当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
母が亡くなって、悲しむ間もなく役所や銀行の手続きが押し寄せてくる。何から順番に手をつければいいのか、分からなくなりますよね。
結論から言うと、母が亡くなった時の手続きは「父が健在かどうか」で中身が大きく変わります。期限の近い順に並べると、迷う場面はぐっと減ります。
この記事を読めば、母の死亡後にやることの順番と、わが家のケースで相続税がかかるかどうかが分かります。
母が亡くなったら、何から順番に進めればいい?
最初の14日以内は、死亡届・年金・健康保険など役所の手続きを片付けます。そのあと3か月以内に相続するか放棄するかを決め、相続税がかかる家は亡くなった日の翌日から10か月以内に申告します。父が健在なら父と子が相続人、父が先に亡くなっていれば子だけが相続人になり、相続税の重さが変わります。
母の死亡後の手続きは、大きく3つの山に分かれます。役所の手続き、相続の判断、財産の名義変更です。
| 時期 | やること | このケースの注意 |
|---|---|---|
| 7日以内 | 死亡届を出す | 葬儀社が代わりに出してくれることも多い |
| 10日・14日以内 | 年金の受給停止、健康保険・介護保険の資格喪失 | 厚生年金は10日以内、国民年金は14日以内 |
| 14日以内 | 世帯主変更届 | 母が世帯主で、残る家族が2人以上の時だけ |
| 3か月以内 | 相続するか、放棄するかを決める | 母に借金や保証人の契約がある時は特に急ぐ |
| 4か月以内 | 母の準確定申告(所得税) | 母に申告が要る収入があった時 |
| 10か月以内 | 相続税の申告・納付 | 遺産が基礎控除を超える時 |
| 取得を知った日から3年以内 | 母名義の土地・家の相続登記 | 2024年4月1日から義務 |
『全部を一度に覚えなきゃ』と思う必要はありません。まずは14日以内の手続きだけに集中して、その先は落ち着いてから一つずつ進めていきましょう。
父が亡くなった時の順番と比べたい方は、父が亡くなった時の手続きのチェックリストもあわせて見てみてください。
亡くなってから14日以内に家族がやることは?
最初の2週間は、葬儀の準備と並行して役所の手続きが続きます。ここは家族で分担すると、ずいぶん楽になるんです。
- 死亡診断書を受け取り、死亡届を出す(死亡を知った日から7日以内)
- 火葬の許可をもらい、葬儀を行う
- 母が年金を受けていたら受給を止める(厚生年金は10日以内、国民年金は14日以内)
- 国民健康保険・後期高齢者医療・介護保険の資格喪失の手続きをする(14日以内)
- 母が世帯主だった場合は世帯主変更届を出す(14日以内)
- 葬祭費・埋葬料を請求する(2年以内なので、落ち着いてからでもよい)
例えば、両親が2人暮らしで、母が世帯主だったケース。父が1人残るだけなら、世帯主変更届は要りません。
一方、母と子ども夫婦が同居していて母が世帯主だった時は、誰が新しい世帯主になるかを届け出ます。
『年金って、もらいすぎたら返すの?』と心配になる方も多いはずです。止めるのが遅れて振り込まれた分は、あとで返すことになります。早めに連絡しておくと手間が少なく済みます。
母がまだ受け取っていなかった年金があれば、未支給年金として家族が請求できます。時効は5年です。
母が一人暮らし・施設に入っていた時は?
実は、母がどこで暮らしていたかで、14日以内のあとに続く手続きの量が変わります。
| ケース | 増える手続き | 理由・注意 |
|---|---|---|
| 父と2人暮らし | 公共料金やスマホの名義を父に変える | 引き落とし口座が母名義なら、口座の変更も一緒に |
| 母が一人暮らし(持ち家) | 公共料金の解約、郵便の転送、家の管理 | 空き家になるので、誰が管理するかを先に決めておく |
| 母が一人暮らし(賃貸) | 賃貸の解約と部屋の明け渡し | 家財の処分は、借金の有無を確かめてからにする |
| 母が施設に入っていた | 施設の退去と利用料の精算 | 返ってくるお金は母の遺産になる |
『賃貸の部屋、早く片付けないと家賃がかかるし…』と焦りますよね。ただ、母に借金があるかもしれない時は、家財を勝手に処分すると相続放棄ができなくなることがあります。
大家さんや管理会社には、まず事情を伝えて相談してみてください。片付けの時期を少し待ってもらえることもあります。
父が健在か、先に亡くなっているかで何が変わる?
ここが大事なところです。母の相続では、父が生きているかどうかで、相続人も税金も変わります。
| ケース | 相続人と法定相続分 | 理由・注意 |
|---|---|---|
| 父が健在・子2人 | 父1/2、子が1/4ずつ | 父は配偶者の税額軽減が使える。父の次の相続(二次相続)も考えて分ける |
| 父が先に亡くなっている・子2人 | 子が1/2ずつ | 配偶者の軽減がないので、相続税が出やすい |
| 父が先に亡くなっている・子1人 | 子がすべて | 基礎控除は3,600万円と小さくなる |
| 子のうち1人が先に亡くなっている | その子の子(孫)が代わりに相続 | 孫も相続人として遺産分割協議に加わる |
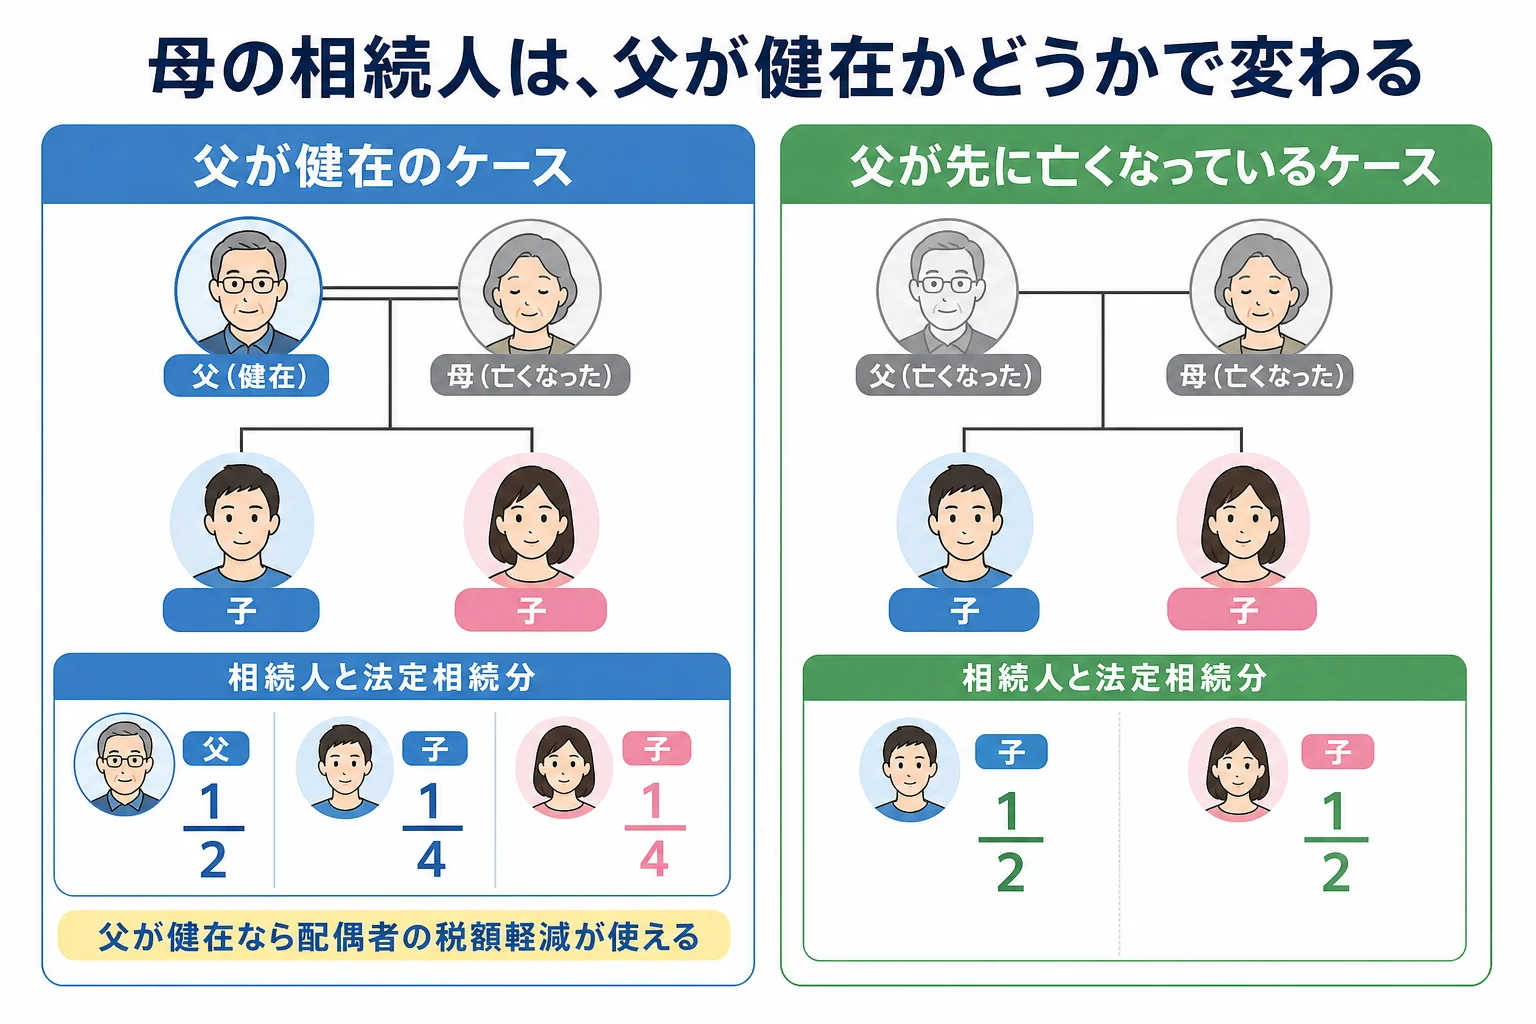
父が健在なケースでは、父が母の財産を多めに受け取ると、その場の相続税は小さくなります。ただ、父が亡くなった時に子どもが受け取る財産が増えるので、そのとき税金が重くなることもあるんです。
「お父さんに全部渡しておけば安心だよね」
「でも、次のときにまとめて税金がかかるかもしれないよ」
こんな会話が出たら、二次相続まで含めて比べてみるタイミングです。
父が先に亡くなっているケースは、母の相続がそのまま二次相続です。配偶者の軽減がないぶん、遺産が5,000万円を超えるあたりから相続税の計算が必要になりやすいんです。
3か月・4か月の期限は、どんな時に関係する?
『3か月で何か決めないといけないの?』と驚く方もいますよね。この3か月は、相続するか放棄するかを決めるための期間です。
母に借金がなく、預金と自宅だけというケースなら、特に手続きをしなくても相続したことになります。何もしなければ、そのまま次の段階に進めます。
| ケース | 3か月以内に考えること | 理由・注意 |
|---|---|---|
| 母に借金や連帯保証がある | 相続放棄か限定承認を検討する | 家庭裁判所に申述。期間の伸長も申し立てられる |
| 借金があるか分からない | 財産と借金の調査を急ぐ | 預金を使ったり財産を処分すると放棄できなくなることがある |
| 預金と自宅だけ | 何もしなくても相続したことになる | 放棄の手続きは要らない |
放棄の申述は、母の最後の住所地の家庭裁判所に出します。費用は申述人1人につき収入印紙800円と郵便切手、戸籍の取得費です。
注意したいのは、父が健在のケースで子どもが放棄すると、次の順位の人が相続人になることです。母の両親が亡くなっていれば、母の兄弟姉妹が相続人になることもあります。
4か月以内の準確定申告は、母に所得税の申告が必要な収入があった時の手続きです。例えば、母がアパートを貸していた、年金以外の収入があった、という場面で関係してきます。
借金がある時の判断は、相続放棄をすべきケースでくわしく見られます。
母の遺産に相続税はかかる?2つのケースで計算
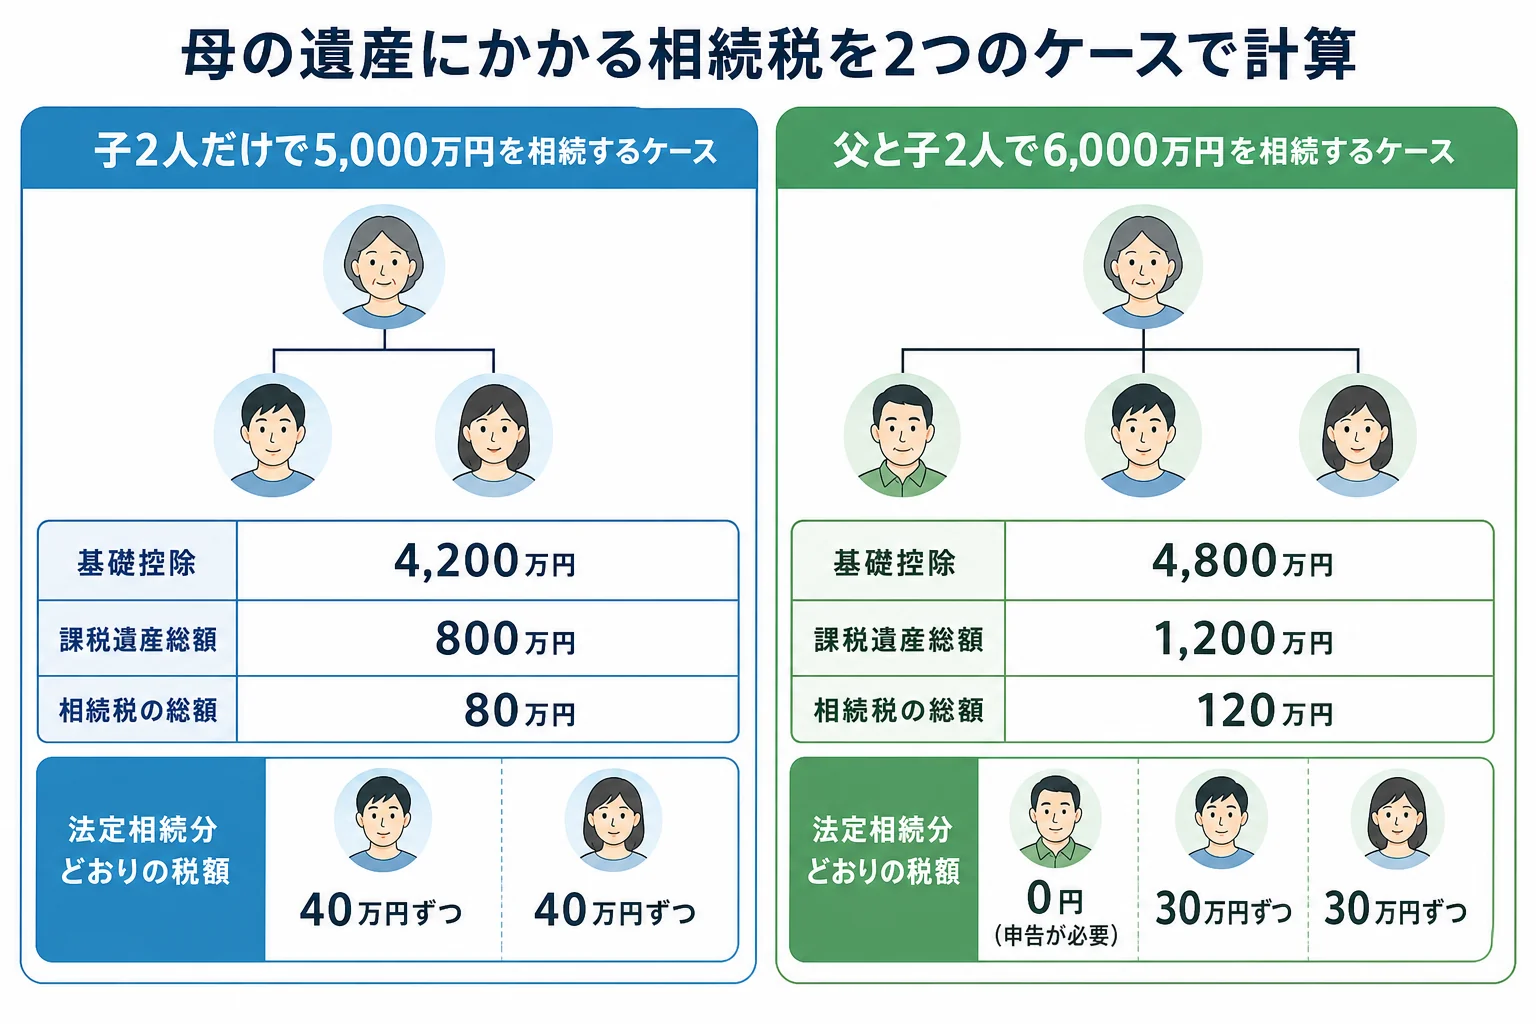
相続税がかかるかどうかは、遺産の合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えるかで決まります。ここでは2つのケースで計算してみます。
ケース1: 父が先に亡くなり、子2人が5,000万円を相続
| 計算の順番 | 金額 |
|---|---|
| 課税価格の合計 | 5,000万円 |
| 基礎控除(3,000万円 + 600万円 × 2人) | 4,200万円 |
| 課税遺産総額 | 800万円 |
| 子1人あたりの法定相続分の取得金額(800万円 × 1/2) | 400万円 |
| 子1人分の税額(400万円 × 10%) | 40万円 |
| 相続税の総額 | 80万円 |
| 各人の納付額(半分ずつ取得した場合) | 子1が40万円、子2が40万円 |
遺産が5,000万円でも、子2人だけなら相続税が出ます。親が2人とも亡くなった後の相続は、思ったより税金がかかりやすいんです。
ケース2: 父が健在で、父と子2人が6,000万円を相続
| 計算の順番 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 父の法定相続分の取得金額(1,200万円 × 1/2)と税額 | 600万円・60万円 |
| 子1人あたりの取得金額(1,200万円 × 1/4)と税額 | 300万円・30万円ずつ |
| 相続税の総額 | 120万円 |
| 各人の納付額(法定相続分どおり取得した場合) | 父0円、子1が30万円、子2が30万円 |
父は配偶者の税額軽減で0円です。ただし、この軽減を使うには申告が要ります。税額が0円でも、申告書は出しておきましょう。
同じ6,000万円を父がすべて受け取ると、家族の納付額は合計0円になります。『それなら全部お父さんに』と考えたくなりますよね。
ただ、その6,000万円は父の財産に加わり、父が亡くなった時に子2人で相続することになります。そのときは配偶者の軽減がなく、ケース1と同じように子どもだけで税金を負担します。
今回の0円と、次の相続での税金。どちらも並べて比べてから分け方を決めるのが、父が健在なケースならではのポイントです。
母名義の自宅がある時は、小規模宅地等の特例で土地の評価を下げられることもあります。例えば、母と同居していた子が自宅を相続する場面です。
ただ、特例が使えるかどうかは、同居の状況などの要件で決まります。要件を満たすかは、税理士に確認してみてください。
母名義の預金や自宅は、どの順番で名義を変える?
名義変更は、相続人と財産が確定してから進めます。順番を間違えると、同じ書類を何度も取り直すことになるんです。
- 母の出生から死亡までの戸籍(相続人を確定するため)
- 相続人全員の戸籍と印鑑証明書
- 遺言書の有無の確認(自筆なら家庭裁判所の検認が要る)
- 相続人全員で決めた遺産分割協議書
- 法務局で無料でもらえる法定相続情報一覧図の写し(手続き先が多い時に便利)
戸籍は、2024年3月1日から本籍地以外の市区町村窓口でもまとめて請求できるようになりました。ただし、郵送や代理人による請求はできません。
母の預金は、亡くなったことを銀行に伝えると動かせなくなります。葬儀代などで急ぎのお金が要る時は、預貯金の仮払い制度が使えます。1つの銀行で上限150万円までです。
名義変更の窓口は、財産ごとにばらばらです。母の財産をざっと書き出して、どこに行けばいいかを先に一覧にしておきましょう。
| 母の財産 | 手続きの窓口 | このケースの注意 |
|---|---|---|
| 銀行・ゆうちょの預金 | 各金融機関 | 遺産分割協議書か遺言書と戸籍がそろってから解約・名義変更 |
| 自宅の土地・建物 | 法務局(相続登記) | 登録免許税は固定資産税評価額の0.4% |
| 株や投資信託 | 証券会社 | 相続人名義の口座を作ってから移す |
| 生命保険金 | 保険会社 | 受取人が請求する。500万円 × 法定相続人の数までは非課税 |
例えば、父が健在で、母名義の預金を父が受け取る場面。父の分の手続きも子どもが付き添って進めることが多いので、委任状が要るかを窓口で聞いておくと二度手間を防げます。
母名義の家や土地は、相続で取得したことを知った日から3年以内に相続登記をします。正当な理由なく放っておくと、10万円以下の過料の対象になります。登記の流れは相続登記は誰がいつやる?ケース別の手順で確かめられます。
母の遺産に土地がある、子どもの間で分け方の話がまとまりそう、でも10か月の期限が気になる。そんなケースなら、相続税にくわしい税理士に頼むと、評価から申告までまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
母が亡くなった時、最初にやる手続きは何ですか?
死亡を知った日から7日以内に死亡届を出します。その後、母が年金を受けていれば受給を止め(厚生年金は10日以内、国民年金は14日以内)、健康保険・介護保険の資格喪失の手続きを14日以内に済ませます。
父が健在なら、母の遺産は全部父が相続するのですか?
父は法定相続分1/2、子どもが残りの1/2を均等に分けるのが目安です。相続人全員で話し合えば、父が全部を受け取る分け方もできますが、父の相続のときの税金も考えて決めておきましょう。
母の遺産が預金だけでも、相続税の申告は要りますか?
遺産の合計が基礎控除以下なら申告は要りません。父が配偶者の税額軽減を使って0円になる場合や、小規模宅地等の特例を使う場合は申告が必要です。
母の口座が凍結されて葬儀代が払えません。
預貯金の仮払い制度を使えば、相続人が1人で一部を払い戻せます。1つの金融機関ごとに、相続開始時の預金額の3分の1に自分の法定相続分をかけた額まで、上限150万円です。
まとめ
- 母の死亡後14日以内は、死亡届・年金・健康保険・世帯主変更など役所の手続きを優先する
- 父が健在なら父と子が相続人、父が先に亡くなっていれば子だけが相続人になる
- 子2人だけで5,000万円を相続すると、相続税は合計80万円かかる計算
- 父が配偶者の税額軽減で0円になっても、申告は必要
- 母名義の家や土地は、取得を知った日から3年以内に相続登記する