当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から相続した実家や土地を売ることになった。『相続税を払ったのに、売ったらまた税金がかかるの?』と、二重に取られる気がしている方も多いですよね。
結論から言うと、相続税を払った人が期限内に相続財産を売った時は、払った相続税の一部を「取得費」に足して、売った時の税金を軽くできます。これが取得費加算の特例です。この記事では、使えるケースと使えないケースを金額付きで見ていきます。
相続税を払った子が土地を売ったら、いくら軽くなる?
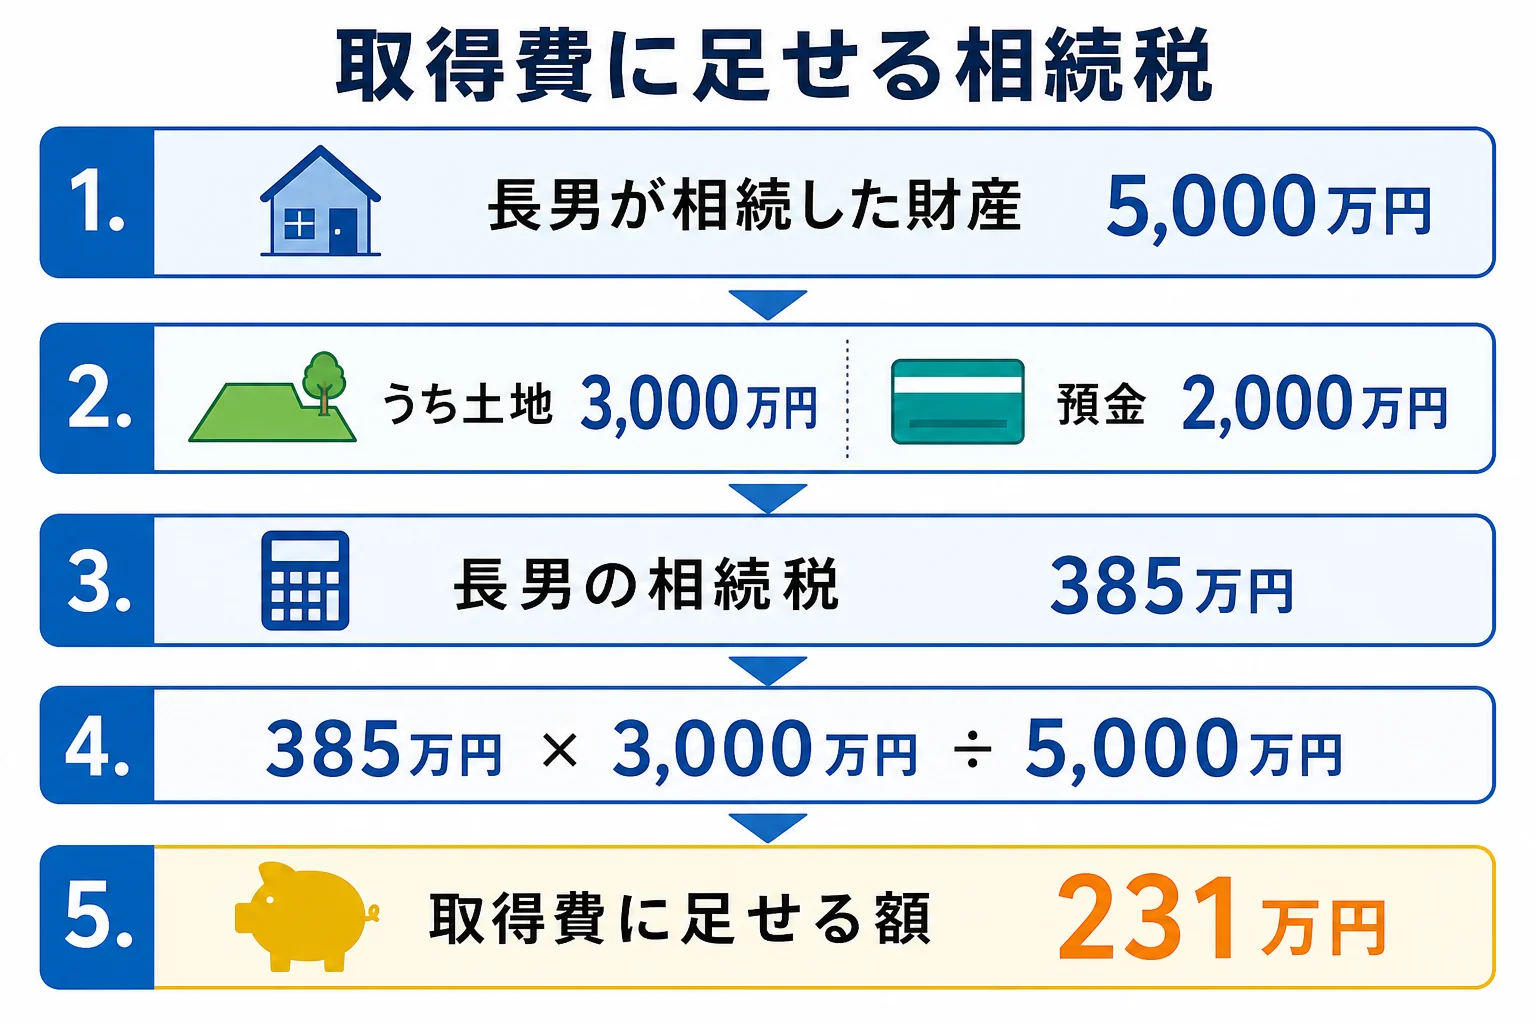
父が亡くなり、子2人が1億円の遺産を半分ずつ相続したケースです。土地(相続税評価額3,000万円)を受け継いだ長男が期限内にその土地を売れば、長男が払った相続税385万円のうち231万円を取得費に足せます。
取得費加算の意味は、ひと言でいうと「払った相続税のうち、売った財産に対応する分を経費のように扱える」ということなんです。国税庁の計算式は次のとおりです。
その人の相続税額 × 売った財産の相続税評価額 ÷ その人が相続で取得した財産の合計額。ただし、売った時の譲渡益を超える分は加算できません。
上のケースを順に計算してみます。相続税の総額は770万円で、長男と次男が385万円ずつ払います。
| 項目 | 金額 |
|---|---|
| 長男が相続した財産 | 5,000万円(土地3,000万円・預金2,000万円) |
| 長男の相続税 | 385万円 |
| 加算できる額 | 385万円 × 3,000万円 ÷ 5,000万円 = 231万円 |
例えば、この土地を4,000万円で売り、父が買った時の金額が分からないので売った金額の5%(200万円)を取得費にしたとします。仲介手数料などの譲渡費用が150万円なら、こうなります。
| 特例なし | 特例あり | |
|---|---|---|
| 売った金額 | 4,000万円 | 4,000万円 |
| 取得費 | 200万円 | 200万円 + 231万円 |
| 譲渡費用 | 150万円 | 150万円 |
| 譲渡所得 | 3,650万円 | 3,419万円 |
譲渡所得が231万円減ります。相続した土地は親の取得時期を引き継ぐので、所有期間が5年を超える長期譲渡所得なら、税率は所得税・復興特別所得税と住民税で合わせて20.315%です。単純計算で46万9,276円(端数処理前)、税金が少なくなります。
取得費が分からない時の5%の考え方は、取得費が分からない時の5%ルールで詳しく見られます。
取得費加算が使えないのはどんなケース?
『うちも相続した家を売ったから使えるはず』と思いますよね。ただ、条件が3つあって、1つでも外れると使えません。
| ケース | 使えるか | 理由・注意 |
|---|---|---|
| 子2人で1億円を相続し、相続税を払った長男が土地を売った | 使える | 相続で取得し、相続税がかかっている |
| 子2人で4,000万円を相続した(基礎控除4,200万円以下) | 使えない | 相続税がかかっていない |
| 相続税を払ったが、売ったのが亡くなってから4年後 | 使えない | 期限を過ぎている |
| 相続人ではない孫が、遺言で土地をもらって売った | 使える場合がある | 遺贈で取得し相続税がかかっていれば対象 |
国税庁が示す条件は、相続や遺贈で財産を取得したこと、その人に相続税がかかっていること、期限内に売ったことの3つです。
「配偶者の税額軽減で、母の相続税は0円だったんだけど」
「それなら母が売っても、加算できる相続税が無いから効果は出ないね」
取得費加算の期限はいつまで?
期限は、相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。申告期限は亡くなったことを知った日の翌日から10か月なので、亡くなってからおおむね3年10か月が目安になります。
実は、遺産分割の話し合いが長引いて、売るのが期限を過ぎてしまうケースもあるんです。売る予定があるなら、売却の時期を先に決めておきましょう。
使う時は、確定申告書に「相続財産の取得費に加算される相続税の計算明細書」と「譲渡所得の内訳書」を付けて出します。
空き家の3,000万円控除と併用できる?
結論から言うと、併用はできません。昭和56年5月31日以前に建てられた親の家を売った時の3,000万円特別控除は、取得費加算の特例を受けていないことが条件だからです。
- 古い実家を売り、譲渡益が大きい
- 相続人が2人以下で、1人3,000万円まで使える
- 空き家の特例の要件(建築時期など)に当てはまらない
- 土地だけ・マンションなど、空き家の特例の対象外を売る
2024年1月1日以降の売却で相続人が3人以上いる場合、空き家の控除は1人2,000万円になります。どちらが得かは、売った金額と相続税額で変わるので、両方で計算してみてください。
自分のケースで使えるか迷ったら
土地をいくつも相続した、預金と一緒に受け継いだので按分の計算が複雑、空き家の特例と比べたい。こんなケースは、相続税の申告をした税理士に、売却の時の確定申告まで相談すると楽です。要件を満たすかどうかも、税理士に確認しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
兄弟で土地を共有したまま売る時の注意は、兄弟の共有になった土地でできることで確認できます。
よくある質問
相続税がかからなかった場合、取得費加算は使えますか?
使えません。その人に相続税が課税されていることが条件です。
株式を売った場合にも使えますか?
譲渡所得になる売却なら対象です。ただ、事業所得や雑所得になる株式等の売却には使えません。
加算額が譲渡益より大きくなったらどうなりますか?
譲渡益の金額が上限です。譲渡益を超えた分は加算できません。
まとめ
- 取得費加算は、払った相続税の一部を売った財産の取得費に足せる特例
- 加算額は「相続税額 × 売った財産の評価額 ÷ 取得財産の合計額」で、譲渡益が上限
- 相続税がかかっていない人、期限を過ぎて売った人は使えない
- 期限は相続税の申告期限の翌日以後3年を経過する日まで
- 空き家の3,000万円控除とは併用できず、どちらかを選ぶ