当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の実家が郊外や地方にあって、路線価図を開いても道路に数字が書いていない。『じゃあ、この土地はどうやって評価するの?』と手が止まった方も多いはずです。
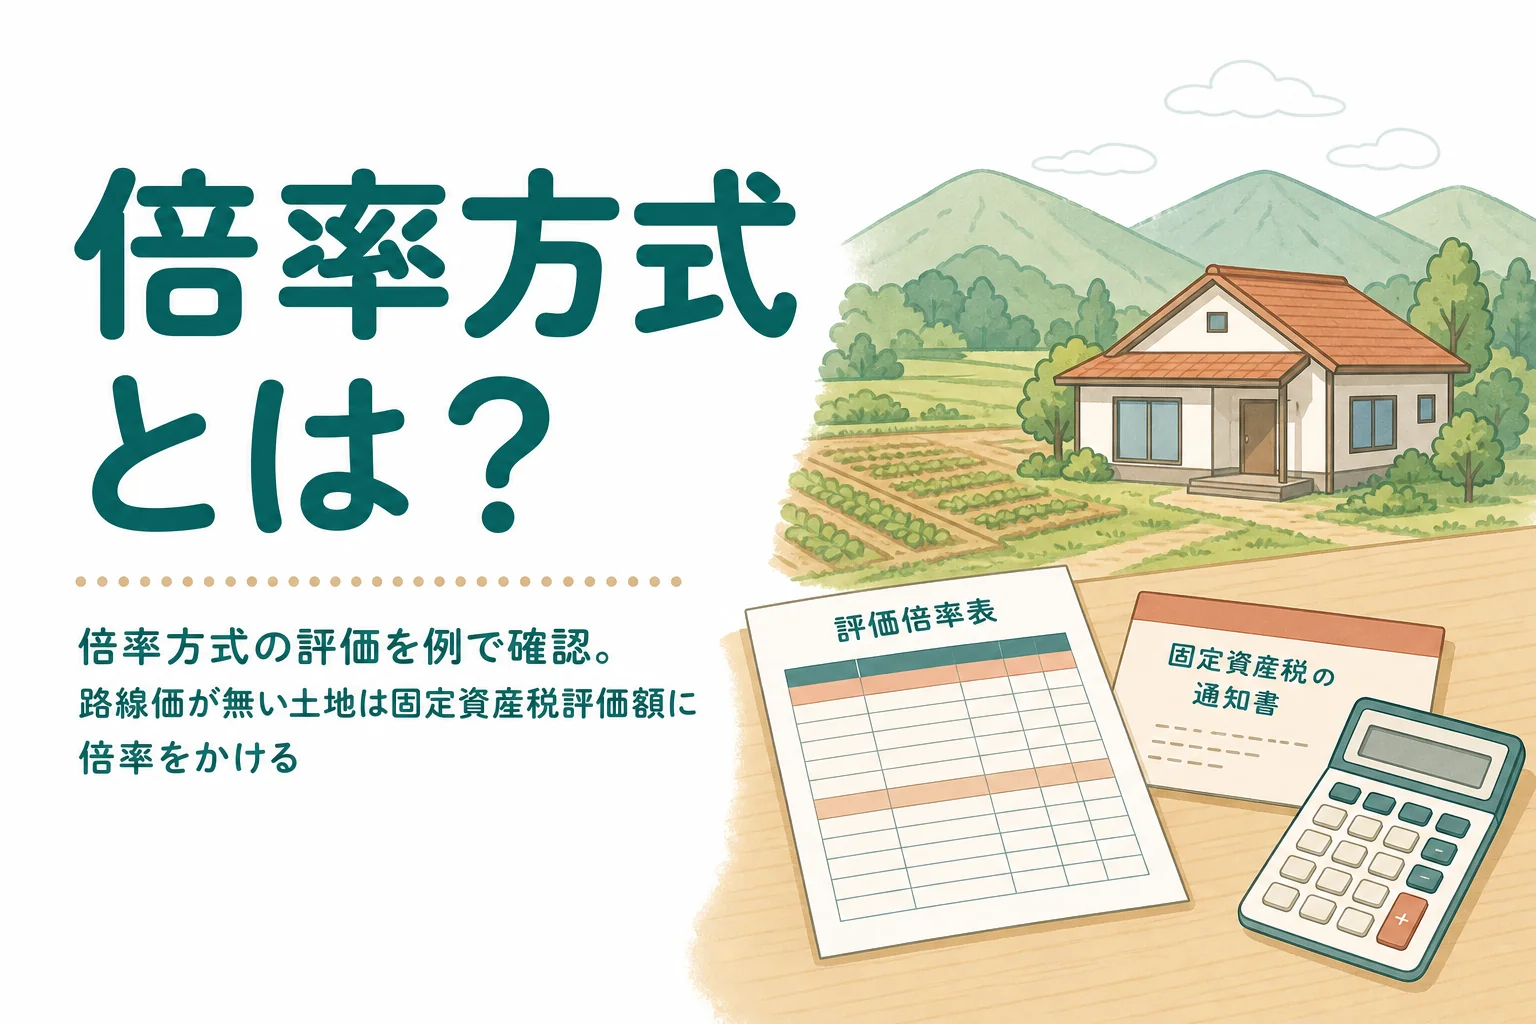
結論から言うと、路線価が無い土地は「倍率方式」で評価します。固定資産税評価額に、国税庁が地域ごとに決めた倍率をかけるだけです。
この記事では、倍率方式の計算を例で確かめて、評価倍率表のどこを見ればいいかが分かります。
路線価が無い実家の土地は、いくらで評価される?
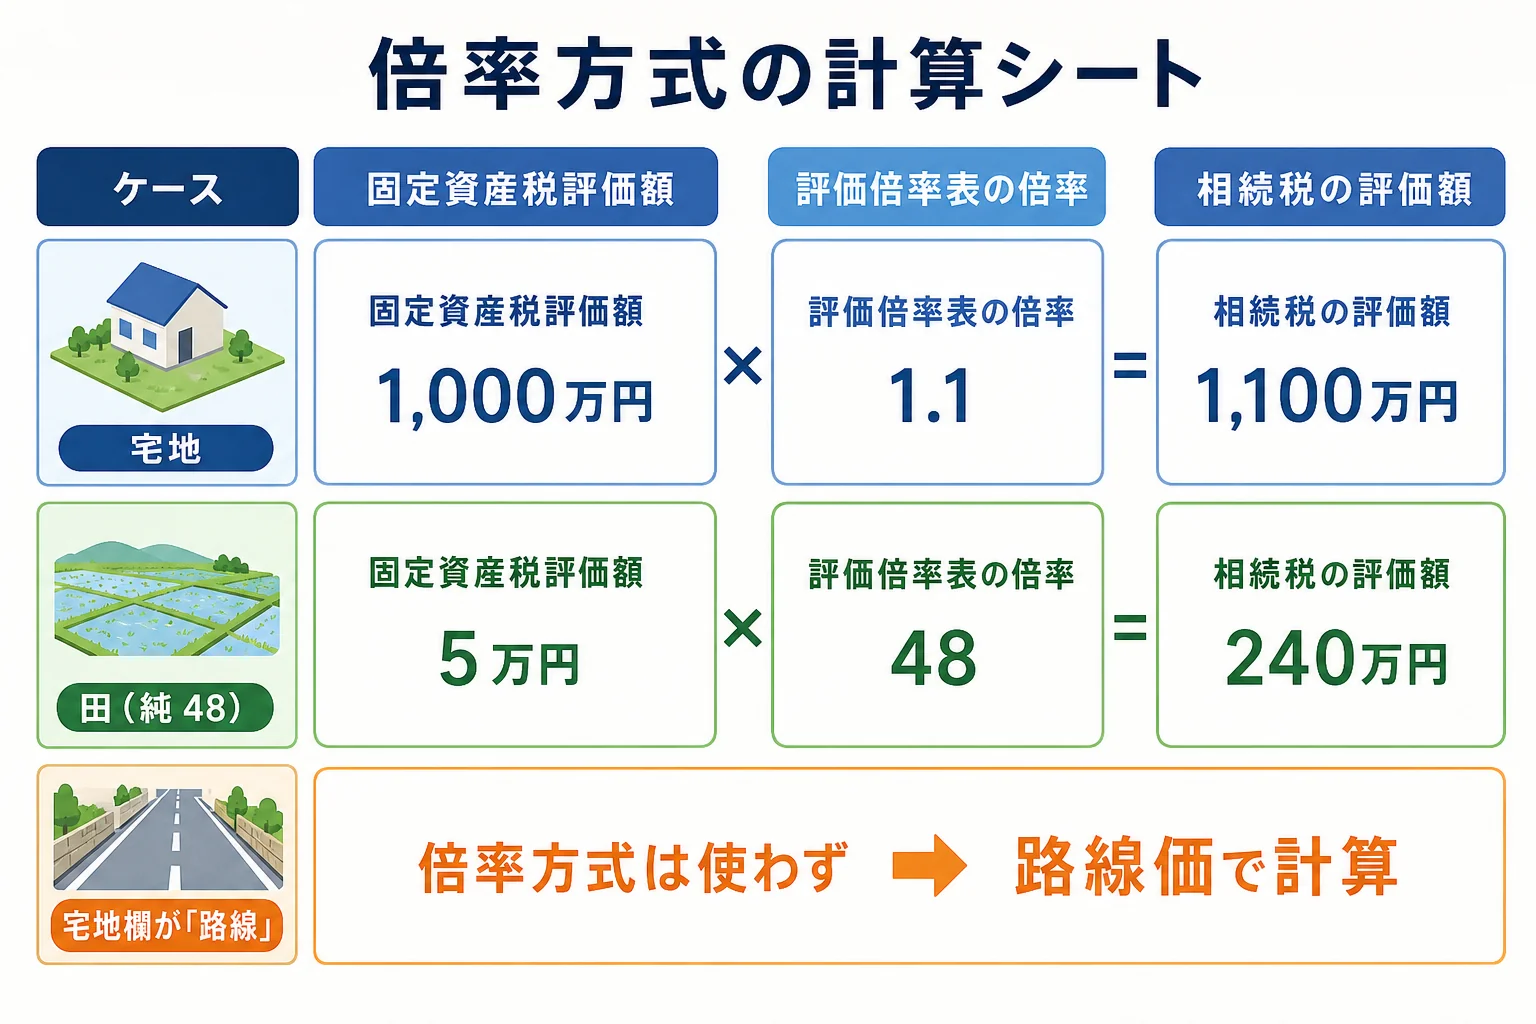
路線価が定められていない地域(倍率地域)の土地は、「固定資産税評価額 × 評価倍率表の倍率」で評価します。例えば宅地の固定資産税評価額が1,000万円で倍率が1.1なら、相続税の評価額は1,100万円です。
市街地の土地は路線価方式、それ以外は倍率方式です。どちらを使うかは、自分で選べるものではありません。土地のある場所で決まります。
例えば、こんな会話になりがちです。
「固定資産税の通知書に1,000万円って書いてあるから、それが相続税の評価額だよね?」
「倍率地域なら、それに倍率をかけるんだって」
倍率が1.0ちょうどでなければ、通知書の金額と相続税の評価額はずれます。ここが最初につまずくところなんです。
| ケース | 計算 | 評価額 | 理由・注意 |
|---|---|---|---|
| 宅地・倍率1.1 | 1,000万円 × 1.1 | 1,100万円 | 国税庁の計算例と同じ形 |
| 田・「純 48」 | 5万円 × 48 | 240万円 | 純農地は倍率が大きい数字になる |
| 宅地欄が「路線」 | 倍率方式は使わない | 路線価で計算 | その地域は路線価地域 |
田の例のように、農地は固定資産税評価額がとても低く付いているので、倍率も48のような大きい数字になります。『倍率48倍!?』と驚きますよね。でも計算の考え方は宅地と同じです。
評価倍率表はどこを見ればいい?
評価倍率表は、国税庁の「財産評価基準書 路線価図・評価倍率表」で年分・都道府県・市区町村を選ぶと見られます。
町(丁目)または大字の名前が五十音順に並んでいるので、実家の住所の行を探してみてください。
- 「町(丁目)又は大字名」欄で、実家の地名の行を探す
- 「適用地域名」欄が「全域」か「一部」かを見る
- 「宅地」欄に倍率が書いてあるか、「路線」と書いてあるかを見る
- 田・畑・山林なら、それぞれの欄の「純」「中」「比準」などの表示を見る
- 「借地権割合」欄は、土地を貸し借りしている時に使う
ここが大事なところです。適用地域名に「一部」とある地域は、路線価地域と倍率地域が混ざっています。この場合は、路線価図でその土地が路線価地域か倍率地域かを確かめる必要があります。
田畑や山林の欄で「比準」「市比準」「周比準」と書いてあるのは、近くの宅地の価額をもとに評価する地域です。倍率をかけるだけでは済まないので、注意しておきましょう。
固定資産税評価額そのものの調べ方は、固定資産税評価額の調べ方と使う場面で詳しく説明しています。
子1人か2人かで、相続税はどう変わる?
倍率方式で土地の評価額が決まったら、あとはほかの財産と合計して基礎控除と比べます。
例えば、地方の実家の土地(固定資産税評価額2,000万円)、建物(評価額500万円)、預貯金1,500万円を子が相続するケースで見てみます。配偶者は先に亡くなっているとします。
| ケース | 土地の評価額 | 課税価格の合計 | 基礎控除 | 納付額の合計 |
|---|---|---|---|---|
| 倍率1.1・子1人 | 2,200万円 | 4,200万円 | 3,600万円 | 60万円 |
| 倍率1.0・子1人 | 2,000万円 | 4,000万円 | 3,600万円 | 40万円 |
| 倍率1.1・子2人 | 2,200万円 | 4,200万円 | 4,200万円 | 0円 |
建物は固定資産税評価額がそのまま相続税の評価額になります。倍率をかけるのは土地だけです。
『倍率0.1違うだけで20万円も変わるの?』と思いますよね。倍率が効くのは土地の評価額全体なので、土地が広いほど差は大きくなります。
3行目のように基礎控除ちょうどで収まれば、申告は要りません。ただ、ぎりぎりのケースは土地の評価を間違えると結果が逆になるので、慎重に見ておきましょう。
課税価格から基礎控除を引いた後の金額の意味は、課税遺産総額とは何かで確認できます。
倍率地域でも、土地が広い・形がいびつ・農地や山林がまざっているケースは、評価の判断が分かれやすいです。基礎控除の近くにいる人や、土地が何筆もある人は、税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
倍率方式の土地でも、形がいびつなら評価は下がりますか?
倍率方式は、固定資産税評価額に倍率をかけるのが基本です。土地ごとの事情をどう扱えるかは判断が分かれるところなので、気になる土地があれば税理士に確認してみてください。
評価倍率表はどの年のものを使いますか?
亡くなった年の評価倍率表を使います。国税庁のページでは過去の年分も選べるので、年分を間違えないようにしておきましょう。
倍率地域でも広い土地なら評価が下がることはありますか?
地積規模の大きな宅地に当たる場合は、倍率方式の金額と、規模格差補正率を使って計算した金額の低い方で評価します。詳しくは地積規模の大きな宅地の記事で説明しています。
まとめ
- 路線価が無い地域の土地は「固定資産税評価額 × 倍率」で評価する
- 宅地の固定資産税評価額1,000万円・倍率1.1なら評価額は1,100万円
- 評価倍率表の宅地欄が「路線」なら、その地域は路線価で計算する
- 「一部」の地域は路線価図で路線価地域か倍率地域かを確かめる
- 基礎控除ぎりぎりのケースは、倍率の違いで申告の要否まで変わる