当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が畑や貸地、アパートの敷地をいくつも持っていた。でも預金はそれほど多くない。『相続税、どうやって払えばいいの?』と不安になりますよね。
結論から言うと、土地持ちの相続は「税額」より先に「現金が足りるか」を見るのが大事なんです。足りない分は、延納・物納・土地の売却のどれで埋めるかを、申告期限までに決めることになります。
この記事では、地主の家でよくある財産の形を例に、ケースごとの税額と、払えない時の手の打ち方が分かります。
土地はあるのに現金が足りない、いくら不足する?
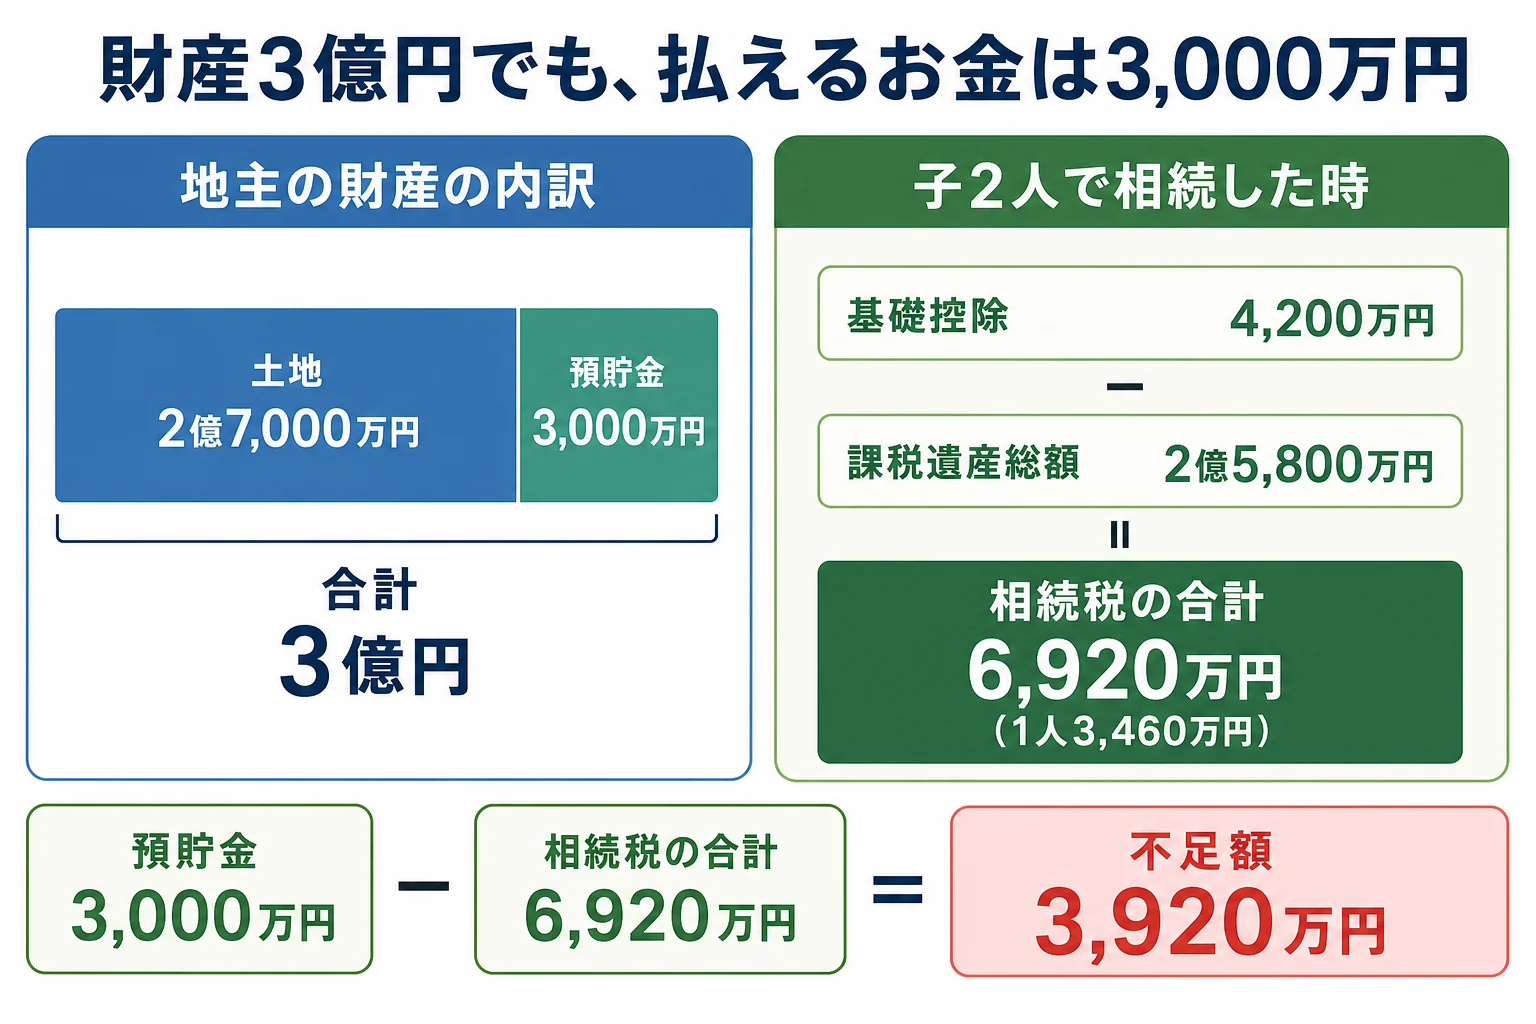
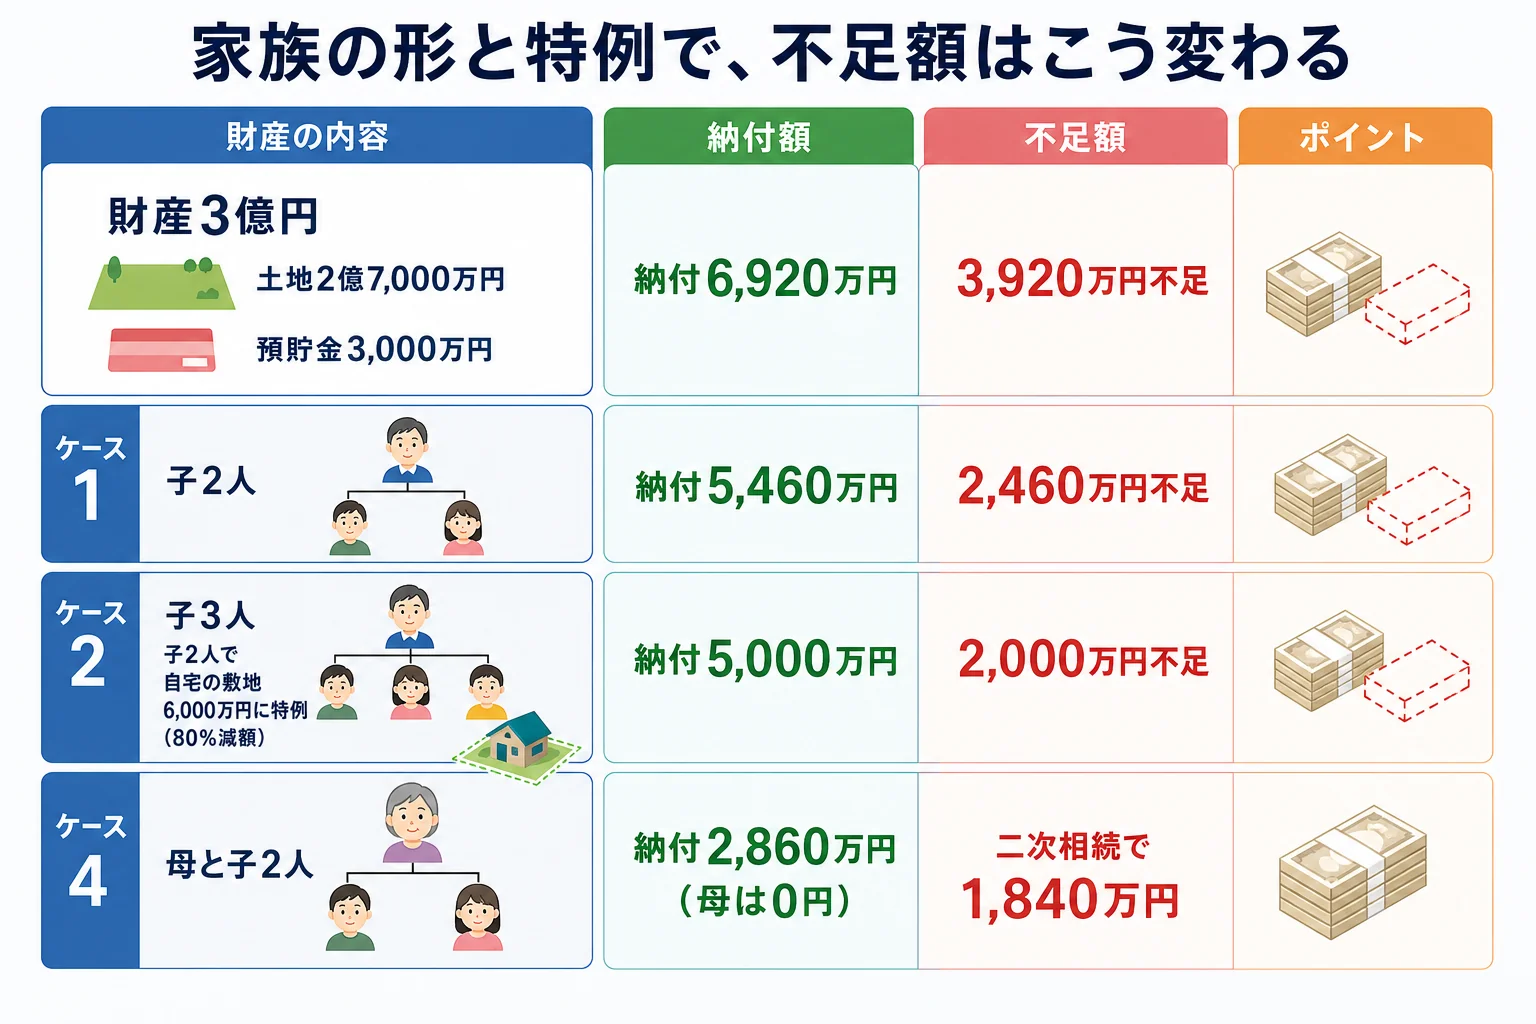
例えば、土地の評価額が2億7,000万円、預貯金が3,000万円の地主が亡くなり、子2人が相続するケースです。相続税の合計は6,920万円で、預貯金を全部充てても3,920万円足りません。土地が多い家ほど「財産の額」と「払えるお金」の差が大きくなります。
地主の家の財産は、ほとんどが土地なんです。土地は評価額がついても、そのまま税金の支払いには使えません。
相続税は、原則として現金で一括納付です。期限は、亡くなったことを知った日の翌日から10か月以内と決まっています。
下の表は、財産の合計を3億円(土地2億7,000万円・預貯金3,000万円)にそろえ、家族の形だけを変えたものです。税額はどれも法定相続分どおりに分けた場合です。
| ケース | 基礎控除 | 納付額の合計 | 預貯金3,000万円との差 | 理由・注意 |
|---|---|---|---|---|
| 母が先に亡くなり、子2人 | 4,200万円 | 6,920万円 | 3,920万円不足 | 配偶者の税額軽減が使えない |
| 母が先に亡くなり、子3人 | 4,800万円 | 5,460万円 | 2,460万円不足 | 相続人が多いほど基礎控除は増える |
| 母と子2人 | 4,800万円 | 2,860万円 | 140万円残る | 母の分は配偶者の税額軽減で0円。ただし二次相続がある |
『子2人だけだと、こんなに違うの?』と驚く方も多いはずです。配偶者がいる最初の相続は、配偶者の税額軽減があるので軽く見えます。
ただ、母が受け継いだ財産には、母が亡くなった時にまた相続税がかかります。この「二次相続」まで足して考えないと、払えない問題は先送りになるだけなんです。
基礎控除が家族の人数でどう変わるかは、相続人1人〜5人の基礎控除の早見表で確認できます。
子2人で相続した場合、計算はどう進む?
ここでは1つ目のケースを、計算の順番どおりに見ていきます。数字を追うと、どこで税額が大きくなるのかが見えてきますよ。
| 計算の段階 | 金額 | ポイント |
|---|---|---|
| 課税価格の合計 | 3億円 | 土地2億7,000万円+預貯金3,000万円 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 2億5,800万円 | 3億円−4,200万円 |
| 子1人分(法定相続分1/2) | 1億2,900万円 | 速算表で税率40%・控除額1,700万円 |
| 相続税の総額 | 6,920万円 | 子2人分の合計 |
| 各人の納付額 | 3,460万円ずつ | 半分ずつ取得した場合 |
1人あたり3,460万円を、10か月以内に現金で用意する計算です。預貯金を半分ずつ分けても、1人1,500万円しかありません。
「土地は売りたくないし、借りるのも不安だよ」
「でも、このままだと期限に間に合わないよね」
兄弟でこんな会話になる家は少なくありません。ここで大事なのは、不足額を先に数字で出すことです。
自宅の敷地が入っていると、どれだけ変わる?
同じ地主でも、親の自宅の敷地が財産に入っていて要件を満たせば、小規模宅地等の特例で評価を下げられます。自宅の敷地6,000万円が80%減額されると、課税価格は2億5,200万円になり、子2人の納付額は合計5,000万円まで下がります。
小規模宅地等の特例は、住んでいた家の敷地なら330㎡まで評価を80%減らせる制度です。貸している土地(貸付事業用宅地等)は200㎡まで50%減額になります。
例えば、土地2億7,000万円のうち6,000万円が親の自宅の敷地(330㎡以内)で、同居していた子が引き継ぐケースです。
| 計算の段階 | 特例なし | 自宅の敷地に特例を使う |
|---|---|---|
| 自宅の敷地の評価 | 6,000万円 | 1,200万円(80%減額) |
| 課税価格の合計 | 3億円 | 2億5,200万円 |
| 課税遺産総額 | 2億5,800万円 | 2億1,000万円 |
| 納付額の合計 | 6,920万円 | 5,000万円 |
| 預貯金3,000万円との差 | 3,920万円不足 | 2,000万円不足 |
特例を使うと、不足額は1,920万円縮まります。ただ、それでも2,000万円足りません。
特例を使って税額が下がる場合は、申告をしないと減額されません。誰が引き継ぐかで使えるかどうかが変わるので、要件を満たすかは税理士に確認しておきましょう。
払えない時の3つの道、どれを選ぶ?
現金が足りない時に考えるのは、延納・物納・土地の売却の3つです。『とりあえず借りればいいのでは?』と思うかもしれません。
ただ、どの道にも条件があるんです。家の状況で向き不向きがはっきり分かれます。
| 方法 | 主な条件 | 向いているケース | 注意 |
|---|---|---|---|
| 延納(分割払い) | 相続税額が10万円超・金銭で一度に払うのが難しい・原則として担保を出す | 地代や家賃の収入があり、毎年返していける | 利子税がかかる。期限までに申請書と担保の書類を出す |
| 物納(土地などで納める) | 延納でも金銭で払うのが難しい・国内の相続財産・管理や処分に向かない財産は不可 | 収入が少なく、手放してもよい土地がある | 申請期限は延納と同じ。第1順位は不動産・国債・上場株式など |
| 土地の売却 | 相続人どうしで売る土地を決める | 買い手がつきやすい土地がある | 期限までに売れないこともある。取得費加算の特例は申告期限の翌日から3年以内の売却が対象 |
延納の担保は、延納する税額が100万円以下で、延納期間が3年以下なら出さなくてよいとされています。延納できる期間の長さは、財産のうち不動産等が占める割合で決まります。
物納で納めた土地は、原則として相続税の計算に使った価額で収めます。小規模宅地等の特例を使った土地なら、減額した後の価額になるので注意が要りますね。
- 不足額はいくらか(預貯金・生命保険金を足しても足りないか)
- 地代・家賃の収入で毎年いくら返せるか
- 手放してもよい土地はどれか(家族で意見がそろっているか)
- その土地に建物や担保がついていないか
- 申告期限まであと何か月あるか
延納と物納の詳しい要件は、国税庁の相続税の延納と相続税の物納のページで確認できます。
どの土地を売るか、物納するかで迷ったら?
売る・物納する土地は「評価額が高く、家族が使っていない土地」から考えるのが基本です。自宅の敷地や、特例を使う土地を手放すと、減らせたはずの税額が戻ってしまうことがあります。
例えば、こんな土地がある家を考えてみます。
| 土地の種類 | 使い方 | 売却・物納の向き不向き | 理由・注意 |
|---|---|---|---|
| 駅に近い月極駐車場 | 貸しているが建物なし | 売りやすい | 買い手が見つかりやすい。貸付事業用なら特例との兼ね合いを確認 |
| 親の自宅の敷地 | 同居の子が住み続ける | 向かない | 特例を使うなら、引き継いだ人が住み続ける・持ち続けるなどの要件がある |
| アパートの敷地 | 入居者がいる | 売りにくい | 建物つきのまま売るか、入居者の扱いを決める必要がある |
| 郊外の畑や山林 | 誰も使っていない | 物納・売却とも難しいことがある | 買い手がつきにくい。物納は管理や処分に向かない財産だと受け付けられない |
『使っていない土地から手放せばいい』と思いますよね。でも、実はその土地が売れにくい場所だと、期限までにお金になりません。
ここが大事なところです。「売れる土地」と「手放してもいい土地」が一致しているかを先に確かめておきましょう。
農地が多い家では、田畑の名義変更や届出も別に要ります。農家の手続きは農家の親が亡くなった時の田畑や農機具の相続手続きにまとめています。
期限の10か月で、いつまでに何を決める?
相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内です。延納も物納も、この納期限までに申請書を出すことになっています。
土地が多い家は、評価に時間がかかるんです。路線価で計算する土地、倍率方式の土地、貸している土地で、評価の仕方がそれぞれ違うからですね。
地代や家賃の収入があった親なら、亡くなった年の所得税の申告(準確定申告)も要ります。こちらは相続の開始を知った日の翌日から4か月以内です。
『相続税の前に、別の申告があるの?』と戸惑う方も多いですよね。準確定申告で納める所得税は、相続税の計算では借入金と同じように財産から差し引けます。
貸している土地やアパートの家賃は、亡くなった後も入ってきます。誰の口座で受け取り、誰の収入として申告するかも、早めに家族で決めておきましょう。
- 財産と借入金を洗い出し、土地ごとの評価額を出す
- 預貯金・生命保険金と比べて、不足額を出す
- 誰がどの土地を受け継ぐか、遺産分割の話し合いをする
- 延納・物納・売却のどれで不足額を埋めるかを決める
- 申告書と、延納・物納の申請書を期限までに出す
遺産分割がまとまらない場合は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。分割が決まった後で、配偶者の税額軽減や小規模宅地等の特例を受けられるようになります。
ただ、仮の申告でも税金は期限までに納めます。払えない問題は、分割の話し合いと並行して進めておきましょう。
土地が何十筆もある、貸地やアパートがある、相続人どうしで意見が分かれている。こんな家は、土地の評価と納税の段取りを一緒に組める税理士に早めに頼むと、期限前に慌てずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
次の相続のために、今からできることは?
『親はまだ元気だけど、今のうちに何かできる?』という方も多いはずです。生前なら、払えない状況を防ぐ手は増えます。
| 準備 | このケースで効く理由 | 注意 |
|---|---|---|
| 生命保険で納税資金を用意する | 相続人が受け取る保険金は、500万円×法定相続人の数まで非課税 | 子2人なら1,000万円まで非課税 |
| 売る土地を生前に決めておく | 期限に追われずに買い手を探せる | 売った代金は預貯金として相続財産に残る |
| 土地の境界や貸地の契約を整理する | 物納や売却の時に、管理・処分に向かない財産と見られにくくなる | 測量などに時間がかかる |
| 遺言書で誰がどの土地を継ぐか決める | 分割の話し合いが長引くのを防ぐ | 遺留分に気をつける |
例えば、配偶者と子2人の家で、最初の相続で母が多く受け継ぐと、その時の税額は小さくなります。表の3つ目のケースでは、法定相続分どおりに分けて納付額は2,860万円でした。
ただ、母が受け継いだ1億5,000万円は、母の相続の時に子2人でもう一度相続します。その時の納付額は1,840万円で、2回分を合わせると4,700万円です。
二次相続まで含めた分け方を考えると、どの土地をいつ誰が持つかの答えも変わってきます。個人で事業をしていた親の場合は、個人事業主の親が亡くなった時の手続きと期限もあわせて確認してみてください。
二次相続まで見た分け方や、どの土地を物納に回すかは、家ごとに答えが違います。数字を並べて比べたい方は、相続に慣れた税理士に試算を頼んでみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税が払えないまま期限を過ぎるとどうなりますか?
期限を過ぎると延滞税がかかり、申告していなければ無申告加算税がかかることもあります。払えないと分かった時点で、延納や物納の申請を期限内に出せるよう準備しておきましょう。
土地を物納すると、評価額より高く引き取ってもらえますか?
物納で収める価額は、原則として相続税の計算に使った価額です。売れば評価額より高くなる土地なら、売却して現金で払う方が手元に残る場合があります。
延納中に土地を売って、まとめて払うことはできますか?
延納中に残りを繰り上げて納めることはできます。延納の期間や利子税の扱いは状況で変わるので、税務署か税理士に確認してみてください。
相続した土地を売ったら、所得税もかかりますか?
売って利益が出れば譲渡所得として所得税・住民税の対象になります。相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せる特例があります。
相続人の1人だけが現金を持っている場合、その人が全員分を払ってもいいですか?
相続税は取得した人ごとに納めるものです。他の相続人の分を払うと、贈与と見られることがあるので、分け方で調整できないか先に考えておきましょう。
まとめ
- 地主の相続は、税額より先に「現金で払えるか」と不足額を確かめる
- 土地3億円・子2人のケースでは納付額6,920万円、預貯金3,000万円では3,920万円足りない
- 自宅の敷地に小規模宅地等の特例を使えると、納付額は5,000万円まで下がる
- 不足分は延納・物納・売却で埋める。どれも申告期限までに申請や段取りが要る
- 配偶者がいる場合は、二次相続まで足して分け方を考える