当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産が3億円ほどあって、孫を養子にしている。そんなご家庭なら、孫養子がいることで相続税がどれだけ変わるのか気になりますよね。
結論から言うと、子2人と孫養子1人で法定相続分どおりに分けた場合、納付税額の合計は5,824万円です。孫養子がいない場合より1,096万円少なくなります。この記事では、その内訳と分け方による違いを見ていきます。
子2人と孫養子1人で遺産3億円なら相続税はいくら?
配偶者が先に亡くなっていて、子2人と孫養子1人が相続人なら、基礎控除は4,800万円です。課税価格の合計が3億円で法定相続分どおりに分けると、相続税の総額は5,460万円。孫養子の分に2割加算がつくので、実際に納める合計は5,824万円になります。
孫養子は法律上は子と同じ立場です。3人で3分の1ずつが法定相続分になります。
計算の流れを1段ずつ並べてみます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 3億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 2億5,200万円 |
| 1人あたりの法定相続分(3分の1) | 8,400万円 |
| 1人あたりの税額(税率30%・控除700万円) | 1,820万円 |
| 相続税の総額(3人分) | 5,460万円 |
| 子1・子2の納付額 | 各1,820万円 |
| 孫養子の納付額(2割加算) | 2,184万円 |
| 納付税額の合計 | 5,824万円 |
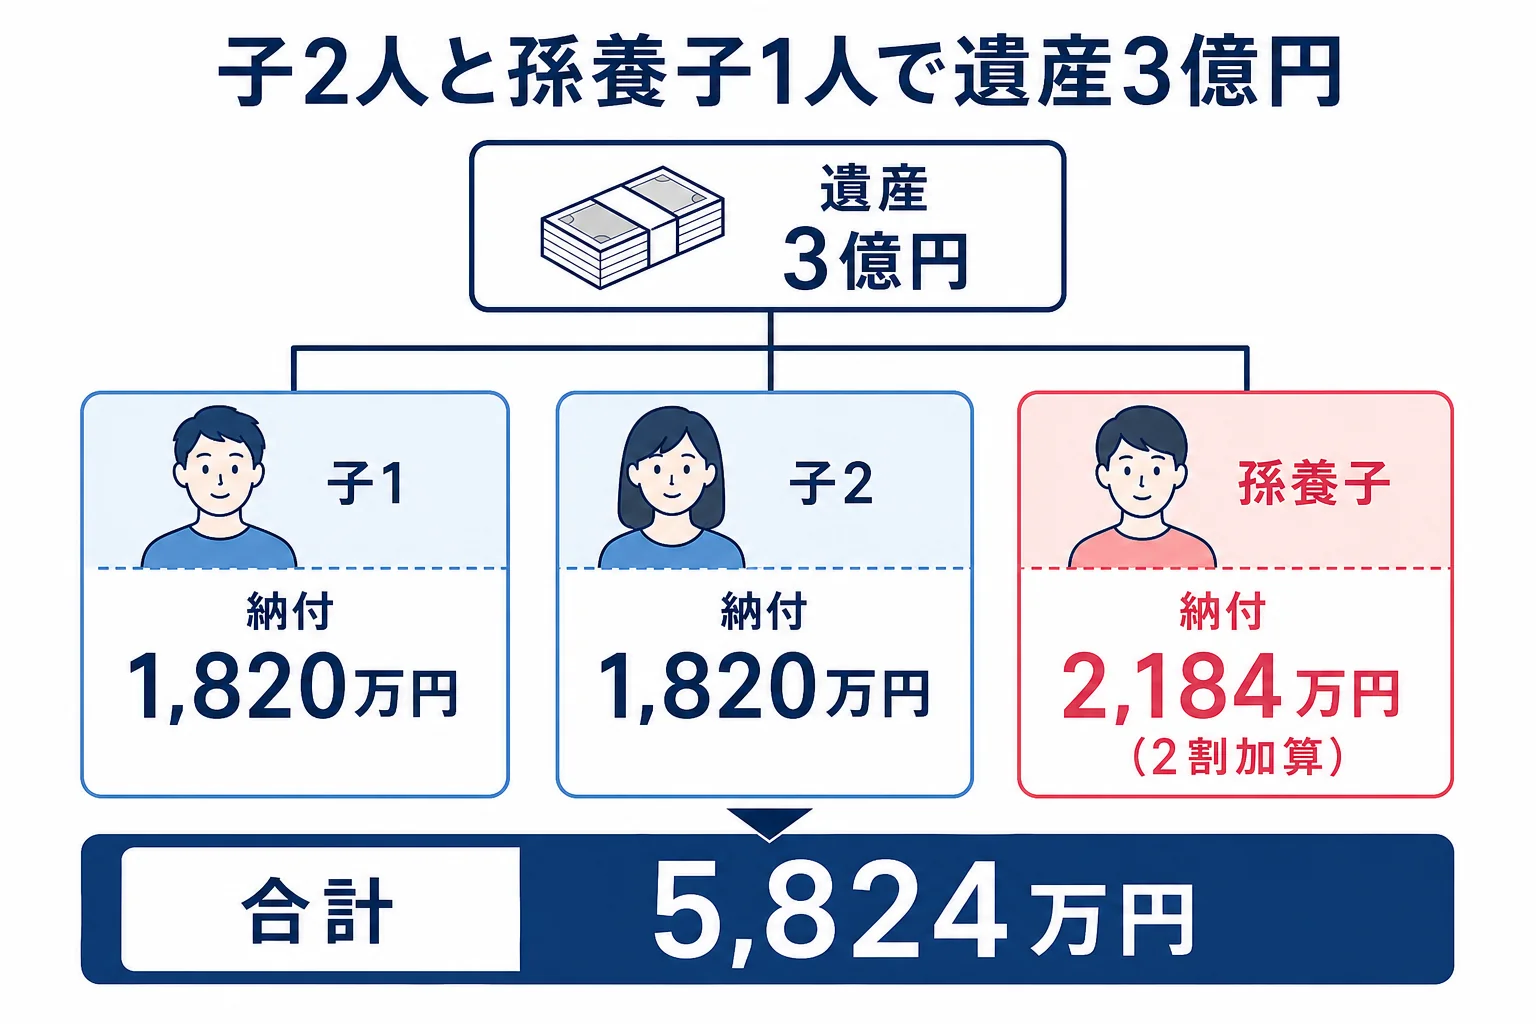
『孫は子より多く払うの?』と驚く方もいるはずです。そうなんです。配偶者と子・父母以外が財産を受け取ると、その人の税額は2割増しになります。孫養子もこの対象です。
孫養子がいない場合と比べるといくら違う?
『それでも養子にした意味はあるの?』という点を、ケースで比べてみます。いずれも課税価格の合計は3億円、法定相続分どおりに分けた前提です。
| ケース | 基礎控除 | 相続税の総額 | 納付税額の合計 | ポイント |
|---|---|---|---|---|
| 子2人だけ | 4,200万円 | 6,920万円 | 6,920万円 | 1人1億5,000万円ずつで税率40% |
| 子2人と孫養子1人 | 4,800万円 | 5,460万円 | 5,824万円 | 税率が30%の段階に下がる |
| 子3人(実子) | 4,800万円 | 5,460万円 | 5,460万円 | 2割加算がない |
孫養子がいると、子2人だけの場合より1,096万円少なくなります。基礎控除が600万円増えることに加えて、1人あたりの取り分が小さくなり、かかる税率が下がるのが大きいんです。
一方で、同じ3人でも実子3人なら5,460万円です。差の364万円が、孫養子の2割加算の分になります。
金額が変わると差も変わります。
| 課税価格の合計 | 子2人だけ | 子2人と孫養子1人 | 差額 |
|---|---|---|---|
| 2億円 | 3,340万円 | 2,623万9,300円 | 716万700円 |
| 3億円 | 6,920万円 | 5,824万円 | 1,096万円 |
| 4億円 | 1億920万円 | 9,578万6,200円 | 1,341万3,800円 |
孫養子の取り分を変えると税額はどう動く?
『2割増しになるなら、孫には渡さない方が得?』と考える方もいますよね。ここが大事なところです。2割加算は、孫養子が実際に受け取った分にだけかかります。3億円の分け方を変えて比べてみます。
| 分け方(3億円) | 子1 | 子2 | 孫養子 | 合計 |
|---|---|---|---|---|
| 3人で3分の1ずつ | 1,820万円 | 1,820万円 | 2,184万円 | 5,824万円 |
| 子4割ずつ・孫養子2割 | 2,184万円 | 2,184万円 | 1,310万4,000円 | 5,678万4,000円 |
| 孫養子は受け取らず子2人で半分ずつ | 2,730万円 | 2,730万円 | 0円 | 5,460万円 |
孫養子が受け取らなくても、基礎控除の人数には入ったままです。だから総額は5,460万円のまま変わりません。
家族の話し合いでは、こんなやりとりになることもあります。
「孫に何も渡さないなら、養子にしなくても同じでは?」<br>「いえ、人数に数える分だけ総額が下がるので、子2人だけより税金は少ないんです」
ただ、孫に財産を残したくて養子にしたのなら、税額だけで分け方を決めることはありません。孫に渡った分は、子の代での相続を挟まずに次の世代へ移ります。その点も含めて家族で考えてみてください。
- 孫養子へ生前贈与をしていないか(相続で財産を受け取ると、亡くなる前7年以内の贈与が加算される対象になる)
- 生命保険金の非課税枠が500万円×3人で1,500万円になっているか
- 孫を2人以上養子にしていても、基礎控除に数えるのは1人まで
- 孫養子が未成年なら、親と同時に相続人になる場面で手続きが要らないか
2024年1月1日以降の贈与は加算期間が最長7年に延びています。孫は相続人でなければ原則対象外ですが、養子として財産を受け取ると対象に入ります。
計算の手順は家族構成と財産を入れて相続税を自分で計算する方法に、孫養子がいない場合は子2人で遺産3億円を相続するケースにまとめています。
3億円規模では、土地の評価や生前贈与の加算で数百万円単位の差が出ます。孫養子への贈与歴がある場合や、分け方ごとの税額を比べたい場合は、税理士に一度計算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫を2人養子にすれば、3億円の相続税はさらに下がりますか?
実子がいる場合、基礎控除に数える養子は1人までです。孫養子が2人でも、子2人と合わせて3人として計算します。
孫養子が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数には相続放棄した人も数えます。ただし放棄すると孫養子は財産を受け取れなくなります。
孫養子でも2割加算にならない場合はありますか?
子が先に亡くなっていて、その子に代わって相続する孫(代襲相続人)なら、2割加算の対象外です。
まとめ
- 子2人と孫養子1人で遺産3億円なら、基礎控除4,800万円・相続税の総額5,460万円
- 孫養子の分は2割加算され、法定相続分どおりなら納付合計は5,824万円
- 子2人だけの6,920万円より1,096万円少ない
- 孫養子の取り分を減らすと2割加算の分だけ合計が下がる
- 孫養子は生前贈与加算の対象になる点に注意