当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦で、夫の両親もすでに亡くなっている。そんな時に夫が亡くなると、相続人は妻と夫の兄弟姉妹です。「夫のきょうだいにも財産が行くの?税金は?」と戸惑いますよね。
結論から言うと、夫の兄弟が2人で法定相続分どおりに分けた場合、妻は0円、兄弟が18万円ずつ納めます。この記事では兄弟の人数別の税額と、遺言があるかどうかで変わる所を見ていきます。
妻と夫の兄弟で6,000万円を分けたら税金は?
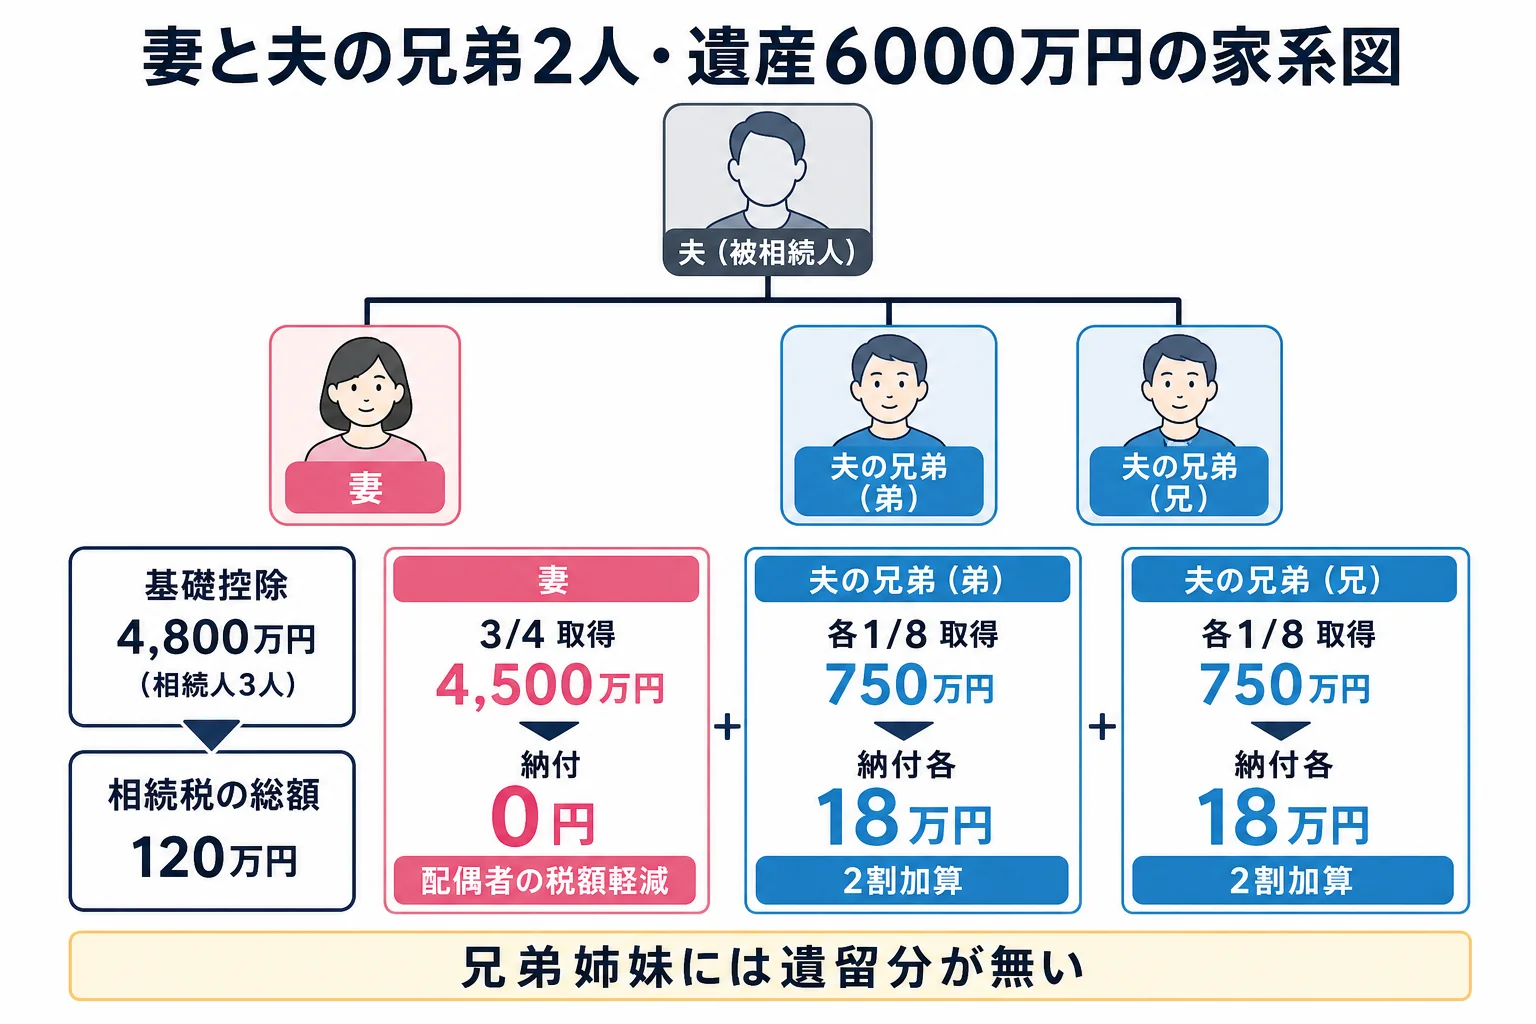
夫の兄弟姉妹が2人なら相続人は3人で、基礎控除は4,800万円。相続税の総額は120万円です。法定相続分(妻3/4・兄弟各1/8)どおりなら、妻は配偶者の税額軽減で0円、兄弟は2割加算がついて各18万円を納めます。
兄弟姉妹が相続人になるのは、子ども(孫)も親(祖父母)もいない場合です。
『夫のきょうだいとは普段あまり付き合いがないのに…』という方も多いはずです。実は、このケースは税金より先に「話し合いをどうするか」が悩みどころになりやすいんです。
兄弟姉妹は配偶者・子・親以外の相続人なので、受け取った分の相続税が2割増しになります。
兄弟の人数で税額はこう変わる
6,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」として計算しています。法定相続分どおりに分けた場合です。
| 手順 | 兄弟1人 | 兄弟2人 | 兄弟3人 |
|---|---|---|---|
| 基礎控除 | 4,200万円 | 4,800万円 | 5,400万円 |
| 課税遺産総額 | 1,800万円 | 1,200万円 | 600万円 |
| 妻の法定相続分(3/4)の税額 | 1,350万円 × 15% − 50万円 = 152万5,000円 | 900万円 × 10% = 90万円 | 450万円 × 10% = 45万円 |
| 兄弟1人の法定相続分の税額 | 450万円 × 10% = 45万円 | 150万円 × 10% = 15万円 | 50万円 × 10% = 5万円 |
| 相続税の総額 | 197万5,000円 | 120万円 | 60万円 |
| 妻の納付額 | 0円 | 0円 | 0円 |
| 兄弟1人の納付額(2割加算後) | 59万2,500円 | 18万円 | 6万円 |
| 納付額の合計 | 59万2,500円 | 36万円 | 18万円 |
『きょうだいが多いほど税金も増えそう』と思いがちですが、逆なんです。兄弟が多いほど基礎控除が大きくなり、合計の納付額は下がります。
兄弟2人のケースなら、相続税の総額120万円のうち兄弟1人の取り分1/8にあたる15万円が本来の税額です。これに2割加算がついて18万円になります。
兄弟姉妹がすでに亡くなっている場合は、その子ども(甥・姪)が代わりに相続人になります。甥・姪も2割加算の対象です。
遺言で妻に全部渡すとどうなる?
このケースで特に知っておきたいのが、兄弟姉妹には遺留分が無いことです。
| ケース(兄弟2人) | 妻の取得 | 兄弟の取得 | 納付額の合計 | ポイント |
|---|---|---|---|---|
| 遺言なし・法定相続分どおり | 4,500万円 | 各750万円 | 36万円 | 兄弟2人との遺産分割協議が必要 |
| 遺言なし・話し合いで妻が全部 | 6,000万円 | 0円 | 0円 | 兄弟全員の合意が必要。申告は必要 |
| 遺言で妻に全部 | 6,000万円 | 0円 | 0円 | 兄弟に遺留分が無いので請求されない。申告は必要 |
遺言が無いと、妻は夫の兄弟全員と遺産分割の話し合いをすることになります。
例えばこんな会話です。
「兄の家なんだから、私たちにも少しは権利があるよね」
「法律上はそうですが、住まいは私が続けて使いたいんです」
遺言で「全財産を妻に」と書いておけば、兄弟姉妹は遺留分を請求できません。妻が1人で手続きを進められるのは大きな違いなんです。
ただ、これは夫が亡くなる前に準備しておく話です。すでに相続が始まっていて遺言が無い場合は、兄弟との話し合いで決めることになります。
もう1つ、妻が受け取った財産は、将来妻が亡くなった時に妻の側の相続人へ渡ります。夫の兄弟に戻るわけではない点も、話し合いで気にされやすいところです。
妻が0円でも申告が必要な理由
妻が全部受け取って納付額が0円でも、配偶者の税額軽減は申告して初めて使えます。期限は亡くなった日の翌日から10か月以内です。
『税金がかからないなら届け出も要らないのでは?』と思いがちですが、ここは注意しておきましょう。課税価格の合計が基礎控除を超えているので、申告書の提出は必要です。
自宅の土地を妻が相続するなら、小規模宅地等の特例で330㎡まで評価額を80%減らせる可能性もあります。使えるかどうかは税理士に確認を。
生命保険金の非課税枠は「500万円 × 法定相続人の数」です。兄弟2人なら1,500万円まで。例えば6,000万円のうち1,000万円が妻受取の生命保険金なら、課税価格は5,000万円になり、法定相続分どおりでも兄弟の納付は各3万円まで下がります。
夫の兄弟との話し合いは、戸籍の取り寄せだけでも手間がかかります。兄弟が遠方にいる、甥や姪まで相続人に入っている、という場合は、税理士に申告と書類の取りまとめを頼むと負担が減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
親が健在な場合は配偶者と親で6,000万円を相続するケース、配偶者がいない場合は兄弟姉妹2人で6,000万円を相続するケースと比べてみてください。
よくある質問
子どもがいない夫婦なら、妻が全部相続できるのではないですか?
遺言が無い場合、夫の親が健在なら親が、親がいなければ夫の兄弟姉妹が妻と一緒に相続人になります。妻が全部受け取るには、相続人全員の合意か遺言が必要です。
夫の兄弟が受け取った分の相続税は誰が払いますか?
受け取った兄弟本人が納めます。兄弟は2割加算の対象なので、本来の税額の1.2倍になります。
夫の兄弟がすでに亡くなっている場合はどうなりますか?
その子ども(甥・姪)が代わりに相続人になります。甥・姪の子は代わりに相続しません。甥・姪も2割加算の対象です。
まとめ
- 夫の兄弟2人と妻なら基礎控除は4,800万円。相続税の総額は120万円
- 法定相続分どおりなら妻0円、兄弟は2割加算で各18万円
- 兄弟が1人なら59万2,500円、3人なら1人6万円と人数で変わる
- 兄弟姉妹には遺留分が無く、遺言で妻に全部渡すことができる
家族構成を変えて試算したい方は相続税の計算を自分でやる手順も参考にしてみてください。