当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄(または姉・弟・妹)が亡くなり、両親もすでにいない。残された兄弟姉妹2人で遺産6,000万円を相続することになった。そんな時、相続税がいくらになるか気になりますよね。
結論から言うと、2人で均等に分けると1人108万円、合計216万円です。この記事では、なぜこの金額になるのかと、負担が変わるケースを見ていきます。
兄弟姉妹2人で6,000万円なら1人いくら?
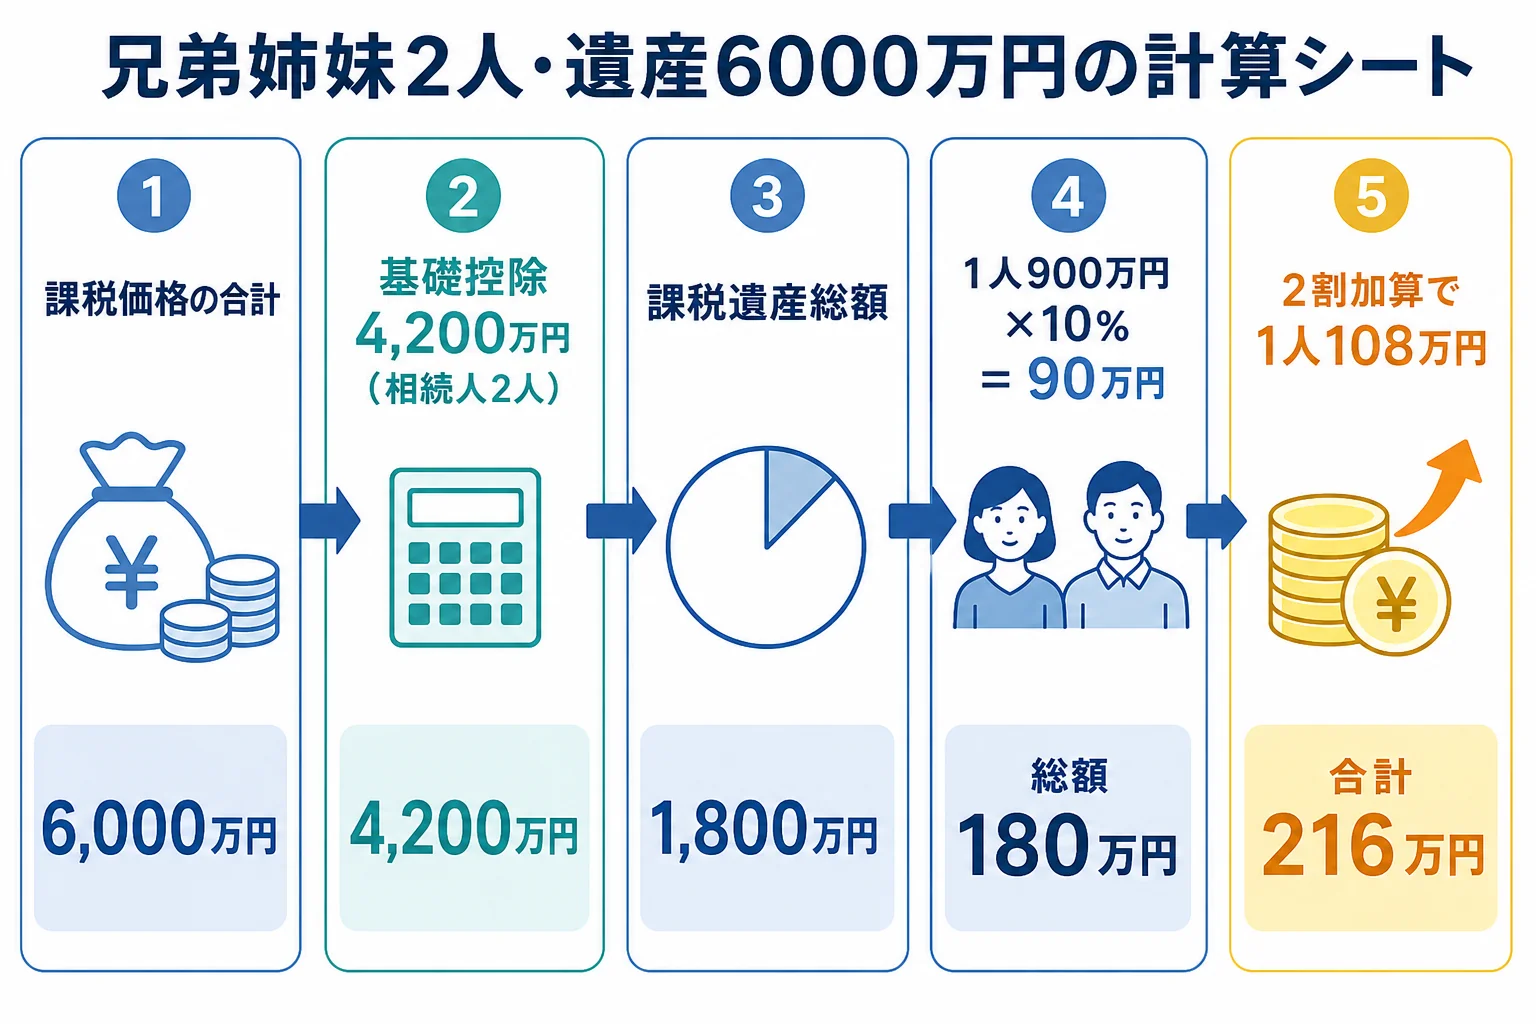
相続人が2人なので基礎控除は4,200万円。6,000万円から引いた1,800万円が課税され、相続税の総額は180万円です。兄弟姉妹は2割加算の対象なので、3,000万円ずつ分けると1人90万円が108万円になり、合計216万円を納めます。
兄弟姉妹が相続人になるのは、亡くなった人に配偶者も子どもも親(祖父母)もいない場合や、子も親もいない人の配偶者と一緒に相続する場合です。この記事は配偶者もいない、兄弟姉妹だけのケースです。
『親から相続した時より税金が高い気がする…』という方も多いはずです。実はその感覚は当たっています。
同じ6,000万円を子ども2人で相続すれば合計180万円ですが、兄弟姉妹2人だと2割加算で216万円。36万円の差が出るんです。
216万円になる計算の流れ
6,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」として計算しています。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産 − 債務・葬式費用など | 6,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 2人 | 4,200万円 |
| 3. 課税遺産総額 | 6,000万円 − 4,200万円 | 1,800万円 |
| 4. 1人の法定相続分 | 1,800万円 × 1/2 = 900万円 × 10% | 90万円 |
| 5. 相続税の総額 | 90万円 × 2人 | 180万円 |
| 6. 各人の税額 | 総額を取得割合で分ける(均等なら各90万円) | 各90万円 |
| 7. 2割加算 | 90万円 × 1.2 | 各108万円(合計216万円) |
手順5までは、子どもが相続する場合と全く同じです。違いは最後の手順7だけなんです。
配偶者・子・親以外の人が財産を受け取ると、相続税が2割増しになります。兄弟姉妹はここに入るので、どう分けてもこの加算は外れません。
分け方や甥・姪の代襲で負担はどう変わる?
同じ6,000万円でも、分け方や相続人の顔ぶれで1人あたりの負担が変わります。
| ケース | 相続人と取得額 | 各人の納付額 | 合計 |
|---|---|---|---|
| 2人で均等に分ける | 各3,000万円 | 各108万円 | 216万円 |
| 1人が実家を継いで多めに取得 | 4,000万円・2,000万円 | 144万円・72万円 | 216万円 |
| 1人が相続放棄 | 0円・6,000万円 | 0円・216万円 | 216万円 |
| 兄弟の1人がすでに亡くなり、その子2人(甥・姪)が代襲 | 兄弟3,000万円・甥姪各1,500万円 | 72万円・各36万円 | 144万円 |
『1人が放棄すれば税金も減るのでは?』と思うかもしれません。ただ、放棄しても基礎控除の人数は2人のままなので、合計216万円は変わりません。
一方、亡くなった兄弟の子ども(甥・姪)が代わりに相続する場合は、相続人が3人に増えて基礎控除が4,800万円になります。合計は144万円まで下がりますが、甥・姪も2割加算の対象です。
例えばこんな会話になることがあります。
「実家は私が住むから、預金はあなたが多めにもらって」
「それなら税金も、受け取った割合で払えば公平だね」
税額は取得割合どおりに分かれるので、分け方を決める時に「誰がいくら払うか」まで一緒に確認しておきましょう。
節税の余地はどこにある?
2割加算は外せませんが、課税価格そのものを下げる手はあります。
| ケース | 課税価格の合計 | 相続税(合計) | 注意 |
|---|---|---|---|
| 特例なし | 6,000万円 | 216万円 | 2割加算込み |
| 6,000万円のうち1,000万円が兄弟受取の生命保険金 | 5,000万円 | 96万円(各48万円) | 非課税枠は500万円 × 2人 |
| 借入金や未払いの税金、葬式費用がある | その分だけ下がる | 下がる | 香典返し・四十九日の費用は引けない |
生命保険金の非課税枠は、相続人が受け取った分だけに使えます。兄弟姉妹が受取人になっていれば、2人で1,000万円まで非課税です。
亡くなった人が払うはずだった税金や借入金、葬式費用は財産から差し引けます。『細かい領収書まで要るの?』と思うかもしれませんが、集めておくと税額が下がることもあるんです。
自宅の土地については、小規模宅地等の特例の要件(同居していた親族か、持ち家の無い親族か等)を満たすかが分かれ目になります。兄弟姉妹の相続では当てはまらないことも多いので、税理士に確認を。
期限は亡くなった日の翌日から10か月以内です。独身のきょうだいの相続は、財産の全体像を探すところから始まることも多く、時間が足りなくなりがちです。
通帳や不動産の書類がどこにあるか分からない、甥・姪まで相続人に入っている、という場合は、早めに税理士へ相談しておくと期限内に申告しやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
配偶者がいる場合は配偶者と兄弟姉妹で6,000万円を相続するケース、子どもが相続する場合は子3人で6,000万円を相続するケースと比べてみてください。
よくある質問
兄弟姉妹2人で6,000万円を相続すると、相続税はいくらですか?
特例などを使わない場合、相続税の総額は180万円で、2割加算により納付額は合計216万円です。均等に分ければ1人108万円になります。
兄弟姉妹の相続で2割加算をなくす方法はありますか?
兄弟姉妹が財産を受け取る限り、2割加算はかかります。課税価格を下げる生命保険金の非課税枠や債務・葬式費用の控除を使って、元の税額を小さくするのが現実的です。
異母(異父)兄弟がいる場合、取り分は同じですか?
父母の片方だけが同じ兄弟姉妹(半血)の法定相続分は、父母とも同じ兄弟姉妹の1/2になります。基礎控除の人数には同じように1人として数えます。
まとめ
- 兄弟姉妹2人なら基礎控除は4,200万円。相続税の総額は180万円
- 2割加算で納付は合計216万円。均等なら1人108万円
- 放棄しても合計は変わらず、甥・姪が代襲すると基礎控除が増えて合計144万円に
- 生命保険金の非課税枠(2人で1,000万円)や債務控除で元の税額を下げられる
人数ごとの基礎控除は相続人1人〜5人の基礎控除の早見表、自分で試算する手順は相続税の計算を自分でやる手順で確認できます。