当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父も母も亡くなり、きょうだい3人で実家や預金を引き継ぐことになった。遺産が7,000万円ほどあると「3人で分けても税金はかかるの?」と気になりますよね。
結論から言うと、かかります。ただ、1人あたりの負担は思ったより軽いはずです。均等に分けた場合の金額と、分け方を変えた場合の違いをこの記事で確かめていきましょう。
子ども3人で7,000万円を分けたら相続税はいくら?
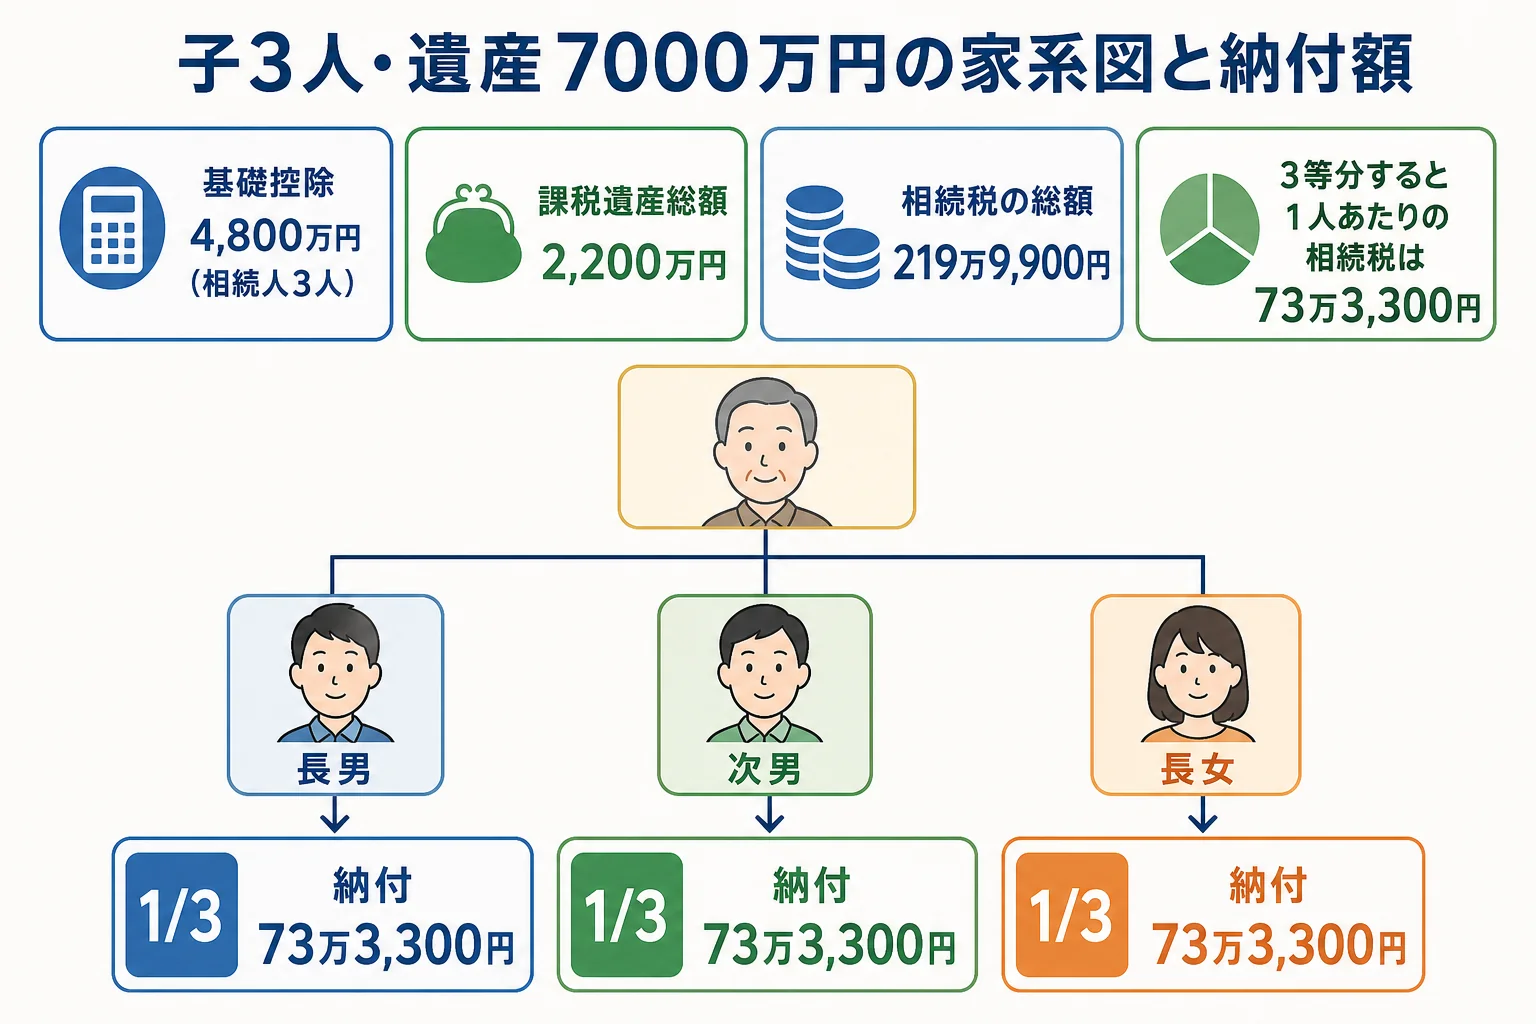
相続人は子3人なので基礎控除は4,800万円。課税遺産総額は2,200万円で、相続税の総額は219万9,900円です。3等分すれば1人あたりの納付額は73万3,300円になります。
ここでの7,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」として計算しています。
『7,000万円もあるのに、1人73万円ほどで済むの?』と意外に感じる方も多いはずです。実は、相続人が3人いると基礎控除が大きくなり、税率も最も低い10%の段で収まるんです。
子は一親等の血族なので、2割加算もかかりません。
計算の流れを順番に見てみます
子が2人だった場合と並べると、人数の差がよく分かります。
| 手順 | 子3人 | (参考)子2人 |
|---|---|---|
| 1. 課税価格の合計 | 7,000万円 | 7,000万円 |
| 2. 基礎控除 | 3,000万円 + 600万円 × 3人 = 4,800万円 | 3,000万円 + 600万円 × 2人 = 4,200万円 |
| 3. 課税遺産総額 | 2,200万円 | 2,800万円 |
| 4. 1人あたりの法定相続分 | 733万3,333円(1/3) | 1,400万円(1/2) |
| 5. 1人あたりの税額(速算表) | 733万3,000円 × 10% = 73万3,300円 | 1,400万円 × 15% − 50万円 = 160万円 |
| 6. 相続税の総額 | 219万9,900円 | 320万円 |
| 7. 1人あたりの納付額 | 73万3,300円 | 160万円 |
手順5では、千円未満を切り捨ててから税率をかけます。子3人だと1人分が1,000万円以下に収まるので、税率は10%だけ。2人だと15%の段に入るため、総額で100万円ほど差が出るんです。
長男が多めに取ったら?分け方で比べてみます
実家を長男が継ぐなど、均等に分けられないことはよくありますよね。
相続税の総額は、誰がどれだけ取っても変わりません。総額を実際に受け取った割合で分けるだけです。
| ケース | 取得額 | 納付額 | 理由・注意 |
|---|---|---|---|
| 3等分 | 各2,333万3,333円 | 各73万3,300円 | 合計219万9,900円 |
| 長男が半分・残り2人が1/4ずつ | 長男3,500万円・他は各1,750万円 | 長男109万9,900円・他は各54万9,900円 | 合計219万9,700円(100円未満切捨ての差) |
| 生命保険金1,500万円を含む場合 | 課税価格5,500万円 | 3等分なら各23万3,300円 | 非課税枠は500万円 × 3人 = 1,500万円 |
多く取った人が多く払う、というシンプルな仕組みです。『自分だけ税金が重い』と感じたら、取得額に比例しているかを見てみてください。
例えば、こんな会話になることもあります。
「実家は兄さんが住むなら、その分は兄さんの相続税だよね」
「そうなるね。ただ代わりに預金を少なめにしてもらえると助かる」
親の一方が先に亡くなっていた場合と比べると
今回のケースは、父と母のどちらかが先に亡くなった後の「二次相続」であることが多いですよね。一次相続の分け方で、トータルの税額は大きく変わります。
下の表は、父の遺産7,000万円を「母と子3人」で相続し、その後に母が亡くなった場合の比較です。母自身の財産や、母が亡くなるまでの増減は考えない単純な計算です。
| ケース | 一次相続(父から) | 二次相続(母から) | 合計 |
|---|---|---|---|
| 母が法定相続分(1/2)を取得 | 子3人で79万9,800円(母は0円) | 母の遺産3,500万円は基礎控除4,800万円以下で0円 | 79万9,800円 |
| 母が全部取得 | 0円(配偶者の税額軽減) | 母の遺産7,000万円で219万9,900円 | 219万9,900円 |
一次相続で母が全部受け取ると、その時は0円です。ただ、二次相続では配偶者の税額軽減が使えないため、税額がまとめて子にかかってきます。
ここが大事なところです。すでに一次相続を終えている方は、今回の金額が「母が多めに取った結果」かもしれません。これから一次相続を迎える方は、二次相続まで通して考えてみてください。
詳しい計算の手順は相続税の計算シミュレーションを自分でやる手順、母も相続人になる場合は配偶者と子3人で7,000万円を相続するケースで確かめられます。
子3人の相続で気をつけたいこと
申告と納付の期限は、亡くなった日の翌日から10か月以内です。3人とも同じ申告書に連名で出すのが一般的なので、誰か1人が書類集めを抱えこまない工夫も要ります。
実家の土地がある場合は、小規模宅地等の特例で330㎡まで評価額を80%減らせる可能性があります。ただ、子が相続する時は、同居していたか、持ち家のない別居の子かといった要件があります。要件を満たすかは税理士に確認を。
特例を使って税額が0円になっても、申告は必要です。
『実家は誰も住まないから3人の共有で』という話もよく出ます。ただ、共有にすると売る時も貸す時も3人の合意が要ります。
きょうだいが遠方に住んでいる、実家の土地の評価が分からない、分け方で意見が割れそう。こんなケースなら、税理士に計算と書類をまとめて頼むと話が進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子3人のうち1人が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数には放棄した人も数えるので、4,800万円のままです。
遺産が7,000万円でも相続税が0円になることはありますか?
生命保険金の非課税枠や小規模宅地等の特例で課税価格が4,800万円以下になれば、相続税はかかりません。特例を使う場合は申告が要ります。
3人の納付額を1人がまとめて払ってもいいですか?
相続税は取得した人ごとに納める税金です。他の人の分を肩代わりすると、その分が贈与と見られることがあるので注意してください。
まとめ
- 子3人で遺産7,000万円なら基礎控除は4,800万円、相続税の総額は219万9,900円
- 3等分なら1人73万3,300円。子2人の場合(1人160万円)より負担は軽い
- 総額は分け方で変わらず、取得額に比例して各人の納付額が決まる
- 一次相続で親が全部取ると、二次相続で子の負担が大きくなりやすい
基礎控除の人数別の目安は相続人1人〜5人の基礎控除の早見表にまとめています。