当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産が9000万円ほどあって、孫を養子にしている。そんなご家庭だと『孫養子は税金が増えるって聞いたけど、結局いくらなの?』と気になりますよね。
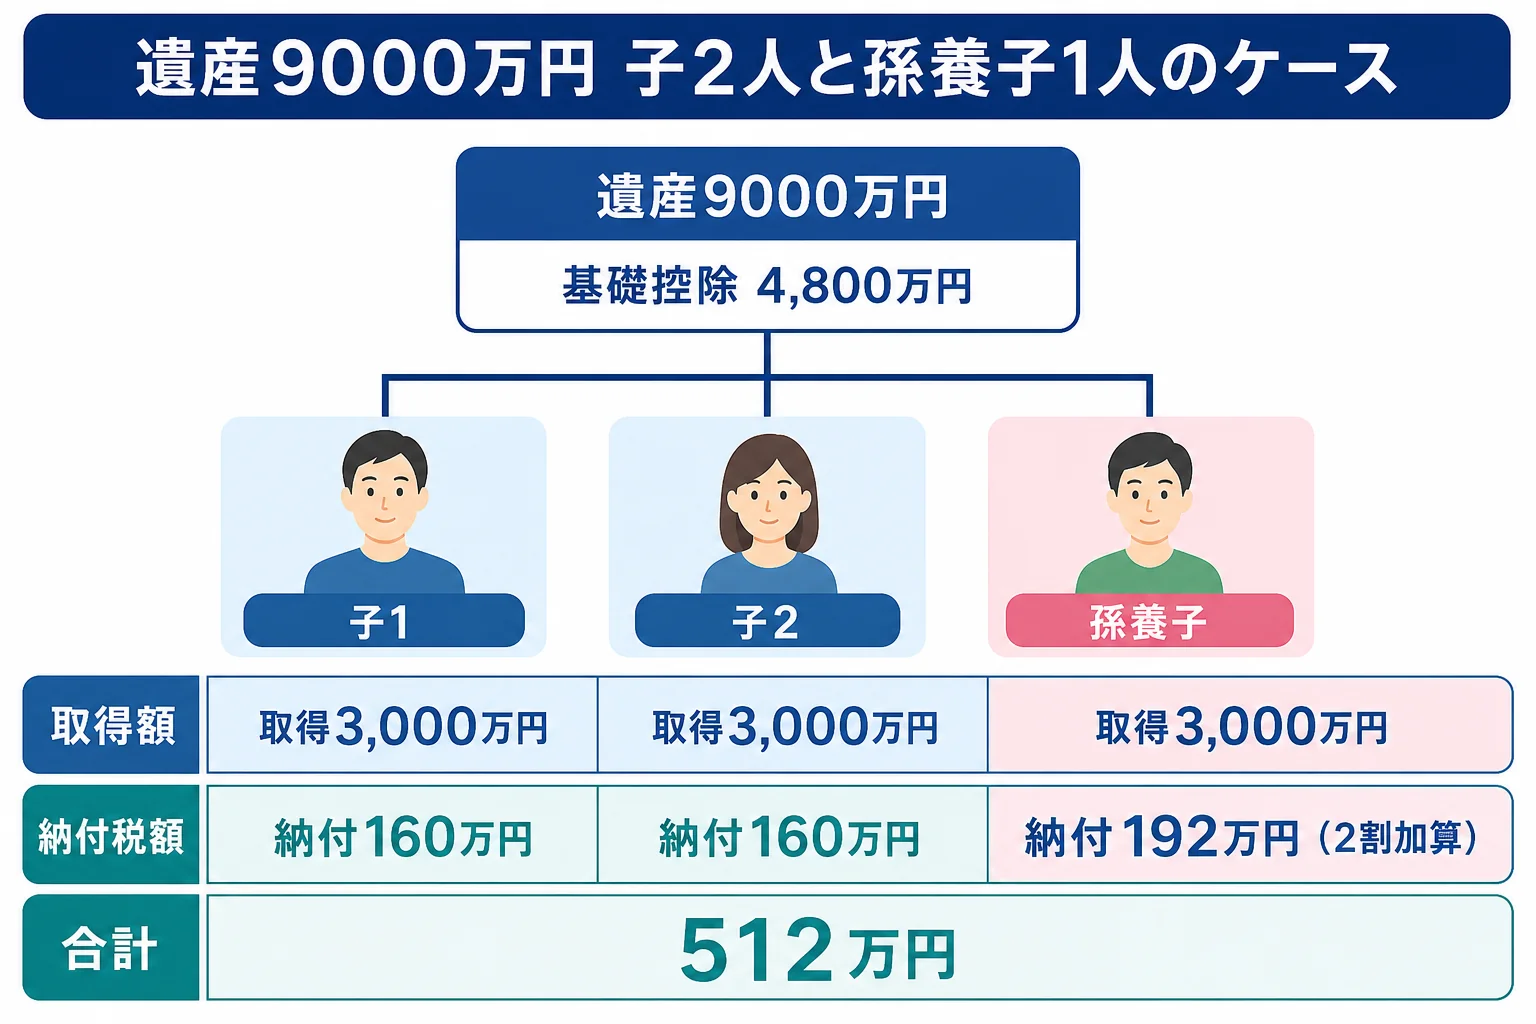
結論から言うと、子2人と孫養子1人が3,000万円ずつ受け取る場合、3人の納付税額は合わせて512万円です。この記事を読むと、計算の中身と、孫の取り分を変えた時に税額がどう動くかが分かります。
子2人と孫養子1人で9000万円を分けたら、税金はいくら?
法定相続人は3人で、基礎控除は4,800万円です。法定相続分どおり3,000万円ずつ分けると、子は各160万円、孫養子は2割加算で192万円。合計512万円になります。
ここでの前提は、配偶者がすでに亡くなっていて、子2人と、養子縁組をした孫1人が相続するケースです。財産から借入金や葬式費用を引いた「課税価格」が9,000万円だとして計算します。
大事なのは、孫養子も「子」として数えることです。だから相続人は3人になり、取り分も3分の1ずつになるんです。
| 計算の段階 | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 9,000万円 | 借入金・葬式費用などを引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円+600万円×3人 |
| 課税遺産総額 | 4,200万円 | 9,000万円−4,800万円 |
| 子1の法定相続分の税額 | 160万円 | 1,400万円×15%−50万円 |
| 子2の法定相続分の税額 | 160万円 | 1,400万円×15%−50万円 |
| 孫養子の法定相続分の税額 | 160万円 | 1,400万円×15%−50万円 |
| 相続税の総額 | 480万円 | 3人分の合計 |
| 各人の納付額 | 子は各160万円、孫養子は192万円 | 孫養子だけ2割加算 |
| 納付税額の合計 | 512万円 | 総額480万円+加算分32万円 |
基礎控除の数え方は、家族の人数ごとに相続人1人〜5人の基礎控除の早見表でも確認できます。
孫養子だけ2割多く払うのはなぜ?
実は、孫養子は相続税の「2割加算」の対象なんです。配偶者と、子・父母などの一親等の血族以外が財産を受け取ると、税額が2割増しになります。
『養子なら実の子と同じ扱いじゃないの?』と思いますよね。民法の相続分は実子と同じです。ただ、相続税の2割加算では、孫養子は対象に残る決まりになっています。
ここで注意したいのが、同じ孫でも立場によって扱いが変わる点です。
| 孫の立場 | 2割加算 | 理由・注意 |
|---|---|---|
| 養子縁組をした孫(その親が健在) | あり | 孫養子は加算の対象 |
| 代襲相続人の孫(その親が先に死亡) | なし | 親に代わって相続するため |
| 養子でない孫が遺言で受け取る | あり | 相続人ではないので基礎控除の人数にも入らない |
例えば、長男がすでに亡くなっていて、その子(孫)を養子にしていた場合は代襲相続人にもあたります。この場合は2割加算されません。どちらに当たるかは戸籍で確かめておきましょう。
養子にしなかった場合や、孫の取り分を変えた場合と比べると?
同じ9,000万円でも、孫を養子にしているか、孫がどれだけ受け取るかで税額が変わります。それぞれ計算した結果を並べてみます。
| ケース | 基礎控除 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|
| 子2人だけ(養子なし) | 4,200万円 | 620万円 | 子は各310万円 |
| 子2人+孫養子(3,000万円ずつ) | 4,800万円 | 512万円 | 孫養子は192万円(2割加算) |
| 子2人+孫養子(孫は1,800万円) | 4,800万円 | 499万2,000円 | 子は各192万円、孫養子は115万2,000円 |
| 子2人+孫養子(孫は受け取らない) | 4,800万円 | 480万円 | 子は各240万円、孫養子は0円 |
養子がいると基礎控除が600万円増えます。さらに1人あたりの取り分が小さくなるので、低い税率で計算されるんです。そのため相続税の総額は620万円から480万円に下がります。
孫の取り分を増やすほど2割加算の分は増えます。それでも、このケースではどの分け方も養子なしの620万円を下回りました。
「孫を養子にしたら、かえって税金が増えるんじゃないの?」「加算はあるけど、総額で見るとこのケースでは減るんです」。こんなやりとりになることが多いはずです。
もう1つ、孫に直接渡した財産は、子が亡くなった時の相続財産には入りません。子の代の相続を1回飛ばせる、という見方もあります。
孫養子のケースで気をつけたいことは?
ただ、孫養子ならではの落とし穴もあります。次の点は先に確認しておきましょう。
- 実子がいる場合、基礎控除の人数に入る養子は1人まで
- 孫養子は相続人なので、亡くなる前の一定期間の贈与が相続財産に足し戻される(2031年1月以降の相続で7年)
- 孫が未成年なら未成年者控除(18歳−相続時の年齢)×10万円がある
- 申告と納税の期限は、亡くなった日の翌日から10か月以内
見落としやすいのが2つ目です。孫は普通なら生前贈与加算の対象外ですが、養子になって財産を相続すると対象に入ります。『毎年110万円ずつ孫に渡していたけど大丈夫?』という方は、贈与の記録をそろえておくと安心です。
自宅の土地がある、生前贈与をしていた、孫が未成年で控除の計算が入る。こうしたケースは計算が一気に複雑になります。このあたりは専門家に任せると楽ですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの家族構成で試したい方は、家族構成と財産を入れて自分で計算する手順を見てみてください。養子がいない場合の詳しい内訳は子2人が9000万円を相続するケースにまとめています。
よくある質問
孫を2人養子にしたら、基礎控除はもっと増えますか?
実子がいる場合、基礎控除の人数に入る養子は1人までです。2人目を養子にしても、このケースの基礎控除は4,800万円のままです。
孫養子が何も受け取らなければ、2割加算はかかりませんか?
取得額が0円なら孫養子の税額も0円です。基礎控除の人数には入ったままなので、子2人の納付税額は合わせて480万円になります。
孫養子が相続放棄をしたら、基礎控除は減りますか?
相続放棄をした人も基礎控除の人数に数えるので減りません。ただし、放棄した人は生命保険金の非課税枠を使えなくなります。
まとめ
- 子2人と孫養子1人で9,000万円を均等に分けると、納付税額の合計は512万円
- 孫養子は2割加算の対象。代襲相続人の孫は対象外
- 養子なしの620万円より、このケースではどの分け方でも低くなる
- 孫養子は生前贈与加算の対象になる点に注意