当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄が亡くなり、両親もすでにいない。相続人は残された弟と妹の2人。こんなふうに、きょうだいの遺産を受け継ぐことになった方もいるはずです。
結論から言うと、遺産9,000万円を兄弟姉妹2人で半分ずつ相続すると、納付税額は1人372万円、合計744万円です。この記事では、その計算と、同じ9,000万円を子2人で相続する場合より重くなる理由が分かります。
兄弟姉妹2人で9000万円なら、1人いくら払う?
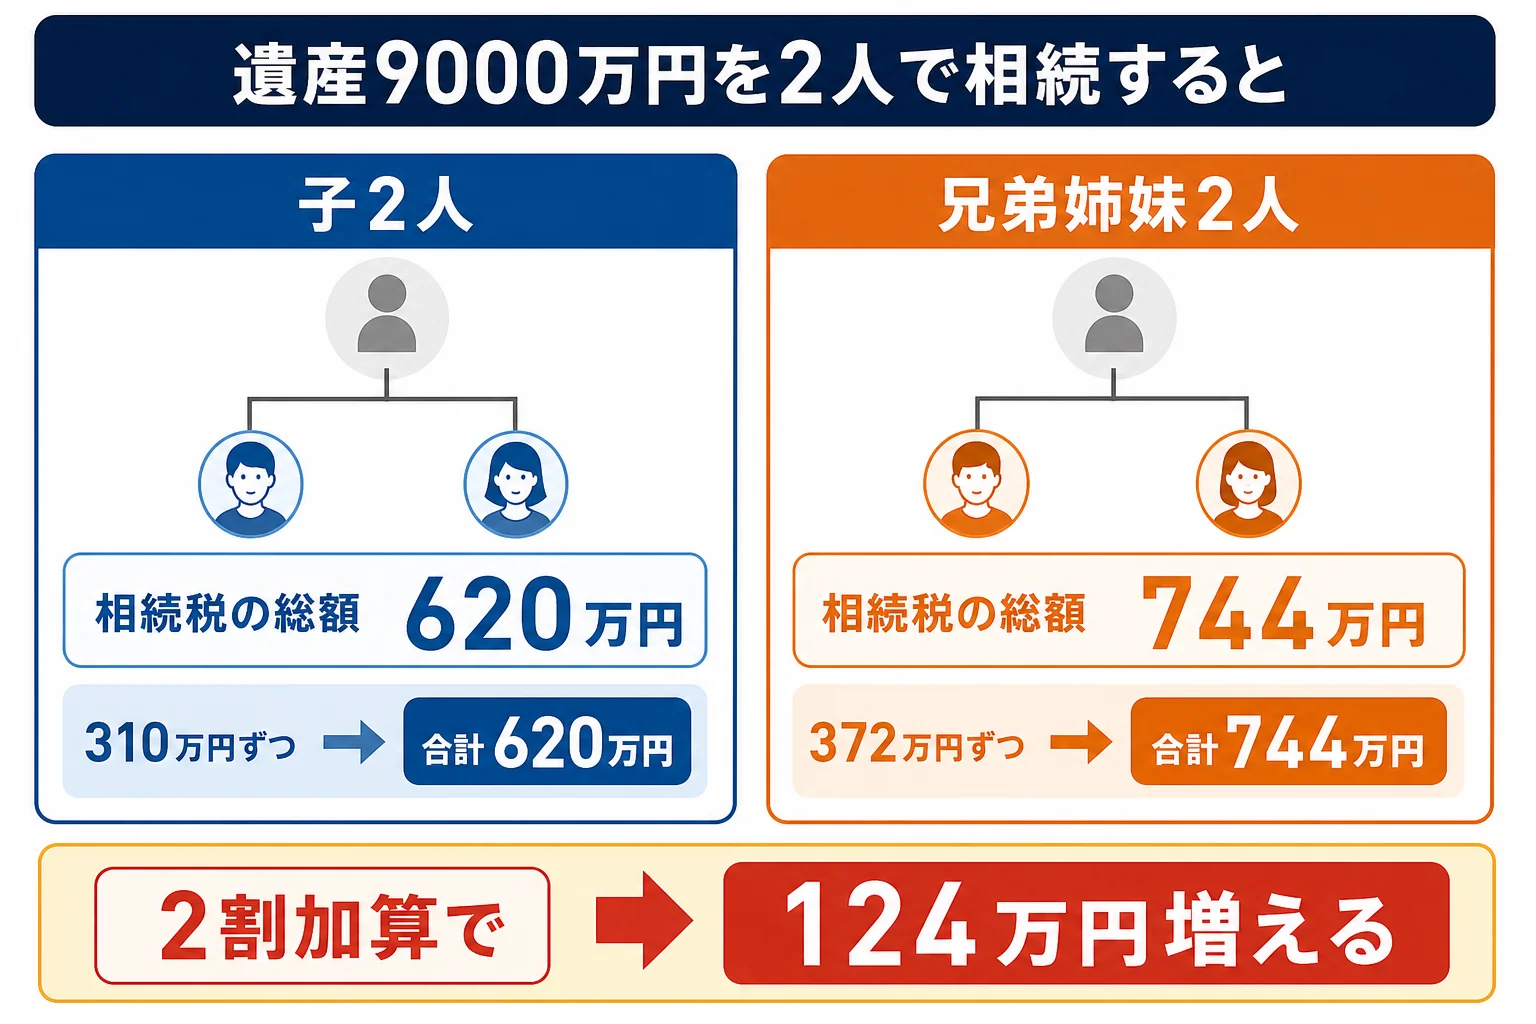
課税価格9,000万円を兄弟姉妹2人が2分の1ずつ相続すると、相続税の総額は620万円。兄弟姉妹は2割加算の対象なので1人372万円、合計744万円を納めます。
亡くなった人に配偶者・子・親がいない時、相続人になるのが兄弟姉妹です。2人なら法定相続分は2分の1ずつ。基礎控除は4,200万円です。
| 計算の段階 | 弟 | 妹 | 合計 |
|---|---|---|---|
| 取得する財産 | 4,500万円 | 4,500万円 | 9,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | ||
| 課税遺産総額 | 4,800万円 | ||
| 法定相続分で分けた額 | 2,400万円 | 2,400万円 | 4,800万円 |
| 速算表(15%・控除50万円) | 310万円 | 310万円 | 620万円 |
| 取得割合で按分 | 310万円 | 310万円 | 620万円 |
| 2割加算後の納付税額 | 372万円 | 372万円 | 744万円 |
最後の行がポイントです。兄弟姉妹は配偶者や一親等の血族(子・父母)にあたらないので、按分した税額が1.2倍になります。
子2人で相続する場合と比べて、どれだけ重い?
『同じ2人で9,000万円なのに、子どもの場合と何が違うの?』と思いますよね。
計算の途中までは、子2人の場合とまったく同じです。違うのは最後の2割加算だけなんです。
| 相続人 | 相続税の総額 | 1人あたり | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子2人 | 620万円 | 310万円 | 620万円 | 2割加算なし |
| 親2人 | 620万円 | 310万円 | 620万円 | 父母も2割加算なし |
| 兄弟姉妹2人 | 620万円 | 372万円 | 744万円 | 2割加算で124万円増える |
| 兄弟姉妹3人 | 480万円 | 192万円 | 576万円 | 基礎控除4,800万円・2割加算あり |
同じ2人でも、きょうだいだと124万円多くなります。子2人のケースは子2人が遺産9,000万円を相続するケースで内訳を見られます。
ちなみに、兄弟姉妹の誰かがすでに亡くなっていれば、その子(甥・姪)が代わりに相続人になります。甥姪も2割加算の対象です。
一方が多く取ると税額はどう分かれる?
例えば、亡くなった兄の家に妹が一緒に住んでいたケース。『家は妹が、残りを弟が』と、取り分が偏ることもありますよね。
| 分け方 | 弟の取得 | 妹の取得 | 弟の税額 | 妹の税額 | 合計 |
|---|---|---|---|---|---|
| 半分ずつ | 4,500万円 | 4,500万円 | 372万円 | 372万円 | 744万円 |
| 弟3分の1・妹3分の2 | 3,000万円 | 6,000万円 | 248万円 | 496万円 | 744万円 |
分け方を変えても、合計の744万円は変わりません。取り分に応じて、負担が移るだけです。
なお、兄弟姉妹には遺留分がありません。亡くなった人が「全部を妹に」と遺言を残していれば、弟は遺留分を請求できないんです。
保険金や同居の自宅で下がる余地は?
2割加算は避けられませんが、課税価格そのものを下げられる場面はあります。
兄弟姉妹も法定相続人なので、受け取った生命保険金には500万円×2人で1,000万円の非課税枠が使えます。
また、亡くなった人と同居していたきょうだいが自宅の土地を相続すると、小規模宅地等の特例で330㎡までの評価が80%下がる場合があります。
| ケース | 課税価格 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|
| 財産9,000万円をそのまま | 9,000万円 | 744万円 | 2割加算込み |
| うち保険金1,000万円 | 8,000万円 | 564万円 | 非課税枠1,000万円で保険金がまるごと非課税 |
| 同居のきょうだいが自宅の土地3,000万円に特例 | 6,600万円 | 312万円 | 土地評価が600万円に。申告が要る |
自宅の特例は、取得する人が同居していたかなど要件がいくつもあります。自分のケースで使えるかは、相続に詳しい税理士に確認してみてください。
亡くなった人の財産の中身をきょうだいがよく知らない、ということも多いですよね。通帳や保険証券を探すところから始まるケースもあります。計算の流れを自分で追ってみたい方は、自分で相続税を試算する手順も参考にしてみてください。
申告期限は、亡くなったことを知った日の翌日から10か月以内です。財産の全体がつかめない、自宅の特例が使えるか分からない、という場合は、早めに税理士に相談しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟姉妹2人で相続する場合、基礎控除はいくらですか?
基礎控除は相続人の人数で決まり、続柄では変わりません。兄弟姉妹2人なら3,000万円+600万円×2人で4,200万円です。
きょうだいの1人が相続放棄したら、2割加算はなくなりますか?
財産を取得したきょうだいには、引き続き2割加算がかかります。放棄しても基礎控除の人数は変わらず4,200万円のままです。
甥や姪が相続人になった場合も2割加算ですか?
はい。兄弟姉妹の代わりに相続する甥姪も2割加算の対象です。代襲は甥姪までで、甥姪の子は相続人になりません。
まとめ
- 遺産9,000万円を兄弟姉妹2人で相続すると、相続税の総額は620万円、2割加算込みの納付税額は合計744万円
- 同じ2人でも子2人なら620万円で、きょうだいの場合は124万円多い
- 分け方を変えても合計は同じ。兄弟姉妹には遺留分がない
- 保険金1,000万円は非課税枠に収まり564万円、同居のきょうだいが自宅の特例を使えれば312万円まで下がる