当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄が亡くなり、両親もすでにいない。相続人は自分と妹の2人だけ。財産が5億円もあると『2人でどれだけ税金を払うことになるの?』と身構えてしまいますよね。
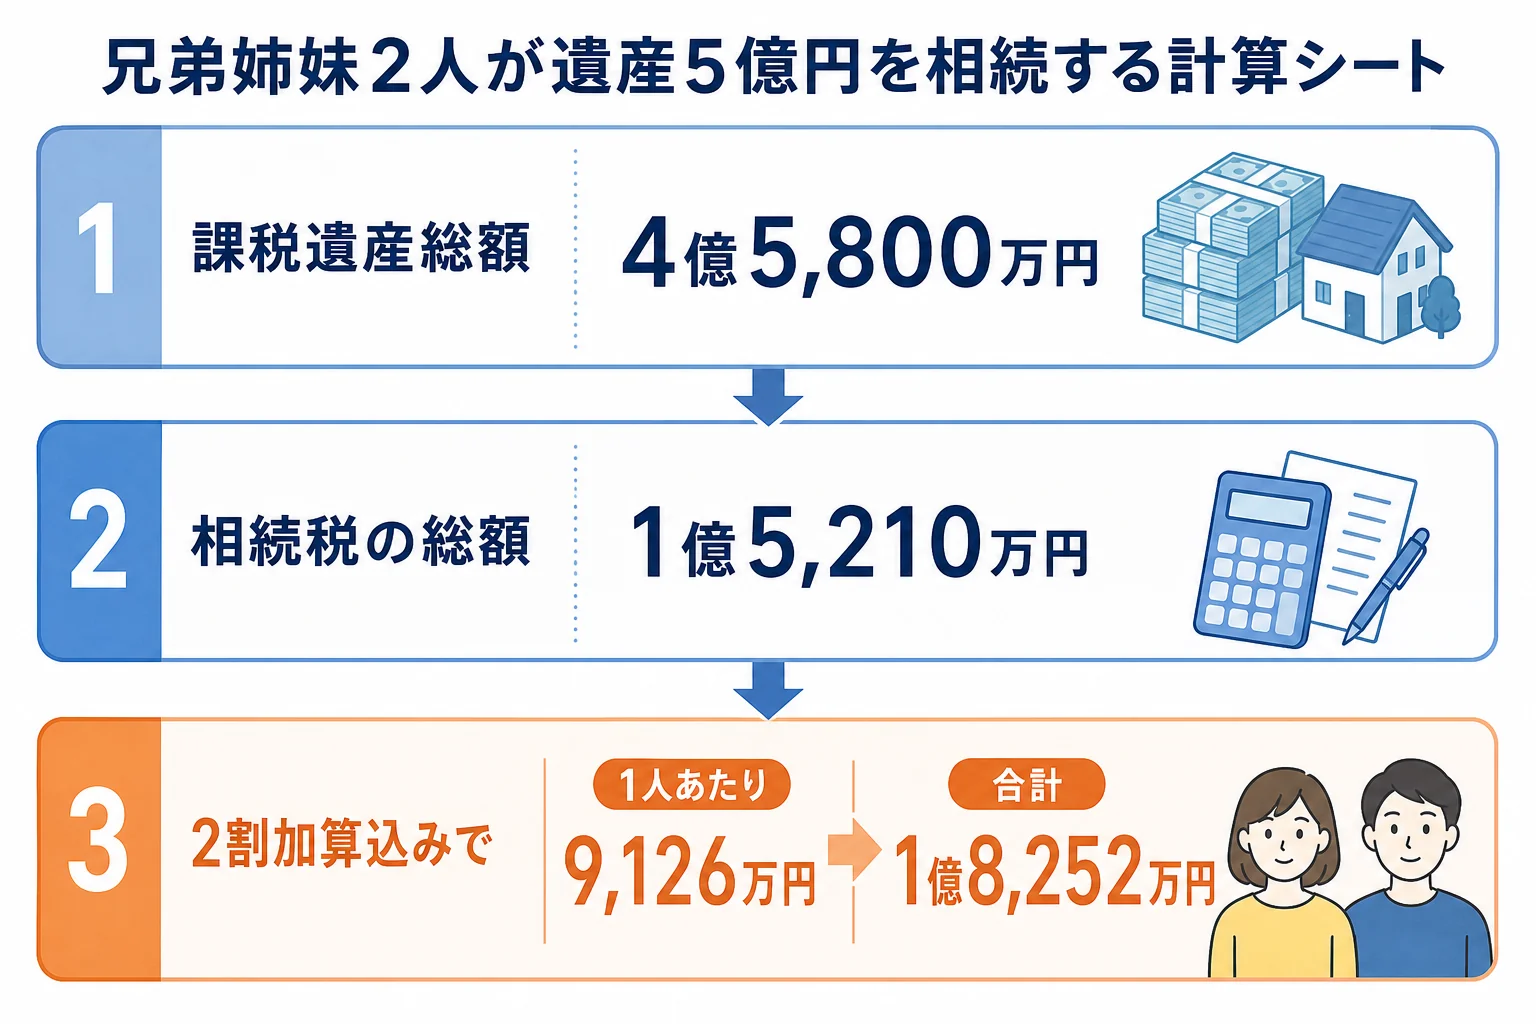
結論から言うと、兄弟姉妹2人で遺産5億円を半分ずつ相続すると、納付額は1人9,126万円、合計1億8,252万円です。相続税の総額より3,042万円多いのは、2割加算がかかるためです。
兄弟2人で遺産5億円なら相続税はいくら?
相続人が兄弟姉妹2人なら基礎控除は4,200万円、課税遺産総額は4億5,800万円です。相続税の総額は1億5,210万円。兄弟姉妹は2割加算の対象なので、半分ずつ取得すると1人9,126万円を納めます。
兄弟姉妹が相続人になるのは、配偶者も子も孫もおらず、親や祖父母も亡くなっている時です。2人なら法定相続分は2分の1ずつです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 5億円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 4億5,800万円 |
| 1人分の法定相続分(2分の1) | 2億2,900万円 |
| 1人分の税額(税率45%・控除額2,700万円) | 7,605万円 |
| 相続税の総額(2人分) | 1億5,210万円 |
| 各人の納付額(7,605万円に2割加算) | 9,126万円ずつ |
| 納付額の合計 | 1億8,252万円 |
もし同じ5億円を子2人で相続していたら、総額は同じ1億5,210万円で、2割加算がないのでそのまま納付額の合計になります。兄弟姉妹だと、この差の3,042万円がまるごと上乗せされるんです。
兄弟の取り分を変えたら、税金は減らせる?
『家を継ぐ方が多めに取れば、全体の税金は変わるのかな』と考える方もいるはずです。結論から言うと、2人とも2割加算の対象なので、分け方を変えても合計は同じです。
| 分け方 | 兄弟姉妹1 | 兄弟姉妹2 | 合計 |
|---|---|---|---|
| 半分ずつ(2億5,000万円ずつ) | 9,126万円 | 9,126万円 | 1億8,252万円 |
| 7対3(3億5,000万円と1億5,000万円) | 1億2,776万4,000円 | 5,475万6,000円 | 1億8,252万円 |
配偶者がいるケースなら、配偶者の取り分を増やして税額を抑える方法があります。兄弟姉妹だけのケースにはその道が無いので、課税価格そのものを正しく下げられるかが中心になります。
「土地は売って現金で分けようか」<br>「売るなら先に相続登記だね。申告の10か月の期限も意識しないと」
不動産を相続したら、知った日から3年以内に相続登記をする義務があります。相続財産を申告期限の翌日から3年以内に売れば、払った相続税の一部を売却の取得費に加える特例も使えます。
人数や遺産額が違うとどう変わる?
『うちは2人だから、この計算で決まりでしょ』と思いがちです。ただ、ここが大事なところです。兄弟姉妹の人数が1人違うだけで、基礎控除も税率の段も変わります。
| ケース | 基礎控除 | 相続税の総額 | 納付額の合計(2割加算込み) | 1人あたり |
|---|---|---|---|---|
| 兄弟姉妹1人 | 3,600万円 | 1億9,000万円 | 2億2,800万円 | 2億2,800万円 |
| 兄弟姉妹2人(このケース) | 4,200万円 | 1億5,210万円 | 1億8,252万円 | 9,126万円 |
| 兄弟姉妹3人 | 4,800万円 | 1億2,979万9,200円 | 1億5,575万8,800円 | 5,191万9,600円 |
先に亡くなった兄弟姉妹がいれば、その子(甥姪)が代わりに相続人になります。甥姪も2割加算の対象です。
財産の評価が変わった時も見ておきます。2人で半分ずつ取得した場合です。
| 課税価格の合計 | 課税遺産総額 | 相続税の総額 | 1人あたりの納付額 |
|---|---|---|---|
| 4億円 | 3億5,800万円 | 1億920万円 | 6,552万円 |
| 5億円 | 4億5,800万円 | 1億5,210万円 | 9,126万円 |
| 6億円 | 5億5,800万円 | 1億9,710万円 | 1億1,826万円 |
- 土地を路線価方式などで評価したか
- 同居していた兄弟が自宅の土地で小規模宅地等の特例を使えるか
- 生命保険金は500万円×2人で1,000万円まで非課税になるか
- 借入金や葬式費用を差し引いたか
- 異母・異父のきょうだい(半血)がいないか
半血のきょうだいの法定相続分は、両親が同じきょうだいの2分の1です。戸籍をたどって初めて分かることもあるので、早めに確かめておきましょう。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法で、配偶者がいた場合は配偶者と兄弟姉妹で5億円を相続するケースで確かめてみてください。
土地の評価や特例の判断で課税価格が動く場合や、甥姪を含めて相続人の確定に手間がかかる場合は、税理士にまとめて頼むと楽です。2割加算で税率が重いぶん、評価の見直しが効きやすいケースです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟の1人が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数は放棄した人も含めて数えるので、兄弟姉妹2人なら4,200万円のままです。
兄弟姉妹に遺留分はありますか?
ありません。亡くなった人が遺言で別の人に財産を渡していた場合、兄弟姉妹は取り分を請求できません。
納税資金が足りない時はどうすればいいですか?
相続税は原則として現金一括で納めますが、利子税がかかる延納や、延納でも難しい時の物納という制度があります。
まとめ
- 兄弟姉妹2人で遺産5億円なら、基礎控除4,200万円・課税遺産総額4億5,800万円
- 相続税の総額は1億5,210万円、2割加算で納付額は1人9,126万円
- 子2人のケースより納付額の合計が3,042万円多い
- 2人とも2割加算なので、分け方を変えても合計は変わらない
- 人数が1人違うだけで基礎控除と1人あたりの税額が大きく動く