当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産を書き出してみたら、『これって相続財産に入るの?』と手が止まるものが出てきますよね。保険金、退職金、子ども名義の預金、香典などです。
結論から言うと、迷いやすい財産は「亡くなった人のお金から出ているか」で判定できることが多いです。この記事では、よくあるケースごとに相続財産に入るかどうかを見ていきます。
迷いやすい財産、入る?入らない?
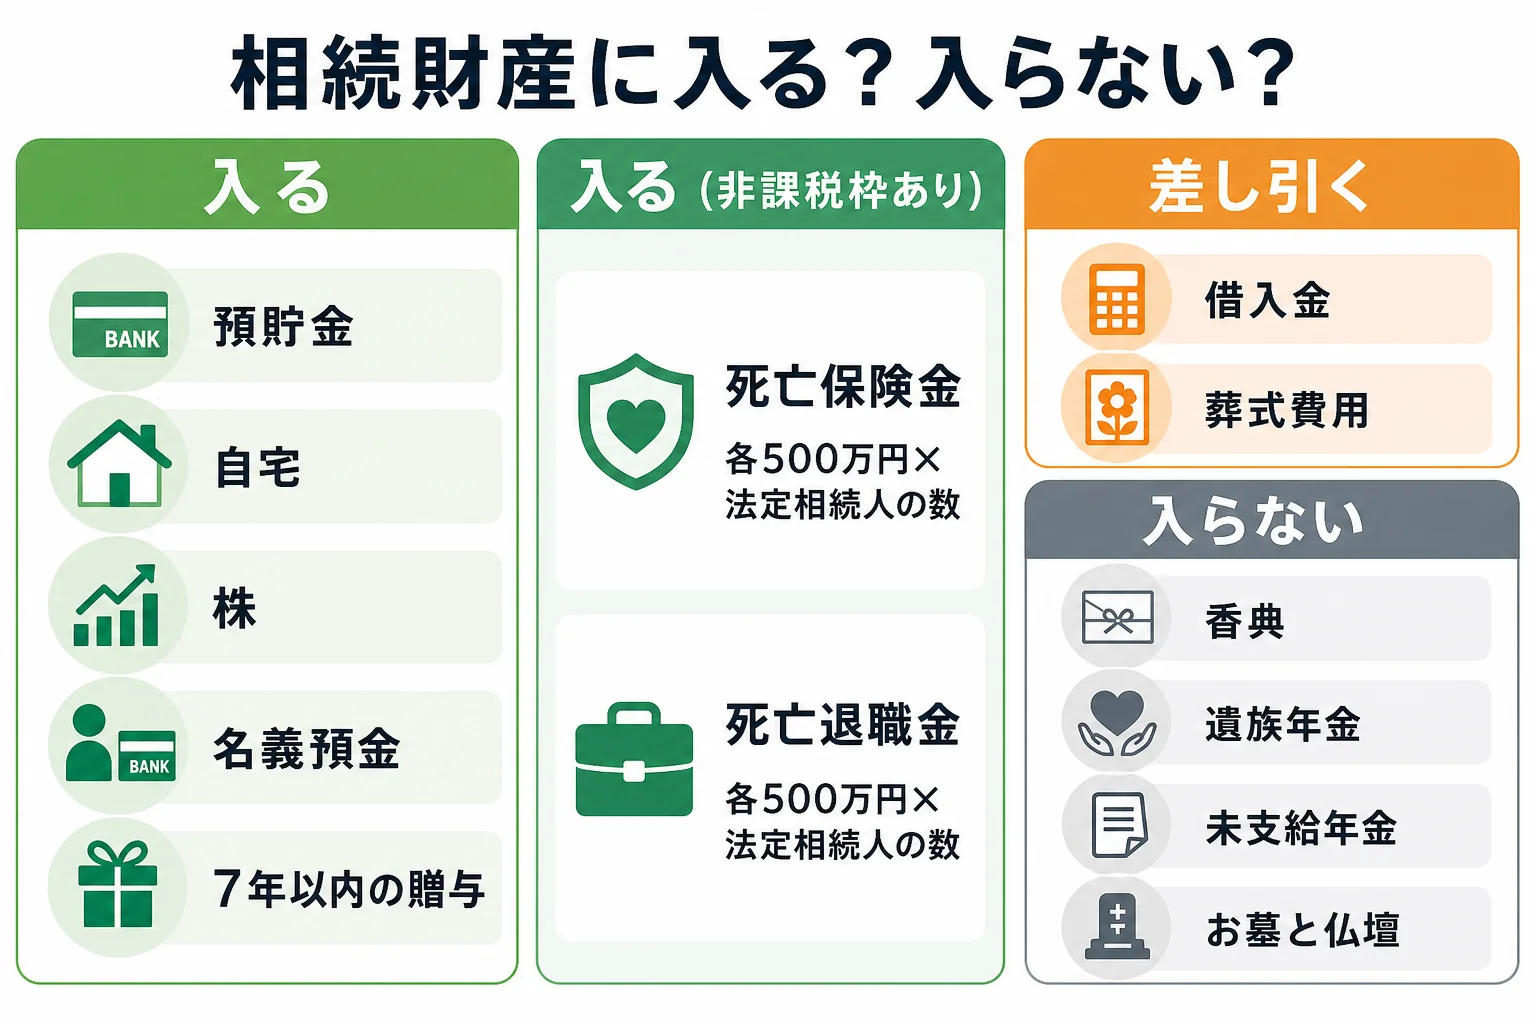
亡くなった父が保険料を払っていた死亡保険金や、勤務先から出た死亡退職金は、相続税の計算では相続財産に入ります。ただし、それぞれ500万円×法定相続人の数までは非課税です。子ども名義でも父が積み立てていた預金は相続財産です。一方、香典や遺族年金は相続財産に入りません。
ここで知っておきたいのが、「遺産分けの対象」と「相続税の計算の対象」は少しずれることがある、という点です。
例えば、死亡保険金は受取人のものなので、遺産分けの話し合いの対象にはなりません。でも相続税の計算では、相続財産とみなして足します。
『受取人が自分なんだから、自分のお金でしょう?』と思いますよね。分け方の上ではその通りです。ただ、税金の計算では別の扱いになるんです。
相続財産になるもの・ならないもの一覧
よく迷う財産を、相続税の計算に入るかどうかでまとめました。
| ケース | 相続税の計算に入る? | 理由・注意 |
|---|---|---|
| 父名義の預貯金・自宅・株 | 入る | 預金は亡くなった日の残高。定期預金は既経過利息も足す |
| 父が保険料を払っていた死亡保険金 | 入る(非課税枠あり) | 500万円×法定相続人の数まで非課税 |
| 勤務先から出た死亡退職金 | 入る(非課税枠あり) | 保険金とは別に500万円×法定相続人の数まで非課税 |
| 子や孫名義だが、父が積み立てていた預金 | 入る | 名義預金。実質は父の財産 |
| 亡くなる前の7年以内に相続人へ贈与したお金 | 入る(加算) | 2024年1月1日以降の贈与から。延長分4年は合計100万円まで足さない |
| 相続時精算課税で贈与したお金 | 入る(加算) | 2024年以降の年110万円以下の部分は足さない |
| 父の借入金・未払いの税金 | 差し引く | マイナスの財産として引ける |
| 葬式費用 | 差し引く | 香典返し・四十九日の法要・墓石の購入費は引けない |
| 香典 | 入らない | 喪主や遺族が受け取るもので、父の財産ではない |
| 遺族年金・死亡一時金 | 入らない | 相続税の対象外 |
| 未支給年金 | 入らない | 受け取った遺族の一時所得として所得税の対象 |
| お墓・墓地・仏壇 | 入らない | 祭祀財産は非課税。純金の仏具など投資目的のものは対象外 |
香典は、個人から受け取るもので社会通念上相当な額なら、贈与税もかかりません(国税庁「贈与税がかからない場合」)。
「香典、けっこう集まったけど、これも遺産として分けるの?」
「香典は父の財産じゃないから、遺産には入らないんだって」
香典で葬儀代をまかなった場合も、葬式費用そのものは遺産から差し引けます。領収書は捨てずに取っておきましょう。
保険金と名義預金で、相続税はどれくらい変わる?
ここが大事なところです。保険金や名義預金を入れ忘れると、相続税がかからないと思っていたのに実はかかっていた、ということになりかねません。
例えば、父が亡くなり母と子2人が相続するケースです。父名義の預貯金と自宅で4,500万円、父が保険料を払っていた死亡保険金が2,000万円あったとします。
| 計算の段階 | 保険金あり | 保険金+名義預金1,000万円 |
|---|---|---|
| 父名義の預貯金・自宅 | 4,500万円 | 4,500万円 |
| 死亡保険金 | 2,000万円 | 2,000万円 |
| 保険金の非課税枠(500万円×3人) | 1,500万円を引く | 1,500万円を引く |
| 子名義の名義預金 | 0円 | 1,000万円 |
| 遺産の合計(課税価格) | 5,500万円 | 6,500万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 相続税の総額 | 70万円 | 170万円 |
| 家族全体で納める税額 | 35万円 | 85万円 |
法定相続分の割合で受け取ったとして計算しています。母は配偶者の税額軽減で0円、子1人が納めるのは、保険金ありで17万5,000円、名義預金も入ると42万5,000円です。
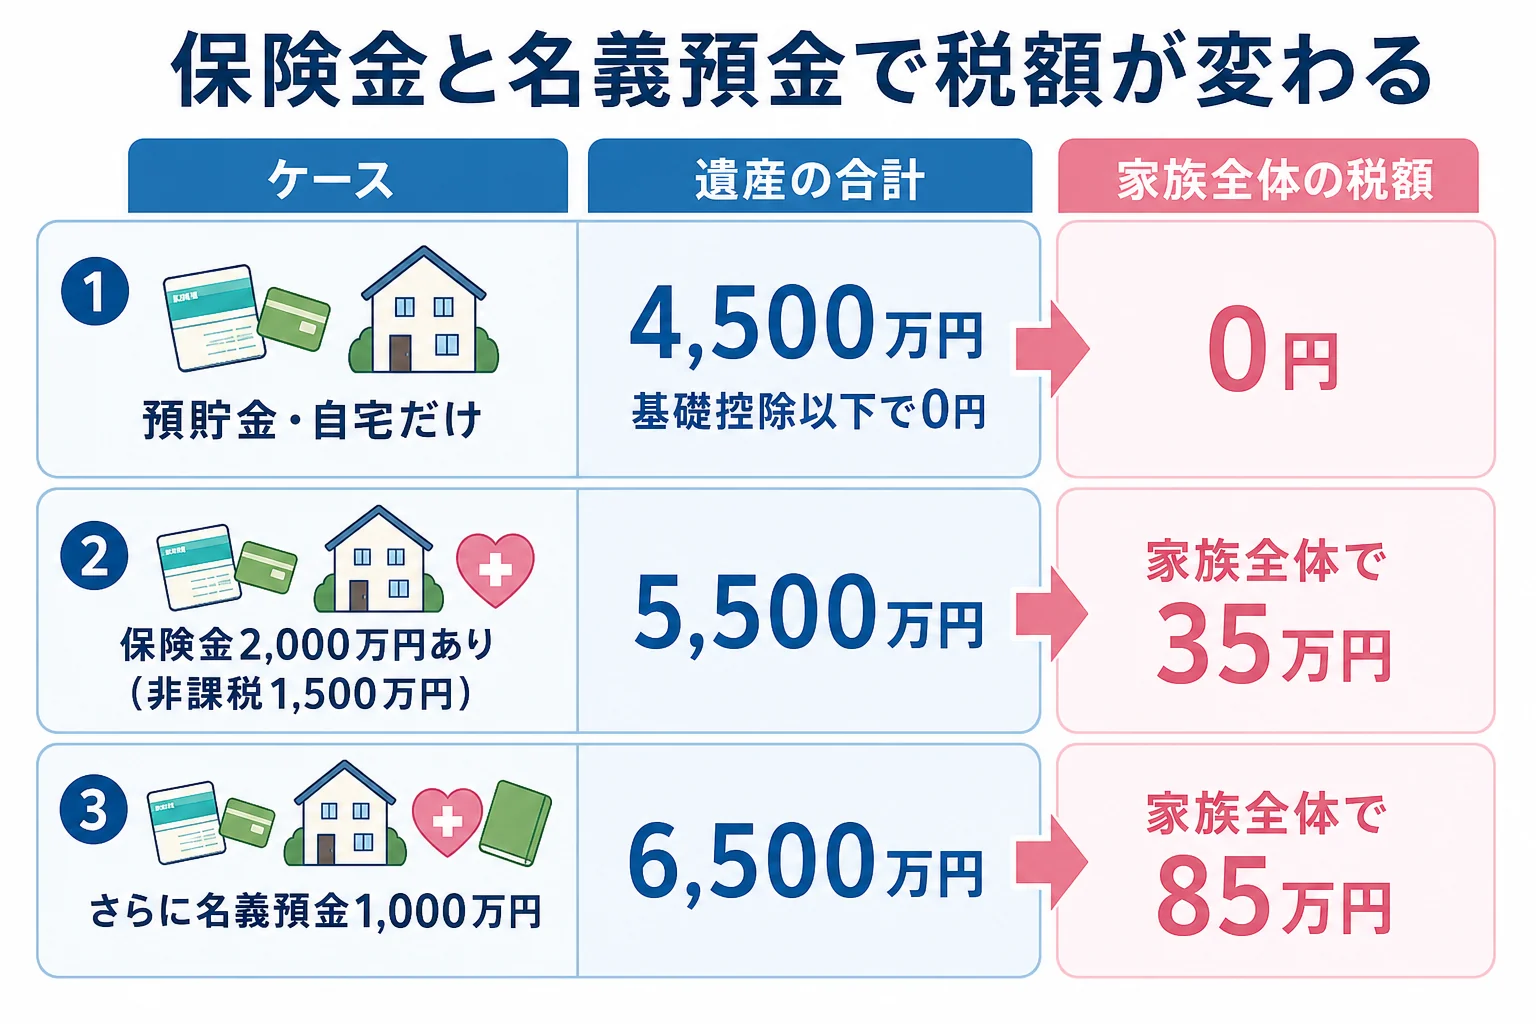
預貯金と自宅だけなら4,500万円で基礎控除以下でした。保険金の非課税枠を超えた500万円が足されて、相続税がかかるケースに変わっています。
非課税枠の使える家族の数え方は、相続税がかかるかを遺産額と人数で判定する記事でも詳しく見ています。
名義預金と見られやすいのは、どんなケース?
『子どものためにコツコツ貯めてきた口座だから、もう子どものお金だよね』という方も多いはずです。
ただ、名義が子どもでも、実際にお金を出していたのが親で、通帳や印鑑も親が持っていたなら、親の財産と見られます。
- 子や孫は口座があることを知らなかった
- 通帳と印鑑を親が保管していた
- 入金はすべて親のお金から
- 子や孫が自由に引き出したことがない
- 贈与契約書を作っていない
毎年110万円以内なら贈与税はかかりません。でも、あげたつもりでも受け取った側が管理していなければ、贈与ではなく名義預金と見られることがあります。
令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%でした(国税庁「令和6事務年度における相続税の調査等の状況」)。家族名義の口座は、申告前に一度洗い出しておきましょう。
相続放棄しても、保険金はもらえる?
借金が多くて相続放棄を考えている時にも、相続財産に入るかどうかは大事です。
| ケース | 受け取れる? | 理由・注意 |
|---|---|---|
| 相続放棄した人が受取人の死亡保険金 | 受け取れる | 受取人固有の財産。ただし非課税枠は使えない |
| 相続放棄した人が父の預金を使った | 放棄できなくなることがある | 財産を処分・消費すると単純承認とみなされる |
| 遺族年金・未支給年金 | 受け取れる | 相続財産ではない |
「放棄したら保険金ももらえないと思ってた」
「保険金は受取人のものだから、放棄してももらえるみたい」
ただし、相続放棄した人が受け取った保険金には、500万円×法定相続人の数の非課税枠が使えません。放棄するかどうかは、期限の3か月以内に、保険金の扱いも含めて考えてみてください。
財産の中に保険金や家族名義の口座がある、自宅の土地の評価がわからない、という家族は、何が相続財産に入るかを税理士に確認してもらうと申告漏れを防げます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
遺産の範囲がわかったら、次は自分の取り分です。家族構成から取り分を計算する記事で、法定相続分と手取りを計算できます。
よくある質問
遺産分けがまとまらず、財産の範囲も決まりません。相続税の申告はどうなりますか?
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内で延びません。期限までに分割できない時は、法定相続分で分けたものとして仮に申告し、「申告期限後3年以内の分割見込書」を出しておくと、分けた後で配偶者の税額軽減や小規模宅地等の特例を受けられます。
保険金の受取人が孫になっていました。非課税枠は使えますか?
使えません。非課税枠は相続人が受け取った保険金だけが対象です。孫が相続人でない場合は、相続税が2割加算されることもあります。
お墓を生前に買っておくと相続税は減りますか?
墓地や墓石などの祭祀財産は非課税なので、生前に買ったお墓は相続財産に入りません。一方で、亡くなった後に買う墓石の費用は葬式費用として差し引けません。純金の仏具など投資目的のものは非課税になりません。
まとめ
- 迷う財産は「亡くなった人のお金から出ているか」で判定することが多い
- 死亡保険金・死亡退職金は相続財産に入るが、それぞれ500万円×法定相続人の数まで非課税
- 子や孫名義でも、親が積み立てて管理していた預金は名義預金として相続財産
- 香典・遺族年金・お墓は相続財産に入らない
- 母と子2人のケースで保険金と名義預金を足すと、家族の税額は35万円から85万円に