当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった、あるいは高齢になってきた。『うちに相続税なんてかかるの?お金持ちの話じゃないの?』と思っている方も多いはずです。
結論から言うと、相続税がかかるかどうかは「遺産の合計」と「法定相続人の数」の2つでほぼ判定できます。この記事では、よくある家族のケースごとに、かかる・かからないを具体的な金額で見ていきます。
うちの家は相続税がかかる?まずは結論から
父が亡くなり、母と子2人が相続するなら、遺産が4,800万円以下なら相続税はかかりません。遺産が5,000万円なら200万円だけ超えるので相続税がかかり、法定相続分どおりに分けると家族全体で納める額は10万円です。
判定のもとになるのが基礎控除です。基礎控除は「3,000万円+600万円×法定相続人の数」で計算します。
遺産の合計がこの額以下なら、相続税はかからず、申告も原則いりません。超えた部分にだけ相続税がかかる仕組みなんです。
| 法定相続人の数 | 基礎控除 | よくある家族の例 |
|---|---|---|
| 1人 | 3,600万円 | 配偶者がいない人の子1人 |
| 2人 | 4,200万円 | 配偶者と子1人、子2人だけ |
| 3人 | 4,800万円 | 配偶者と子2人 |
| 4人 | 5,400万円 | 配偶者と子3人 |
| 5人 | 6,000万円 | 配偶者と子4人 |
人数の数え方で迷ったら、基礎控除を相続人の人数別にまとめた記事も見てみてください。
遺産額と家族の人数で見るケース別チェック
ここでいう遺産額は、預貯金・不動産・株などから借入金や葬式費用を引いた額(課税価格)です。法定相続分どおりに分けた場合で計算しています。
| ケース | 基礎控除 | 結論 | 家族全体で納める税額 | 理由・注意 |
|---|---|---|---|---|
| 子1人だけ、遺産3,000万円 | 3,600万円 | かからない | 0円 | 基礎控除以下なので申告も原則不要 |
| 母と子2人、遺産4,500万円 | 4,800万円 | かからない | 0円 | 300万円の余裕がある |
| 母と子2人、遺産5,000万円 | 4,800万円 | かかる | 10万円 | 子1人5万円。母は配偶者の税額軽減で0円 |
| 子2人だけ、遺産5,000万円 | 4,200万円 | かかる | 80万円 | 同じ遺産額でも配偶者がいないと重くなる |
| 子1人だけ、遺産4,000万円 | 3,600万円 | かかる | 40万円 | 相続人が1人だと基礎控除が小さい |
| 母と子2人、遺産1億円 | 4,800万円 | かかる | 315万円 | 子1人157.5万円 |
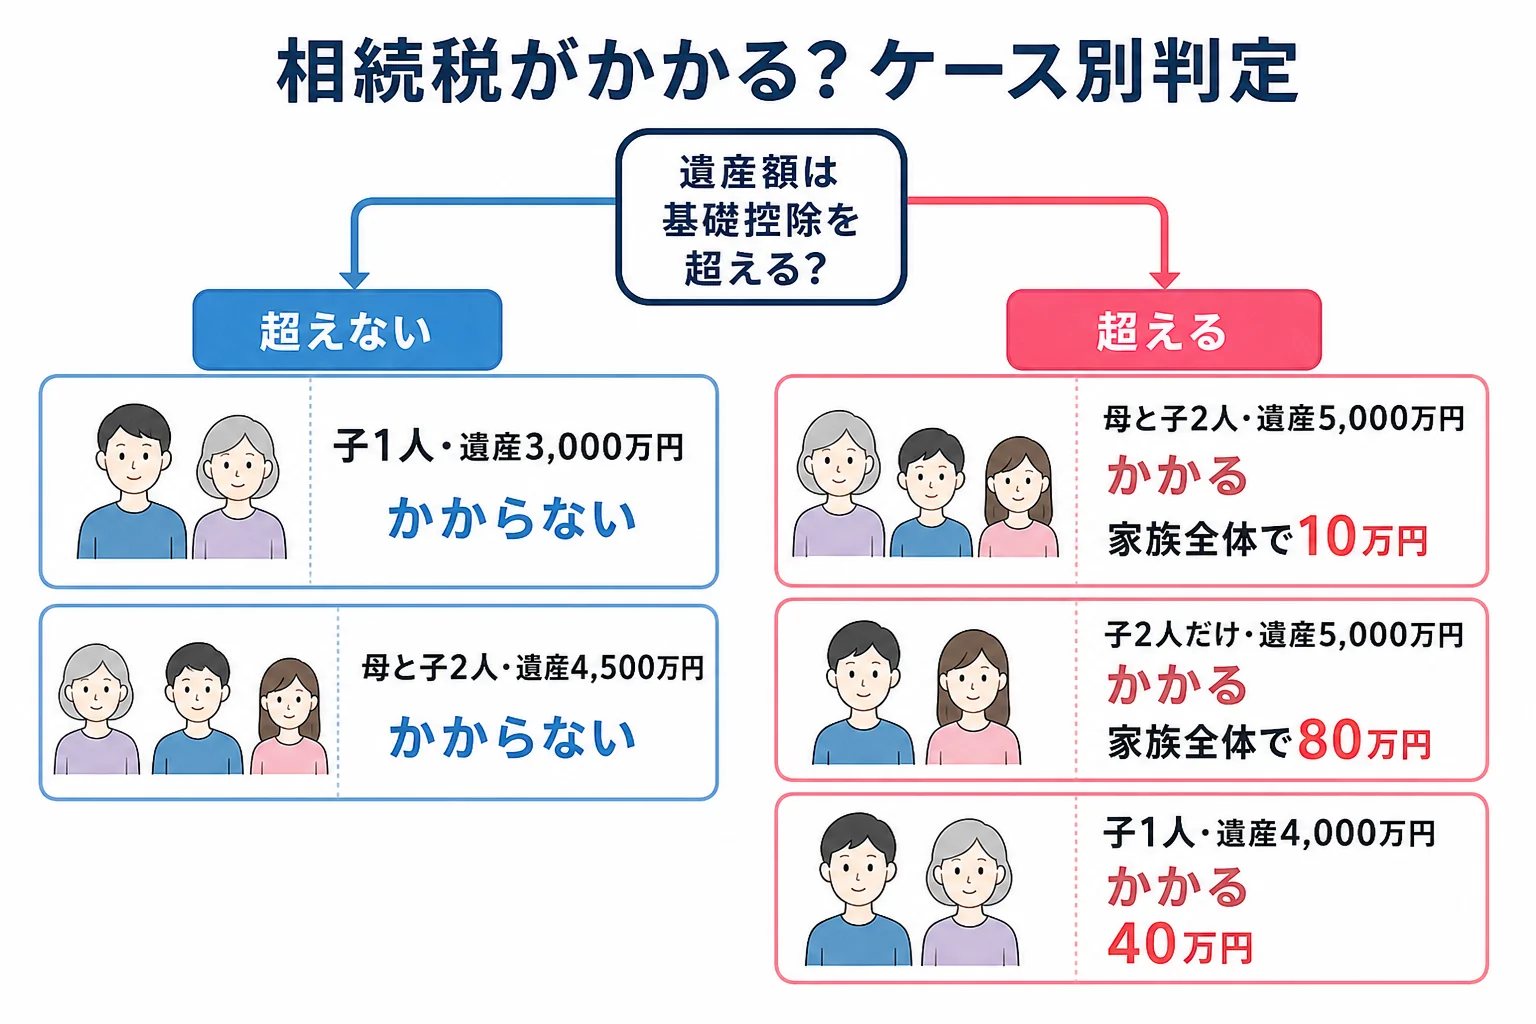
同じ5,000万円の遺産でも、母がいるかどうかで税額は10万円と80万円に分かれます。
理由は2つです。相続人が1人減ると基礎控除が600万円小さくなります。さらに、配偶者が受け取る分には配偶者の税額軽減が効くからなんです。
「父の時はかからなかったから、母の時も大丈夫だよね?」
「母の時は相続人が1人減るから、同じ額でもかかるかもしれないよ」
両親のうち1人目の相続ではかからなくても、2人目の相続でかかるケースは少なくありません。
そもそも相続税って、どんな税金?
相続税は、亡くなった人の財産を受け継いだ人が納める国の税金(国税)です。窓口は税務署で、住民税のような地方税ではありません。
受け継いだ本人が自分で納める直接税なので、遺産をもらった相続人それぞれに納める額が決まります。
令和5年分では、亡くなった人のうち相続税の課税対象になったのは9.9%でした(国税庁「令和5年分 相続税の申告事績の概要」)。多くの家庭はかからない税金なんです。
ただ、課税対象に入るかどうかは、年収や貯金の多さだけでは決まりません。自宅の土地の値段や、生命保険、家族名義の預金で超えてしまうことがあります。
計算の流れもシンプルに見ておきましょう。例えば、母がすでに亡くなっていて、子1人が遺産4,000万円を相続するケースです。
| 計算の段階 | 金額 |
|---|---|
| 遺産の合計(課税価格) | 4,000万円 |
| 基礎控除(3,000万円+600万円×1人) | 3,600万円 |
| 相続税がかかる部分 | 400万円 |
| 納める相続税 | 40万円 |
『4,000万円もあるのに40万円で済むの?』と感じる方もいますよね。基礎控除を超えた400万円の部分にだけ税率がかかるので、こうなるんです。
申告書は、亡くなった人の住所地の税務署に出します。2019年10月からはe-Taxでも申告できるようになっています。
仕組みの詳しいところは相続税を実際いくら払うかのケース別の記事で、遺産額ごとの納税額として見ています。
「うちはかからないはず」が外れやすいのは?
『うちは普通の家だから大丈夫』と思っていても、数えてみると基礎控除を超えていた、ということもあります。次の項目に当てはまるか確認してみてください。
- 都市部に自宅の土地がある(土地は路線価で評価する)
- 子や孫の名義だが、親が積み立てていた預金がある(名義預金)
- 亡くなった人が保険料を払っていた死亡保険金がある
- 勤務先から死亡退職金が出た
- 亡くなる前の7年以内に、相続人に生前贈与をしていた
- 母(父)がすでに亡くなっていて、相続人が子だけになる
死亡保険金と死亡退職金は、それぞれ500万円×法定相続人の数までが非課税です。超えた部分は遺産に足して計算します。
名義預金は見落とされやすいところです。家族名義でも、実際は亡くなった人のお金なら相続財産になります。
何が遺産に入るのか迷う時は、相続財産に入るものをケース別に判定した記事で一つずつ確認できます。
相続税が0円でも、申告が必要なケース
ここが大事なところです。相続税が0円になる場合でも、申告書を出さないといけないケースがあります。
| ケース | 税額 | 申告 | 理由・注意 |
|---|---|---|---|
| 遺産が基礎控除以下 | 0円 | 原則不要 | 特例を使わずに0円 |
| 配偶者の税額軽減で0円になる | 0円 | 必要 | 申告しないと軽減を使えない |
| 小規模宅地等の特例で基礎控除以下になる | 0円 | 必要 | 特例は申告が条件 |
例えば、母と子2人のケースで、遺産が自宅の土地3,000万円と預貯金など3,000万円、合わせて6,000万円だったとします。基礎控除4,800万円を超えています。
母が自宅を相続して小規模宅地等の特例を使えると、330㎡までの土地の評価が80%減ります。土地3,000万円なら600万円として数えるので、遺産は3,600万円になり基礎控除以下に収まります。
ただし、この0円は申告して初めて認められます。『0円なら何もしなくていい』と思って放っておくと、特例が使えず税金がかかってしまうことも。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。特例の要件を満たすかどうかは、税理士に確認しておきましょう。
自宅の土地がある、保険金や名義預金があって基礎控除を超えるか微妙、という家族は、早い段階で税理士に遺産の額を見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続放棄した人がいると、基礎控除は減りますか?
いいえ。基礎控除の計算では、相続放棄した人も法定相続人の数に入れます。養子は、実子がいれば1人まで、実子がいなければ2人まで数えます。
遺族年金は遺産に入れて計算しますか?
いいえ。遺族年金や未支給年金、死亡一時金は相続税の対象外です。遺族年金は所得税もかかりません。未支給年金は受け取った遺族の一時所得として所得税の対象になります。
相続税は誰が払うのですか?
遺産を受け取った人が、受け取った割合に応じて納めます。配偶者は1億6,000万円か法定相続分の多い方まで税額が軽減されます。兄弟姉妹や孫養子が受け取った場合は、税額が2割増しになります。
まとめ
- 相続税がかかるかは、遺産の合計と法定相続人の数で判定する
- 基礎控除は3,000万円+600万円×法定相続人の数
- 母と子2人で遺産5,000万円なら、家族全体で10万円
- 子2人だけで同じ5,000万円なら80万円と重くなる
- 自宅の土地・保険金・名義預金で基礎控除を超えることがある
- 配偶者の税額軽減や小規模宅地等の特例で0円になる時も申告が必要