当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産は、銀行の預金だけ。土地も株もないから、相続税はシンプルなはず。そう思っても『うちは申告が要るの?』『自分たちで計算できる?』と迷いますよね。
結論から言うと、預金だけの相続は、預金の合計と相続人の数が分かればすぐに見当がつきます。この記事では、預金の額と家族構成を変えた3つのケースで、相続税がいくらになるかと申告の流れを見ていきます。
預金だけなら、相続税はかかる?かからない?
預金の合計から葬式費用などを引いた額が、基礎控除(3,000万円 + 600万円 × 法定相続人の数)以下なら相続税はかかりません。超えた場合だけ、亡くなったことを知った日の翌日から10か月以内に申告と納付をします。妻が配偶者の税額軽減で0円になる場合も、申告は要ります。
『預金だけなら、税務署に何も言わなくてもいいのでは?』と思う方も多いはずです。
実は、預金だけの家は計算がシンプルな分、基礎控除を超えるかどうかの線引きがはっきり出ます。まずは、ケースごとの結論を見てみてください。
| ケース | 基礎控除 | 結論 | 理由・注意 |
|---|---|---|---|
| 預金4,000万円・妻と子1人 | 4,200万円 | 相続税0円・申告不要 | 基礎控除以下 |
| 預金6,000万円・妻と子2人 | 4,800万円 | 相続税の総額120万円 | 分け方で納付額が変わる |
| 預金6,000万円・子2人だけ | 4,200万円 | 相続税の総額180万円 | 配偶者の税額軽減がない |
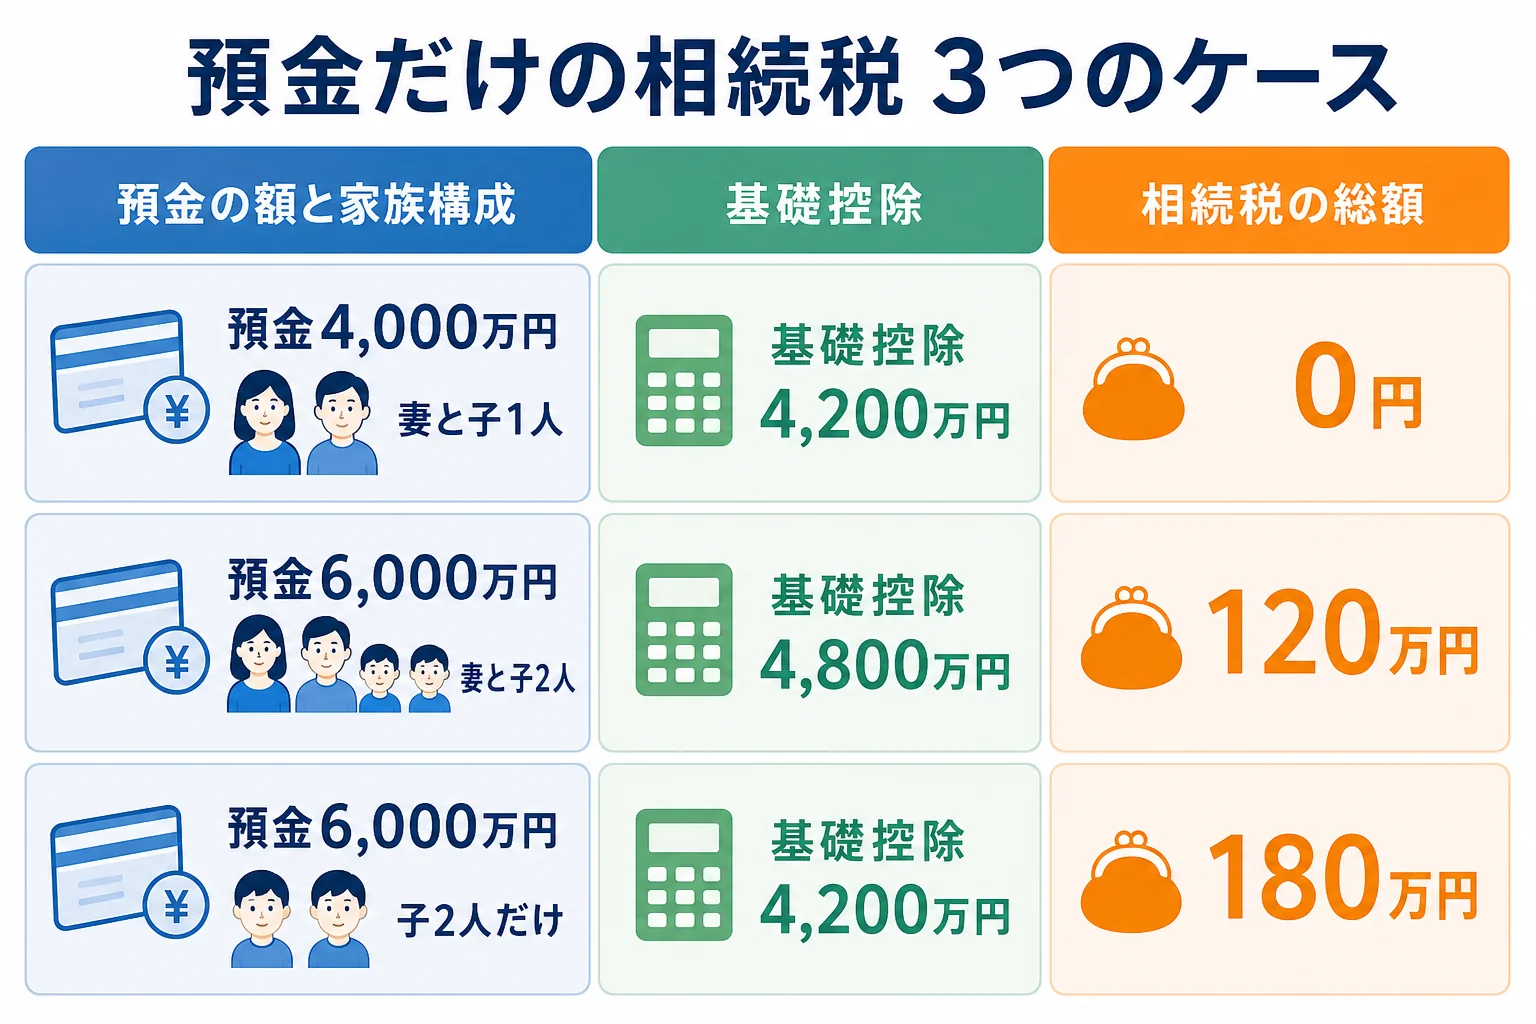
ここが大事なところです。同じ6,000万円でも、妻がいるかどうかで基礎控除も税額も変わるんです。
1つ目の預金4,000万円のケースは、基礎控除の4,200万円を下回るので、申告そのものが要りません。ただ、名義預金などを足すと超えることがあるので、後で触れる見落としのチェックは同じように確かめておきましょう。
預金6,000万円・妻と子2人の場合はいくら?
例えば、夫が亡くなり、預金が6,000万円、相続人が妻と子2人のケース。計算の流れを全部並べると、次のようになります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計(預金) | 6,000万円 |
| 基礎控除(法定相続人3人) | 4,800万円 |
| 課税遺産総額 | 1,200万円 |
| 妻の法定相続分(1/2)にかかる税額 | 600万円 × 10% = 60万円 |
| 子1人の法定相続分(1/4)にかかる税額 | 300万円 × 10% = 30万円 |
| 相続税の総額 | 120万円 |
この120万円を、実際に受け取った割合で分けて、各人の納付額を出します。分け方を変えると、家族が納める額はこう変わります。
| 分け方 | 妻の納付額 | 子1人あたりの納付額 | 家族の合計 |
|---|---|---|---|
| 法定相続分どおり(妻3,000万円・子1,500万円ずつ) | 0円 | 30万円 | 60万円 |
| 妻3,600万円・子1,200万円ずつ | 0円 | 24万円 | 48万円 |
| 妻が全部取得 | 0円 | 0円 | 0円 |
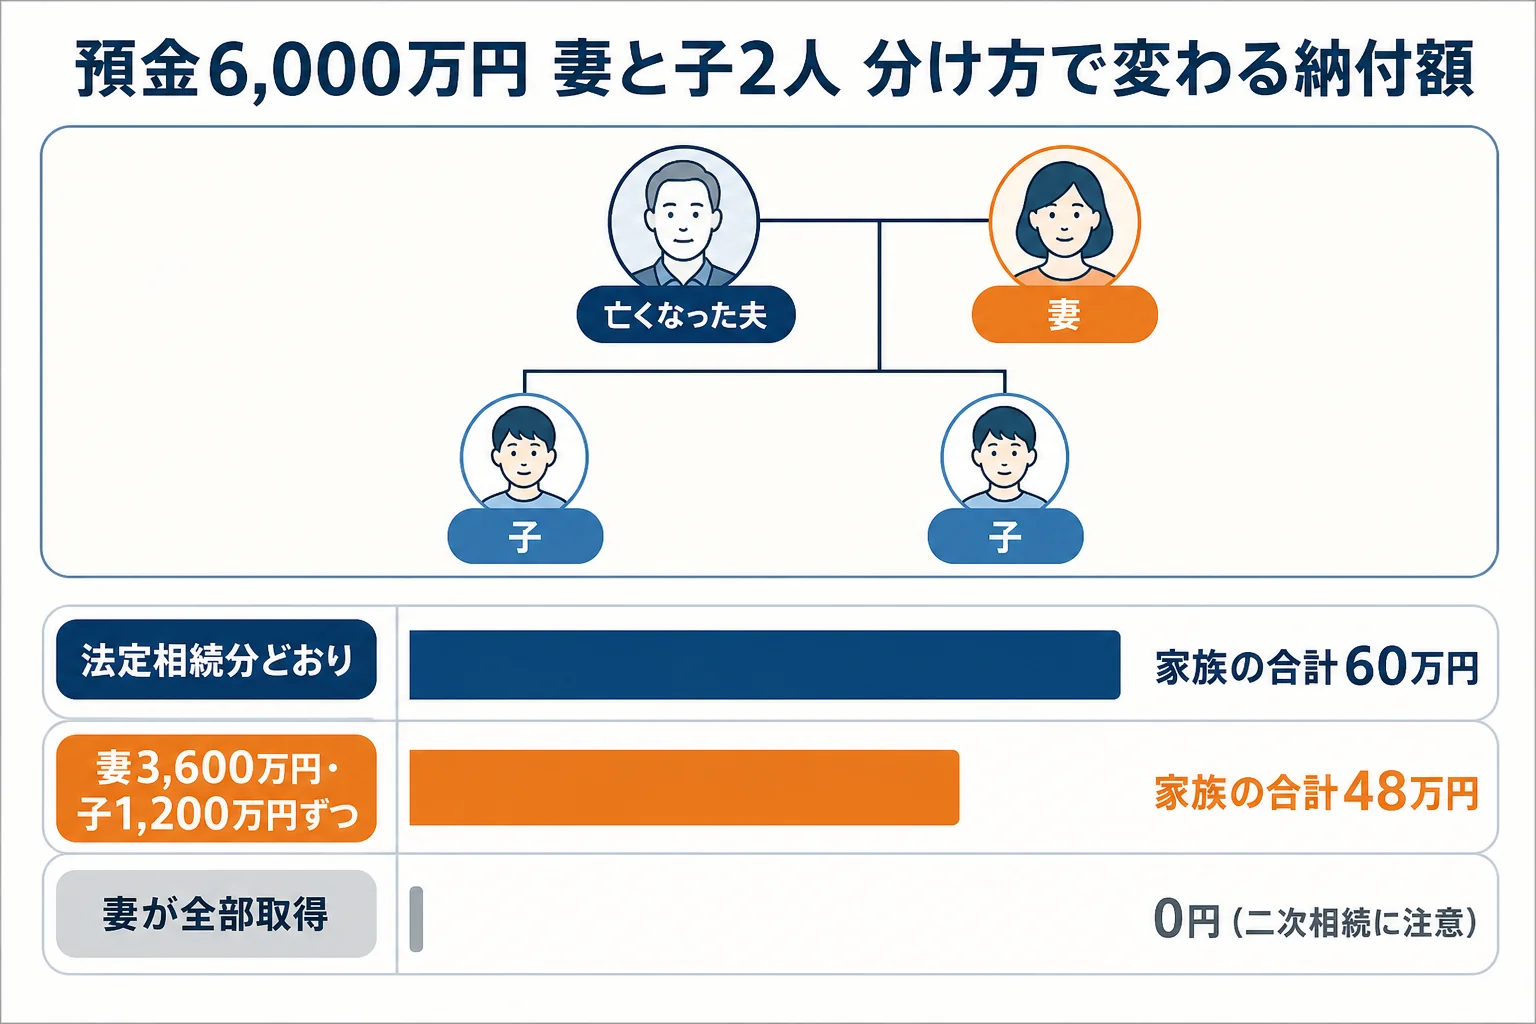
妻の分は、配偶者の税額軽減で0円になります。だから、妻が多く受け取るほど、今回の相続税は少なくなるんです。
ただ、妻が全部受け取ると、妻が亡くなった時の相続(二次相続)では配偶者の税額軽減が使えません。そのとき子2人だけで相続すると、次のケースのような計算になります。
預金6,000万円・子2人だけの場合はいくら?
例えば、母がすでに他界していて、父が亡くなり、子2人が預金6,000万円を半分ずつ相続するケースです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計(預金) | 6,000万円 |
| 基礎控除(法定相続人2人) | 4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 子1人の法定相続分(1/2)にかかる税額 | 900万円 × 10% = 90万円 |
| 相続税の総額 | 180万円 |
| 子1人あたりの納付額 | 90万円 |
ここで、葬式費用を200万円払っていたとします。葬式費用は預金から差し引けるので、課税価格の合計は5,800万円になります。
すると課税遺産総額は1,600万円、相続税の総額は160万円で、子1人あたり80万円です。葬式費用の領収書は、捨てずに取っておきましょう。
ただし、香典返しや四十九日の法要、墓石の購入費は葬式費用に含まれません。
『二次相続まで考えると、どう分けるのがいいの?』と迷った時は、家族構成から取り分を計算する方法で全体の取り分も確かめてみてください。
預金だけでも見落としやすいものは?
預金だけの家でも、申告の時に漏れやすいものがあります。税務調査で指摘されやすいのも、実は預金なんです。
- 亡くなった日の残高(定期預金は経過した分の利息も足す)
- 妻や子・孫の名義でも、親がお金を出して管理していた口座(名義預金)
- 亡くなる前の贈与(2024年以降の贈与は加算期間が段階的に7年へ)
- 自宅に置いてあった現金
- 生命保険金(500万円 × 法定相続人の数を超えた分)
例えば、親の口座は3,900万円で基礎控除の4,200万円以下でも、孫名義の口座に親が積み立てた600万円があった、というケース。足すと4,500万円になり、相続税がかかります。
「この孫名義の通帳、誰が管理していたの?」
「お父さんがずっと持っていたよ」
こんな会話が出てきたら、名義預金にあたる可能性があります。調査でどこを見られるかは、相続税の税務調査が来やすいケースにまとめています。
預金だけの相続税、申告はどう進める?
預金だけなら、申告の流れもそこまで複雑ではありません。順番に進めてみてください。
- 相続人を戸籍で確定させる(法定相続情報一覧図があると便利)
- 各銀行で、亡くなった日の残高証明書を取る
- 名義預金・現金・生命保険金・葬式費用を洗い出す
- 遺産分割協議で、誰がいくら受け取るかを決める
- 相続税の申告書を作り、亡くなった人の住所地の税務署に出す
- 原則、現金で一括して納付する
申告書は、e-Taxで出すこともできます。期限は、亡くなったことを知った日の翌日から10か月以内です。
ここで気をつけたいのが、納付の資金です。親の口座は止まっているので、遺産分割が終わって口座を解約してからでないと、預金で納めにくいことがあります。
分け方がまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきましょう。分け方が決まった後で、配偶者の税額軽減を受けられます。
預金だけでも、口座が多い、名義預金かどうか判断がつかない、二次相続まで考えて分けたいといったケースは、相続税に詳しい税理士に頼むと楽になります。特例が使えるかどうかも含めて確認してもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
預金が基礎控除以下なら、税務署に何も届けなくていいですか?
相続税がかからない場合は申告不要です。ただし、配偶者の税額軽減を使って0円になる場合は申告が要ります。
預金だけなら、自分で相続税の申告をしてもいいですか?
自分で申告することもできます。名義預金や生前の贈与の扱いに迷う時は、税理士に確認すると漏れを防ぎやすくなります。
亡くなった後に引き出した預金も、相続財産に入りますか?
相続税は亡くなった日の残高で計算します。亡くなった後に葬儀代などで引き出しても、残高から外れるわけではありません。葬式費用は別に差し引きます。
まとめ
- 預金の合計から葬式費用などを引いた額が基礎控除以下なら相続税はかからない
- 預金6,000万円・妻と子2人なら相続税の総額は120万円、子2人だけなら180万円
- 妻が多く受け取るほど今回の税額は減るが、二次相続も考えて分ける
- 名義預金・現金・生命保険金・生前の贈与を見落とさない
- 申告と納付は亡くなったことを知った日の翌日から10か月以内