当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産は実家と土地がほとんどで、預金はわずか。それなのに相続税がかかると言われて、『家を売らないと払えないの?』と不安になっていませんか。
結論から言うと、まずは小規模宅地等の特例などで税額そのものが下がらないかを確かめるのが先です。この記事では、自宅だけのケースと賃貸不動産が多いケースで、現金がない時に何から手をつければいいかを見ていきます。
不動産ばかりで現金がない時、まず何を確かめる?
自宅の土地が大部分なら、小規模宅地等の特例で税額が0円まで下がることもあります。特例を使っても現金が足りない時は、預金の分け方の見直し、相続した不動産の売却、延納、物納の順に考えます。どの方法でも、申告期限(亡くなった日の翌日から10か月以内)が基準になります。
不動産は、売らない限りお金になりませんよね。だから、税額が大きく見えても、慌てて売りに出す前に順番に確かめることが大事なんです。
| ケース | まず確かめること | 理由・注意 |
|---|---|---|
| 同居していた子が自宅を継ぐ | 小規模宅地等の特例が使えるか | 330㎡まで土地の評価が80%減る。申告が必要 |
| 賃貸アパートや貸地が多い | 貸家建付地・貸付事業用の評価減 | 評価が下がっても税額が残ることが多い |
| 使っていない土地や空き家がある | 売って払えるか | 申告期限の翌日から3年以内の売却なら取得費加算の特例 |
| 生命保険金を受け取った | 保険金を納税に回せるか | 500万円 × 法定相続人の数までは非課税 |
同居していた子が実家を継ぐ時は0円になる?
例えば、母が亡くなり、同居していた子1人が相続するケースです。財産は自宅の土地5,000万円(330㎡以内)、建物500万円、預金1,000万円。合計6,500万円とします。
法定相続人は1人なので、基礎控除は3,600万円。特例を使わないと、相続税は385万円です。預金1,000万円で払えなくはないものの、手元はかなり減りますよね。
ここで小規模宅地等の特例を使うと、土地の評価5,000万円が80%減って1,000万円になります。課税価格は2,500万円で、基礎控除3,600万円を下回るので相続税は0円です。
| ケース | 課税価格の合計 | 基礎控除 | 相続税 | 理由・注意 |
|---|---|---|---|---|
| 特例を使わない | 6,500万円 | 3,600万円 | 385万円 | 預金の4割近くが税金に |
| 小規模宅地等の特例を使う | 2,500万円 | 3,600万円 | 0円 | 申告しないと特例は使えない |
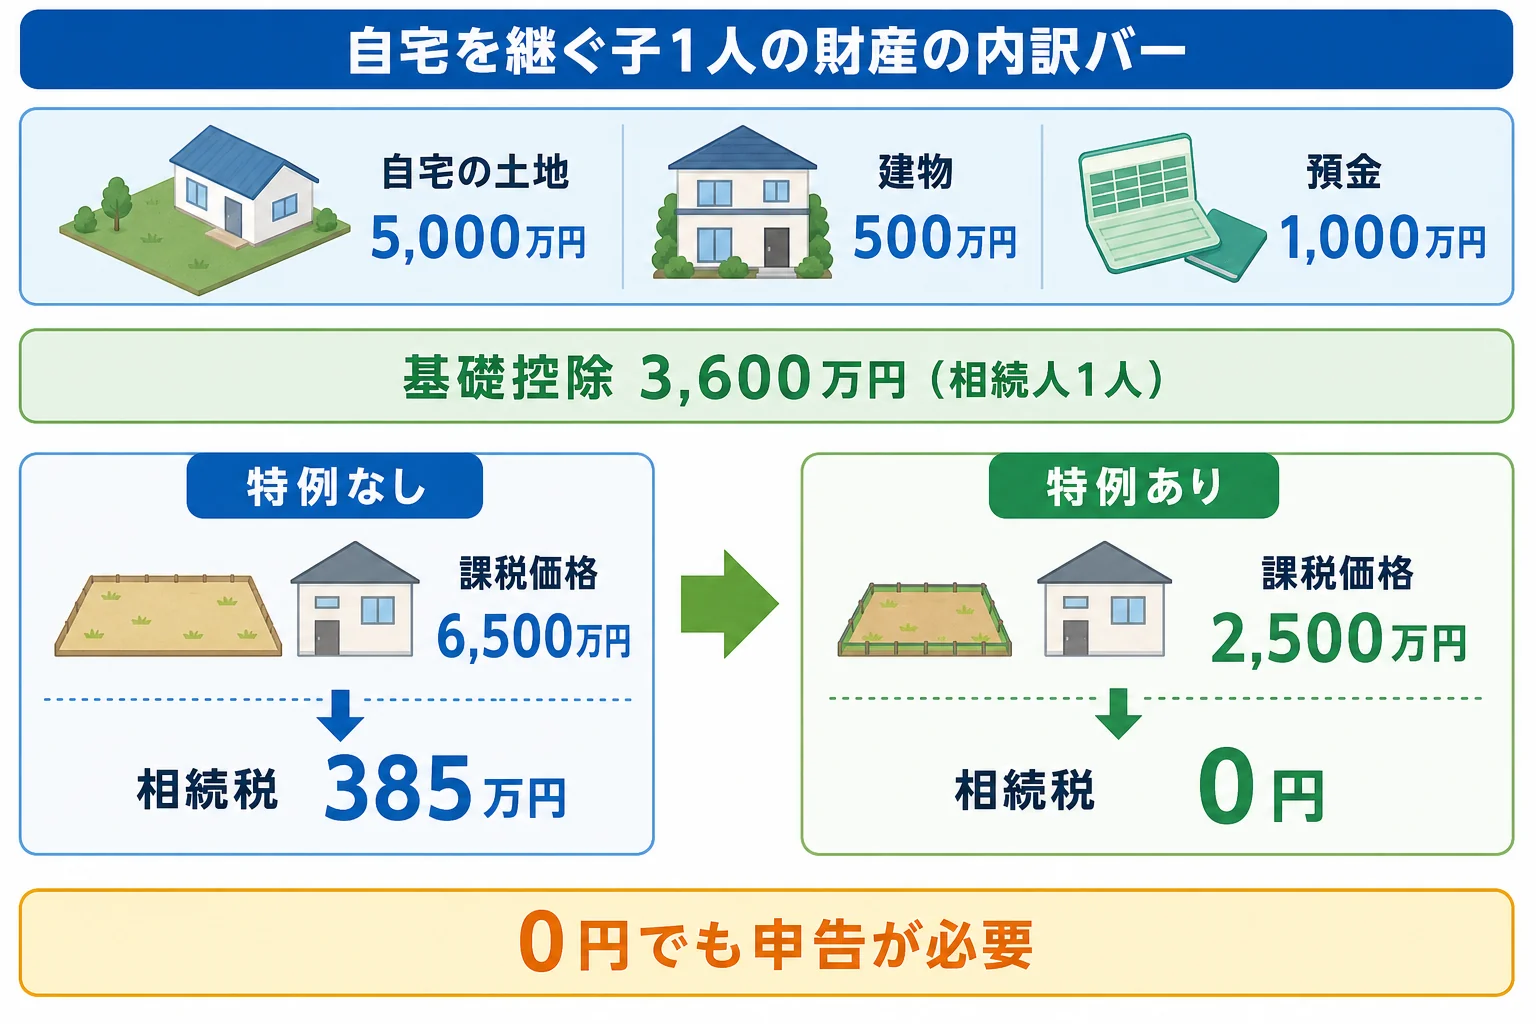
ここが大事なところです。特例で0円になる場合も、申告書を出さないと特例は使えません。『税金が0円なら何もしなくていい』と思って放っておくと、385万円を払う側に回ってしまうことも。
特例が使えるかどうかは、同居していたか、申告期限まで住み続けて持ち続けるか、などの要件で決まります。要件を満たすかは税理士に確認してみてください。
アパートと土地を継いで預金が足りない時は?
次は、父が亡くなり(母はすでに他界)、子2人が相続するケースです。評価を下げた後の金額で、賃貸アパートと土地が1億5,000万円、預金が1,000万円。課税価格の合計は1億6,000万円とします。
基礎控除は4,200万円で、相続税の総額は2,140万円。半分ずつ取得すると、1人1,070万円です。
| 分け方 | 長男 | 次男 | 現金の過不足 |
|---|---|---|---|
| すべて半分ずつ | 納付1,070万円・預金500万円 | 納付1,070万円・預金500万円 | 1人570万円ずつ足りない |
| 長男がアパート8,000万円、次男が土地7,000万円と預金1,000万円 | 納付1,070万円・預金0円 | 納付1,070万円・預金1,000万円 | 長男は1,070万円、次男は70万円足りない |
『家賃収入があるから、少しずつ払えばいいのでは?』と思うかもしれません。ただ、相続税は申告期限までの一括納付が原則です。家賃で払うなら、延納の申請か借入が必要になります。
「アパートを1棟売って、税金に回そうか」
「でも家賃収入が減るし、売れるまでに時間がかかるよね」
こんな迷いが出るのが、このケースの典型です。延納と借入の違いは相続税を一括で払えない時の延納と借入の比較で詳しく比べています。
不動産を売って払うなら、いつまでに?
相続した不動産を売って相続税を払う方法もあります。気をつけたいのは、売れるまでに時間がかかることです。
申告期限は亡くなった日の翌日から10か月以内です。売却が間に合わない時は、いったん延納や借入で払い、あとで売ったお金で返す流れもあります。
売るタイミングで知っておきたいのが、取得費加算の特例です。相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に足せます。売った時の所得税が軽くなることがあるんです。
- 小規模宅地等の特例などで、税額が下がらないか確かめる
- 預金の分け方で税金分を確保できないか、相続人で話し合う
- 売る不動産を決め、遺産分割協議で誰が相続するかをはっきりさせる
- 相続登記をしてから売りに出す(相続登記は取得を知った日から3年以内が義務)
- 売却が申告期限に間に合わない時は、延納や借入で先に納付する
売った不動産を誰が相続したことにするかで、相続税の負担も変わります。考え方は相続税を誰がいくら払うかの按分で見てみてください。
売れない時は物納できる?
物納は、現金の代わりに相続した財産で相続税を納める制度です。ただ、誰でも使えるわけではありません。国税庁のNo.4214 相続税の物納によると、条件は次のとおりです。
- 延納によっても金銭で納付するのが難しい
- 相続開始の時に日本国内にある財産である
- 物納の申請期限(納期限)までに書類を出す
- 不動産・国債・上場株式などが第1順位、非上場株式などが第2順位、動産が第3順位
担保権が付いている土地、争いになっている財産、境界がはっきりしない土地などは、管理処分不適格財産として物納できません。相続時精算課税で贈与を受けた財産も対象外です。
『土地があるなら物納すればいい』と考えがちですよね。実際は、延納でも払えないことが前提なので、まずは延納や売却を検討する流れになります。
自宅の特例が使えるか判断したい、賃貸不動産が多くて評価が難しい、売却や物納まで考えている。こうしたケースは、土地の評価に慣れた税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税を払う現金がない時、相続した預金は分割協議の前に引き出せますか?
預貯金の仮払い制度で、1金融機関ごとに相続開始時の預金額の3分の1に法定相続分をかけた額(上限150万円)まで、単独で払い戻せます。足りない分は分割協議を急ぐか、延納や借入を検討します。
小規模宅地等の特例で相続税が0円になれば、申告は不要ですか?
申告は必要です。特例は申告して初めて使えるので、税額が0円になる場合も申告書を出します。
物納と売却ではどちらを先に考えますか?
物納は延納でも金銭で払うのが難しい場合の制度です。まずは分け方の見直し、売却、延納を検討し、それでも難しい時に物納を考えます。
まとめ
- 不動産ばかりなら、まず小規模宅地等の特例で税額が下がらないか確かめる
- 同居の子1人・自宅土地5,000万円などで計6,500万円なら、特例なしで385万円、特例ありで0円(申告は必要)
- 子2人・賃貸不動産1億5,000万円と預金1,000万円なら、1人1,070万円で570万円ずつ足りない
- 売るなら申告期限の翌日から3年以内で取得費加算の特例が使える
- 物納は延納でも難しい時の制度で、使える財産に条件がある