当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の相続から何年もたってから、「あれ、相続税の申告ってしてないかも」と気づく。そんな方は意外と多いんです。
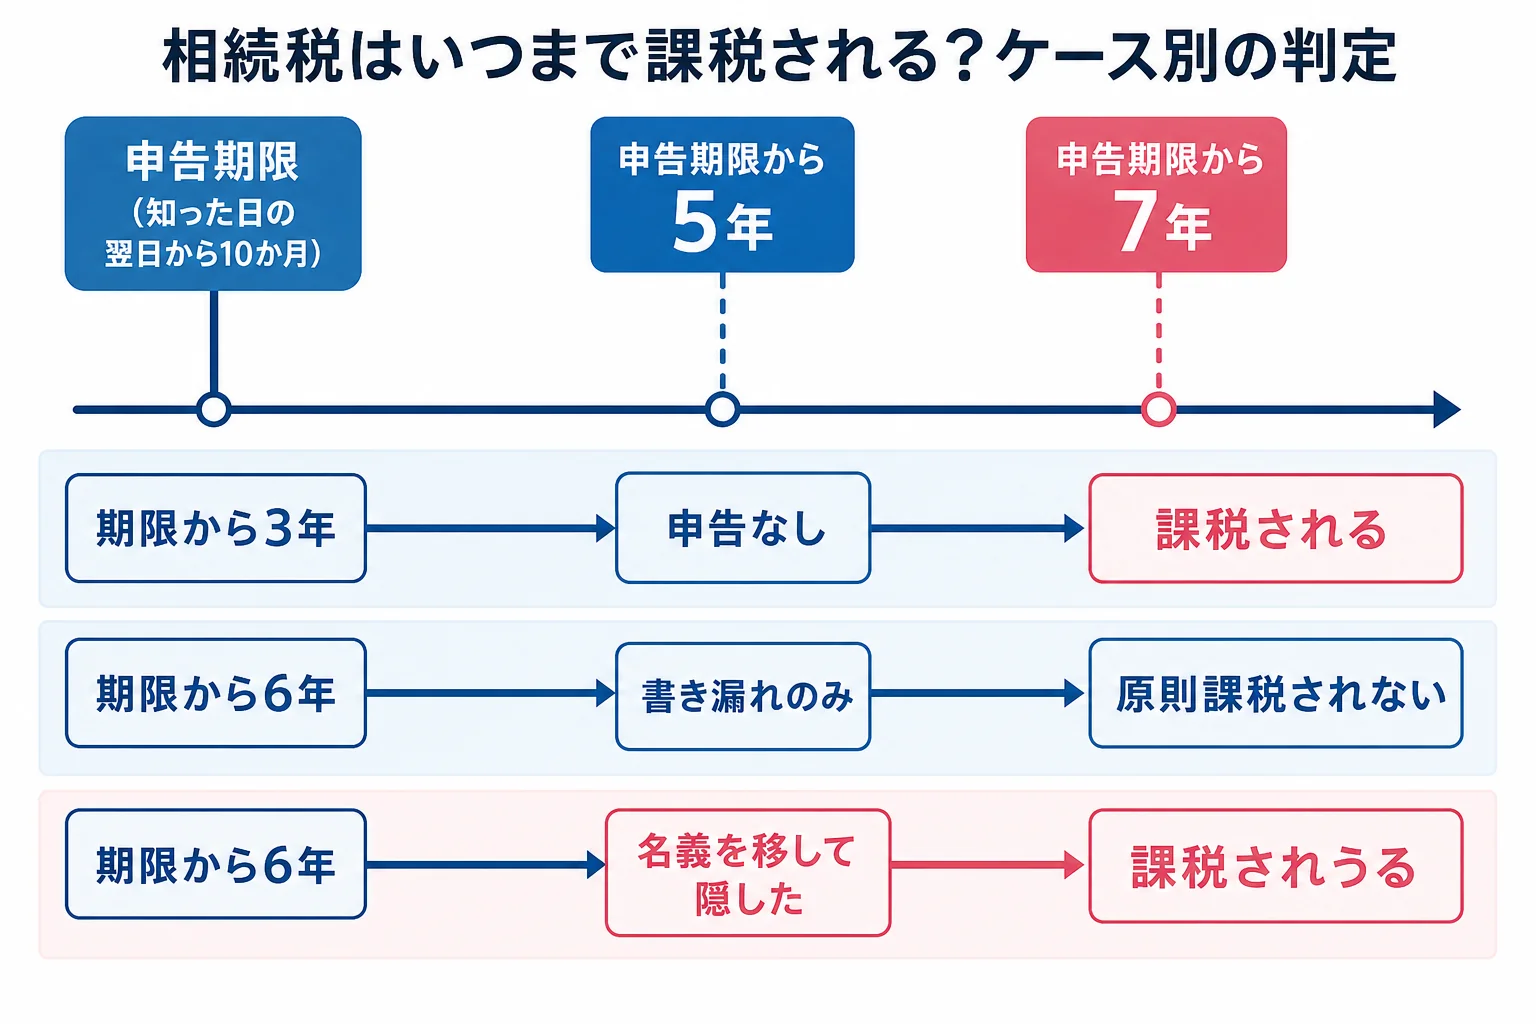
結論から言うと、税務署が相続税を課税できる期間は、申告期限から原則5年です。ただし、財産を隠すなどの不正があれば7年に延びます。
この記事では、よくある放置のケースごとに、今からでも課税されるのかを判定していきます。
申告しなかった相続税は、何年で払わなくてよくなる?
例えば、2026年1月10日に父が亡くなり、子2人が相続したケースです。申告期限は10か月後の2026年11月10日です。税務署はここから5年間、相続税を決めて課税できます。財産を隠すなどの不正があれば、期間は7年に延びます。
いわゆる「相続税の時効」は、法律では国税通則法第70条の「更正・決定の期間制限」のことです。期間が過ぎると、税務署は税額を決めたり直したりできなくなります。
ここで大事なのが、起算日です。数え始めは亡くなった日ではなく、申告期限(亡くなったことを知った日の翌日から10か月)です。
『亡くなってから5年たったから、もう安心』と思っていたら、実はまだ期間内だった、ということもあるんです。
7年になる「偽りその他不正の行為」は、例えば財産を家族の名義に移して隠す、帳簿や書類をごまかす、といった場合です。不正に当たるかどうかは個別の事実で判断されます。
もう一つ、贈与税は別のルールです。贈与税の課税期間は、申告期限から6年と相続税より長くなっています(相続税法第37条)。
ケース別に見ると、今からでも課税される?
『うちの場合はどうなんだろう』と気になりますよね。よくある5つのケースを表にしました。
| ケース | 判定 | 理由・注意 |
|---|---|---|
| 遺産が基礎控除以下で、申告しなかった | 問題なし | そもそも申告が不要 |
| 申告が必要と知らずに放置、期限から3年 | 課税される | 5年以内なので税務署が税額を決められる |
| 預金の一部を書き漏らした、期限から6年・不正なし | 原則課税されない | 5年を過ぎている |
| 親の預金を子名義に移して隠した、期限から6年 | 課税されうる | 不正と判断されると7年 |
| 申告していない、期限から8年 | 原則課税されない | 7年も過ぎている |
「書き漏らしただけで、隠すつもりはなかったんです」
「そこは、通帳の動きや家族の説明を見て判断されることが多いですね」
こんなやり取りは珍しくありません。わざとではない、と自分で思っていても、名義預金のように実質が親の財産なら、相続財産として扱われます。
また、5年・7年は税務署が「税額を決められる期間」の話です。一度決まった税金を納めずにいると、今度は徴収の時効(法定納期限から5年)が問題になります。督促を受けると時効が止まり、そこから数え直しになる仕組みもあります(国税通則法第73条)。
20年前の相続税を今から請求されることはある?
『20年前の相続のことを今さら言われても』という不安もありますよね。
期間制限から見ると、申告期限から7年を過ぎた相続税を、新しく課税されることは原則としてありません。20年前や10年前の相続なら、この点では心配しすぎなくて大丈夫です。
ただし、相続財産をまだ分けていない場合は話が別です。分けた時に名義変更や相続登記が必要になり、今の相続の手続きとして動くことになります。
時効を待つより、早く動いた方がいい理由
結論から言うと、5年や7年を待つのはおすすめできません。
国税庁の「令和6事務年度における相続税の調査等の状況」では、実地調査は9,512件ありました。そのうち申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円です。
例えば、遺産8,000万円を子2人で分けたケースなら、相続税は合計470万円です。これを申告せずにいると、470万円に延滞税や無申告加算税が上乗せされることがあります。隠したと判断されると、重加算税の対象になることも。
自分から期限後申告をすれば、税務調査を受けてから申告するより負担を抑えられることがあります。一人で抱えず、早めに相談してみてください。
申告していない年数がたっている、名義預金が混ざっているかもしれない、相続人どうしで連絡が取りにくい。そんなケースは、相続税に詳しい税理士に今の状況を見てもらうと、何から手をつけるかがはっきりします。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
反対に、払いすぎていた場合の取り戻し方は払いすぎた相続税が戻ってくるケースで確認できます。遺産分割そのものの期限は、相続の時効をケース別に確認した記事を見てみてください。
よくある質問
相続税の時効の起算日はいつですか?
亡くなった日ではなく、申告期限が基準です。申告期限は、亡くなったことを知った日の翌日から10か月です。そこから原則5年、不正があれば7年が期間の目安です。
相続税の申告漏れに気づいたら、どうすればいいですか?
期限内に申告していて漏れがあったなら修正申告、申告自体をしていないなら期限後申告をします。税務調査の連絡が来る前に、自分から手続きするのがおすすめです。
相続税を多く払いすぎていた場合も、5年で終わりですか?
納めすぎた税金を取り戻す更正の請求も、原則として申告期限から5年以内です。期限が近い時は早めに動いておきましょう。
まとめ
- 税務署が相続税を課税できるのは申告期限から原則5年
- 財産を隠すなど不正があると7年に延びる
- 起算日は亡くなった日ではなく申告期限
- 贈与税は申告期限から6年と長い
- 時効を待つより、早めの期限後申告の方が負担を抑えやすい