当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続税が改正されたってニュースで見たけど、うちに関係あるの?』と気になっている方も多いはずです。
結論から言うと、影響が大きいのは「生前贈与をしている家」と「マンションや土地を持つ家」です。この記事では、2026年9月時点で施行されている見直しを、わが家のケースに当てはめて確認していきます。
わが家は改正の影響を受ける?
子2人に毎年110万円ずつ贈与している家は、影響を受けます。2024年1月1日以降の贈与から、亡くなる前7年以内の贈与が相続財産に足し戻されるようになったからです。預金だけで遺産が基礎控除以下の家は、今の見直しでは相続税の負担はほぼ変わりません。
まずは、ケースごとに影響を並べてみます。
| ケース | 影響する見直し | いつから | 理由・注意 |
|---|---|---|---|
| 子や配偶者に毎年110万円ずつ暦年贈与している | 生前贈与加算が3年から7年へ | 2024年1月1日以降の贈与 | 2027年1月以降の相続から加算期間が伸び始める |
| 相続時精算課税で贈与している | 年110万円の基礎控除が新設 | 2024年1月1日以降の贈与 | 110万円以下の部分は相続財産に足し戻さない |
| 居住用のマンションを持っている | マンションの評価方法の見直し | 2024年1月1日以降の相続・贈与 | 評価額が以前の方法と変わることがある |
| 相続した土地の名義を変えていない | 相続登記の義務化 | 2024年4月1日 | 施行前の相続も対象。過料は10万円以下 |
| 預金だけで遺産が基礎控除以下 | 大きな影響はない | なし | 相続税の申告も不要 |
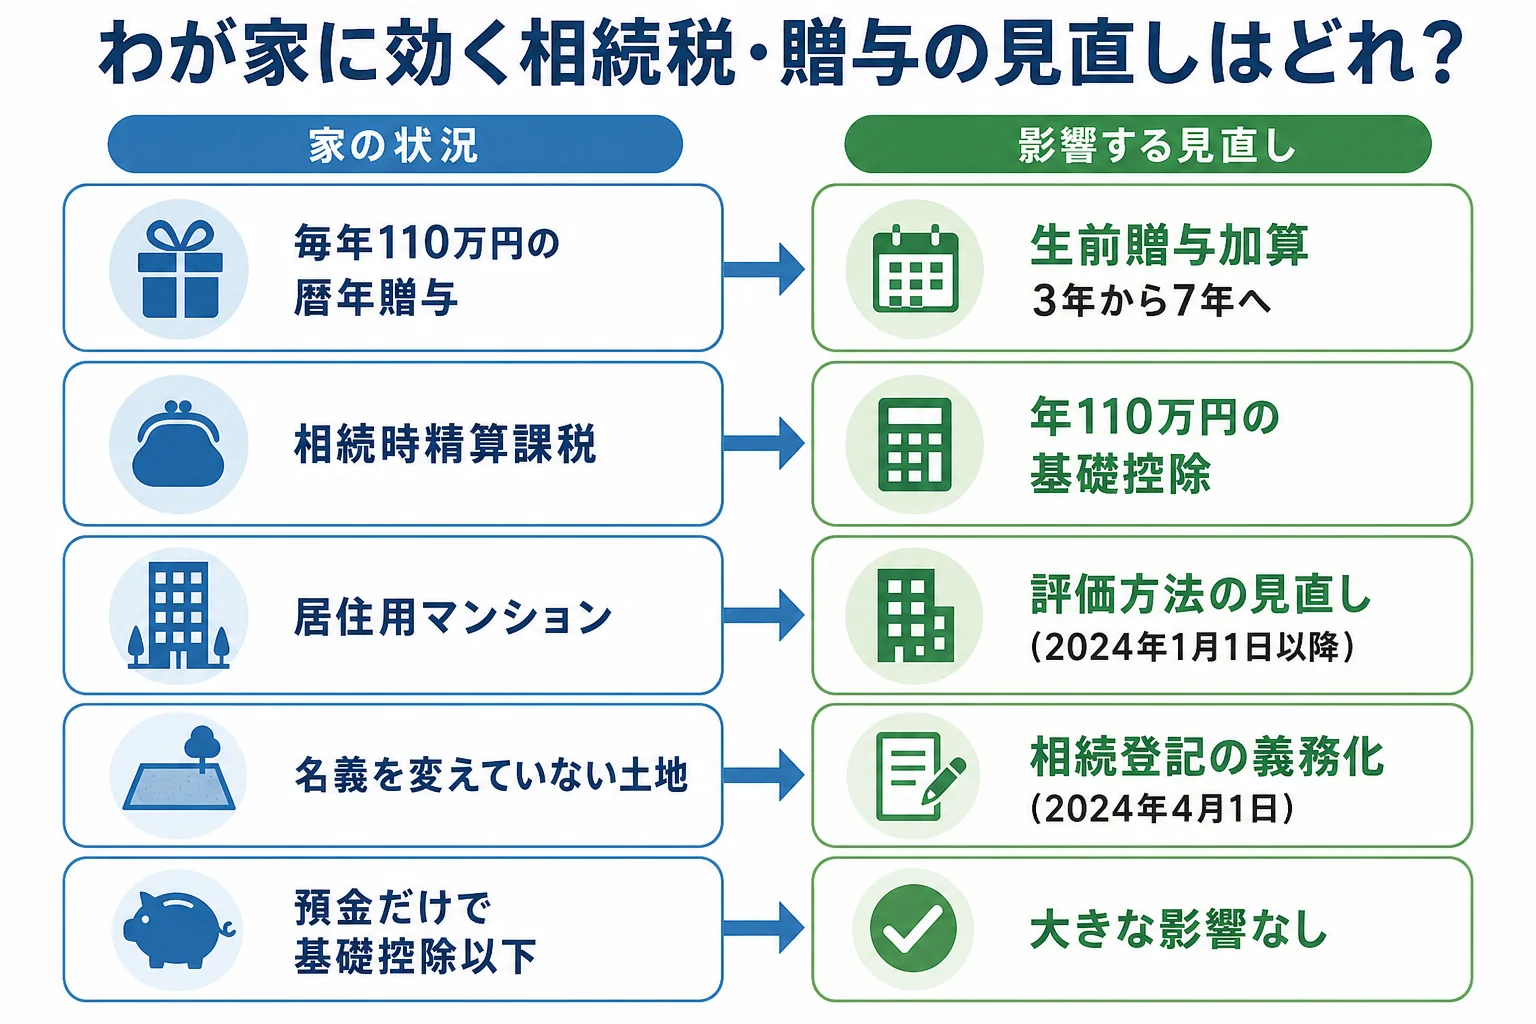
『改正って、増税なの?減税なの?』と思いますよね。生前贈与の見直しは、贈与で相続税を減らす効果が小さくなる方向なので、贈与をしてきた家にとっては負担が増える側の変更です。
毎年110万円の贈与をしている家は、いくら変わる?
影響が分かりやすい生前贈与のケースで、数字を見てみましょう。
例えば、父が子2人にそれぞれ毎年110万円を贈与していて、亡くなった時の遺産が8,000万円のケースです。相続人は子2人だけとします。
| 計算の段階 | 足し戻しなし | 2026年中の相続(3年分) | 2031年以降の相続(7年分) |
|---|---|---|---|
| 子1人あたりの足し戻し | 0円 | 330万円 | 670万円 |
| 課税価格の合計 | 8,000万円 | 8,660万円 | 9,340万円 |
| 基礎控除(法定相続人2人) | 4,200万円 | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 4,460万円 | 5,140万円 |
| 相続税の総額 | 470万円 | 569万円 | 671万円 |
7年分の670万円は、110万円×7年の770万円から、延長された4年分のうち100万円を差し引いた金額です。延長された4年分は合計100万円までは足し戻さないルールがあるんです。
国税庁の案内でも、2026年12月31日までの相続なら加算期間は従来どおり3年です。2027年1月以降の相続から少しずつ伸びて、2031年1月以降の相続で7年になります。
「今から贈与を始めても、意味がなくなったんですか?」
「足し戻されるのは相続や遺贈で財産を受け取る人です。孫など相続人でない人への贈与は原則対象外なので、誰に贈るかで変わります」
ここが大事なところです。相続時精算課税を選んだ場合は、年110万円の基礎控除の範囲なら足し戻しがありません。ただし、一度選ぶと暦年課税に戻れないので、家族全体で考えてから決めましょう。
改正のニュースはどう読めばいい?
『2026年や2027年にも、また変わるの?』と不安になる方もいますよね。
ニュースで出る「税制改正大綱」は、国の方針をまとめたものです。法律が成立して施行されるまでは、実際のルールは変わりません。この記事では、まだ決まっていない予定は扱わず、今のルールだけで判定しています。
改正の話題を見かけたら、次の3つを確かめてみてください。
- 「贈与」「相続」「評価」のどれの話か
- いつの贈与・相続から適用されるか
- 国税庁のページに正式な案内が出ているか
例えば、贈与の見直しなら「いつ贈与したか」、評価の見直しなら「いつ相続したか」で適用が決まります。同じ改正でも、わが家に効くタイミングはケースごとに違うんです。
相続税がそもそもかかるかは家族構成から取り分を計算する方法で、手続きを放置した時のリスクは手続きをしなかったケースで確認できます。
毎年贈与をしている、マンションや土地を持っている、相続時精算課税を使うか迷っている。こんなケースは、改正後のルールで試算してもらうと安心です。要件を満たすかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
生前贈与の7年加算はいつから始まりますか?
2024年1月1日以降の贈与が対象です。加算期間は2027年1月以降の相続から伸び始め、2031年1月以降の相続で7年になります。
孫への贈与も7年分足し戻されますか?
足し戻しの対象は相続や遺贈で財産を取得した人です。相続人でない孫などは原則対象外です。
基礎控除は今いくらですか?
2015年1月1日以降の相続から、3,000万円+600万円×法定相続人の数です。子2人なら4,200万円です。
まとめ
- 影響が大きいのは生前贈与をしている家とマンション・土地を持つ家
- 2024年1月1日以降の贈与から、亡くなる前7年以内の贈与が足し戻される
- 2026年12月31日までの相続なら加算期間は3年のまま
- 遺産8,000万円・子2人で7年分足し戻されると相続税の総額は470万円から671万円に
- 改正予定のニュースは、施行されるまでルールは変わらない