当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『父に婚外子がいると分かった。その子にも遺産を分けるの?』。突然のことで、気持ちの整理もつかないですよね。
結論から言うと、父親に認知された子は、今の家族の子とまったく同じ取り分の相続人です。この記事では、認知があるか・ないかで取り分と相続税がどう変わるかを、実際の金額で見ていきます。
認知された婚外子の取り分は、実子と同じ?
父親が認知していれば、婚外子(非嫡出子)の相続分は結婚している夫婦の子(嫡出子)と同じです。例えば妻と子2人に認知した子1人が加わると、妻2分の1、子は3人で2分の1を分けて6分の1ずつになります。認知されていなければ、父親の相続人にはなりません。
以前は、婚外子の相続分は嫡出子の2分の1と民法で決められていました。この部分は、2013年9月4日の最高裁判所の決定を受けて削除されています。
改正された民法は2013年12月11日に施行され、2013年9月5日以後に開始した相続に使われます。今起きる相続なら、婚外子と嫡出子の取り分に差はないんです。
改正の経緯や古い相続の扱いは、法務省の民法改正の案内でも確かめられます。
遺産9,000万円、認知した子がいる時といない時でいくら違う?
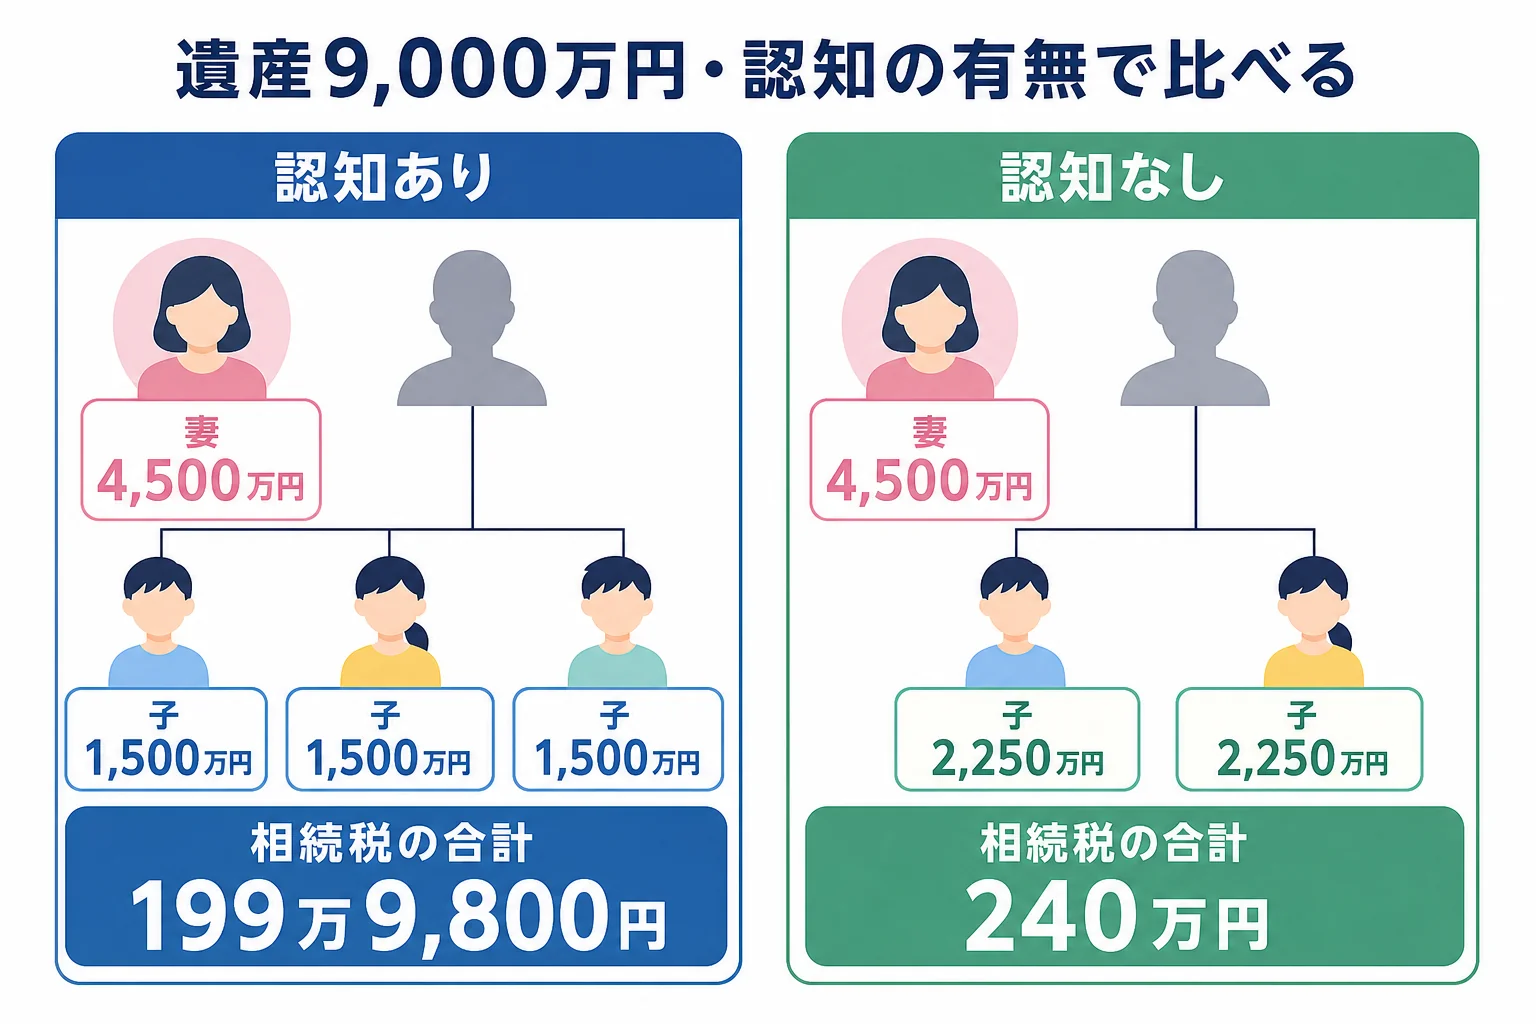
では、夫が亡くなり、妻と子2人が相続するケースで比べてみましょう。夫には婚外子が1人いて、認知していたかどうかで分かれます。遺産(課税価格の合計)は9,000万円です。
| ケース | 妻の取り分 | 子1人あたりの取り分 | 相続人の数 |
|---|---|---|---|
| 婚外子を認知していた | 2分の1=4,500万円 | 6分の1=1,500万円(3人とも同じ) | 4人 |
| 婚外子を認知していなかった | 2分の1=4,500万円 | 4分の1=2,250万円(子2人) | 3人 |
ここが大事なところです。妻の取り分は、どちらのケースでも2分の1で変わりません。動くのは、子の側の2分の1をいくつに割るかなんです。
『妻の取り分まで減るのでは』と心配する方もいますよね。実際には、減るのは子どもたち1人あたりの金額です。
なお、この割合は遺言がない時の目安です。相続人全員が合意すれば、話し合いで違う分け方にすることもできます。ただ、認知された子もその話し合いに加わる1人だという点は変わりません。
相続税で見るとどう変わる?
法定相続分どおりに分けた時の相続税も計算してみます。認知された子は法定相続人の数に入るので、基礎控除が増えます。
| 計算の段階 | 認知していた(相続人4人) | 認知していなかった(相続人3人) |
|---|---|---|
| 基礎控除 | 5,400万円 | 4,800万円 |
| 課税遺産総額 | 3,600万円 | 4,200万円 |
| 相続税の総額 | 400万円 | 480万円 |
| 妻の納付額 | 0円 | 0円 |
| 子1人の納付額 | 66万6,600円 | 120万円 |
| 納付額の合計 | 199万9,800円 | 240万円 |
妻が0円なのは、配偶者の税額軽減を使うからです。この軽減は、税額が0円になる場合でも申告をしないと使えません。
認知された子も、相続税の申告書には一緒に名前が載ります。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
配偶者がいない場合や、古い相続の場合は?
婚外子が関わる相続は、家族の形によって結論が変わります。よく出てくるケースを並べてみます。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 独身の父が亡くなり、認知した子1人だけ | 認知した子が全部を相続 | 子がいるので、父の親や兄弟姉妹は相続人にならない |
| 父の元妻との子1人と、認知した子1人 | 2人で2分の1ずつ | 前婚の子も婚外子も同じ取り分 |
| 認知していない子だけがいる | その子は相続人にならない | 子がいない扱いになり、父の親か兄弟姉妹に回る |
| 2013年9月5日より前の相続で、遺産分割がまだ | 同じ取り分として扱われることが考えられる | 2001年7月1日以後に開始した相続が目安 |
| 2013年9月5日より前の相続で、分割が終わっている | やり直しにはならない | すでに確定した分割や審判は変わらない |
例えば、独身の父の遺産9,000万円を認知した子1人が相続するなら、基礎控除は3,600万円です。法定相続分どおりの相続税は920万円になります。
同じ遺産を元妻との子と認知した子の2人で分けるなら、基礎控除は4,200万円です。相続税は1人310万円、合計620万円になります。
認知していない子だけがいるケースは、特に注意が必要です。父に子がいない扱いになるので、父の親や兄弟姉妹が相続人になります。家族が思っていた相続人と、実際の相続人がずれやすいところなんです。
相続人が誰になるかの順番は相続順位を家系図で確認する記事で確かめられます。
認知がまだの時、亡くなった後でも相続人になれる?
『父は認知してくれないまま亡くなった』というケースもありますよね。認知の方法は、生前の届出だけではありません。
| 認知の方法 | いつ・どうやって | 相続での扱い |
|---|---|---|
| 生前に認知届を出す | 父が市区町村に届け出る | 戸籍に記載され、相続人になる |
| 遺言で認知する | 遺言に書いておき、亡くなった後に手続き | 相続人になる |
| 父の死後に認知を求める | 家庭裁判所の手続き(認知の訴え)を使う | 認められれば相続人になる。期間の制限がある |
亡くなった後に認知が認められた時、すでに遺産分割が終わっていることもあります。その場合は、分割をやり直すのではなく、取り分に当たる金額を支払うよう求める形になります。
婚外子がいるかどうかは、父の出生から死亡までの戸籍を見ると分かります。戸籍の集め方は相続人調査を自分でやる方法にまとめています。
- 父の戸籍に認知の記載があるか
- 遺言に認知や財産の分け方が書かれていないか
- 認知された子に連絡先が分かる人がいるか
- 相続の開始日が2013年9月5日以後か
- 遺産が基礎控除を超えて、相続税の申告が必要か
例えば、家族の話し合いはこんなふうに始まることが多いです。
「会ったことのない人と遺産の話をするのは気が重いね」
「でも、その人の同意がないと分けられないから、まず手紙を出してみよう」
初めて会う相続人がいる、遺産に自宅の土地がある、申告期限までに話がまとまるか不安。そんなケースでは、相続税の計算と申告を税理士に任せると、気持ちの負担がだいぶ軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
認知された子にも遺留分はありますか?
あります。認知された子は嫡出子と同じ相続人なので、遺言で取り分を減らされても、遺留分を請求できます。子の遺留分は、法定相続分の2分の1が目安です。
婚外子に相続のことを知らせないまま手続きを進めてもいいですか?
遺産分割協議は相続人全員の合意が必要です。認知された子を外して話し合っても、協議は成り立ちません。
母親が亡くなった時、婚外子は母の相続人になりますか?
母と子の関係は出生で戸籍に載るので、母の相続では認知がなくても子として相続人になります。取り分はほかの子と同じです。
まとめ
- 父に認知された婚外子は、嫡出子と同じ取り分の相続人
- 2013年9月5日以後に開始した相続では、婚外子と嫡出子の相続分に差はない
- 遺産9,000万円で妻と子2人に認知した子1人が加わると、子は1人1,500万円ずつ
- 認知された子は基礎控除の人数にも入り、相続税の合計は199万9,800円になる
- 認知されていない子は父の相続人にならないが、遺言や家庭裁判所の手続きで認知される道がある