当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『父が亡くなったけど、母と私たち兄弟で何分の何ずつなんだろう』。割合の話は聞いたことがあっても、自分の家に当てはめると急に分からなくなりますよね。
結論から言うと、法定相続分は「配偶者がいるか」と「配偶者と一緒に相続するのが子・親・兄弟姉妹のどれか」の2つで決まります。この記事では、遺産1億円のケースで、組み合わせごとに何円ずつになるかを実際に計算していきます。
法定相続分はわが家だと何分の何?
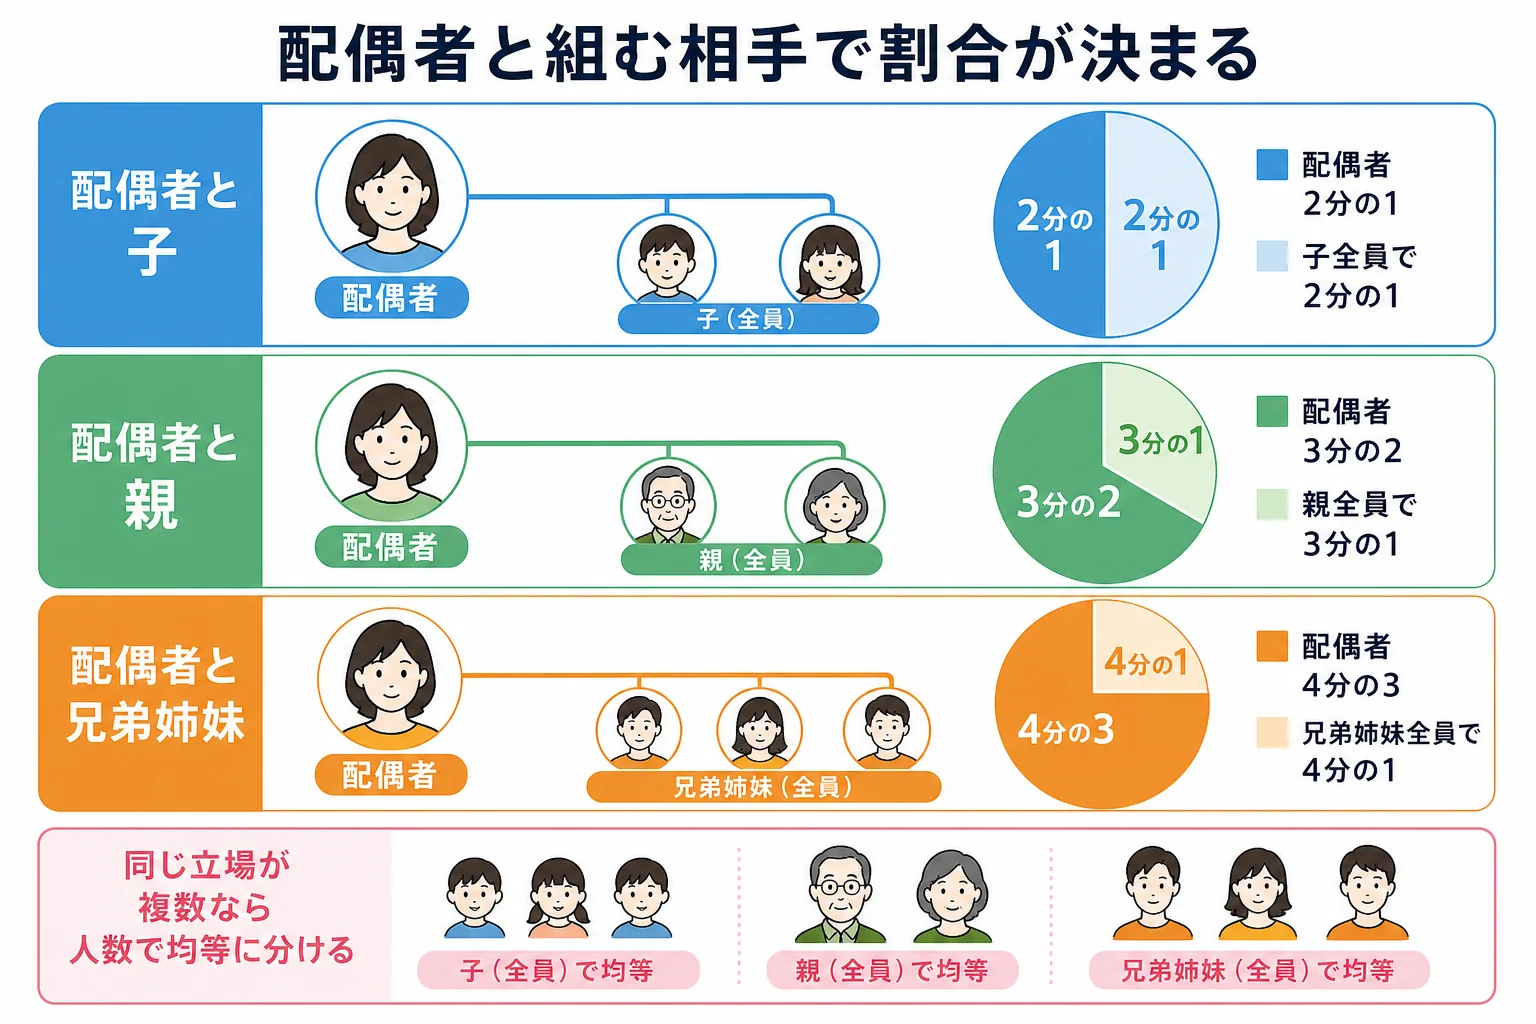
配偶者と子が相続するなら、配偶者2分の1・子全員で2分の1です。子がいなくて親がいるなら、配偶者3分の2・親3分の1。子も親もいなくて兄弟姉妹がいるなら、配偶者4分の3・兄弟姉妹4分の1になります。同じ立場の人が複数いる時は、その枠を人数で均等に分けます。
法定相続分は、民法で決められた「遺産を分ける時の目安の割合」です。遺言がなく、家族で話し合って分ける時の出発点になります。
実は、割合のパターンはそれほど多くありません。配偶者と組む相手で、次の表のどれかに当てはまります。
| 相続する人の組み合わせ | 配偶者の割合 | 相手側の割合(全員の合計) |
|---|---|---|
| 配偶者と子 | 2分の1 | 2分の1 |
| 配偶者と親 | 3分の2 | 3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 4分の1 |
| 配偶者だけ | 全部 | なし |
| 子だけ/親だけ/兄弟姉妹だけ | なし | 全部を人数で均等に |
配偶者は常に相続人です。一方、子・親・兄弟姉妹には順位があり、上の順位の人が1人でもいれば下の順位の人は相続人になりません。
例えば、子が1人でもいれば、亡くなった人の親や兄弟姉妹は相続人に入らないんです。誰が相続人になるかの順番は相続順位のケース別の家系図で確かめておくと安心です。
配偶者と子ども2人なら、遺産1億円はいくらずつ?
よくあるのが、夫が亡くなり妻と子が相続するケースですよね。ここでは遺産(課税価格の合計)を1億円として、子の人数ごとに取り分を並べてみます。
| ケース | 配偶者の取り分 | 子1人あたりの取り分 |
|---|---|---|
| 配偶者と子1人 | 2分の1=5,000万円 | 2分の1=5,000万円 |
| 配偶者と子2人 | 2分の1=5,000万円 | 4分の1=2,500万円 |
| 配偶者と子3人 | 2分の1=5,000万円 | 6分の1=約1,666万円 |
ここが大事なところです。子が何人いても、配偶者の2分の1は変わりません。子の側の2分の1を、子の人数で割っていく形になります。
『子が3人だと6分の1?』と迷う方も多いはずです。2分の1を3人で割るので、2分の1×3分の1=6分の1。分母どうしを掛けるだけなんです。
計算例1:配偶者と子2人が遺産1億円を法定相続分どおりに相続
では、このケースで相続税がいくらになるかも見ておきましょう。法定相続人は3人なので、基礎控除は3,000万円+600万円×3人=4,800万円です。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億円 |
| 基礎控除(法定相続人3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 相続税の総額 | 630万円 |
| 配偶者の納付額(取得5,000万円) | 0円 |
| 子1人の納付額(取得2,500万円) | 157万5,000円 |
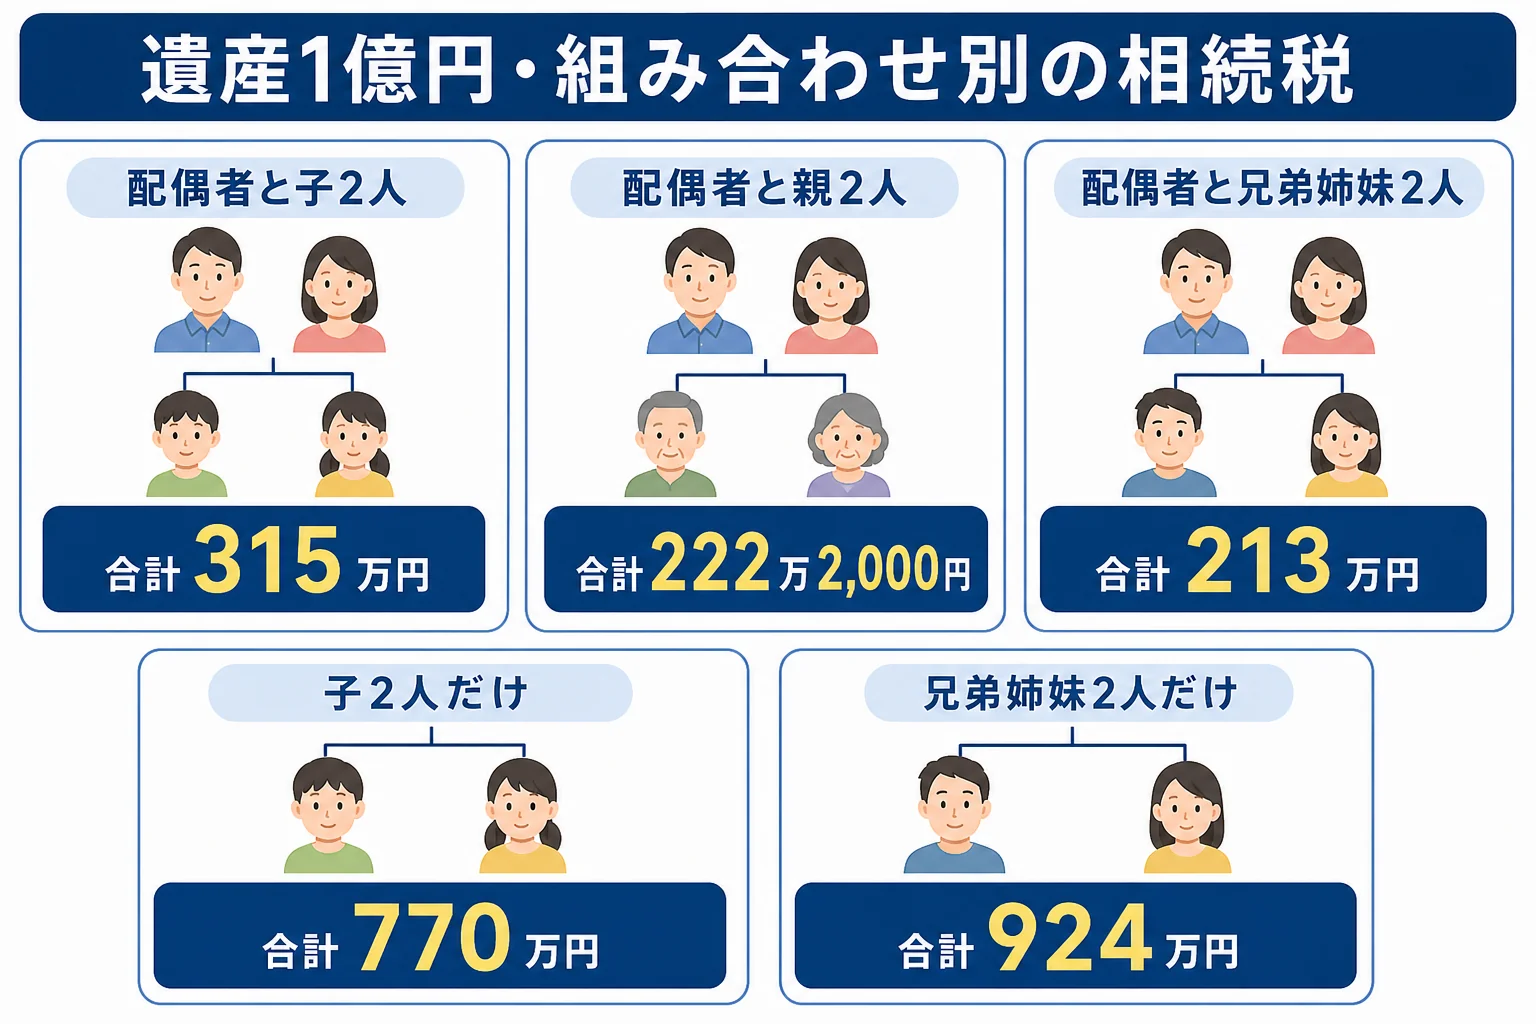
| 納付額の合計 | 315万円 |
配偶者が0円になるのは、配偶者の税額軽減があるからです。配偶者が取得した財産が1億6,000万円か法定相続分相当額の多い方までは、相続税がかかりません。
ただ、この軽減は申告しないと使えません。税額が0円でも申告書を出す必要がある点は覚えておいてください。
子が3人なら、税額はどう変わる?
『子が増えると、1人あたりの税金はどうなるの?』という疑問もありますよね。同じ遺産1億円で、配偶者と子3人のケースを比べてみます。
| 計算の段階 | 配偶者と子2人 | 配偶者と子3人 |
|---|---|---|
| 基礎控除 | 4,800万円 | 5,400万円 |
| 課税遺産総額 | 5,200万円 | 4,600万円 |
| 相続税の総額 | 630万円 | 524万9,800円 |
| 子1人の納付額 | 157万5,000円 | 87万4,900円 |
| 納付額の合計 | 315万円 | 262万4,700円 |
相続人が1人増えると、基礎控除が600万円増えます。さらに子1人あたりの取り分が小さくなるので、かかる税率も下がるんです。
ただし、配偶者の取り分は2分の1のまま変わりません。子の人数で動くのは、子の側の取り分と税額だけです。
子どもがいない夫婦なら、親と兄弟で割合はどう変わる?
子がいない夫婦の場合は、配偶者と一緒に相続するのが親か兄弟姉妹かで、割合ががらっと変わります。
『妻が全部もらえるんじゃないの?』と思っていた方もいるかもしれません。実は、親や兄弟姉妹がいれば、その人たちにも取り分があるんです。
| ケース(遺産1億円) | 配偶者の取り分 | 相手1人あたりの取り分 | ここに注意 |
|---|---|---|---|
| 配偶者と親2人 | 3分の2=約6,666万円 | 6分の1=約1,666万円 | 親が1人なら3分の1を1人で受け取る |
| 配偶者と兄弟姉妹2人 | 4分の3=7,500万円 | 8分の1=1,250万円 | 兄弟姉妹の相続税は2割加算 |
| 配偶者だけ(親も兄弟姉妹もいない) | 全部=1億円 | なし | 税額は0円でも配偶者の軽減は申告が必要 |
親が2人とも健在なら、3分の1を2人で分けて6分の1ずつです。兄弟姉妹が2人なら、4分の1を2人で分けて8分の1ずつになります。
配偶者と親・兄弟の関係で揉めやすい点は子供がいない夫婦で夫が亡くなったケースでくわしく見ています。
計算例2:配偶者と兄弟姉妹2人が遺産1億円を相続
兄弟姉妹が相続人になる時は、相続税で気をつけたい点が1つあります。兄弟姉妹が取得した分は、税額が2割増しになるんです。
| 計算の段階 | 配偶者と親2人 | 配偶者と兄弟姉妹2人 |
|---|---|---|
| 基礎控除(法定相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 5,200万円 | 5,200万円 |
| 相続税の総額 | 666万6,400円 | 710万円 |
| 配偶者の納付額 | 0円 | 0円 |
| 相手1人の納付額 | 111万1,000円 | 106万5,000円(2割加算後) |
| 納付額の合計 | 222万2,000円 | 213万円 |
同じ1億円・同じ3人でも、相続税の総額が違いますよね。法定相続分で分けた金額ごとに税率をかけるので、割合が変わると総額も変わるんです。
兄弟姉妹のケースは、配偶者が4分の3を取って税額0円になるため、合計では親のケースより少なくなっています。ただし、兄弟姉妹1人あたりの税額には2割加算が入っている点は押さえておきましょう。
配偶者がいない時は?子どもだけ・兄弟だけのケース
配偶者がすでに亡くなっている、または独身だった場合は、残った順位の人だけで全部を分けます。
| ケース(遺産1億円) | 1人あたりの取り分 | 相続税の納付額の合計 |
|---|---|---|
| 子2人だけ | 2分の1=5,000万円 | 770万円 |
| 親2人だけ | 2分の1=5,000万円 | 770万円 |
| 兄弟姉妹2人だけ | 2分の1=5,000万円 | 924万円 |
取り分の割合は3つとも同じ2分の1ずつです。それでも兄弟姉妹のケースだけ税額が多いのは、2割加算がかかるからなんです。
もう1つ見ておきたいのが、配偶者がいる時との差です。子2人だけのケースは、基礎控除が4,200万円に減り、配偶者の税額軽減も使えません。
そのため、配偶者と子2人のケース(合計315万円)より、子2人だけのケース(合計770万円)の方が税額が大きくなります。両親のうち2人目が亡くなる時の相続、いわゆる二次相続で税額が増えやすいのはこのためです。
法定相続分どおりに分けないといけないの?
『うちは母が全部もらう予定なんだけど、それはダメなの?』という声もよく聞きます。結論から言うと、法定相続分どおりに分ける義務はありません。
遺言があれば、原則として遺言の内容が優先されます。遺言がなくても、相続人全員が合意すれば、どんな割合で分けても大丈夫です。
例えば、家族でこんな話し合いになることがあります。
「お母さんが家に住み続けるから、家と預金の大半はお母さんでいいよね」
「うん。そのかわり、次の相続の時の税金も一緒に考えておこう」
このように、法定相続分は「話し合いがまとまらない時の基準」であり、「話し合いのたたき台」でもあるんです。
相続税の計算では法定相続分を使う
ここは少しややこしいところです。実際の分け方が自由でも、相続税の総額は「法定相続分どおりに分けたと仮定して」計算します。
そのうえで、総額を実際に取得した割合で按分して、各人の納付額を出します。つまり、分け方を変えると、各人が払う税額と配偶者の軽減の効き方が変わるんです。
| 分け方(配偶者と子2人・遺産1億円) | 考え方 | 注意 |
|---|---|---|
| 法定相続分どおり | 配偶者5,000万円は軽減で0円、子が残りを負担 | 二次相続で子の負担が増えやすい |
| 配偶者が多めに取る | 配偶者の軽減の範囲が広がり、今回の税額は減りやすい | 配偶者の財産が増え、二次相続の税額が増えやすい |
| 子だけで多めに分ける | 今回の税額は増えやすい | 二次相続の財産は減る |
どの分け方が家族にとって得かは、配偶者の年齢や手持ちの財産によって変わります。ここは一度、計算してもらうのがおすすめです。
遺言で割合を変えられても、遺留分は残る
遺言で「全部を長男に」と書かれていても、兄弟姉妹以外の相続人には遺留分があります。配偶者や子なら、法定相続分の2分の1が遺留分の目安です。
例えば、配偶者と子2人のケースなら、子1人の遺留分は4分の1×2分の1=8分の1です。金額での計算は遺留分はいくらかのケース別計算で確かめてみてください。
遺産に土地がある、相続人が4人以上いる、配偶者と子でどちらが多く取るか迷っている。こんなケースでは、二次相続まで含めた試算を税理士に頼むと、話し合いがぐっと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
割合を数える時につまずきやすいケースは?
基本の表に当てはめにくいケースもありますよね。よく迷うものを並べておきます。
| ケース | 割合の考え方 | 理由・注意 |
|---|---|---|
| 子の1人がすでに亡くなり、孫が2人いる | 亡くなった子の分を孫2人で均等に分ける | 代襲相続。配偶者と子2人(うち1人死亡)なら孫は8分の1ずつ |
| 父母の片方だけが同じ兄弟姉妹がいる | 両親とも同じ兄弟姉妹の2分の1 | 半血の兄弟姉妹の相続分 |
| 養子・認知された子がいる | 実子と同じ割合 | 民法の相続分は区別しない |
| 前の結婚で生まれた子がいる | 今の家族の子と同じ割合 | 前妻(前夫)の子も相続人 |
| 相続放棄した人がいる | 放棄した人ははじめからいないものとして数え直す | 相続税の基礎控除の人数には含める |
| 内縁の配偶者がいる | 法定相続分はない | 特別縁故者として家庭裁判所に申し立てる道がある |
代襲相続の例を数字で見ておきます。遺産1億円で、配偶者・子1人・亡くなった子の子(孫)2人が相続するケースです。
配偶者が2分の1で5,000万円、子が4分の1で2,500万円、孫は4分の1を2人で分けて8分の1ずつ1,250万円になります。
認知の有無で取り分が変わるケースは非嫡出子がいる相続の取り分で、自分で数字を当てはめて練習したい方は法定相続分の計算をわが家で試すで確かめられます。
放棄した人がいる時の数え直し
相続放棄は、割合の数え方を変えることがあります。子が全員放棄すると、次の順位の親や兄弟姉妹が相続人になるからです。
例えば、配偶者と子2人のうち子2人が両方とも放棄し、親が健在なら、配偶者3分の2・親3分の1に切り替わります。『自分たちが放棄すれば母が全部』とは限らないので、注意しておきましょう。
よくある質問
法定相続分と遺留分は同じものですか?
違います。法定相続分は遺産を分ける時の目安の割合で、遺留分は遺言があっても最低限もらえる取り分です。配偶者や子の遺留分は、法定相続分の2分の1が目安になります。
配偶者と子2人で、子が全部もらうように分けても問題ありませんか?
相続人全員が合意すれば、その分け方で大丈夫です。ただし、配偶者の税額軽減を使わない分、今回の相続税は増えやすくなります。税額の差は事前に試算しておくと安心です。
兄弟姉妹が相続人の時、甥や姪も割合をもらえますか?
兄弟姉妹が先に亡くなっていれば、その子である甥・姪が代わりに相続します。割合は、亡くなった兄弟姉妹の分を甥・姪の人数で均等に分けます。甥・姪の子は代わりに相続しません。
法定相続分どおりに分ければ、相続税の申告はしなくていいですか?
分け方とは関係なく、遺産が基礎控除を超えていれば申告が必要です。配偶者の税額軽減で0円になる場合も、軽減を受けるために申告します。期限は亡くなったことを知った日の翌日から10か月以内です。
前妻との子にも同じ割合を渡さないといけませんか?
前妻(前夫)の子も相続人で、今の家族の子と同じ割合です。遺言がない場合は、その子も遺産分割協議に加わる必要があります。
まとめ
- 法定相続分は、配偶者と子なら2分の1ずつ、親なら3分の2と3分の1、兄弟姉妹なら4分の3と4分の1
- 同じ立場の人が複数いれば、その枠を人数で均等に分ける
- 遺産1億円・配偶者と子2人を法定相続分どおりに分けると、相続税の合計は315万円で配偶者は0円
- 子2人だけで分けると基礎控除が減り軽減も使えないため、合計770万円に増える
- 兄弟姉妹が取得した分は相続税が2割加算になる
- 分け方は話し合いで自由に決められるが、相続税の総額は法定相続分で計算する