当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産がだいたい5,000万円くらい。これって相続税がかかる額なのか、気になりますよね。
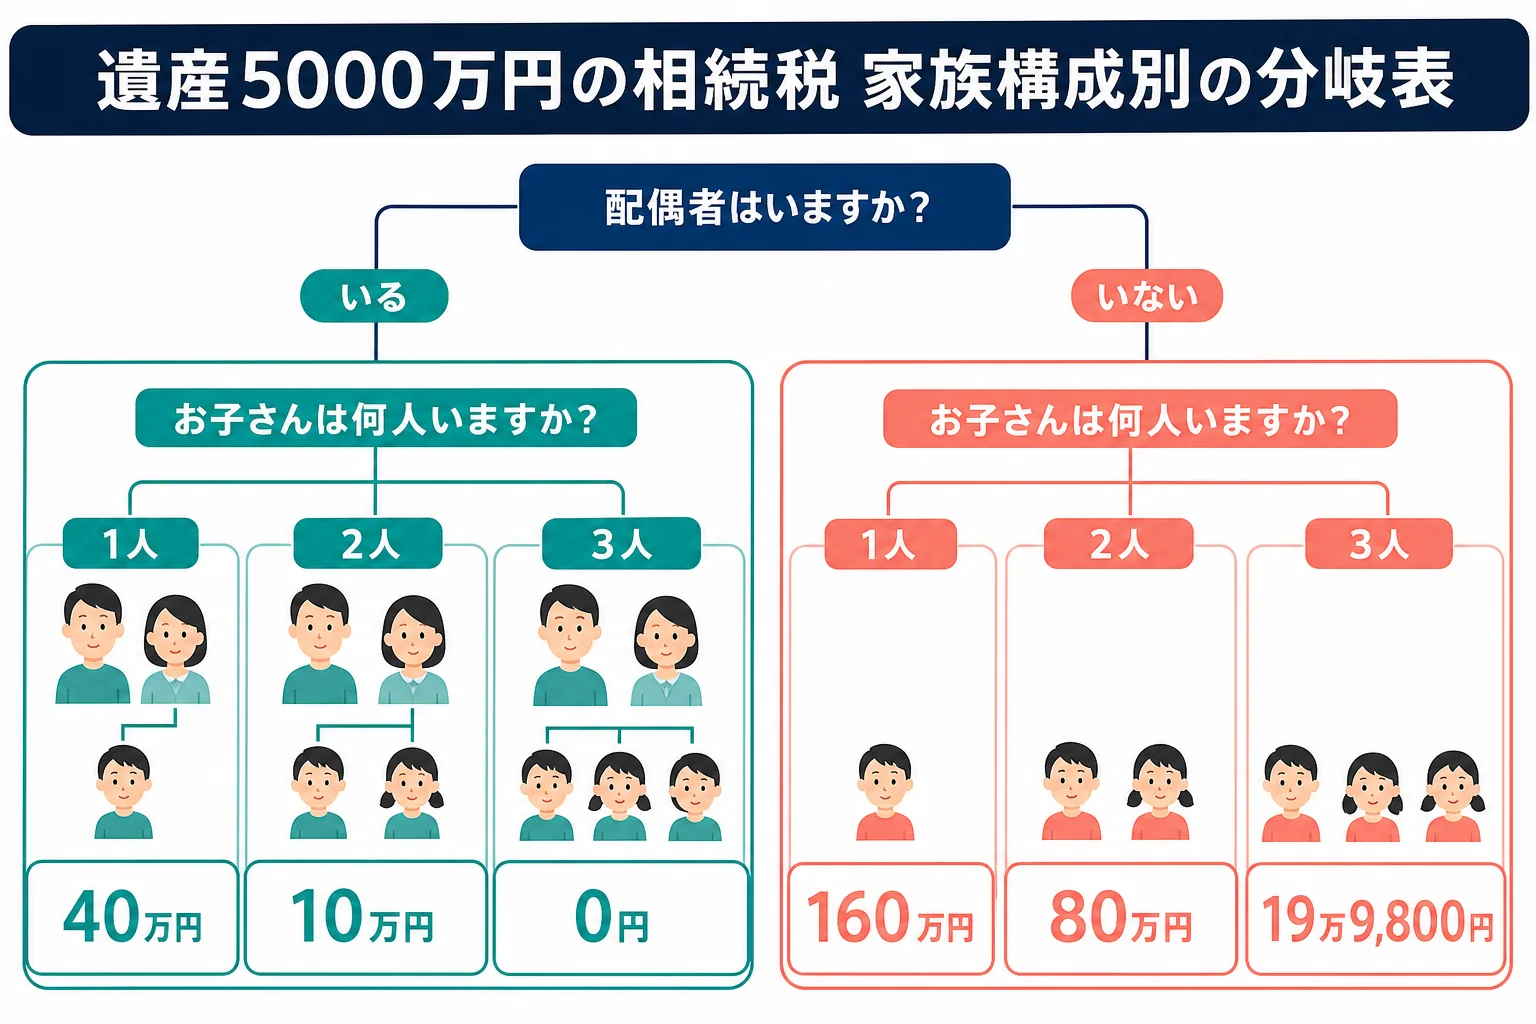
結論から言うと、5,000万円は「家族の人数しだいで、かかるかどうかが分かれる」金額です。配偶者と子3人なら0円、子1人だけなら160万円と、同じ5,000万円でも差が出ます。
この記事では、配偶者あり・なしと子の人数を組み合わせた6つのケースで、税額を具体的に比べていきます。
5000万円の相続税は家族構成でいくら変わる?
遺産5,000万円(課税価格)を法定相続分どおりに分けると、配偶者と子2人なら納付税額の合計は10万円、子2人だけなら80万円です。配偶者と子3人なら基礎控除5,400万円の内側に入るので0円になります。
相続税は、遺産から基礎控除を引いた残りにかかります。基礎控除は「3,000万円+600万円×法定相続人の数」なので、家族が1人増えるたびに600万円ずつ広がるんです。
5,000万円の場合、6つの家族構成で並べるとこうなります。
| 家族構成 | 基礎控除 | 課税遺産総額 | 相続税の総額 | 家族全体の納付税額 |
|---|---|---|---|---|
| 配偶者と子1人 | 4,200万円 | 800万円 | 80万円 | 40万円 |
| 配偶者と子2人 | 4,800万円 | 200万円 | 20万円 | 10万円 |
| 配偶者と子3人 | 5,400万円 | 0円 | 0円 | 0円 |
| 子1人だけ | 3,600万円 | 1,400万円 | 160万円 | 160万円 |
| 子2人だけ | 4,200万円 | 800万円 | 80万円 | 80万円 |
| 子3人だけ | 4,800万円 | 200万円 | 19万9,800円 | 19万9,800円 |
どれも、遺産を法定相続分どおりに分けた場合の数字です。配偶者がいるケースでは、配偶者の税額軽減で配偶者の分が0円になっています。
『配偶者がいるかいないかで、こんなに違うの?』と驚く方も多いはずです。理由は2つあって、相続人が1人多いぶん基礎控除が広がることと、配偶者の受け取った分に税金がかからないことです。
例えば子2人の家庭で見ると、母が健在なら10万円、母がすでに亡くなっていれば80万円です。この差の70万円は、ほぼそのまま配偶者の存在によるものなんです。
ほかの家族構成も、参考までに見ておきますね。子がいない夫婦で夫の両親が健在なら、配偶者と親2人で6万6,600円です。
配偶者も子も親もいなくて兄弟2人が相続するケースは、96万円になります。兄弟姉妹には相続税の2割加算があるので、子2人だけの80万円より高くなるんです。兄弟相続の詳しい試算は兄弟が相続した時の相続税の計算例で確認してみてください。
配偶者と子2人のケースを計算の流れで見ると?
ここでは、よくある形として、夫が亡くなり妻と子2人が相続するケースを順番に計算します。『計算の途中がどうなっているか知りたい』という方は、この表を上から追ってみてください。
| 計算のステップ | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 5,000万円 | 非課税財産・債務・葬式費用を引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円+600万円×3人 |
| 課税遺産総額 | 200万円 | 5,000万円から4,800万円を引く |
| 妻の法定相続分(1/2) | 100万円 | 速算表10%で10万円 |
| 子1の法定相続分(1/4) | 50万円 | 速算表10%で5万円 |
| 子2の法定相続分(1/4) | 50万円 | 速算表10%で5万円 |
| 相続税の総額 | 20万円 | 10万円+5万円+5万円 |
| 妻の納付税額 | 0円 | 配偶者の税額軽減 |
| 子1・子2の納付税額 | 各5万円 | 総額20万円×1/4 |
| 家族全体の納付税額 | 10万円 |
ポイントは、相続税の総額をいったん「法定相続分で分けたと仮定して」出すところです。実際の分け方は、その後に総額を割り振る段階で使います。
計算の流れをもっと詳しく知りたい方は、相続税の計算シミュレーションを自分でやる手順も合わせて見てみてください。
妻が多めに取るか、子だけで分けるかで合計は変わる?
同じ5,000万円でも、誰がどれだけ受け取るかで税額は変わります。さらに、妻が受け取った財産は、妻が亡くなった時の二次相続で子に課税されます。
例えば、妻と子2人のケースで分け方を3通りに変えてみます。妻は自分の財産を持っておらず、受け取った分が減らないまま二次相続を迎えると仮定した試算です。
| 分け方 | 今回の税額 | 妻が亡くなった時(子2人) | 合計 |
|---|---|---|---|
| 妻が全部(5,000万円) | 0円 | 80万円 | 80万円 |
| 法定相続分どおり(妻2,500万円) | 10万円 | 0円 | 10万円 |
| 子2人だけで分ける | 20万円 | 0円 | 20万円 |
妻が全部受け取ると、今回は0円です。でも二次相続で5,000万円がそのまま子2人に移るので、80万円かかります。
法定相続分どおりなら、妻の2,500万円は二次相続の基礎控除4,200万円に収まります。合計で比べると、この例ではこの分け方がもっとも軽くなりました。
『それなら全部子どもに渡せばいいのでは?』と思うかもしれません。ただ、妻の老後の生活費や住まいも大切です。
家族で話すと、こんな流れになりがちです。
「税金のことを考えたら、お母さんは半分くらいにした方がいいって」<br>「でも、家はお母さんが住み続けるんだから、名義はお母さんにしておきたい」
二次相続の考え方は二次相続を妻の取り分別に試算した記事で詳しく比べています。
自宅の土地があると0円になる?申告は要る?
5,000万円くらいの遺産は、自宅の土地と建物、それに預金という組み合わせが多いですよね。この場合に効いてくるのが、小規模宅地等の特例です。
特定居住用宅地等は、330㎡までの部分について評価額が80%減額されます。例えば遺産5,000万円のうち自宅の土地の評価が2,000万円なら、特例で1,600万円減って課税価格は3,400万円になります。
| ケース | 特例なし | 特例あり(土地2,000万円・80%減) | 注意 |
|---|---|---|---|
| 配偶者と子1人 | 40万円 | 0円 | 配偶者が取得すれば要件は比較的シンプル |
| 子1人だけ | 160万円 | 0円 | 同居・家なき子などの要件を満たす必要がある |
ここで大事なのは、特例を使って0円になった場合も申告が必要なことです。配偶者の税額軽減を使って0円になる場合も同じなんです。
『税金が0円なら何もしなくていい』と思ってしまいがちですが、申告しないと特例は使えません。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
- 自宅の土地を誰が相続するか(配偶者・同居の子・別居の子)
- 土地の面積が330㎡以内か
- 生命保険金があれば、非課税枠(500万円×法定相続人の数)を引いたか
- 葬式費用や借入金を差し引いたか
- 配偶者の税額軽減や特例で0円になる場合も、申告書を出す準備をしたか
特例の要件を満たすかどうかは、家族の住まい方で変わります。自宅の土地があって子が別居している家庭や、申告期限が近い家庭は、税理士に頼むと手続きまでまとめて任せられて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
5000万円の遺産を子供2人で相続すると相続税はいくらですか?
子2人だけが相続人で法定相続分どおりに分けた場合、基礎控除は4,200万円、課税遺産総額は800万円で、相続税は合計80万円(1人40万円)です。配偶者もいる場合は10万円になります。
5000万円で子供1人の場合はいくらですか?
子1人だけなら基礎控除は3,600万円で、課税遺産総額1,400万円に対して160万円です。配偶者もいる場合は、子の納付税額が40万円、配偶者は0円になります。
相続税がかからない場合でも申告は必要ですか?
課税価格が基礎控除以下なら申告は要りません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は申告が必要です。
まとめ
- 遺産5,000万円の相続税は、配偶者と子2人で10万円、子2人だけで80万円
- 配偶者と子3人なら基礎控除5,400万円に収まり0円
- 子1人だけだと160万円で、6つのケースでもっとも重い
- 妻が全部受け取ると二次相続で80万円かかり、合計では法定相続分どおりより重くなる例も
- 自宅の土地で小規模宅地等の特例を使い0円になる場合も、申告は必要