当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなった時、子どもが払う相続税はいくらになるのか。きょうだいが何人いるかで変わるのか、気になりますよね。
結論から言うと、子が払う相続税は「子の人数」と「もう一方の親が健在かどうか」で大きく変わります。遺産1億円なら、一人っ子だけで相続すると1,220万円、子2人なら770万円です。
この記事では、一人っ子・子2人・子3人、そして母がいる・いないのケースを並べて、親から子への相続税を具体的な数字で見ていきます。
子供だけで相続すると相続税はいくら?
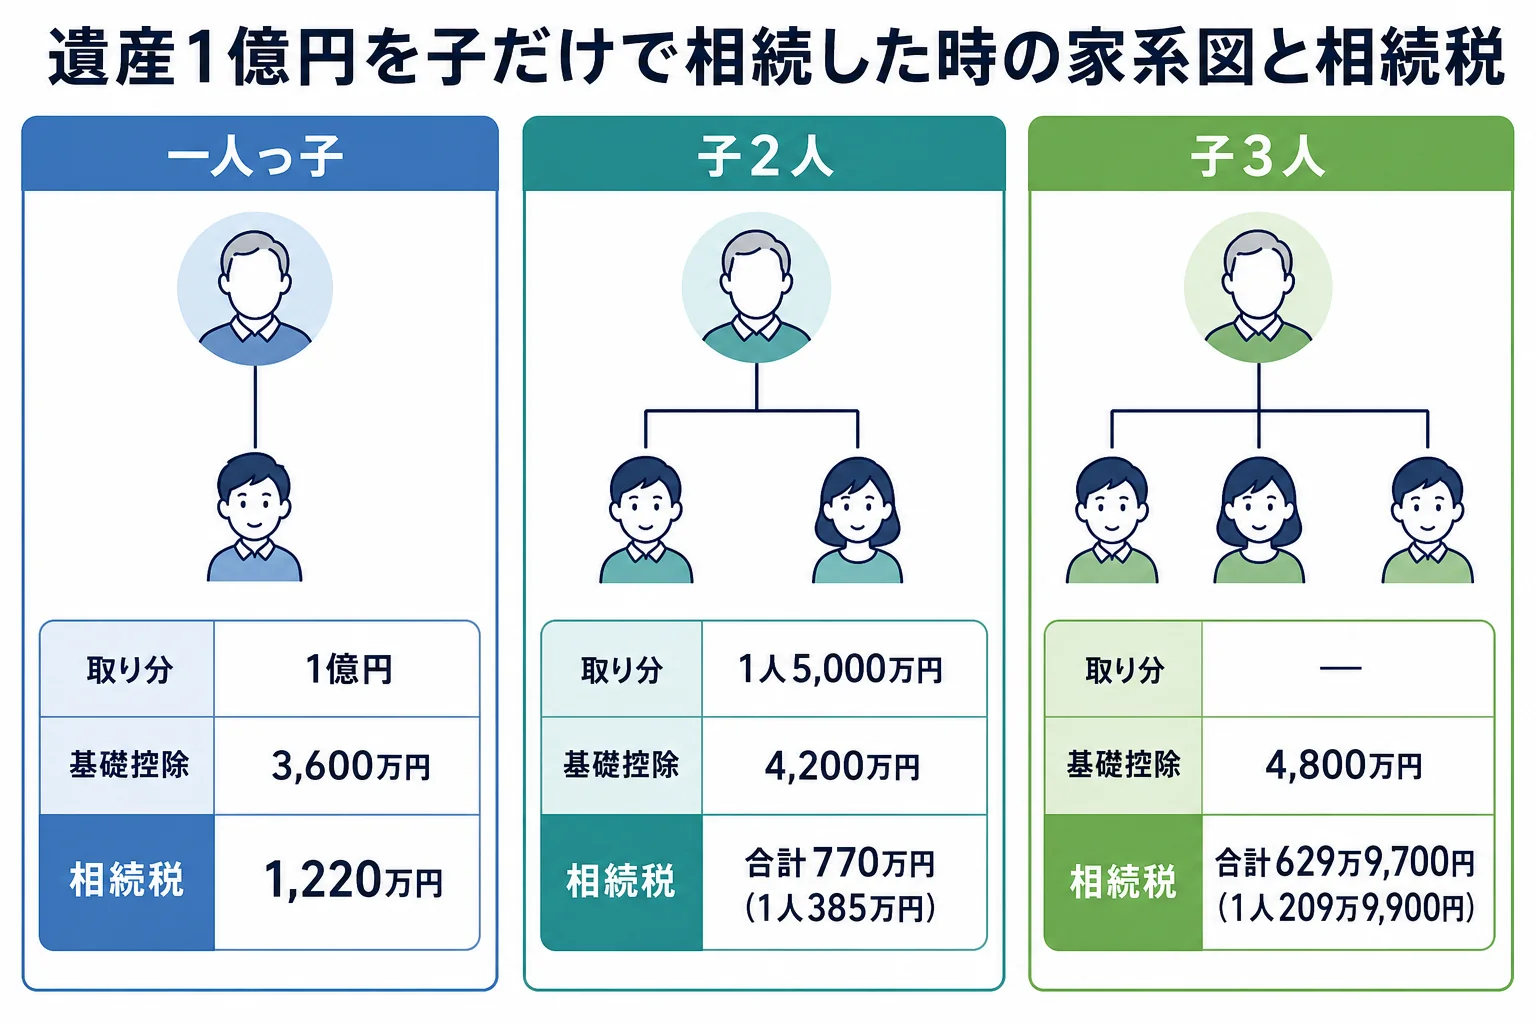
両親のどちらももういない状態で子だけが相続する場合、遺産1億円の相続税は一人っ子で1,220万円、子2人で合計770万円(1人385万円)、子3人で合計629万9,700円です。子が多いほど基礎控除が広がり、1人あたりの税率も下がります。
子だけが相続するケースの基礎控除は、一人っ子で3,600万円、子2人で4,200万円、子3人で4,800万円です。遺産の金額ごとに並べるとこうなります。
| 遺産(課税価格) | 一人っ子 | 子2人(1人あたり) | 子3人(1人あたり) |
|---|---|---|---|
| 5,000万円 | 160万円 | 80万円(40万円) | 19万9,800円(6万6,600円) |
| 8,000万円 | 680万円 | 470万円(235万円) | 329万9,700円(109万9,900円) |
| 1億円 | 1,220万円 | 770万円(385万円) | 629万9,700円(209万9,900円) |
| 2億円 | 4,860万円 | 3,340万円(1,670万円) | 2,459万9,400円(819万9,800円) |
どれも法定相続分どおり、きょうだいで均等に分けた場合の数字です。
『一人っ子だと損なの?』と思った方もいるかもしれません。損というより、相続人が1人なので基礎控除が小さく、遺産が全部1人に集まって高い税率がかかりやすいんです。
例えば遺産1億円で比べると、一人っ子の1,220万円に対して、子2人の合計は770万円です。同じ遺産でも450万円の差がつきます。
母がいる場合といない場合で、子の税金はどれくらい違う?
父が亡くなって母と子が相続するか、母がすでに亡くなっていて子だけが相続するか。ここで税額は大きく変わります。
遺産1億円・法定相続分どおりで比べてみます。
| 子の人数 | 母がいる(母と子で相続) | 母がいない(子だけで相続) | 差 |
|---|---|---|---|
| 一人っ子 | 385万円 | 1,220万円 | 835万円 |
| 子2人 | 315万円 | 770万円 | 455万円 |
| 子3人 | 262万4,700円 | 629万9,700円 | 367万5,000円 |
母がいる列は家族全体の納付税額で、母の分は配偶者の税額軽減で0円です。
母がいるケースでは、母の取り分に税金がかからず、相続人が1人多いぶん基礎控除も600万円広がります。だから子が払う税金がぐっと小さくなるんです。
ただ、ここで注意したいことがあります。母が受け取った財産は、母が亡くなった時にあらためて子に相続されます。
『今回が安く済んだからそれで終わり』ではなく、母の相続(二次相続)でまとめて税金がかかることもあるんです。母の取り分を変えた時の合計は二次相続を妻の取り分別に試算した記事で比べています。
子2人で1億円を相続する時、計算の流れはどうなる?
母がいない状態で、子2人が遺産1億円を相続するケースを順番に計算してみます。
| 計算のステップ | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 1億円 | 非課税財産・債務・葬式費用を引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 5,800万円 | 1億円から4,200万円を引いた額 |
| 子1の法定相続分(1/2) | 2,900万円 | 速算表15%・控除50万円で385万円 |
| 子2の法定相続分(1/2) | 2,900万円 | 速算表15%・控除50万円で385万円 |
| 相続税の総額 | 770万円 | 385万円+385万円 |
| 各人の納付税額 | 385万円ずつ | 均等に分けた場合 |
では、きょうだいで均等に分けなかったらどうなるでしょう。例えば、実家を継ぐ長男が7割、次男が3割を受け取るケースです。
| 分け方 | 相続税の総額 | 長男の納付税額 | 次男の納付税額 |
|---|---|---|---|
| 均等(5,000万円ずつ) | 770万円 | 385万円 | 385万円 |
| 長男7割・次男3割 | 770万円 | 539万円 | 231万円 |
子だけで相続する時は、分け方を変えても家族全体の税額は770万円のままです。変わるのは、誰がいくら払うかだけなんです。
家族で話すと、こんな話になることがあります。
「家を継ぐんだから、税金も多めに払うのは仕方ないよね」<br>「でも家は売れないし、現金で払えるかが心配だな」
相続税は原則として現金で一括納付です。土地や家を多く受け取った人ほど、納税資金の準備を考えておきましょう。
子の相続税を軽くできる控除や特例はある?
『子だけの相続でも、使える控除はないの?』という方も多いはずです。実は、子の状況によって使えるものがいくつかあります。
- 生命保険金の非課税枠(500万円×法定相続人の数)
- 未成年者控除(18歳から相続時の年齢を引いた年数×10万円)
- 小規模宅地等の特例(自宅の土地を同居の子や持ち家のない別居の子が相続する場合など)
- 葬式費用・借入金などの債務控除
例えば一人っ子が遺産1億円を相続し、そのうち1,000万円が生命保険金だったとします。非課税枠は500万円×1人で500万円なので、課税価格は9,500万円になります。
この場合、相続税は1,220万円から1,070万円に下がります。生命保険金を受け取ったら、非課税枠を引き忘れないようにしておきましょう。
未成年の子がいる場合は、未成年者控除も使えます。例えば相続時に15歳なら、18歳から15歳を引いた3年×10万円で30万円を税額から差し引けます。
一方で、孫が養子になって相続する場合は2割加算の対象です。代襲相続人の孫(子が先に亡くなっている場合の孫)は対象外なので、この違いは押さえておいてください。
小規模宅地等の特例は、実家に誰が住んでいたかで使えるかが分かれます。要件を満たすかは税理士に確認を。実家の土地がある一人っ子や、きょうだいで実家を誰が継ぐか決めている家庭は、申告まで任せると手間がかなり減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
計算の手順を自分で確かめたい方は、相続税の計算シミュレーションを自分でやる手順を見てみてください。
よくある質問
一人っ子の相続税はいくらからかかりますか?
一人っ子だけが相続する場合、基礎控除は3,600万円です。課税価格がこれを超えると相続税がかかり、例えば5,000万円なら160万円、1億円なら1,220万円です。
親から子への相続税で、子供2人のみの基礎控除はいくらですか?
子2人だけが相続人なら、3,000万円+600万円×2人で4,200万円です。母が健在で母と子2人が相続する場合は、相続人3人で4,800万円になります。
きょうだいで多く受け取った人は相続税も多くなりますか?
はい。相続税の総額は法定相続分で分けたと仮定して計算し、その総額を実際に受け取った割合で割り振ります。子だけの相続なら総額は変わらず、多く受け取った人ほど納付税額が多くなります。
まとめ
- 子だけで遺産1億円を相続すると、一人っ子1,220万円・子2人770万円・子3人629万9,700円
- 母がいて母と子で相続すると、一人っ子でも385万円まで下がる
- 母が受け取った財産は、母の相続(二次相続)で子に課税される
- 子だけの相続なら、分け方を変えても家族全体の税額は同じで、負担する人が変わるだけ
- 生命保険金の非課税枠・未成年者控除・小規模宅地等の特例を確認する