当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どものいない夫婦で、夫が先に亡くなった。夫の両親は健在。こんな時は、妻と夫の両親が一緒に相続人になります。『財産が5億円あったら、義理の親にも税金がかかるの?』と不安になりますよね。
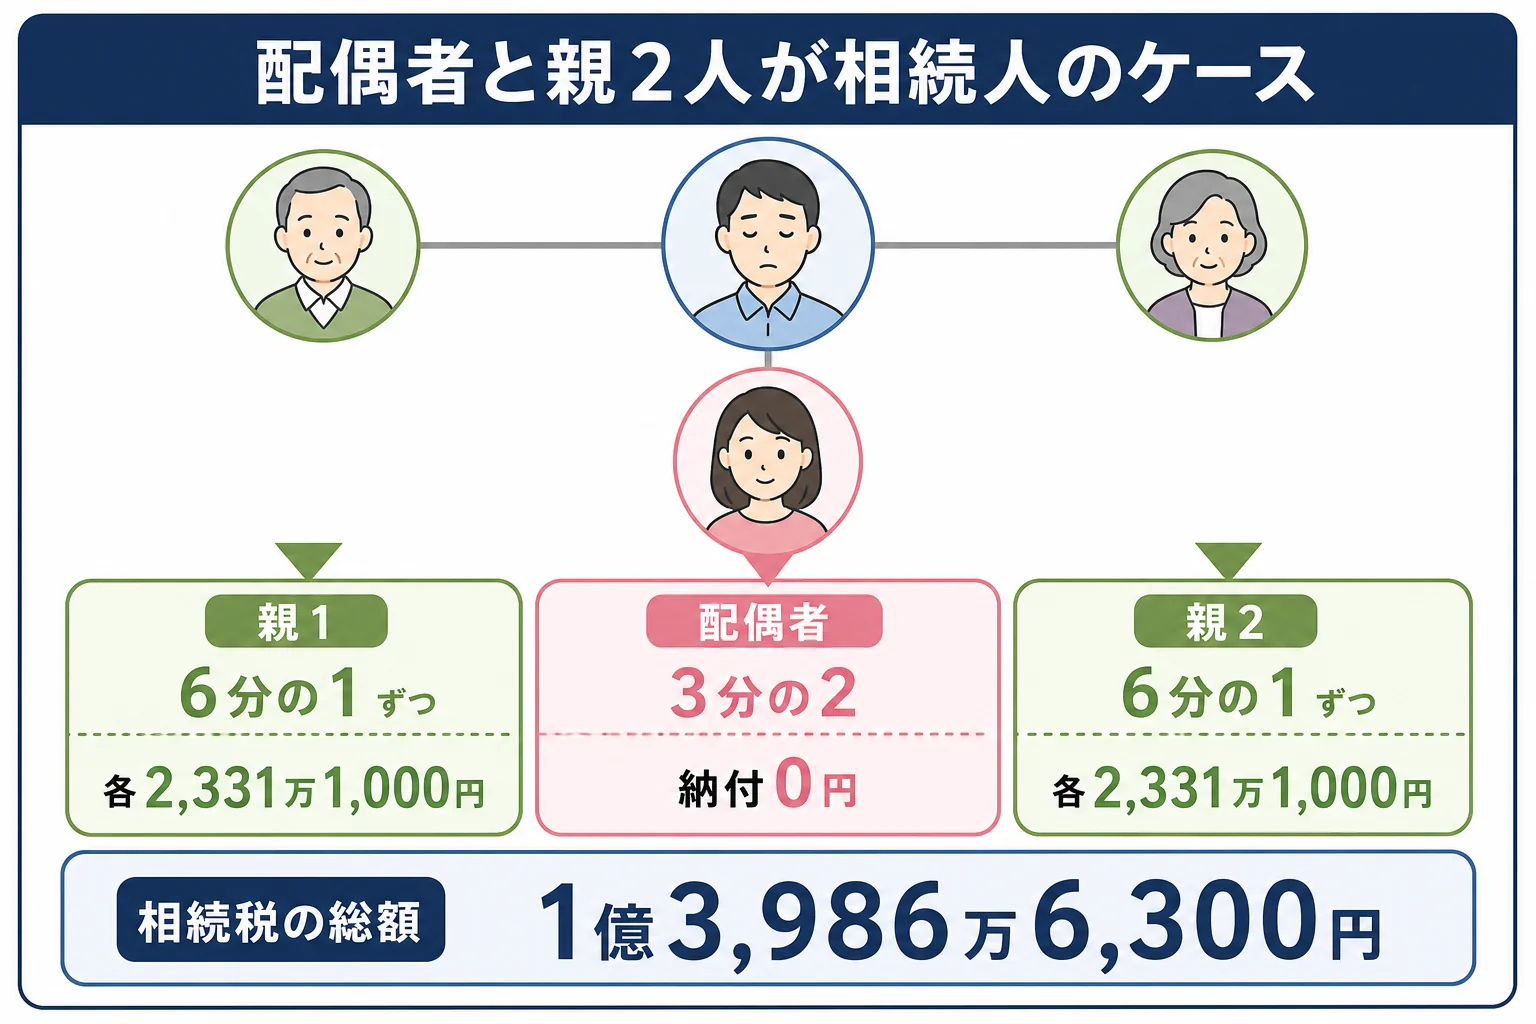
結論から言うと、法定相続分どおりに分けると相続税の納付額は合計4,662万2,000円です。妻は0円で、親2人が2,331万1,000円ずつ納めます。
配偶者と親2人で遺産5億円なら相続税はいくら?
相続人は配偶者と親2人の3人なので、基礎控除は4,800万円です。相続税の総額は1億3,986万6,300円。配偶者が3分の2を取得すると配偶者の税額軽減で0円になり、親2人が2,331万1,000円ずつ納めます。
子がいない時は、亡くなった人の親が第2順位の相続人です。法定相続分は配偶者が3分の2、親が3分の1で、親2人なら6分の1ずつになります。
計算の流れはこうです。
| 計算の段階 | 配偶者 | 親1 | 親2 |
|---|---|---|---|
| 課税価格の合計 | 5億円 | ||
| 基礎控除(3人) | 4,800万円 | ||
| 課税遺産総額 | 4億5,200万円 | ||
| 法定相続分で分けた額 | 3億133万3,000円 | 7,533万3,000円 | 7,533万3,000円 |
| 法定相続分ごとの税額 | 1億866万6,500円 | 1,559万9,900円 | 1,559万9,900円 |
| 相続税の総額 | 1億3,986万6,300円 | ||
| 各人の納付額(法定相続分どおり取得) | 0円 | 2,331万1,000円 | 2,331万1,000円 |
親は一親等の血族なので、2割加算はかかりません。この点は兄弟姉妹が相続人になるケースとの大きな違いです。
配偶者が多めに取得したら、税金は減るの?
『妻に全部渡せば、税金はもっと安くなるのでは』と考える方も多いはずです。実は、このケースではほとんど変わりません。
| 取り方のケース | 配偶者 | 親2人の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり | 0円 | 4,662万2,000円 | 4,662万2,000円 | 配偶者は法定相続分の3分の2まで0円 |
| 配偶者が全部取得 | 4,662万2,100円 | 0円 | 4,662万2,100円 | 軽減の上限を超えた分に税金がかかる |
| 配偶者1億6,000万円・親が残りを半分ずつ | 0円 | 9,510万9,000円 | 9,510万9,000円 | 配偶者の軽減枠を使い切れていない |
配偶者の税額軽減は「1億6,000万円」と「法定相続分相当額」の多い方まで税金がかかりません。5億円で配偶者の法定相続分は3分の2なので、上限は1億6,000万円より大きくなります。
だから配偶者が全部取っても、上限を超えた分には税金がかかるんです。逆に配偶者の取り分を1億6,000万円まで減らすと、枠を使い残して合計額が2倍を超えます。
「お義母さんたちにも分けた方がいいのかな」<br>「税金の合計はほぼ同じ。誰に財産を残したいかで決めていいんだよ」
このケースで先に考えておきたい二次相続のこと
『今回の税金さえ分かれば十分』と思うかもしれません。ただ、ここが大事なところです。配偶者と親が相続人になる家では、次の相続で財産が流れる先が二手に分かれます。
| その後のケース | 次に相続する人 | 注意 |
|---|---|---|
| 配偶者が亡くなった時 | 配偶者の親や兄弟姉妹(配偶者の血縁) | 亡くなった夫の親族には渡らない |
| 親が亡くなった時 | もう1人の親、いなければ亡くなった人の兄弟姉妹 | 10年以内なら相次相続控除がある |
親が受け取った財産は、親の相続で夫側の兄弟姉妹へ移っていきます。配偶者が受け取った財産は、配偶者の実家側へ流れます。どちらに残したいかを決めておくと、分け方の話し合いが進めやすくなりますよ。
親には遺留分があります。配偶者と親が相続人の場合、全体の遺留分は財産の2分の1で、これを法定相続分で分けます。「全部を妻に」という遺言があっても、親が請求すれば一部は親に渡ることになります。
自宅の土地を配偶者が相続すれば、小規模宅地等の特例で330㎡まで評価を80%減らせます。配偶者は特例の対象者に含まれますが、使えるかは税理士に確認を。
- 配偶者の税額軽減で0円でも、申告は要るか(使うなら申告が必要)
- 親の戸籍を確認し、祖父母を含めて相続人を確定したか
- 生命保険金は500万円×3人で1,500万円まで非課税になるか
- 10か月の期限内に親2人が納税資金を用意できるか
親が1人だけ健在なら、基礎控除は4,200万円です。相続税の総額は1億5,473万2,900円に増え、法定相続分どおりなら親1人が5,157万7,600円を納めます。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法で、相続人が兄弟姉妹になる場合は配偶者と兄弟姉妹で5億円を相続するケースで確かめてみてください。
配偶者と義理の親で話し合いが必要な場合や、土地の評価と特例の判断が絡む場合は、税理士にまとめて頼むと楽です。分け方ごとの税額を並べて見せてもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
親が相続放棄したら、亡くなった人の兄弟姉妹が相続人になりますか?
はい。親2人が放棄すると、次の順位の兄弟姉妹が相続人になります。基礎控除の人数は放棄した人で数えるので変わりません。
配偶者が全部取得すると、配偶者の相続税はいくらですか?
このケースでは4,662万2,100円です。法定相続分相当額を超えた分に税金がかかります。
親が納める税金に2割加算はかかりますか?
かかりません。親は一親等の血族なので、子と同じく2割加算の対象外です。
まとめ
- 配偶者と親2人で遺産5億円なら、基礎控除4,800万円・相続税の総額1億3,986万6,300円
- 法定相続分どおりなら配偶者0円、親2人が2,331万1,000円ずつ
- 配偶者が全部取得しても合計はほぼ同じで、取り分を減らしすぎると増える
- 親の取り分は夫側、配偶者の取り分は配偶者側へ次の相続で流れる
- 親には遺留分があり、2割加算はかからない