当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親ともに亡くなり、きょうだい2人で遺産5億円を相続する。そうなると、税金の額と同じくらい「どう分けるか」で悩むことも多いですよね。
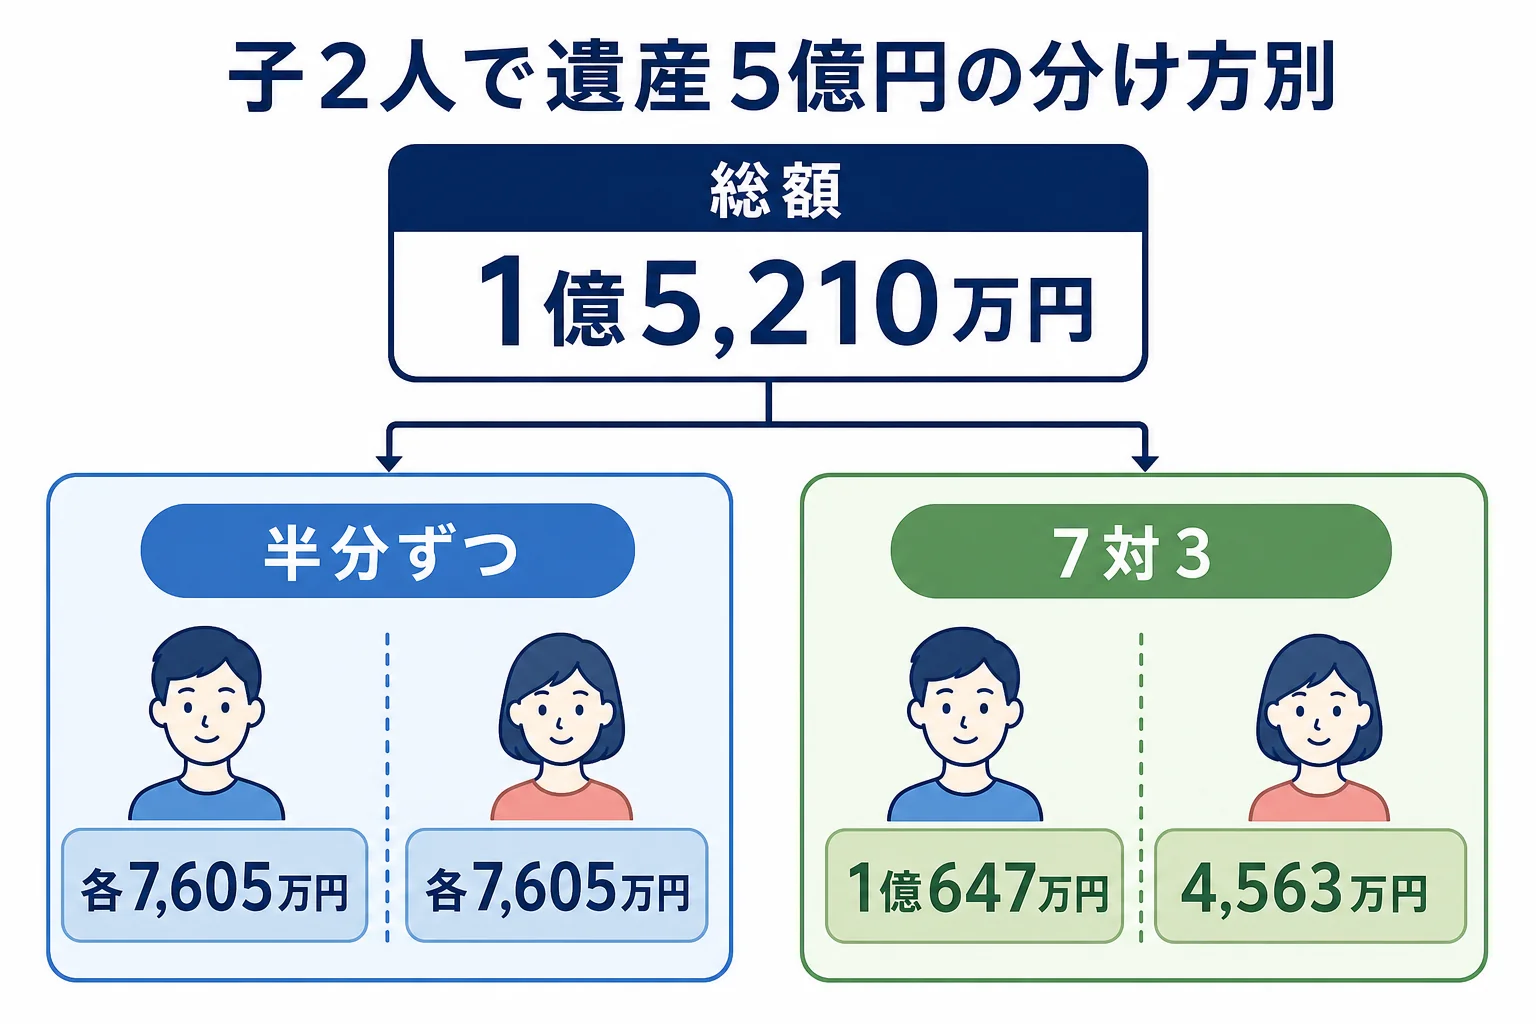
結論から言うと、半分ずつ分けた場合の相続税は2人で1億5,210万円、1人7,605万円です。分け方を変えても2人の合計は変わらず、変わるのは誰がいくら払うかなんです。
子2人で遺産5億円なら相続税はいくら?
相続人が子2人なら基礎控除は4,200万円です。課税価格の合計5億円で相続税の総額は1億5,210万円。半分ずつ取得すれば、1人あたり7,605万円を納めます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 5億円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 4億5,800万円 |
| 1人あたりの法定相続分(2分の1) | 2億2,900万円 |
| 1人あたりの税額(税率45%・控除2,700万円) | 7,605万円 |
| 相続税の総額(2人分) | 1億5,210万円 |
| 子1・子2の納付額(半分ずつ取得) | 各7,605万円 |
『子1人の時と比べてどのくらい違う?』と気になる方もいるはずです。相続人が子1人なら同じ5億円で1億9,000万円なので、2人だと3,790万円少なくなります。
財産額ごとの目安も並べておきますね。いずれも子2人で半分ずつ分けた場合の合計です。
| 課税価格の合計 | 課税遺産総額 | 2人の納付合計 |
|---|---|---|
| 3億円 | 2億5,800万円 | 6,920万円 |
| 4億円 | 3億5,800万円 | 1億920万円 |
| 5億円 | 4億5,800万円 | 1億5,210万円 |
| 6億円 | 5億5,800万円 | 1億9,710万円 |
7対3で分けたら、それぞれの負担はどうなる?
『兄の方が多くもらうなら、税金はどうなるの?』という疑問もよく出ます。きょうだいで取り分に差をつけることもありますよね。実家の土地を兄が継ぐ、親の介護をした方が多めに取る、などです。
実は、分け方を変えても相続税の総額は1億5,210万円のままです。総額を、実際に取得した割合で割り振ります。
| ケース(5億円) | 子1の納付額 | 子2の納付額 | 合計 |
|---|---|---|---|
| 半分ずつ(各2億5,000万円) | 7,605万円 | 7,605万円 | 1億5,210万円 |
| 7対3(3億5,000万円と1億5,000万円) | 1億647万円 | 4,563万円 | 1億5,210万円 |
| 子2人と孫養子1人で3分の1ずつ | 4,326万6,400円 | 4,326万6,400円 | 1億3,845万2,400円(孫養子5,191万9,600円を含む) |
配偶者がいないので、二次相続を見すえて取り分を調整する余地はありません。合計を下げたいなら、取り方より課税価格そのものを下げる方に目を向けることになります。
話し合いでは、こんな声も出がちです。
「家を継ぐ自分が多くもらう分、税金も多く払うってこと?」<br>「そう。取った割合で総額を分けるから、7割取れば税金も7割になるんだ」
偏った分け方を遺言で指定されていた場合でも、もう一方の子には遺留分があります。子2人なら、財産の4分の1ずつが遺留分です。
課税価格を下げられるケースはある?
『合計が変わらないなら、どうしようもないの?』と思うかもしれません。ただ、使える仕組みがあれば課税価格そのものが下がります。
| ケース | 課税価格の合計 | 2人の納付合計 | 理由・注意 |
|---|---|---|---|
| 特例なし | 5億円 | 1億5,210万円 | 基準になる形 |
| 生命保険金を1,000万円以上受け取った | 4億9,000万円 | 1億4,760万円 | 非課税枠500万円×2人 |
| 評価額1億円の自宅の土地に小規模宅地等の特例(330㎡以内・80%減額) | 4億2,000万円 | 1億1,720万円 | 同居していた子が取得するなど要件あり |
小規模宅地等の特例が使えると、この例では3,490万円下がります。誰が自宅の土地を取得するかで使えるかどうかが変わるので、分け方を決める前に確認しておきたいところです。
- 申告と納付は亡くなったことを知った日の翌日から10か月以内
- 期限までに分け方が決まらない時は「申告期限後3年以内の分割見込書」を出す
- 小規模宅地等の特例は申告して初めて使える
- 不動産を2人の共有にすると、売る時に2人の同意が要る
- 2人とも現金で納められない時は延納や物納の制度がある
計算の流れは家族構成と財産を入れて相続税を自分で計算する方法で、相続人が1人の場合は子1人で遺産5億円を相続するケースで確認できます。
自宅や賃貸物件などの土地があり、誰が取るかで特例と税額が変わるケースは、税理士に分け方ごとの試算を出してもらうと話し合いが進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
きょうだいの1人が相続放棄したら、税金はどうなりますか?
基礎控除は放棄した人も数えるので4,200万円のままです。残った1人が財産を全部取得すれば、総額1億5,210万円をその人が納めます。
生命保険金の非課税枠は、受け取った人なら誰でも使えますか?
対象は相続人が受け取った保険金だけです。子2人のケースなら枠は500万円×2人で1,000万円になります。相続放棄した人は使えません。
遺産分割がまとまらない時、相続税の期限は延びますか?
延びません。法定相続分で仮に申告して納め、分割が決まった後に、納めすぎた分は更正の請求などで調整します。
まとめ
- 子2人で遺産5億円なら、基礎控除4,200万円・相続税の総額1億5,210万円
- 半分ずつなら1人7,605万円、7対3なら1億647万円と4,563万円
- 分け方を変えても総額は変わらない
- 評価額1億円の自宅の土地に小規模宅地等の特例が使えれば、例では合計1億1,720万円
- 期限までに分割が決まらない時は分割見込書を忘れずに