当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が生前に孫を養子にしていて、子2人と孫が相続人になった。そんなケースで『孫を養子にすると相続税が安くなるって本当?』と気になっている方も多いはずです。
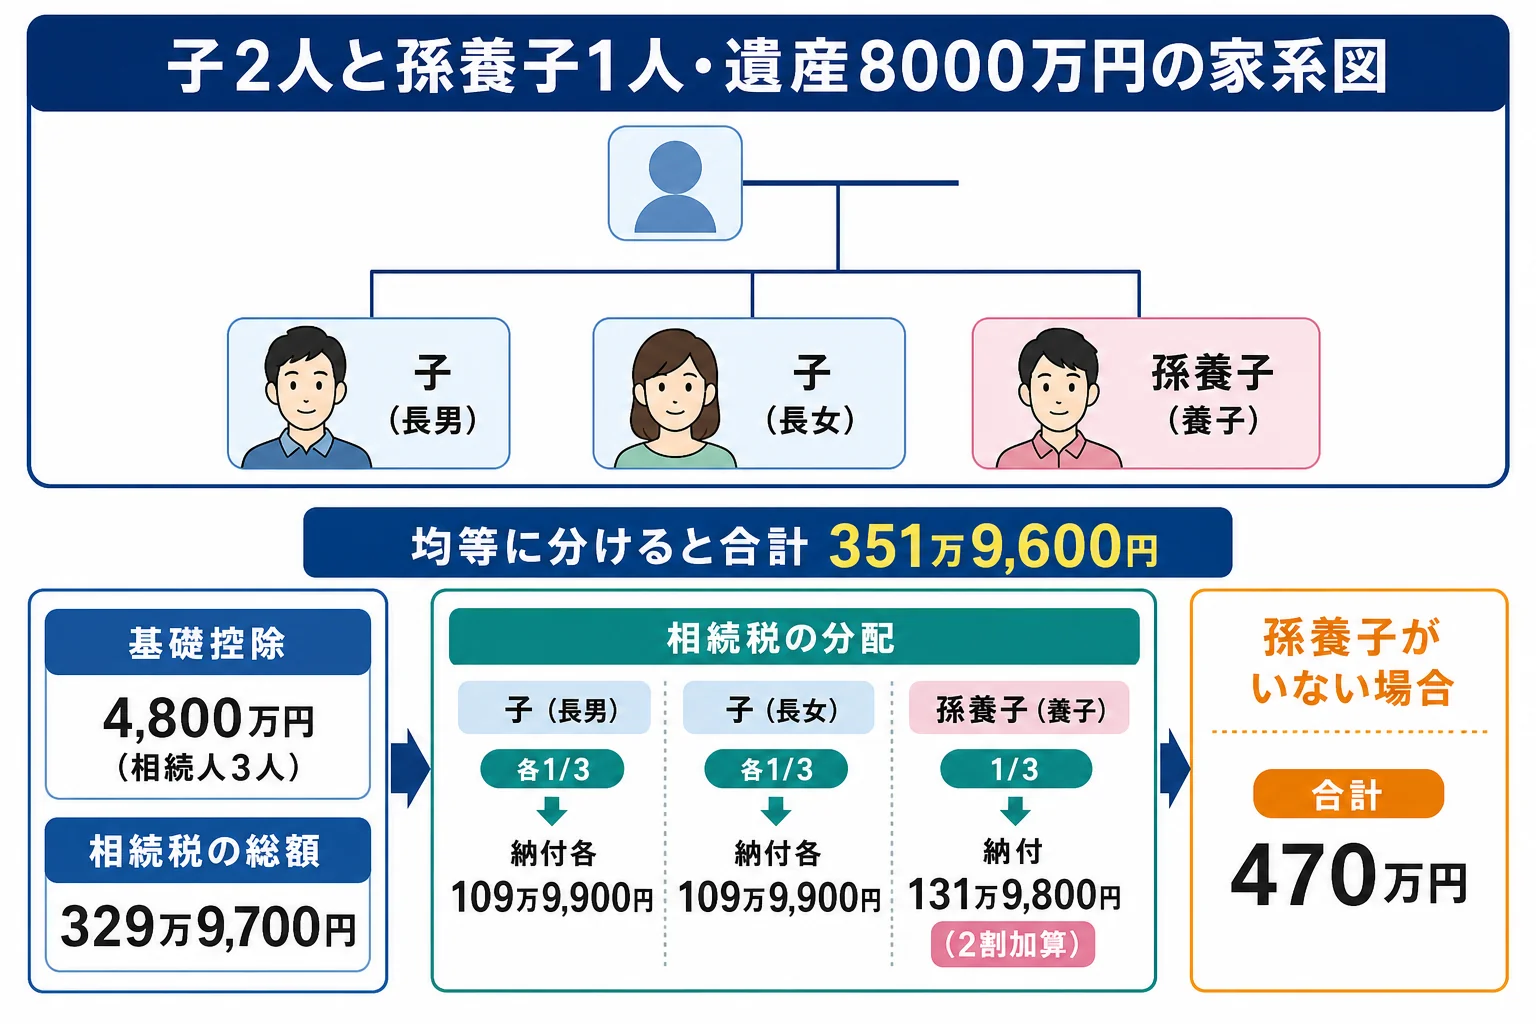
結論から言うと、遺産8,000万円を3人で均等に分けた場合、納付額の合計は351万9,600円です。孫養子がいない場合の470万円より118万400円少なくなります。
ただ、孫養子の分には2割加算がつきます。どこで得をして、どこで上乗せされるのかをケースで見ていきます。
子2人と孫養子1人で8,000万円なら、いくらかかる?
相続人は子2人と孫養子1人の3人。基礎控除は4,800万円で、相続税の総額は329万9,700円です。均等に分けると、子は各109万9,900円、孫養子は2割加算で131万9,800円。合計は351万9,600円です。
8,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円 + 600万円 × 3人 |
| 課税遺産総額 | 3,200万円 | 8,000万円 − 4,800万円 |
| 1人の法定相続分(1/3)にかかる税額 | 109万9,900円 | 1,066万6,000円 × 15% − 50万円 |
| 相続税の総額 | 329万9,700円 | 109万9,900円 × 3人 |
| 子1人の納付額 | 109万9,900円 | 総額の1/3 |
| 孫養子の納付額 | 131万9,800円 | 109万9,900円 × 1.2(2割加算) |
| 納付額の合計 | 351万9,600円 | 3人分 |
養子は、実子がいる場合は1人まで法定相続人の数に入ります。このケースでは孫養子1人がそのまま数に入り、基礎控除が600万円増えています。
孫養子がいない場合と比べると?
同じ8,000万円で、孫養子がいる場合といない場合を並べてみます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付額の合計 |
|---|---|---|---|---|
| 子2人だけ | 2人 | 4,200万円 | 470万円 | 470万円 |
| 子2人+孫養子1人 | 3人 | 4,800万円 | 329万9,700円 | 351万9,600円 |
差は118万400円です。人数が増えて基礎控除が600万円大きくなり、1人分の法定相続分にかかる金額も小さくなったことが効いています。2割加算で増える21万9,900円を差し引いても、合計では下がるんです。
『だったら孫を2人とも養子にすればもっと下がる?』と考えがちですが、実子がいる時に数に入る養子は1人までです。2人目からは基礎控除も増えません。
孫養子の取り分を変えると税額はどう動く?
孫養子の分だけに2割加算がかかるので、孫養子が受け取る額を減らすほど合計は下がります。
| 分け方 | 子1人の取得 | 孫養子の取得 | 子1人の納付額 | 孫養子の納付額 | 合計 |
|---|---|---|---|---|---|
| 3人で均等 | 2,666万6,666円 | 2,666万6,666円 | 109万9,900円 | 131万9,800円 | 351万9,600円 |
| 孫養子は1,600万円 | 3,200万円 | 1,600万円 | 131万9,800円 | 79万1,900円 | 343万1,500円 |
| 孫養子は受け取らない | 4,000万円 | 0円 | 164万9,800円 | 0円 | 329万9,600円 |
孫養子が何も受け取らなくても、法定相続人の数には入るので基礎控除は4,800万円のままです。
『孫には財産を渡さないのに、養子にした意味はあるの?』と思うかもしれません。税額の面では、基礎控除が増える分だけ家族全体の負担が軽くなっています。
ただ、ここは家族の気持ちも絡みます。孫が養子に入ると、子2人の法定相続分は1/2から1/3に下がるからです。
例えば、こんなやり取りが起こりがちです。
「親が決めたことだけど、取り分が減るのは正直複雑だな」
「税金が軽くなる分も含めて、全体で考えようよ」
もう1つの注意は生前贈与です。孫養子は相続人なので、相続で財産を受け取ると、亡くなる前の贈与が相続財産に加算される対象になります。孫に毎年贈与していた家庭では、その分も計算に入れておきましょう。
なお、孫養子と、親が先に亡くなって代わりに相続する孫(代襲相続人)は別物です。代襲相続人の孫には2割加算がかかりません。
孫養子がいて、生前贈与もしていた、土地がある。こうした条件が重なると計算の手間が一気に増えます。申告期限の10か月を前に迷ったら、税理士に分け方ごとの税額を出してもらうと話し合いが進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
孫養子がいない場合の詳しい内訳は子2人で8,000万円を相続するケース、子が3人いる場合は子3人で8,000万円を相続するケースで確かめてみてください。
よくある質問
孫養子は相続人の数に何人まで入りますか?
実子がいる場合、養子は1人まで法定相続人の数に入ります。実子がいなければ2人までです。
孫養子の2割加算はいくら増えますか?
按分した税額の1.2倍です。このケースで均等に分けると、子は109万9,900円、孫養子は131万9,800円になります。
相続放棄した子がいても基礎控除は変わりませんか?
相続放棄した人も法定相続人の数に入るので、基礎控除は4,800万円のままです。
まとめ
- 子2人と孫養子1人なら基礎控除4,800万円、相続税の総額は329万9,700円
- 均等に分けると合計351万9,600円。孫養子がいない時より118万400円少ない
- 孫養子の分は2割加算で、取り分を減らすほど合計は下がる
- 子の法定相続分が下がる点と、生前贈与の加算には気をつけておく
人数を変えて試算したい時は相続税の計算を自分でやる手順や相続人の人数別の基礎控除も参考にしてみてください。