当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の早見表を探してみたものの、自分の家族に当てはまる行がどこなのか分かりにくい。そんな経験はありませんか。
結論から言うと、早見表は「配偶者がいるか」「子が何人か」で表を分けて見るのが近道です。同じ遺産額でも、家族の形が違うだけで税額は大きく変わります。
この記事では、家族の形ごとに表を分け、遺産4,000万円から3億円までの相続税を一覧にしました。
妻と子2人の家族なら、相続税はいくら?
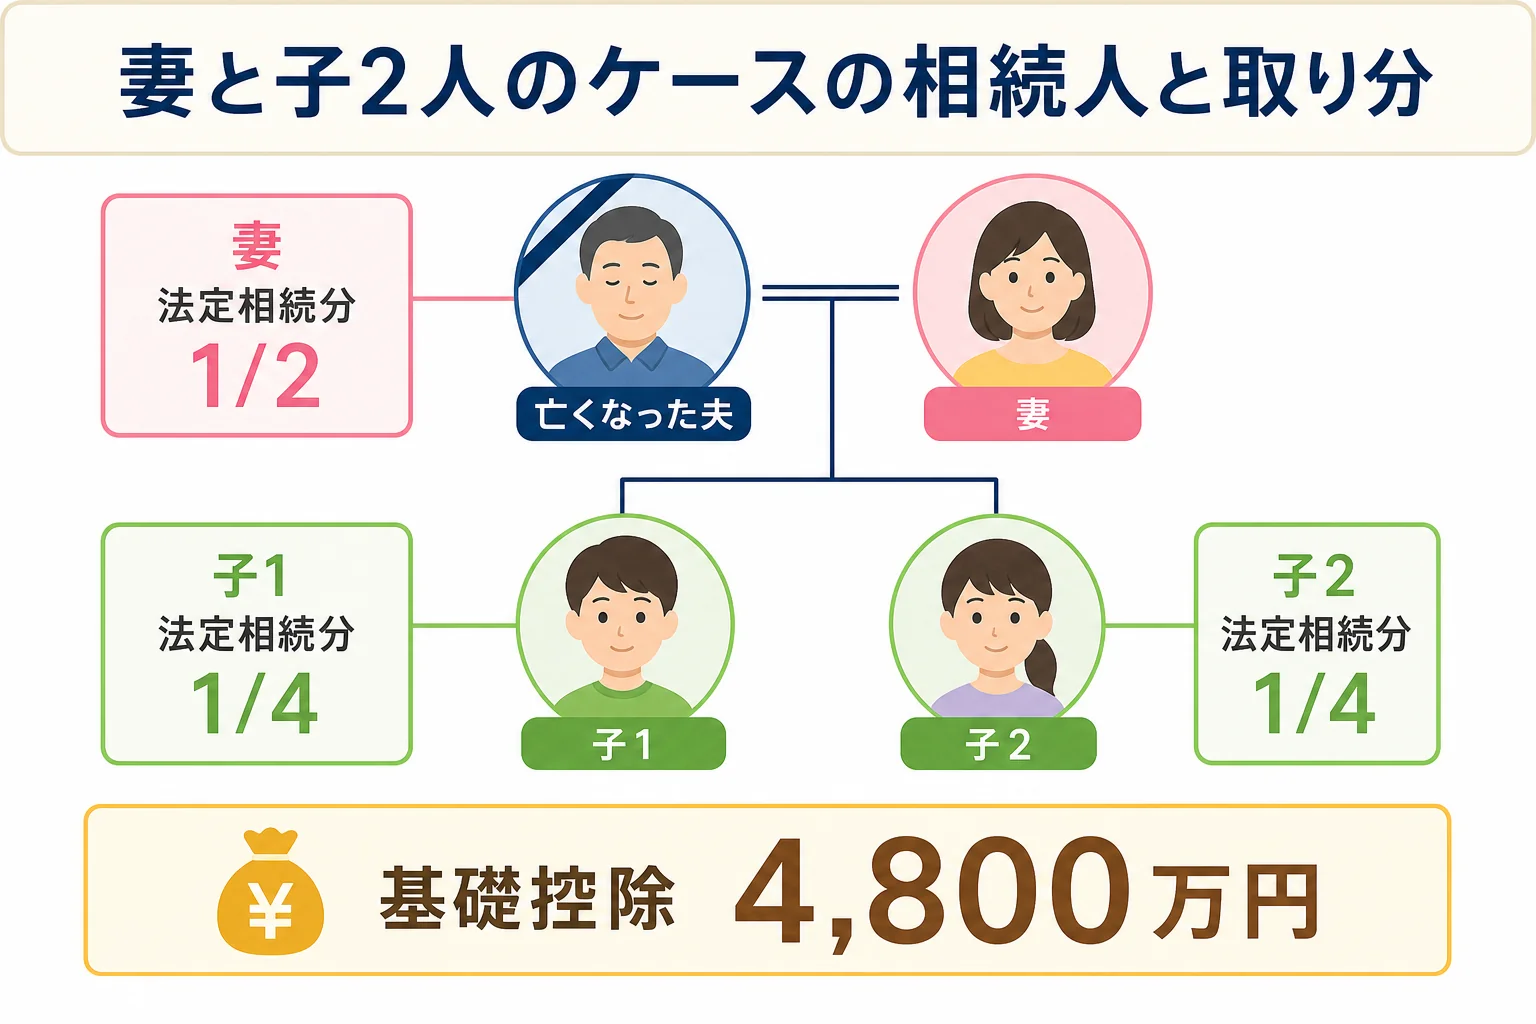
夫が亡くなり、妻と子2人が法定相続分どおりに相続する場合、遺産(課税価格の合計)が8,000万円なら納める相続税は家族全体で175万円、1億円なら315万円です。妻がいなくて子2人だけで相続する場合は、8,000万円で470万円、1億円で770万円になります。
「妻と子2人」は、相続税の早見表を探す人がとても多い家族の形です。
配偶者がいるかいないかで、同じ8,000万円でも295万円の差が出ます。これは、配偶者の税額軽減が使えるかどうかと、基礎控除の人数の違いによるものなんです。
家族の形ごとの差は、下の表を見るとよく分かります。
| 遺産額(課税価格の合計) | 妻と子2人 | 子2人だけ | 差額 |
|---|---|---|---|
| 5,000万円 | 10万円 | 80万円 | 70万円 |
| 8,000万円 | 175万円 | 470万円 | 295万円 |
| 1億円 | 315万円 | 770万円 | 455万円 |
| 2億円 | 1,350万円 | 3,340万円 | 1,990万円 |
この早見表の数字は、どんな前提で出している?
早見表を見る前に、数字の前提をそろえておきましょう。ここを押さえないと、表の金額と実際の税額がずれる原因になります。
- 遺産額は、財産から借入金・葬式費用・非課税分を引いた「課税価格の合計」(基礎控除を引く前の金額)
- 遺産は法定相続分どおりに分けたものとする
- 配偶者の税額軽減を適用する
- 未成年者控除・障害者控除・相次相続控除などは考えない
- 税額は100円未満を切り捨て
『うちの財産は1億円くらいだから、1億円の行を見ればいいのね』と思った方も多いはずです。
ただ、自宅の土地に小規模宅地等の特例が使える場合は、課税価格がぐっと下がります。表を見る前に、まず課税価格の合計をざっくり出しておくのがおすすめです。
課税価格の出し方は、家族構成と財産を入れて自分で試算する手順で順を追って説明しています。
表の「家族全体の納付税額」は、配偶者の税額軽減を引いた後に家族が実際に納める合計額です。「相続税の総額」は軽減を引く前の金額なので、見間違えないようにしてくださいね。
配偶者と子1人の場合はいくら?
夫が亡くなり、妻と一人っ子が相続するケースです。法定相続人は2人なので、基礎控除は4,200万円です。
| 遺産額 | 相続税の総額 | 子の納付税額 | 家族全体の納付税額 |
|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 80万円 | 40万円 | 40万円 |
| 6,000万円 | 180万円 | 90万円 | 90万円 |
| 7,000万円 | 320万円 | 160万円 | 160万円 |
| 8,000万円 | 470万円 | 235万円 | 235万円 |
| 9,000万円 | 620万円 | 310万円 | 310万円 |
| 1億円 | 770万円 | 385万円 | 385万円 |
| 1億5,000万円 | 1,840万円 | 920万円 | 920万円 |
| 2億円 | 3,340万円 | 1,670万円 | 1,670万円 |
| 3億円 | 6,920万円 | 3,460万円 | 3,460万円 |
妻は配偶者の税額軽減で0円になるので、実際に納めるのは子1人だけです。
子が1人だと、遺産の半分を1人で受け取ることになります。そのぶん、子1人あたりの税額はほかの家族の形より重くなりやすいんです。
配偶者と子2人の場合はいくら?
妻と子2人のケースです。法定相続人は3人で、基礎控除は4,800万円です。
| 遺産額 | 相続税の総額 | 子1人の納付税額 | 家族全体の納付税額 |
|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 20万円 | 5万円 | 10万円 |
| 6,000万円 | 120万円 | 30万円 | 60万円 |
| 7,000万円 | 225万円 | 56万2,500円 | 112万5,000円 |
| 8,000万円 | 350万円 | 87万5,000円 | 175万円 |
| 9,000万円 | 480万円 | 120万円 | 240万円 |
| 1億円 | 630万円 | 157万5,000円 | 315万円 |
| 1億5,000万円 | 1,495万円 | 373万7,500円 | 747万5,000円 |
| 2億円 | 2,700万円 | 675万円 | 1,350万円 |
| 3億円 | 5,720万円 | 1,430万円 | 2,860万円 |
計算例 遺産8,000万円を妻と子2人で相続するケース
表の数字がどう出てくるのか、8,000万円の行を例に計算の流れを全部見せますね。
| 計算の段階 | 妻 | 子1 | 子2 |
|---|---|---|---|
| 課税価格の合計 | 8,000万円 | ||
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 | ||
| 課税遺産総額 | 3,200万円 | ||
| 法定相続分で分けた金額 | 1,600万円 | 800万円 | 800万円 |
| 速算表の税率・控除額 | 15%・50万円 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 190万円 | 80万円 | 80万円 |
| 相続税の総額 | 350万円 | ||
| 実際の取得額 | 4,000万円 | 2,000万円 | 2,000万円 |
| 納付税額 | 0円(配偶者の税額軽減) | 87万5,000円 | 87万5,000円 |
妻の0円は、配偶者の税額軽減によるものです。この軽減は申告をして初めて使えるので、税額が0円でも妻の分を含めて申告書を出すことになります。
配偶者と子3人・4人の場合はいくら?
子が増えると、基礎控除が1人につき600万円ずつ増えます。さらに子1人あたりの取り分が小さくなるので、低い税率で済む部分が増えるんです。
配偶者と子3人(基礎控除5,400万円)
| 遺産額 | 相続税の総額 | 子1人の納付税額 | 家族全体の納付税額 |
|---|---|---|---|
| 5,000万円 | 0円 | 0円 | 0円 |
| 6,000万円 | 60万円 | 10万円 | 30万円 |
| 7,000万円 | 159万9,800円 | 26万6,600円 | 79万9,800円 |
| 8,000万円 | 274万9,900円 | 45万8,300円 | 137万4,900円 |
| 9,000万円 | 400万円 | 66万6,600円 | 199万9,800円 |
| 1億円 | 524万9,800円 | 87万4,900円 | 262万4,700円 |
| 1億5,000万円 | 1,330万円 | 221万6,600円 | 664万9,800円 |
| 2億円 | 2,434万9,800円 | 405万8,300円 | 1,217万4,900円 |
| 3億円 | 5,080万円 | 846万6,600円 | 2,539万9,800円 |
子3人で分けると割り切れないので、端数の切り捨てで細かい金額になっています。
配偶者と子4人(基礎控除6,000万円)
| 遺産額 | 相続税の総額 | 子1人の納付税額 | 家族全体の納付税額 |
|---|---|---|---|
| 6,000万円 | 0円 | 0円 | 0円 |
| 7,000万円 | 100万円 | 12万5,000円 | 50万円 |
| 8,000万円 | 200万円 | 25万円 | 100万円 |
| 9,000万円 | 325万円 | 40万6,200円 | 162万4,800円 |
| 1億円 | 450万円 | 56万2,500円 | 225万円 |
| 1億5,000万円 | 1,175万円 | 146万8,700円 | 587万4,800円 |
| 2億円 | 2,250万円 | 281万2,500円 | 1,125万円 |
| 3億円 | 4,700万円 | 587万5,000円 | 2,350万円 |
子4人なら、遺産6,000万円までは相続税がかかりません。
配偶者がいない(子だけで相続する)場合はいくら?
両親のどちらかがすでに亡くなっていて、残った親の相続を子だけで受けるケースです。いわゆる二次相続の場面ですね。
配偶者の税額軽減が使えないので、配偶者ありの表よりかなり重くなります。
| 遺産額 | 子1人 | 子2人 | 子3人 | 子4人 |
|---|---|---|---|---|
| 4,000万円 | 40万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 160万円 | 80万円 | 19万9,800円 | 0円 |
| 6,000万円 | 310万円 | 180万円 | 120万円 | 60万円 |
| 7,000万円 | 480万円 | 320万円 | 219万9,900円 | 160万円 |
| 8,000万円 | 680万円 | 470万円 | 329万9,700円 | 260万円 |
| 9,000万円 | 920万円 | 620万円 | 480万円 | 360万円 |
| 1億円 | 1,220万円 | 770万円 | 629万9,700円 | 490万円 |
| 1億5,000万円 | 2,860万円 | 1,840万円 | 1,440万円 | 1,240万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,459万9,400円 | 2,120万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 | 4,580万円 |
表の金額は、子全員が納める税額の合計です。1人あたりは人数で割った額が目安になります(端数の切り捨てで数百円ずれることがあります)。
計算例 遺産6,000万円を子3人だけで相続するケース
| 計算の段階 | 子1 | 子2 | 子3 |
|---|---|---|---|
| 課税価格の合計 | 6,000万円 | ||
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 | ||
| 課税遺産総額 | 1,200万円 | ||
| 法定相続分で分けた金額 | 400万円 | 400万円 | 400万円 |
| 速算表の税率・控除額 | 10%・0円 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 40万円 | 40万円 | 40万円 |
| 相続税の総額 | 120万円 | ||
| 納付税額(1/3ずつ取得) | 40万円 | 40万円 | 40万円 |
子だけの相続では、自宅の土地に小規模宅地等の特例が使えるかで税額が大きく変わります。亡くなった親と同居していた子などの要件があるので、当てはまりそうなら税理士に確認してみてください。
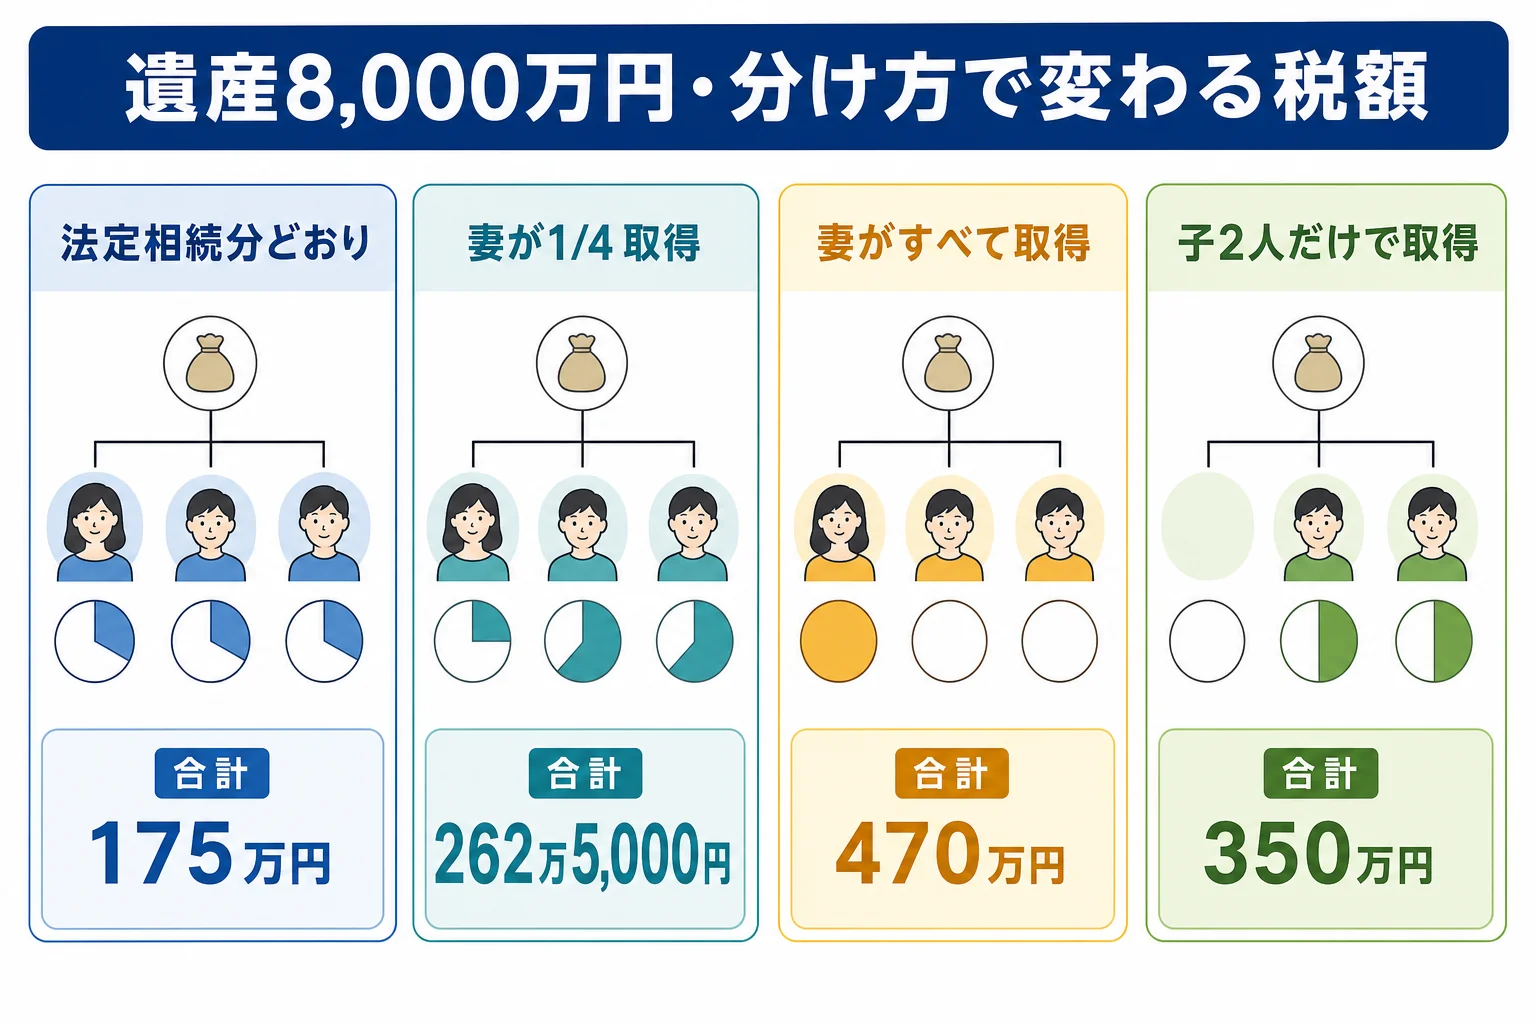
妻が多めに相続すると、家族全体の税金は減る?
『配偶者の税額軽減があるなら、全部妻が相続したほうが得なのでは?』と考える方もいますよね。
今回の相続だけを見ればそのとおりです。ただ、妻が亡くなった時の二次相続まで足すと、話が変わってきます。
妻と子2人で遺産8,000万円のケースで比べてみます。二次相続は、妻にもともとの財産がなく、受け取った財産がそのまま子2人に相続されると仮定しています。
| 分け方 | 今回の納付税額 | 二次相続の税額 | 2回の合計 |
|---|---|---|---|
| 法定相続分どおり(妻4,000万円) | 175万円 | 0円 | 175万円 |
| 妻が1/4(2,000万円)取得 | 262万5,000円 | 0円 | 262万5,000円 |
| 妻がすべて(8,000万円)取得 | 0円 | 470万円 | 470万円 |
| 子2人だけで取得 | 350万円 | 0円 | 350万円 |
「お母さんが全部相続すれば今回はゼロだよ」
「でも、その後また子どもだけで相続するんでしょう?」
このケースでは、法定相続分どおりに分けたほうが2回の合計は小さくなりました。妻自身の財産が多い家庭では、結果がまた変わります。
二次相続まで見た分け方の比べ方は、妻の取り分別に一次と二次の合計を比べた記事でくわしく試算しています。
早見表で目安が分かったら、次に何をすればいい?
早見表で「うちは数百万円かかりそう」と分かったら、次は財産の評価を正確にしていく段階です。
特に、次のような家族は専門家に頼むと楽になりやすいです。
- 自宅や貸している土地があり、小規模宅地等の特例を使えるか分からない
- 配偶者と子で、二次相続まで考えて分け方を決めたい
- 早見表で基礎控除ぎりぎりの行にいて、申告が要るかはっきりさせたい
- 子が3人以上いて、話し合いの段取りから手伝ってほしい
相続税の申告に慣れた税理士なら、土地の評価や特例の判断を含めて、表の目安よりも実態に近い税額を出してくれます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
早見表の遺産額には、生命保険金も入れますか?
相続人が受け取った生命保険金は、500万円×法定相続人の数までが非課税です。それを超えた部分だけを足した金額で表を見てください。
夫が亡くなり妻と子供2人で、遺産が4,500万円ならいくらですか?
基礎控除が4,800万円なので、課税価格の合計が4,500万円なら相続税はかからず、申告も原則不要です。ただし小規模宅地等の特例を使って4,800万円以下になった場合は申告が必要です。
早見表は毎年変わりますか?
この記事の表は、2015年1月1日以降の相続に適用されている基礎控除と、現在の速算表で計算しています。税制が変われば金額も変わるので、申告の際は最新の国税庁の情報で確認してみてください。
配偶者なしで子供が1人だと、なぜこんなに高いのですか?
法定相続人が1人なので基礎控除が3,600万円と小さく、取り分も1人に集中するため高い税率の部分が増えるからです。配偶者の税額軽減も使えません。
子供のうち1人がすでに亡くなっている場合は、どの表を見ればいいですか?
亡くなった子に子(孫)がいれば、孫が代わりに相続人になります。孫の人数によって法定相続人の数が変わるので、表の人数がずれることがあります。家系図を書いて人数を確かめてから見てください。
まとめ
- 早見表は配偶者の有無と子の人数で表を分けて見るとわかりやすい
- 妻と子2人なら、遺産8,000万円で175万円、1億円で315万円
- 子2人だけなら、遺産8,000万円で470万円、1億円で770万円
- 配偶者の税額軽減で妻の税額が0円でも、申告は必要
- 妻が全部相続すると今回は0円でも、二次相続まで足すと負担が増えることがある
- 土地や特例が絡むなら、早見表の目安を持って税理士に相談すると早い