当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の早見表を見ると、たいてい「配偶者と子」の表しか載っていませんよね。子どもがいない夫婦や、独身のきょうだいの相続だと、どこを見ればいいのか迷ってしまいます。
結論から言うと、相続税は「誰が相続人になるか」で基礎控除も税率のかかり方も変わります。だから、家族構成を先に決めてから表を見るのが近道です。
この記事では、子がいる家族、子がいない夫婦、親や兄弟姉妹が相続するケースまで、遺産額と家族構成の組み合わせを1つの早見表にまとめました。
わが家の相続税は、どの表を見ればいい?
遺産(課税価格の合計)が1億円の場合、配偶者と子2人なら納める相続税は家族全体で315万円、子のいない夫婦で配偶者と兄弟姉妹2人なら213万円、独身の人の遺産を兄弟姉妹2人が相続するなら924万円です。同じ1億円でも、相続人の顔ぶれで3倍近い差が出ます。
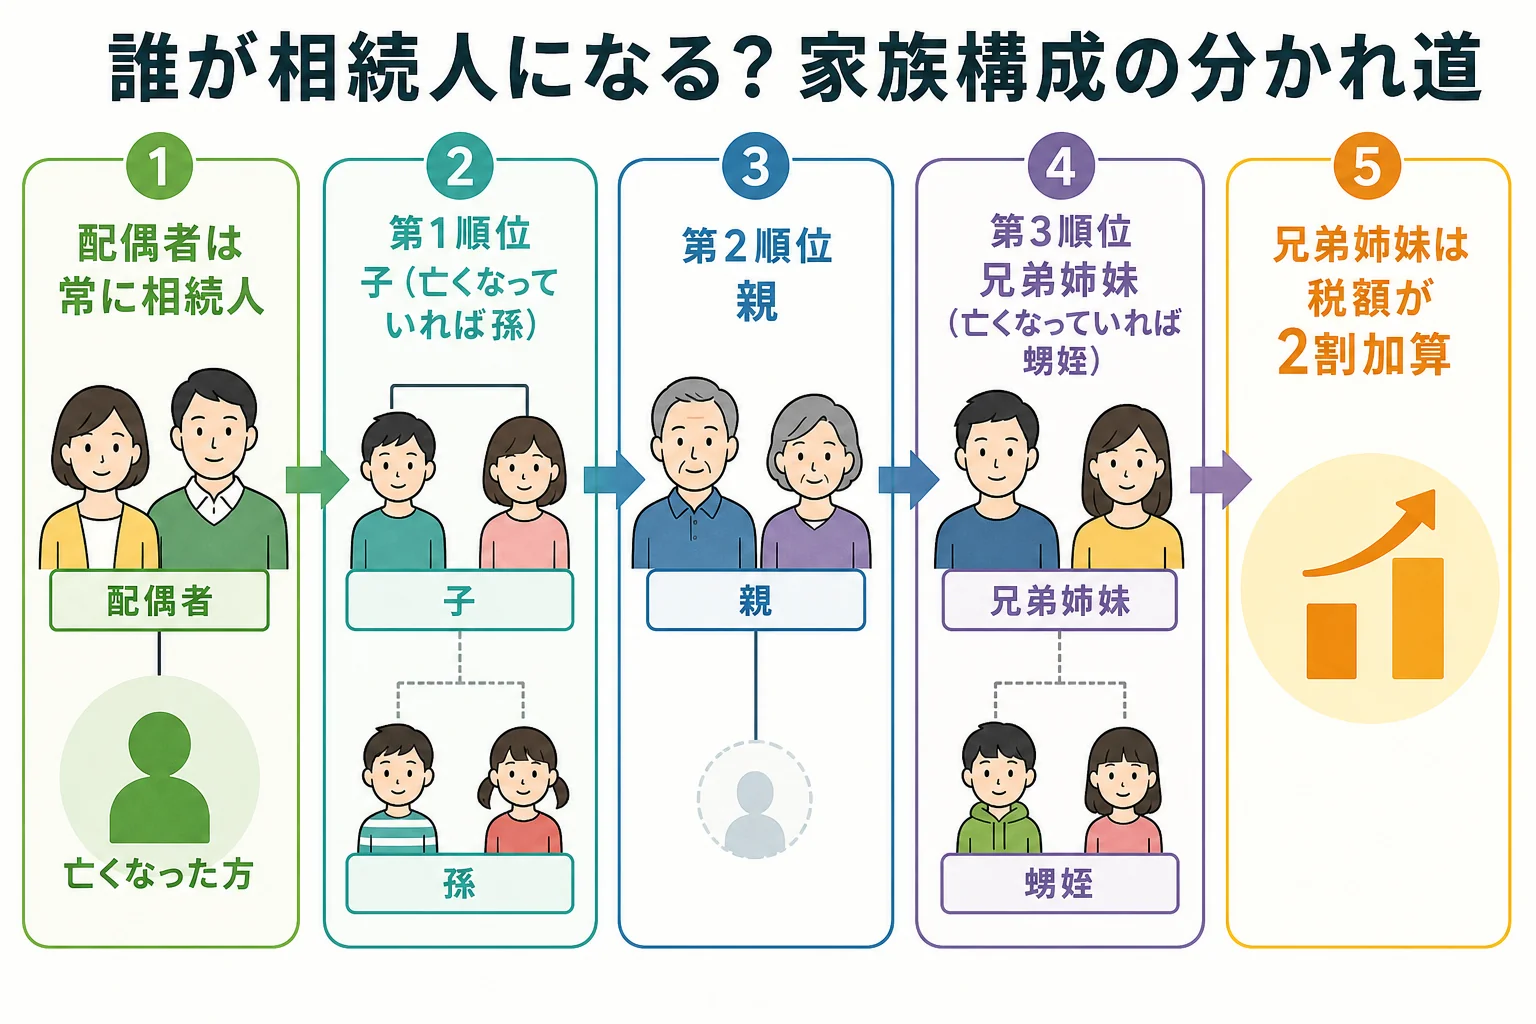
まずは、亡くなった人から見て誰が相続人になるかを確かめましょう。
配偶者はいつも相続人です。そのうえで、子がいれば子、子がいなければ親、親もいなければ兄弟姉妹、という順番で相続人が決まります。
| 亡くなった人の家族 | 相続人になる人 | 法定相続分 | 見る表 |
|---|---|---|---|
| 配偶者と子がいる | 配偶者と子 | 配偶者1/2・子が残りを等分 | 表1 |
| 子はいるが配偶者はいない | 子だけ | 子で等分 | 表1 |
| 配偶者はいるが子がいない(親は健在) | 配偶者と親 | 配偶者2/3・親1/3 | 表2 |
| 配偶者はいるが子も親もいない | 配偶者と兄弟姉妹 | 配偶者3/4・兄弟姉妹1/4 | 表2 |
| 独身で親が健在 | 親だけ | 親で等分 | 表2 |
| 独身で親もいない | 兄弟姉妹だけ | 兄弟姉妹で等分 | 表2 |
子がすでに亡くなっていて孫がいる場合は、孫が代わりに相続人になります。兄弟姉妹が亡くなっている場合は甥や姪が代わりに相続人になります(甥姪の子までは代わりになりません)。
この早見表は、どんな条件で計算している?
早見表の数字は、どれも次の条件でそろえています。
- 遺産額は基礎控除を引く前の「課税価格の合計」(借入金・葬式費用・非課税分を引いた後)
- 法定相続分どおりに遺産を分けたものとする
- 配偶者の税額軽減と、兄弟姉妹の2割加算を反映する
- 未成年者控除・障害者控除などは考えない
- 表の金額は家族全体が納める税額の合計(100円未満切り捨て)
『財産が全部でいくらか分からないんだけど…』という方も多いはずです。
その場合は、預貯金と自宅の固定資産税評価額を足すだけでも、どの行の近くにいるかの見当はつきます。財産の書き出し方は自分で相続税を試算する手順で説明しています。
子がいる家族はいくら?(表1)
配偶者と子がいる家族、子だけが相続する家族の早見表です。
| 遺産額 | 配偶者と子1人 | 配偶者と子2人 | 配偶者と子3人 | 子1人のみ | 子2人のみ | 子3人のみ |
|---|---|---|---|---|---|---|
| 5,000万円 | 40万円 | 10万円 | 0円 | 160万円 | 80万円 | 19万9,800円 |
| 8,000万円 | 235万円 | 175万円 | 137万4,900円 | 680万円 | 470万円 | 329万9,700円 |
| 1億円 | 385万円 | 315万円 | 262万4,700円 | 1,220万円 | 770万円 | 629万9,700円 |
| 1億5,000万円 | 920万円 | 747万5,000円 | 664万9,800円 | 2,860万円 | 1,840万円 | 1,440万円 |
| 2億円 | 1,670万円 | 1,350万円 | 1,217万4,900円 | 4,860万円 | 3,340万円 | 2,459万9,400円 |
| 3億円 | 3,460万円 | 2,860万円 | 2,539万9,800円 | 9,180万円 | 6,920万円 | 5,460万円 |
配偶者がいる家族は、配偶者の税額軽減で配偶者の分が0円になるので、表の金額は子が納める分の合計です。
子が4人いる場合や、遺産4,000万円台・6,000万円台などもっと細かい刻みで見たい方は、家族の形ごとに分けた相続税の早見表を見てみてください。
子のいない夫婦や、独身の人の相続はいくら?(表2)
ここからが、一般的な早見表にはあまり載っていない部分です。
子がいない場合、配偶者と一緒に相続するのは親か兄弟姉妹になります。独身なら、親や兄弟姉妹だけが相続します。
| 遺産額 | 配偶者のみ | 配偶者と親2人 | 配偶者と兄弟姉妹2人 | 親2人のみ | 兄弟姉妹2人のみ | 兄弟姉妹3人のみ |
|---|---|---|---|---|---|---|
| 5,000万円 | 0円 | 6万6,600円 | 6万円 | 80万円 | 96万円 | 23万9,700円 |
| 8,000万円 | 0円 | 125万5,400円 | 117万円 | 470万円 | 564万円 | 395万9,400円 |
| 1億円 | 0円 | 222万2,000円 | 213万円 | 770万円 | 924万円 | 755万9,700円 |
| 2億円 | 0円 | 1,004万4,200円 | 999万円 | 3,340万円 | 4,008万円 | 2,951万9,100円 |
「配偶者のみ」が0円なのは、配偶者が全部を相続し、配偶者の税額軽減が法定相続分(この場合は全部)まで使えるからです。
ただし、遺産が基礎控除の3,600万円を超えるなら申告は必要です。0円だからといって何もしないと、軽減そのものが受けられなくなるので気をつけておきましょう。
兄弟姉妹2人のみの列は、親2人のみの列と比べて税額が2割多くなっています。兄弟姉妹は、配偶者・子・親以外の相続人なので、2割加算の対象になるんです。
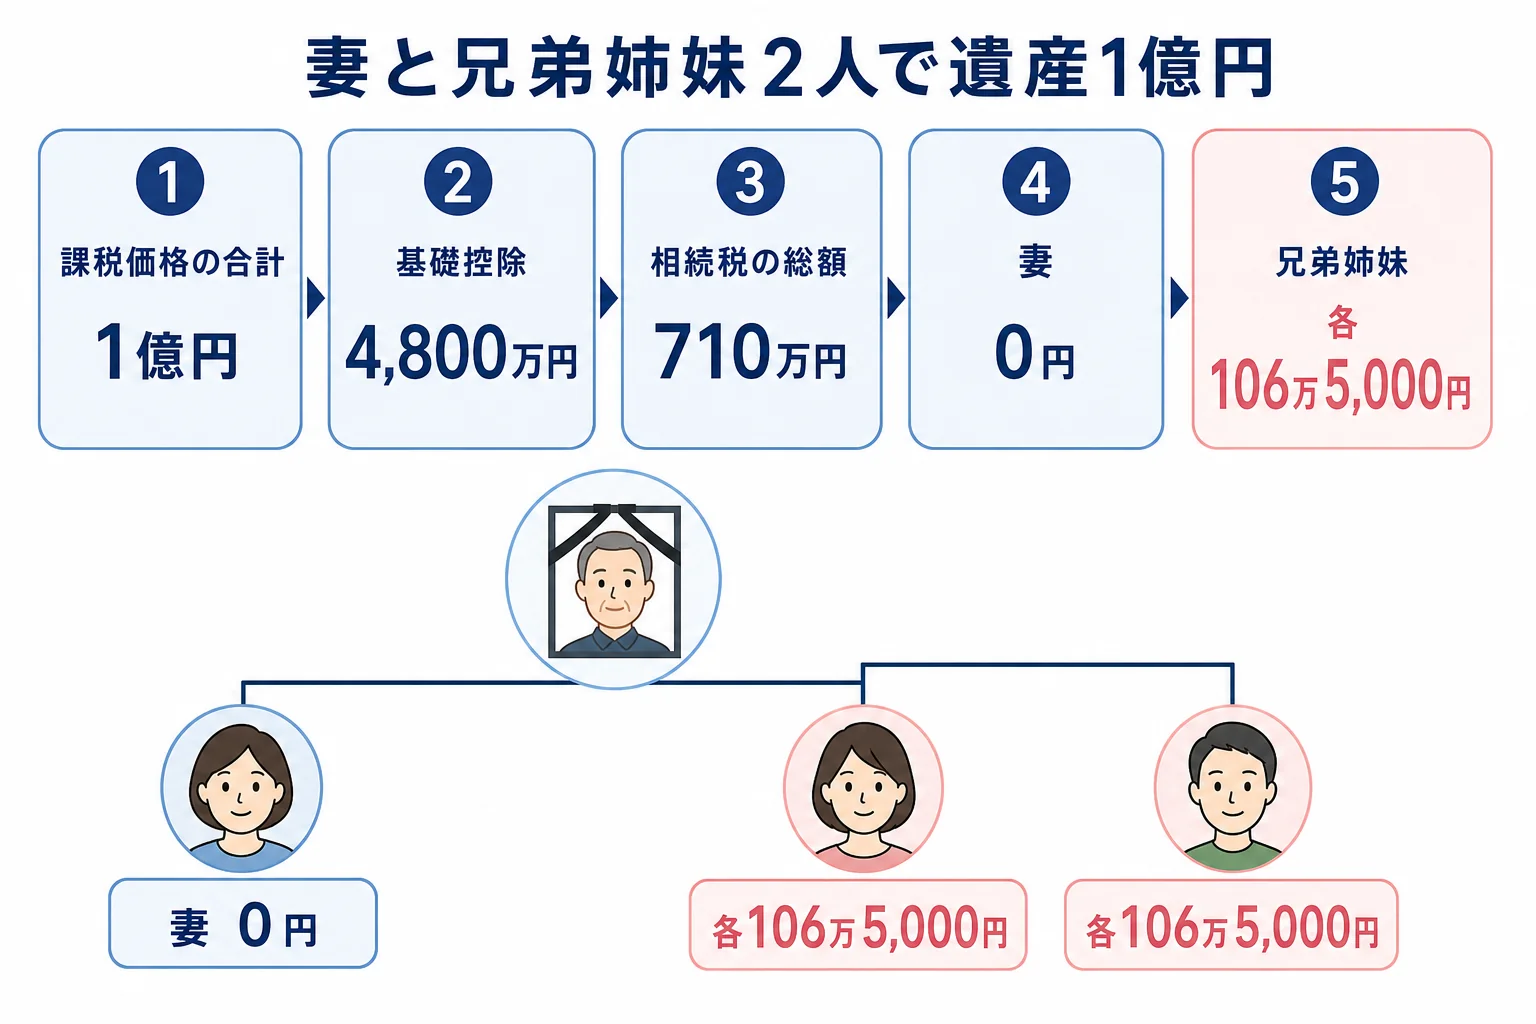
計算例 子のいない夫婦で、妻と兄弟姉妹2人が遺産1億円を相続するケース
夫が亡くなり、子も親もいないため、妻と夫の兄弟姉妹2人が相続するケースです。
| 計算の段階 | 妻 | 兄弟姉妹1 | 兄弟姉妹2 |
|---|---|---|---|
| 課税価格の合計 | 1億円 | ||
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 | ||
| 課税遺産総額 | 5,200万円 | ||
| 法定相続分 | 3/4 | 1/8 | 1/8 |
| 法定相続分で分けた金額 | 3,900万円 | 650万円 | 650万円 |
| 速算表の税率・控除額 | 20%・200万円 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 580万円 | 65万円 | 65万円 |
| 相続税の総額 | 710万円 | ||
| 実際の取得額 | 7,500万円 | 1,250万円 | 1,250万円 |
| 配偶者の税額軽減・2割加算 | 全額軽減 | 2割加算 | 2割加算 |
| 納付税額 | 0円 | 106万5,000円 | 106万5,000円 |
家族全体で納めるのは213万円です。
『夫の財産なのに、夫のきょうだいにも分けないといけないの?』と驚く方もいるはずです。
法定相続分はあくまで目安なので、遺言書があったり、相続人全員の話し合いで決めたりすれば、妻が多く受け取ることもできます。兄弟姉妹には遺留分がないので、遺言書で妻に全部を残すという選び方もあります。
同じ遺産でも、分け方を変えると税額はどう変わる?
早見表は法定相続分どおりに分けた前提ですが、実際の分け方はもっと自由です。
配偶者と子2人で遺産2億円のケースで、妻の取り分を変えて比べてみます。二次相続は、妻にもともとの財産がなく、受け取った財産がそのまま子2人に相続されると仮定しています(納めた税金や生活費で減る分は考えません)。
計算例 遺産2億円を法定相続分どおりに分けるケース
| 計算の段階 | 妻 | 子1 | 子2 |
|---|---|---|---|
| 課税価格の合計 | 2億円 | ||
| 基礎控除 | 4,800万円 | ||
| 課税遺産総額 | 1億5,200万円 | ||
| 法定相続分で分けた金額 | 7,600万円 | 3,800万円 | 3,800万円 |
| 速算表の税率・控除額 | 30%・700万円 | 20%・200万円 | 20%・200万円 |
| 法定相続分に応じた税額 | 1,580万円 | 560万円 | 560万円 |
| 相続税の総額 | 2,700万円 | ||
| 納付税額 | 0円 | 675万円 | 675万円 |
妻の取り分を変えた比較
| 分け方 | 今回の納付税額 | 二次相続の税額 | 2回の合計 |
|---|---|---|---|
| 法定相続分どおり(妻1億円) | 1,350万円 | 770万円 | 2,120万円 |
| 妻が1億6,000万円取得 | 540万円 | 2,140万円 | 2,680万円 |
妻が1億6,000万円を取得すると、今回は配偶者の税額軽減がフルに効いて540万円まで下がります。
ただ、二次相続で子2人が1億6,000万円を相続することになり、2回の合計では560万円多くなりました。遺産が大きい家庭ほど、この差が開きやすいんです。
「今回の税金が少ないほうでいいんじゃない?」
「次の相続まで足して比べてから決めよう」
こうした話し合いの材料として、早見表と二次相続の試算を並べて見るのがおすすめです。
遺産額の帯ごとに、気をつけたいことは違う?
早見表で自分の行が分かったら、その金額帯ならではの注意も一緒に見ておきましょう。
実は、遺産が5,000万円の家庭と2億円の家庭では、つまずきやすい所がまったく違うんです。
| 遺産額の帯 | よくある家族のケース | 気をつけたいこと |
|---|---|---|
| 3,600万円〜5,000万円前後 | 配偶者と子1〜2人、子だけ | 基礎控除を超えるかどうかの境目。特例を使って0円になる時も申告が要る |
| 5,000万円〜1億円 | 自宅と預貯金が中心の家庭 | 自宅の土地に小規模宅地等の特例が使えるかで税額が大きく変わる |
| 1億円〜2億円 | 自宅のほかに土地や株式がある家庭 | 配偶者が多く取るほど、二次相続で子の負担が重くなりやすい |
| 2億円超 | 貸している土地や会社の株がある家庭 | 配偶者の税額軽減は1億6,000万円か法定相続分の多いほうまで。納める現金の準備も要る |
『うちは5,000万円くらいだから関係ないかな』と思っていても、自宅の評価額を入れてみたら基礎控除を超えていた、ということもあります。
2億円を超える家庭では、納める税金そのものの準備も考えておきたい所です。相続税は原則として現金で一括納付で、期限は亡くなったことを知った日の翌日から10か月以内です。分割で払う延納や、物で納める物納の制度もありますが、使える条件があります。
孫を養子にしている場合は?
相続対策として孫を養子にしている家庭もありますよね。孫養子も法定相続人に数えるので、基礎控除は増えます(実子がいれば養子は1人まで)。
ただ、孫養子が取得した分の税額は2割加算になります。配偶者と子1人、孫養子1人で遺産1億円を法定相続分どおりに分けると、こうなります。
| 相続人 | 取得額 | 納付税額 |
|---|---|---|
| 配偶者 | 5,000万円 | 0円 |
| 子 | 2,500万円 | 157万5,000円 |
| 孫養子 | 2,500万円 | 189万円(2割加算) |
| 合計 | 1億円 | 346万5,000円 |
孫養子がいない「配偶者と子1人」の385万円より少なくはなりますが、子2人の家族(315万円)よりは多くなります。
この早見表だけで判断しないほうがいいのはどんなケース?
早見表は便利ですが、法定相続分どおりに分けた単純なケースの数字です。
次のような家族は、表の金額と実際の税額がずれやすいので、専門家に試算を頼むと楽になります。
- 子のいない夫婦で、配偶者と兄弟姉妹が相続人になる
- 孫を養子にしている、または孫や甥姪が代わりに相続人になる
- 自宅や貸している土地があり、小規模宅地等の特例を使えるか知りたい
- 遺産が1億円を超え、二次相続まで見て分け方を決めたい
- 相続人に未成年の人がいる
特に兄弟姉妹が相続人になるケースは、話し合いの相手が配偶者にとって義理のきょうだいになることもあります。税額の試算から分け方の相談まで、まとめて税理士に頼むと進めやすいですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
遺産の規模ごとに申告の準備をどう進めるかは、遺産規模別に見る相続税申告の手順で紹介しています。
よくある質問
早見表の金額は、1人あたりの税額ですか?
この記事の表は、家族全体が納める税額の合計です。1人あたりは、実際に取得した割合で分けた額になります。配偶者がいる場合、配偶者は税額軽減で0円になることが多いので、子や親、兄弟姉妹が納める分の合計と考えてください。
独身で親がすでに亡くなっている場合、甥や姪にも相続税はかかりますか?
兄弟姉妹が亡くなっていて甥や姪が代わりに相続する場合も、2割加算の対象になります。基礎控除の人数には甥姪も含めて数えます。
配偶者だけが相続人なら、相続税はかかりませんか?
配偶者がすべてを相続する場合、配偶者の税額軽減で税額は0円になります。ただし遺産が基礎控除の3,600万円を超えるなら、軽減を受けるために申告が必要です。
早見表と相続税の計算ツールで金額が違うのはなぜですか?
多くは、遺産額の入れ方の違いです。早見表は基礎控除を引く前の課税価格で見ています。ツールに生命保険金や土地を時価のまま入れていないか確かめてみてください。
相続放棄をした人がいる場合、早見表の人数はどう数えますか?
相続放棄をした人も、基礎控除の計算では法定相続人の人数に数えます。たとえば子2人のうち1人が放棄しても、基礎控除は子2人分の4,200万円のままです。ただし実際に財産を受け取る人と取得額が変わるので、各人の納付税額は表と変わります。
まとめ
- 相続税の早見表は、まず誰が相続人になるかを決めてから見る
- 遺産1億円で、配偶者と子2人なら315万円、配偶者と兄弟姉妹2人なら213万円
- 独身で兄弟姉妹2人が相続すると、2割加算で親2人のケースより2割多い924万円
- 配偶者のみなら0円でも、遺産が3,600万円を超えれば申告が必要
- 遺産2億円で妻が1億6,000万円取得すると、二次相続まで足した合計は法定相続分どおりより560万円多い