当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、遺産の話し合いを始めようとしていた矢先に母も亡くなった。『父の分と母の分、どう計算して、いつまでに申告すればいいの?』と頭を抱えてしまいますよね。
結論から言うと、父の相続と母の相続を順番に2回計算します。そして、父の遺産を「母がどれだけ取ったことにするか」で、2回分の合計税額が変わるんです。
この記事では、数次相続の計算例と、期限や控除の注意点を見ていきます。
父の遺産を分ける前に母が亡くなったら、相続税はいくら?
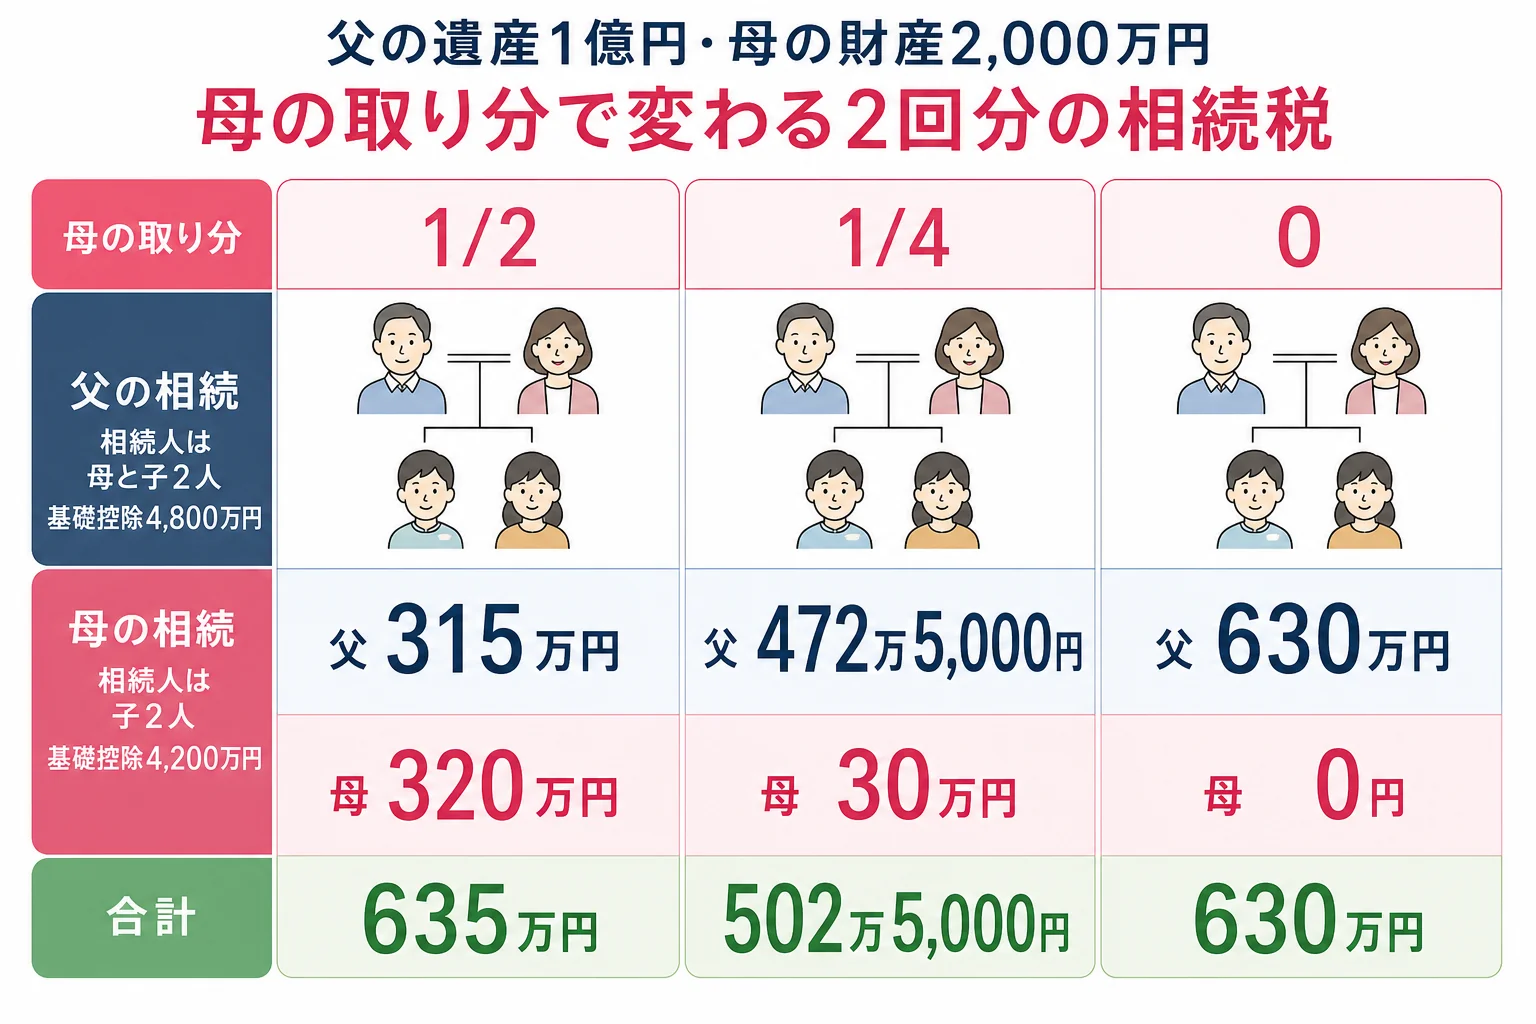
父の遺産1億円を母と子2人で、母自身の財産2,000万円を子2人で相続するケースです。父の遺産のうち母の取り分を1/2にすると2回分の合計は635万円、0にすると630万円、1/4にすると502万5,000円になります。0や1/2より間を取った分け方のほうが軽くなることもあるので、金額ごとに試算してみてください。
父の遺産分割が終わる前に母が亡くなると、子は「父の相続人」と「母の相続人」の両方の立場で話し合うことになります。これが数次相続です。
父の相続では、母はまだ相続人として数えます。法定相続人は3人で、基礎控除は4,800万円です。
| 母の取り分(父の遺産1億円のうち) | 父の相続の納付額 | 母の相続の納付額 | 2回分の合計 | 理由・注意 |
|---|---|---|---|---|
| 1/2(5,000万円) | 315万円 | 320万円 | 635万円 | 母の遺産が7,000万円に増え、二次の税が重い |
| 1/4(2,500万円) | 472万5,000円 | 30万円 | 502万5,000円 | 母の遺産4,500万円で基礎控除4,200万円をわずかに超える |
| 0(子2人で全部) | 630万円 | 0円 | 630万円 | 母の遺産2,000万円は基礎控除以内 |
父の相続での母の分は、配偶者の税額軽減で0円です。母の相続の相続人は子2人なので、基礎控除は4,200万円です。
『母の分を0にしたほうが簡単そう』と考える方もいますよね。ただ、表のとおり、間を取った分け方のほうが合計は軽くなっています。
亡くなった母でも配偶者の税額軽減は使える?
使える場合があります。国税庁の相続税法基本通達19の2-5では、配偶者が分割前に亡くなっても、相続人が分割して配偶者の取得分として確定させた財産は、配偶者が取得したものとして扱えるとされています。
要件を満たすかは税理士に確認を。
数次相続の申告期限はいつまで?
ここが大事なところです。数次相続では期限が2本走ります。
| 申告 | 期限 | 理由・注意 |
|---|---|---|
| 父の相続(子の分) | 父の死亡を知った日の翌日から10か月以内 | 通常どおり |
| 父の相続(母の分) | 母の死亡を知った日の翌日から10か月以内 | 母が申告前に亡くなったので、母の相続人が代わりに申告。相続税法27条2項 |
| 母の相続 | 母の死亡を知った日の翌日から10か月以内 | 母の遺産には父から取得した分も入る |
母の分の申告期限が延びることは、国税庁の措置法第69条の4関係の解説にも書かれています。
例えば、こんな会話になりがちです。
「父さんの申告、母さんの分も期限が延びるなら、ゆっくりでいいよね」
「でも、僕たちの分は父さんの死亡から10か月のままだよ」
期限内に分割がまとまらない時は、法定相続分で仮に申告して「申告期限後3年以内の分割見込書」を出しておくと、分割後に配偶者の税額軽減などを受けられます。
相次相続控除や同時死亡はどう関係する?
10年以内に相続が続いた時には、相次相続控除があります。前の相続で納めた相続税の一部を、1年につき10%ずつ減らした分だけ、今回の相続税から差し引ける制度です。
| ケース | 相次相続控除 | 理由・注意 |
|---|---|---|
| 父の相続で母が配偶者の税額軽減により0円だった | 使えない | 前の相続で母に相続税が課税されていない |
| 父の相続で母に相続税がかかっていた | 使える | 父の死亡から母の死亡までが10年以内 |
| 父と母が事故などで同時に亡くなった | 父母の間で相続が起きない | 同時に死亡したと推定される |
控除の要件は国税庁のNo.4168 相次相続控除に載っています。相続を放棄した人は使えません。
どちらが先に亡くなったか分からない時は、民法32条の2で同時に死亡したものと推定されます。この場合、父母の間では相続が起きず、それぞれの遺産を子が直接相続します。
数次相続は、2回分の計算と分け方の組み合わせを比べる必要があります。遺産に土地がある、期限が近い、母の取り分をどうするか決められない、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
1回分の計算手順は相続税シミュレーションのやり方、母の遺産が4,000万円台の場合は配偶者と子2人で4000万円を相続するケースも参考にしてみてください。
よくある質問
数次相続では相続税の申告書を何通出しますか?
父の相続と母の相続で、それぞれ申告が必要です。父の相続の母の分は、母の相続人が代わりに申告します。
数次相続でも基礎控除は2回使えますか?
使えます。父の相続と母の相続はそれぞれ別に計算するので、相続人の人数に応じた基礎控除がそれぞれにあります。
相次相続控除は誰が受けられますか?
今回亡くなった人が、10年以内の前の相続で財産を取得して相続税を課税されていた場合に、その相続人が受けられます。相続を放棄した人は対象外です。
まとめ
- 数次相続は、父の相続と母の相続を順番に2回計算する
- 父の遺産1億円・母の財産2,000万円の例では、母の取り分1/4で合計502万5,000円が最も軽かった
- 母の取り分を確定させれば、亡くなった母でも配偶者の税額軽減を使える場合がある
- 母の分の申告期限は母の死亡から10か月に延びるが、子自身の分は父の死亡から10か月のまま
- 相次相続控除は、前の相続で相続税が課税されていた時だけ使える