当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母と兄弟3人で遺産1億円を分けることになった。『4人もいると計算がややこしそう』と感じている方もいるはずです。
結論から言うと、法定相続分どおりに分けた場合、家族全体で納める相続税は262万4,700円です。計算の中身と、分け方を変えた時の違いを順に見ていきます。
配偶者と子3人で遺産1億円、相続税はいくら?
遺産1億円を配偶者と子3人が法定相続分どおりに相続すると、相続税の総額は524万9,800円です。配偶者は0円、子3人はそれぞれ87万4,900円で、納付額の合計は262万4,700円になります。
相続人が4人なので、基礎控除は5,400万円です。1億円から引いた4,600万円に相続税がかかります。
ここでの1億円は、借入金や葬式費用を引いた後の金額(課税価格の合計)です。
4人分の計算を表で追ってみます
子3人の法定相続分は、残り半分を3人で分けるので1人1/6ずつです。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 1億円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 5,400万円 | 3,000万円+600万円×4人 |
| 課税遺産総額 | 4,600万円 | 1億円−5,400万円 |
| 配偶者の法定相続分(1/2) | 2,300万円 | 税率15%・控除50万円で295万円 |
| 子1人分の法定相続分(1/6) | 766万6,000円 | 千円未満切り捨て・税率10%で76万6,600円 |
| 相続税の総額 | 524万9,800円 | 295万円+76万6,600円×3人 |
| 配偶者の納付額 | 0円 | 配偶者の税額軽減で0円 |
| 子1人あたりの納付額 | 87万4,900円 | 総額×1/6(100円未満切り捨て) |
| 納付額の合計 | 262万4,700円 | 子3人分 |
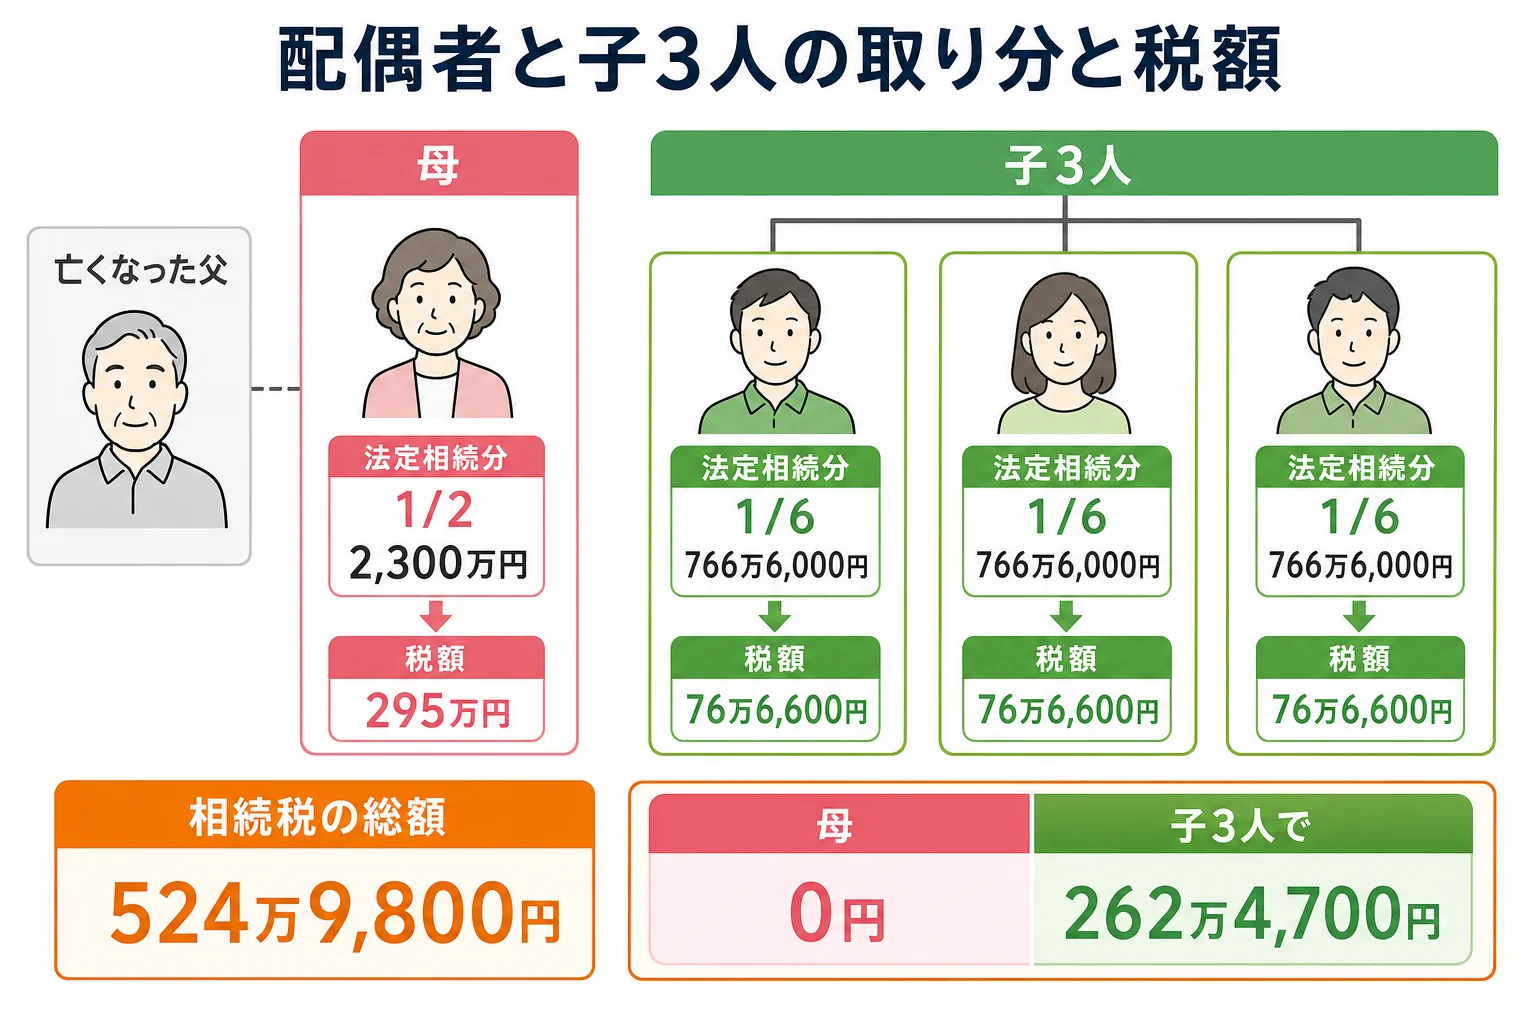
子1人分の取り分は1,000万円以下なので、税率は10%の段です。子が1人だけの家なら15%の段になるので、ここが人数の多い家の違いなんです。
『端数がバラバラで合わないのでは?』と思うかもしれません。相続税は取り分ごとに千円未満、税額は100円未満を切り捨てるので、こうした細かい数字になります。
同じ遺産1億円・法定相続分どおりでも、配偶者と子1人なら納付額の合計は385万円、子2人なら315万円です。子が3人になると262万4,700円まで下がります。
相続人が1人増えるごとに基礎控除が600万円増え、子1人あたりの取り分も小さくなる。この2つが重なって、税額が下がっていくんです。
母の取り分で、今回の税額はここまで変わる
配偶者が受け取った分は、1億6,000万円か法定相続分の多い方までは相続税がかかりません。遺産1億円なら、母が全部受け取っても母の税額は0円です。
| 分け方のケース | 母の取得 | 子1人あたりの取得 | 今回の納付額の合計 |
|---|---|---|---|
| 母が全部 | 1億円 | 0円 | 0円 |
| 法定相続分どおり | 5,000万円 | 1,666万6,666円 | 262万4,700円 |
| 4人で均等(各1/4) | 2,500万円 | 2,500万円 | 393万7,200円 |
| 子3人が全部 | 0円 | 3,333万3,333円 | 524万9,700円 |
ここで『じゃあ母が全部受け取れば0円だね』と決めてしまうのは早いんです。母が亡くなった時の二次相続では、子3人だけが相続人になるからです。
二次相続まで足すと、どの分け方が軽い?
母自身の財産が無く、受け取った財産が増えも減りもしないと仮定して、一次と二次を合計してみました。二次相続の基礎控除は子3人で4,800万円です。
| 分け方のケース | 一次の税額 | 二次の税額 | 合計 | 理由・注意 |
|---|---|---|---|---|
| 母が全部 | 0円 | 629万9,700円 | 629万9,700円 | 二次で子3人が1億円を相続 |
| 法定相続分どおり | 262万4,700円 | 19万9,800円 | 282万4,500円 | 二次の5,000万円は基礎控除を200万円超えるだけ |
| 4人で均等 | 393万7,200円 | 0円 | 393万7,200円 | 二次の2,500万円は基礎控除以内 |
| 子3人が全部 | 524万9,700円 | 0円 | 524万9,700円 | 二次で受け取る財産が無い前提 |
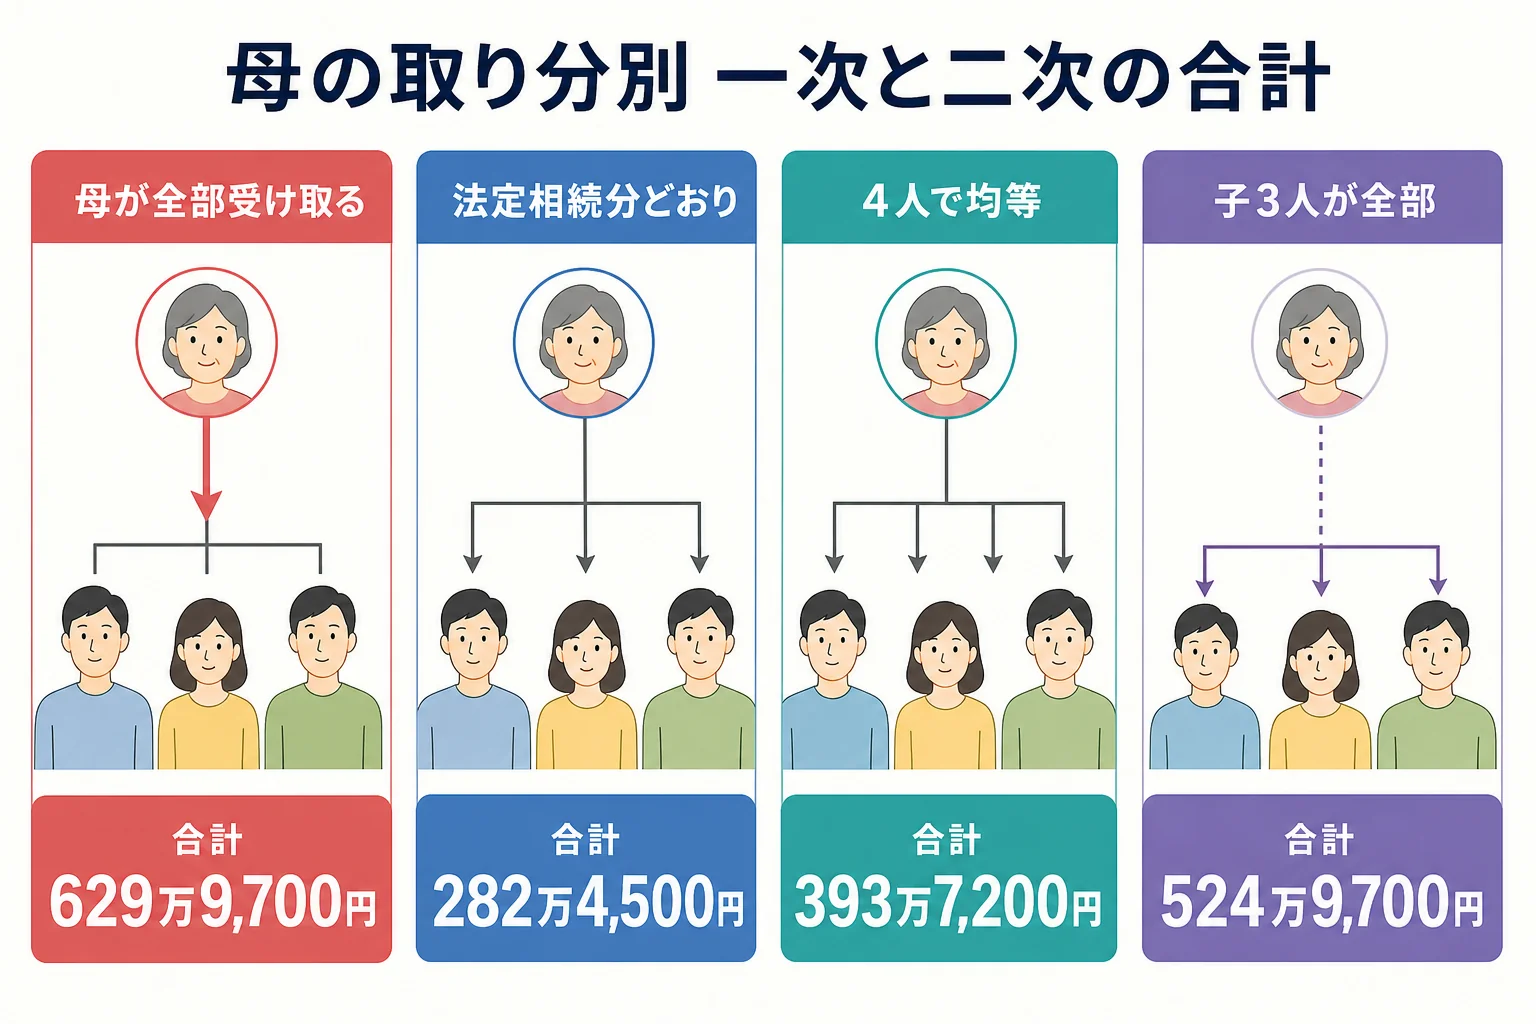
この仮定では、法定相続分どおりの合計が最も小さくなります。母が全部受け取るケースとの差は347万5,200円です。
もちろん、母の預金が多い家では二次相続の金額が増えます。母がこれから施設に入る予定なら、手元に残すお金も必要ですよね。
例えば、兄弟の間でこんな話が出ることもあります。
「母さんに全部渡しておけば、今は税金がかからないんだよね」
「でも次の時に3人で1億円を分けると、600万円以上かかる計算らしいよ」
自宅があるか、子に未成年がいるかで結論が変わる
ここまでは財産が預貯金中心のケースでした。自宅の土地がある家では、小規模宅地等の特例で330㎡まで評価額が80%減ります。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 預貯金と株式が中心 | 1億円 | 524万9,800円 | 262万4,700円 | 特例を使える土地が無い |
| 評価額5,000万円の自宅の土地を母が相続 | 6,000万円 | 60万円 | 30万円 | 4,000万円減額。配偶者は同居などの要件を問われない |
自宅を母が受け取るなら、配偶者は同居などの要件がかかりません。子が受け取る場合は同居や家なき子などの要件があるので、使えるかは税理士に確認してみてください。
もう1つ、子3人のうちに18歳未満の子がいる場合は、未成年者控除があります。控除額は(18歳−相続時の年齢)×10万円です。
例えば15歳の子なら30万円で、その子の税額87万4,900円から差し引けます。年の離れた兄弟がいる家では、見落とさないようにしておきましょう。
- 遺産1億円は、借入金と葬式費用を引いた後の金額か
- 自宅の土地を母と子のどちらが受け取るか
- 子3人の中に18歳未満の子がいるか
- 母自身の財産と、これからの生活費や介護費用
- 4人全員が遺産分割協議に参加できる日程が取れるか
4人で話し合う家は、期限から逆算して動く
遺産分割協議は相続人全員の合意が必要です。母と子3人、合わせて4人の意見がそろわないと分け方が決まりません。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。配偶者の税額軽減も小規模宅地等の特例も、申告しないと使えません。
兄弟が離れて暮らしていると、書類のやりとりだけで時間がかかることも。期限までにまとまらない時は法定相続分でいったん申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。
兄弟が遠方に住んでいる、自宅の土地がある、未成年の子がいる。そんな家は、税理士に入ってもらうと計算と書類の段取りを一緒に進められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が2人の家の数字は配偶者と子2人で遺産1億円を相続するケースで比べられます。人数ごとの基礎控除は相続人1人〜5人の基礎控除早見表にまとめています。
よくある質問
遺産1億円・配偶者と子3人なら、相続税の申告は必要ですか?
必要です。基礎控除5,400万円を超えているので申告の対象になります。母の税額が配偶者の税額軽減で0円になる場合も、申告しないと軽減は受けられません。
子3人の取り分が違っても、相続税の総額は同じですか?
同じです。総額は法定相続分で分けたと仮定して出すので524万9,800円です。各自の納付額は、実際に受け取った割合に応じて変わります。
子の1人が相続放棄したら基礎控除は減りますか?
減りません。相続放棄した人も法定相続人の数に入れるので、基礎控除は5,400万円のままです。
まとめ
- 遺産1億円・配偶者と子3人の相続税の総額は524万9,800円
- 法定相続分どおりなら母は0円、子3人で合計262万4,700円
- 子1人分の取り分は税率10%の段に収まる
- 二次相続まで含めると、この記事の仮定では法定相続分どおりの合計が最も小さい
- 自宅の土地や未成年の子がいる家は、特例や控除で税額が変わる