当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、残された財産がざっと1億円。相続人は母と子ども2人。『結局いくら払うの?減らす方法はある?』と調べている方も多いですよね。
結論から言うと、法定相続分どおりに分ければ、家族全体で納める相続税は315万円です。この記事では早見表で金額をつかんだうえで、税額を下げる余地がどこにあるかを見ていきます。
配偶者と子2人で1億円なら、相続税はいくら?
遺産1億円を配偶者と子2人が法定相続分どおりに相続すると、相続税の総額は630万円です。配偶者は0円、子2人がそれぞれ157万5,000円を納め、合計は315万円になります。
相続人が3人いるので、基礎控除は4,800万円です。1億円から引くと、課税遺産総額は5,200万円になります。
なお「遺産1億円」は、借入金や葬式費用を引いた後の金額(課税価格の合計)として計算しています。
計算の中身を表で全部見せます
相続税は、いったん法定相続分で分けたと仮定して税額を出し、その合計を実際の取り分で割り振ります。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 1億円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円+600万円×3人 |
| 課税遺産総額 | 5,200万円 | 1億円−4,800万円 |
| 配偶者の法定相続分(1/2) | 2,600万円 | 税率15%・控除50万円で340万円 |
| 子1人分の法定相続分(1/4) | 1,300万円 | 税率15%・控除50万円で145万円 |
| 相続税の総額 | 630万円 | 340万円+145万円×2人 |
| 配偶者の納付額 | 0円 | 配偶者の税額軽減で0円 |
| 子1人あたりの納付額 | 157万5,000円 | 総額630万円×1/4 |
| 納付額の合計 | 315万円 | 子2人分 |
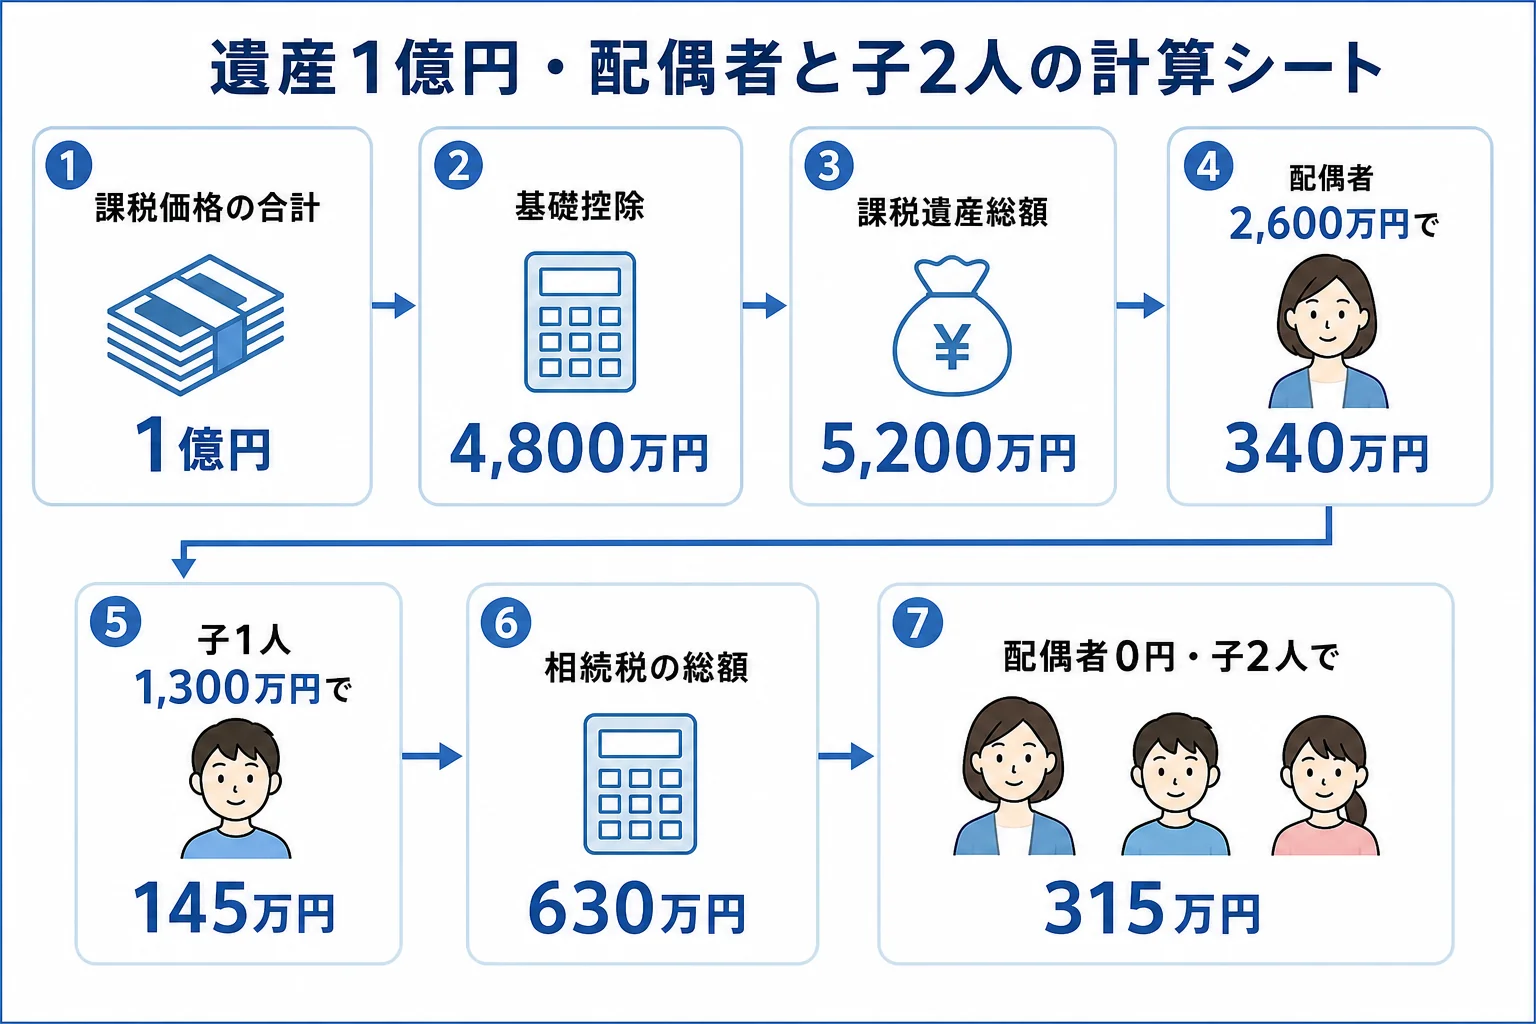
子1人分の取り分は1,300万円なので、税率15%の段です。
子が1人の家だと総額は770万円でした。基礎控除が600万円増え、取り分も細かく分かれる分、総額が下がっているんです。
妻の取り分を変えた早見表
配偶者が受け取った分は、1億6,000万円か法定相続分の多い方まで相続税がかかりません。遺産1億円なら、妻がどれだけ受け取っても妻の税額は0円です。
| 分け方のケース | 妻の取得 | 子1人あたりの取得 | 今回の納付額の合計 |
|---|---|---|---|
| 妻が全部 | 1億円 | 0円 | 0円 |
| 法定相続分どおり | 5,000万円 | 2,500万円 | 315万円 |
| 妻1/4・子が残りを半分ずつ | 2,500万円 | 3,750万円 | 472万5,000円 |
| 子2人が全部 | 0円 | 5,000万円 | 630万円 |
『それなら妻に全部渡すのが得なのでは?』と思いますよね。今回の相続だけを見ればそうなります。
ただ、妻が亡くなった時の二次相続では、子2人だけが相続人です。妻自身の財産が無く、受け取った財産が増減しないと仮定して、合計を出してみました。
| 分け方のケース | 一次の税額 | 二次の税額 | 合計 | 理由・注意 |
|---|---|---|---|---|
| 妻が全部 | 0円 | 770万円 | 770万円 | 二次で子2人が1億円を相続 |
| 法定相続分どおり | 315万円 | 80万円 | 395万円 | 二次は5,000万円で基礎控除4,200万円を少し超える |
| 妻1/4 | 472万5,000円 | 0円 | 472万5,000円 | 二次の2,500万円は基礎控除以内 |
| 子2人が全部 | 630万円 | 0円 | 630万円 | 二次で受け取る財産が無い前提 |
この仮定だと、法定相続分どおりの合計が最も小さくなります。妻が全部受け取るケースとの差は375万円です。
実際には妻の手元の預金や、これからの生活費、介護費用も考える必要があります。数字だけで決めず、妻の暮らしが回るかどうかもセットで見ておきましょう。
節税の余地1 生命保険金の非課税枠は1,500万円
相続人が3人の家では、生命保険金の非課税枠が500万円×3人で1,500万円になります。相続人が受け取った保険金だけが対象です。
ケースで比べてみます。どちらも受け取る総額は同じ1億円で、法定相続分どおりに分けたとします。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 財産がすべて預貯金 | 1億円 | 630万円 | 315万円 | 非課税枠を使えるものが無い |
| 預貯金8,500万円+死亡保険金1,500万円 | 8,500万円 | 412万5,000円 | 206万2,400円 | 保険金1,500万円が非課税枠に収まる |
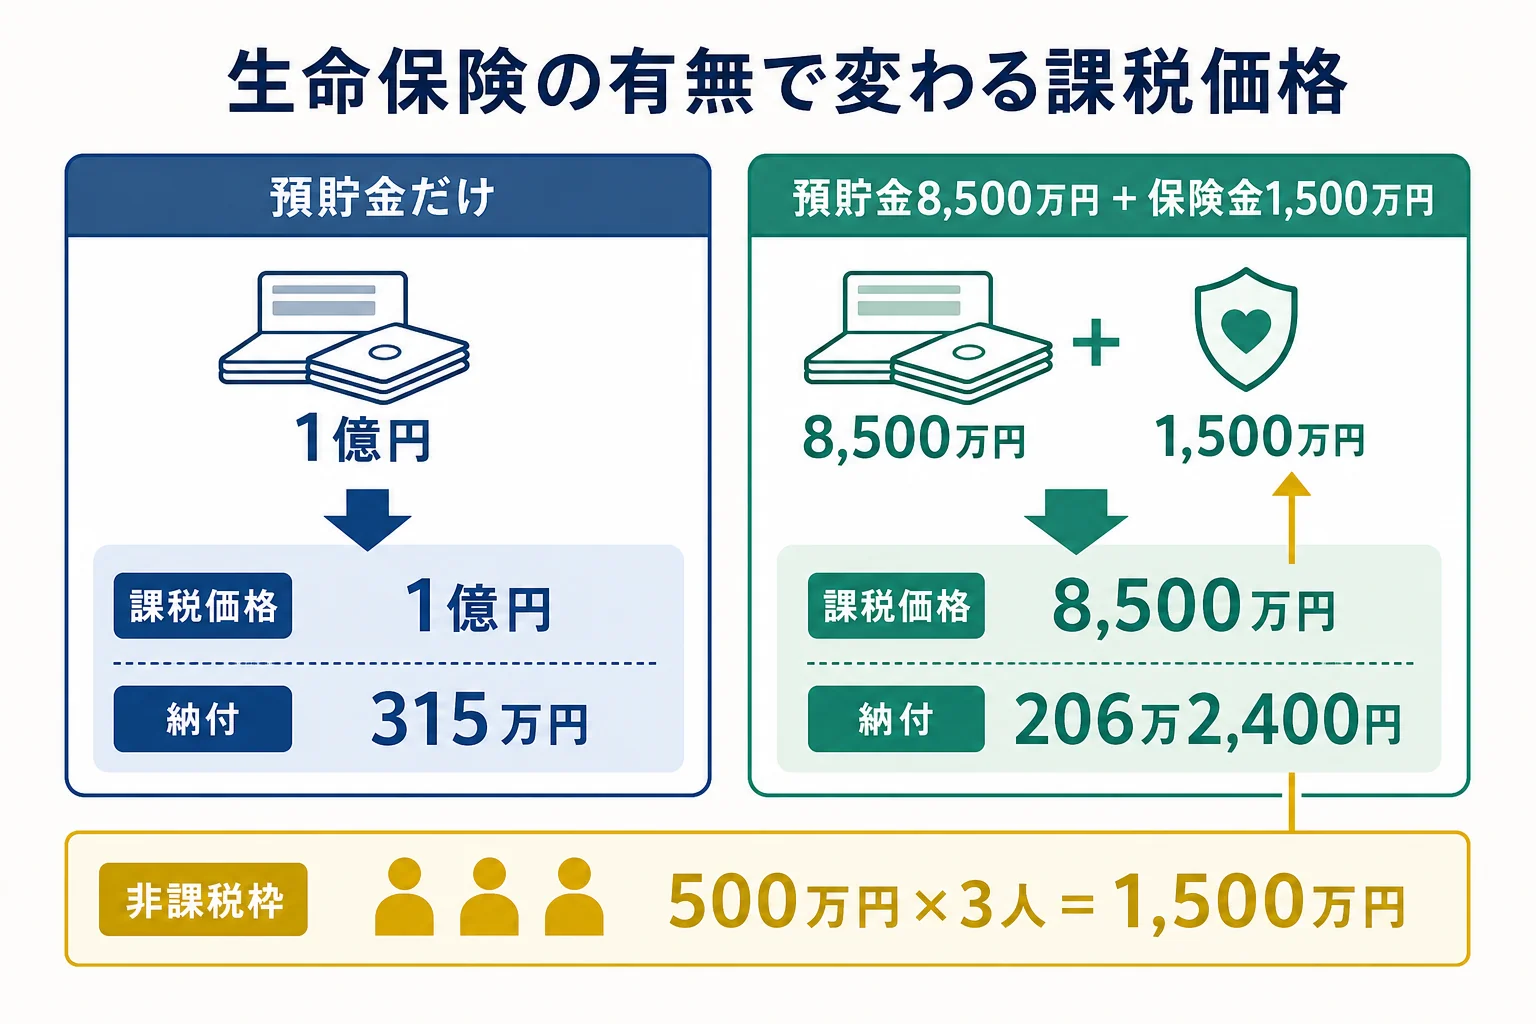
同じ1億円でも、108万7,600円の差です。生前に親が預金の一部を保険に移しておくと、こうした差が生まれます。
例えば、こんなやりとりがきっかけになることも。
「預金のまま置いておくのと、保険にするのとで何か違うの?」
「受け取る人が相続人なら、1,500万円までは相続税がかからないんだって」
節税の余地2 自宅の土地を誰が受け取るか
遺産に自宅の土地があるなら、小規模宅地等の特例で330㎡まで評価額が80%減ります。評価額5,000万円の自宅の土地なら、4,000万円の減額です。
この場合、課税価格の合計は6,000万円になります。法定相続分どおりなら総額は120万円、納付額の合計は60万円まで下がります。
『子どもが実家を継ぐなら、子が受け取っても同じ?』と気になるかもしれません。実は、受け取る人によって使えるかどうかが変わります。
配偶者が受け取るなら同居などの要件はかかりません。子が受け取る場合は、同居していたか、持ち家の無い別居の子(家なき子)に当たるかなどの要件があります。要件を満たすかは税理士に確認してみてください。
- 遺産1億円は、借入金と葬式費用を引いた後の金額か
- 生命保険金はあるか、受取人は相続人になっているか
- 自宅の土地を配偶者と子のどちらが受け取るか
- 妻自身の財産と、二次相続で子2人が受け取る金額
- 子2人の間で、不動産を共有にしないで済む分け方があるか
申告と分け方の話し合いで気をつけること
配偶者の税額軽減も小規模宅地等の特例も、申告しないと使えません。妻の納付額が0円でも、申告書は出す必要があります。
期限は、亡くなったことを知った日の翌日から10か月以内です。子2人と母の3人で分け方を決めるので、話し合いの時間も見込んでおきましょう。
子2人の取り分を5,000万円ずつにするか、片方が自宅、片方が預金にするか。それによって、誰が特例を使えるかも変わってきます。
自宅の土地と保険金の両方がある、子どもの一人が遠方に住んでいる、二次相続まで比べたい。こんな家は、税理士に試算してもらうと分け方ごとの税額を並べて検討できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が1人の家の数字は配偶者と子1人で遺産1億円を相続するケース、子が3人の家は配偶者と子3人で1億円を相続する計算例で比べられます。計算の進め方は相続税の計算シミュレーションを自分でやる手順にまとめています。
よくある質問
遺産1億円・配偶者と子2人で、子2人の取り分が違うと総額は変わりますか?
変わりません。相続税の総額は法定相続分で分けたと仮定して出すので630万円のままです。各自の納付額が取り分の割合に応じて変わります。
妻が全部相続すれば申告はいりませんか?
申告は必要です。妻の税額は配偶者の税額軽減で0円になりますが、この軽減は申告して初めて受けられます。
生命保険の非課税枠は誰が受け取っても使えますか?
相続人が受け取った保険金だけが対象です。相続を放棄した人が受け取った保険金には非課税枠は使えません。
まとめ
- 遺産1億円・配偶者と子2人の相続税の総額は630万円
- 法定相続分どおりなら妻は0円、子2人で合計315万円
- 二次相続まで含めると、この記事の仮定では法定相続分どおりの合計が最も小さい
- 生命保険金は1,500万円まで非課税で、同じ1億円でも納付額が下がる
- 自宅の土地は受け取る人によって特例の要件が変わる