当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産はだいたい3000万円で、相続人は配偶者と子ども1人。『この金額でも相続税はかかるの?』と気になっている方も多いはずです。
結論から言うと、課税価格の合計が3000万円なら相続税は0円で、申告もいりません。ここでは計算の中身と、0円で済まなくなる境目をケースごとに見ていきます。
配偶者と子1人で3000万円なら、相続税はいくら?
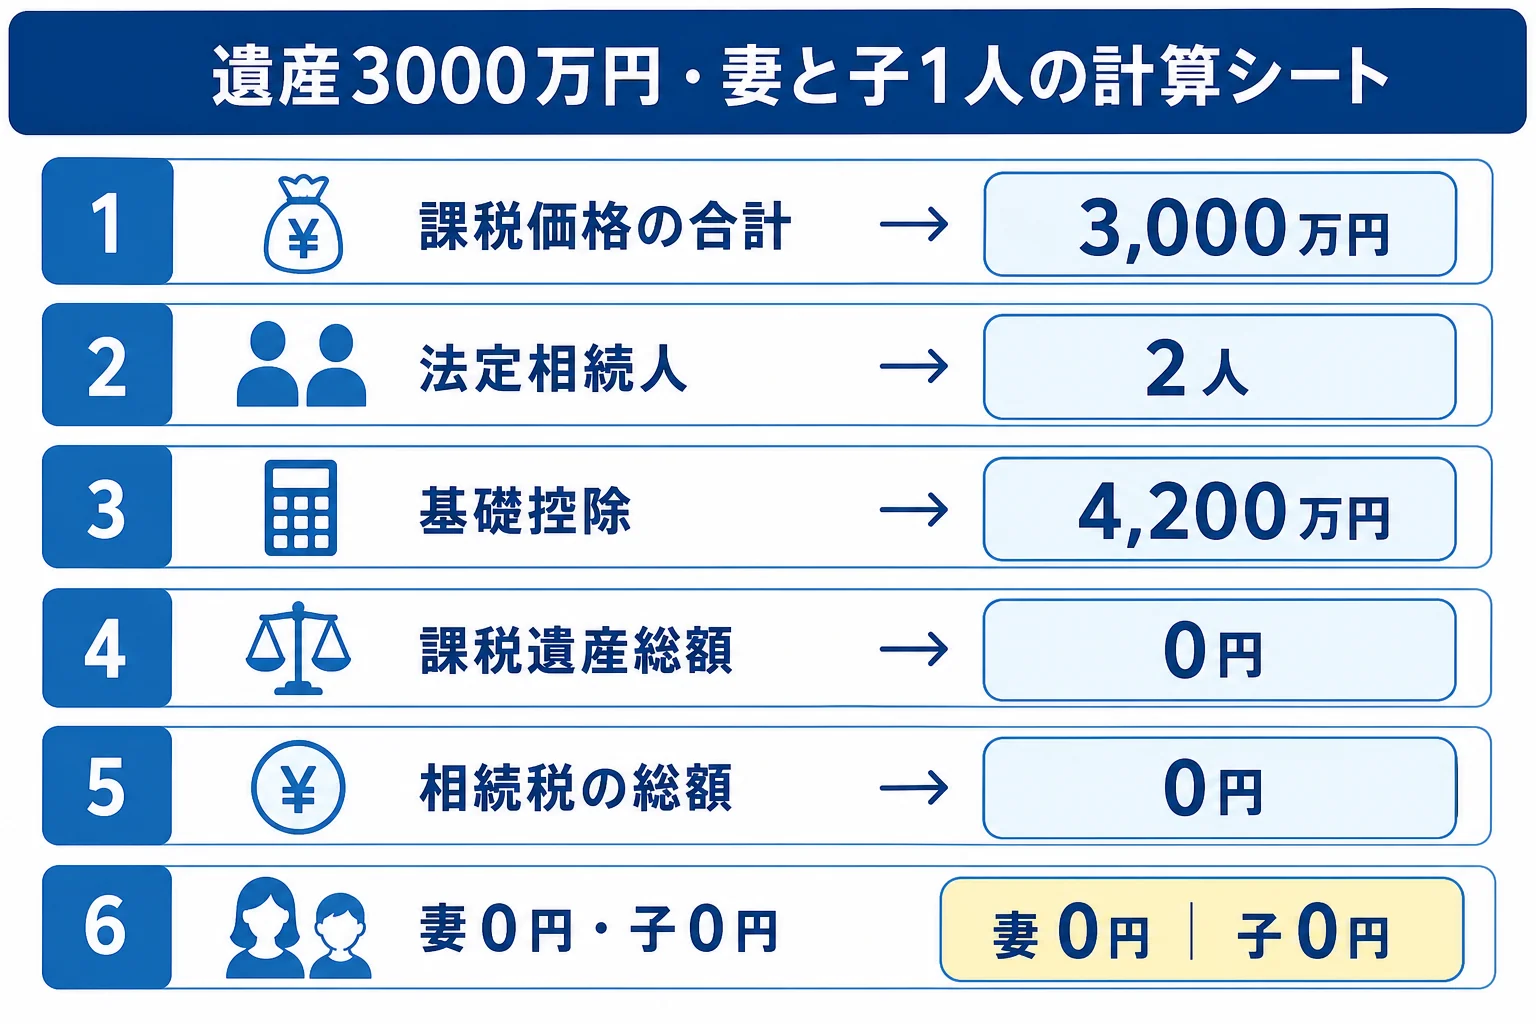
遺産3000万円を妻と子1人で相続する場合、基礎控除は4,200万円です。遺産がその内側に収まるので、相続税は0円。配偶者の税額軽減も小規模宅地等の特例も使わずに0円なら、申告も不要です。
ここで言う「遺産3000万円」は、借入金や葬式費用を差し引いた後の金額(課税価格の合計)のことです。預金の残高だけで判断しないようにしてくださいね。
例えば、夫が亡くなり、妻と一人娘が相続するケースで考えます。相続人は2人なので、基礎控除は3,000万円に600万円×2人を足した4,200万円です。
3000万円から4,200万円は引けません。なので、相続税がかかる部分(課税遺産総額)は0円になります。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 3,000万円 | 債務・葬式費用を引いた後 |
| 法定相続人の数 | 2人 | 妻と子1人 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 0円 | 基礎控除の内側に収まる |
| 法定相続分ごとの税額 | 妻0円・子0円 | 1,500万円ずつに分けても課税なし |
| 相続税の総額 | 0円 | 速算表を使う段階まで進まない |
| 各人の納付額 | 妻0円・子0円 | 申告も不要 |
実は、基礎控除まではまだ1,200万円の余裕があります。ただ、この余裕が思ったより小さく感じる場面もあるんです。
3000万円のつもりが、0円で済まなくなるのはどんな時?
『うちは3000万円くらいだから大丈夫』と思っていても、相続税のルールで財産を数え直すと金額が増えることがあります。
よくあるのは、自宅の土地を路線価で評価したら思ったより高かったケースです。家族名義の預金でも、中身が亡くなった人のお金なら名義預金として遺産に入ります。
遺産の額を変えて計算すると、こうなります。どれも妻と子1人で相続するケースです。
| ケース | 相続税の総額 | 各人の納付額 | 理由・注意 |
|---|---|---|---|
| 遺産3,000万円・半分ずつ | 0円 | 妻0円・子0円 | 基礎控除の内側なので申告不要 |
| 遺産4,500万円・半分ずつ | 30万円 | 妻0円・子15万円 | 妻は配偶者の税額軽減で0円。申告が必要 |
| 遺産5,000万円・半分ずつ | 80万円 | 妻0円・子40万円 | 課税遺産総額は800万円 |
| 遺産5,000万円・妻が全部 | 80万円 | 妻0円・子0円 | 軽減で0円でも申告しないと使えない |
ここが大事なところです。配偶者の税額軽減で0円になるケースは、申告書を出して初めて0円になります。
自宅の土地に小規模宅地等の特例を使って基礎控除の内側に収まる場合も同じで、特例を使うなら申告が要ります。
例えば、330㎡以内の自宅の土地の評価が2,000万円で、それを妻が相続するとします。80%の1,600万円が減額されるので、遺産の合計が大きく下がるんです。
減額したあとの金額が4,200万円以下なら税額は0円です。ただ、亡くなった日の翌日から10か月以内に申告書を出さないと特例は使えません。要件を満たすかは税理士に確認してみてください。
妻が全部受け取ると、二次相続で税金が出る?
今回は0円でも、次に妻が亡くなった時の相続(二次相続)では話が変わります。相続人は子1人だけになり、基礎控除が3,600万円に下がるからです。
『今回は税金ゼロなんだから、全部妻に渡しておけばいいのでは?』と考える方もいますよね。答えは、妻自身の預金がどれくらいあるかで変わります。
妻が受け取った財産が増えも減りもしないと仮定して、二次相続の税額を比べました。
| 妻自身の財産 | 一次で妻が全部(3,000万円) | 一次で半分ずつ(1,500万円) |
|---|---|---|
| 0円 | 二次は3,000万円で0円 | 二次は1,500万円で0円 |
| 1,000万円 | 二次は4,000万円で40万円 | 二次は2,500万円で0円 |
| 2,000万円 | 二次は5,000万円で160万円 | 二次は3,500万円で0円 |
妻にも自分名義の預金がある家庭だと、全部を妻に寄せた分だけ二次相続で税金が出やすくなります。
とはいえ、妻のこれからの生活費や住まいのほうが大事な場合も多いはずです。家族でこんな会話になることもあります。
「母さんが安心して暮らせるなら、家も預金も母さんでいいよ」
「でも、次の相続であなたに税金がかかるなら、少し分けておいた方がいいのかしら」
どちらが正解というより、妻の手元に残す生活資金と二次相続の税額を並べて決めるのが現実的です。計算の進め方は相続税を自分で試算する手順で詳しく見られます。
土地の評価が高そう、名義預金があるかもしれない、二次相続まで考えて分け方を決めたい。こういうケースでは、相続税に詳しい税理士に一度数字を出してもらうと迷いが減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産3000万円で相続人が配偶者と子1人なら、税務署に何も出さなくていいですか?
課税価格の合計が基礎控除4,200万円以下で、配偶者の税額軽減や小規模宅地等の特例を使わずに収まるなら、相続税の申告は不要です。亡くなった人の所得税の準確定申告(4か月以内)は別の手続きなので、必要かどうか確認しておきましょう。
死亡保険金を受け取った場合も3000万円に含めますか?
相続人が受け取った死亡保険金は、500万円×法定相続人の数までが非課税です。このケースなら1,000万円までは含めず、超えた分だけ遺産に足して計算します。詳しくは生命保険の非課税枠を家族別に計算した例を参考にしてみてください。
子どもが1人ではなく2人いたら変わりますか?
法定相続人が3人になるので、基礎控除は4,800万円に上がります。遺産3000万円なら、やはり相続税は0円です。
まとめ
- 遺産3000万円を配偶者と子1人で相続すると、基礎控除4,200万円の内側なので相続税は0円
- 軽減や特例を使わずに0円なら申告は不要
- 数え直して遺産が4,500万円になると総額30万円、子の納付は15万円
- 配偶者の税額軽減や小規模宅地等の特例で0円にするなら申告が必要
- 妻に自分の財産がある家庭は、全部を妻に寄せると二次相続で税金が出やすい