当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、遺産は5億円ほど。相続人は妻と子1人だけ、というご家庭は、税額がどれくらいになるのか見当がつきにくいですよね。
結論から言うと、法定相続分どおり半分ずつ分けると、妻は0円で子が7,605万円を納めます。ただ、母の相続まで考えると、妻の取り分を少し減らした方が合計は下がるんです。ここでは3通りの分け方で比べていきます。
配偶者と子1人で遺産5億円なら相続税はいくら?
相続人が配偶者と子1人なら、基礎控除は4,200万円です。課税価格の合計5億円で相続税の総額は1億5,210万円。法定相続分どおり2億5,000万円ずつ分けると、配偶者は税額軽減で0円、子は7,605万円を納めます。
計算の流れを全部並べてみます。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 5億円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 課税遺産総額 | 4億5,800万円 |
| 法定相続分ごとの取得額(2分の1ずつ) | 各2億2,900万円 |
| 法定相続分ごとの税額(税率45%・控除2,700万円) | 各7,605万円 |
| 相続税の総額 | 1億5,210万円 |
| 配偶者の納付額(税額軽減後) | 0円 |
| 子の納付額 | 7,605万円 |
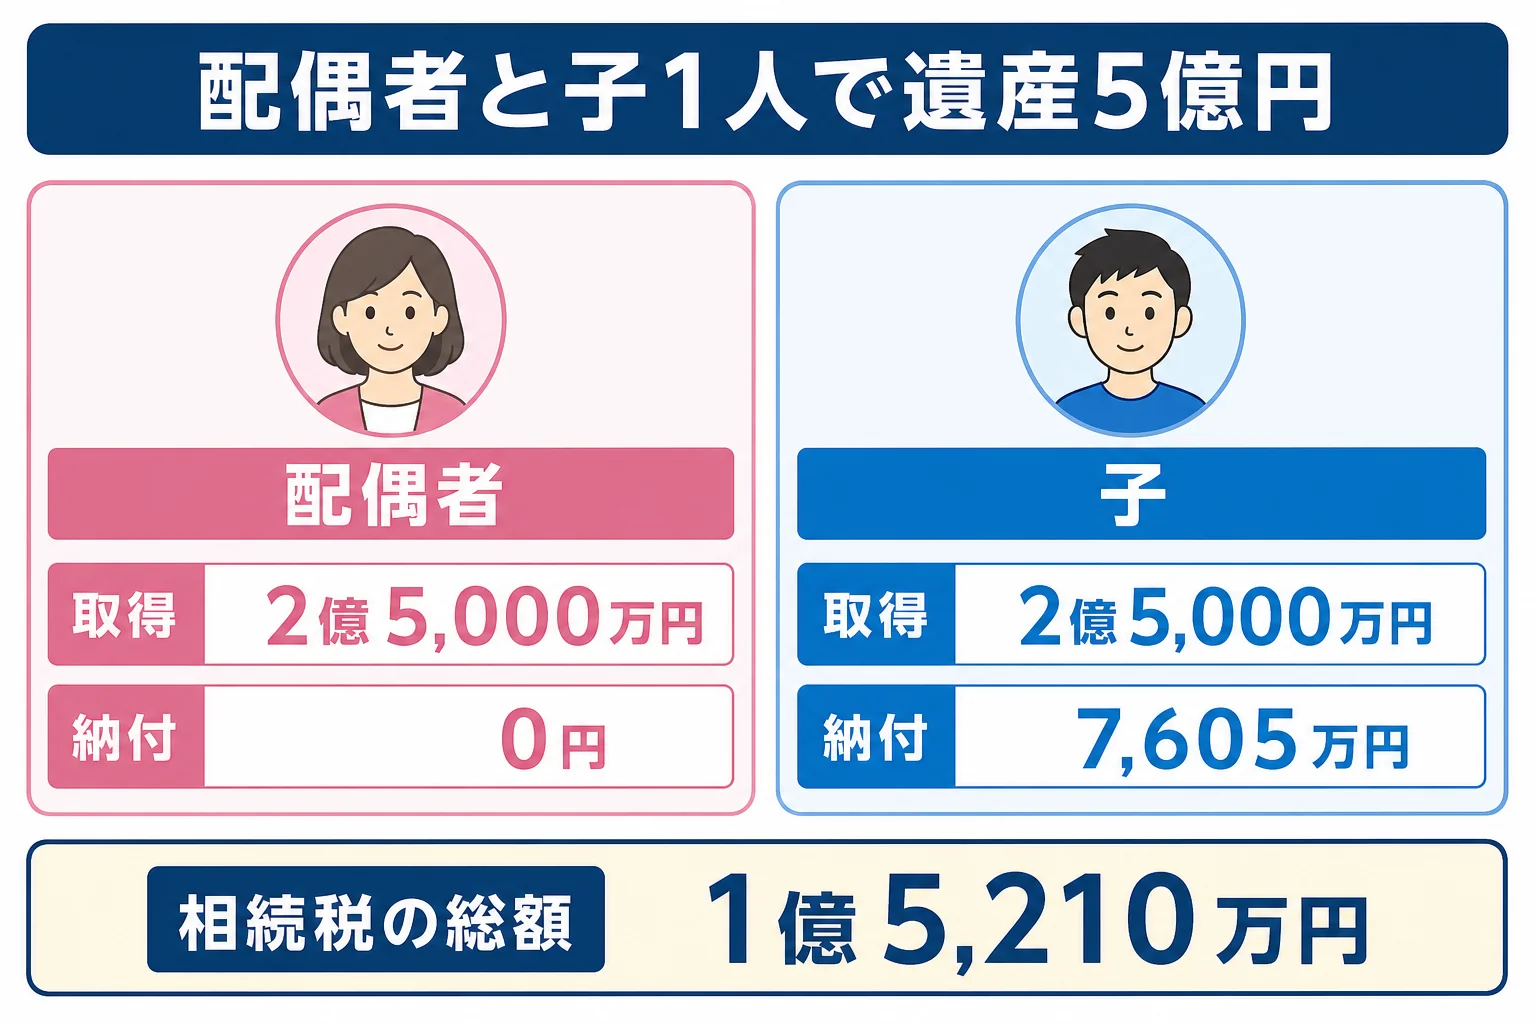
配偶者の税額軽減は、配偶者の取得が1億6,000万円か法定相続分のどちらか多い方までなら税金がかからない制度です。このケースの法定相続分は2億5,000万円なので、そこまで0円になります。
『じゃあ妻が全部もらえば税金ゼロ?』と思うかもしれません。今回の相続だけ見ればそうなりますが、話はそこで終わらないんです。
妻の取り分を変えると、母の相続まで含めていくら?
妻が受け取った財産は、妻が亡くなった時に子へ相続されます。これが二次相続です。
比べやすいよう、次の前提で計算しました。妻にはもともと自分の財産がない、受け取った財産が減らずにそのまま残る、相次相続控除は考えない、の3つです。二次相続の相続人は子1人なので、基礎控除は3,600万円になります。
| 分け方(5億円) | 今回の子の納付額 | 母の相続での子の納付額 | 2回の合計 |
|---|---|---|---|
| 妻2億5,000万円・子2億5,000万円 | 7,605万円 | 6,930万円 | 1億4,535万円 |
| 妻1億6,000万円・子3億4,000万円 | 1億342万8,000円 | 3,260万円 | 1億3,602万8,000円 |
| 妻0円・子5億円 | 1億5,210万円 | 0円 | 1億5,210万円 |
この前提では、妻を1億6,000万円にした形が3つの中で合計が少なくなりました。妻が法定相続分どおり取る形より932万2,000円低い計算です。
『じゃあ1億6,000万円が正解なの?』と言い切りたくなりますが、これは一つの試算にすぎません。妻自身の財産や年齢、生活費でどれだけ使うかで結果は逆になることもあります。
「お母さんの老後のお金は足りるの?」<br>「税金だけで決めず、まず暮らしに要る分を先に考えようね」
こんな会話から始めるのが自然です。妻が住む家や当面の生活費を確保したうえで、残りの分け方を考えてみてください。
5億円・子1人のケースで気をつけたいこと
『妻が0円なら、あとは子の分だけ用意すればいい』と思いがちですよね。ここで見落としやすいのが、子1人に納税が集中する点です。法定相続分どおりでも7,605万円を、原則は現金一括で納めます。
- 配偶者の税額軽減は申告して初めて使える(0円でも申告が要る)
- 申告・納付の期限は亡くなったことを知った日の翌日から10か月以内
- 期限までに分け方が決まらない時は「申告期限後3年以内の分割見込書」を出しておく
- 自宅の土地は小規模宅地等の特例(330㎡まで80%減額)が使えるか
- 生命保険金の非課税枠は500万円×2人で1,000万円
現金が足りない場合は、延納(分割払い)や物納の制度もあります。相続した土地を売って納める場合、申告期限の翌日から3年以内に売れば取得費加算の特例の対象になります。
小規模宅地等の特例は、配偶者が自宅の土地を取得すれば使えます。妻と子のどちらが自宅を取るかで課税価格も変わるので、要件を満たすかは税理士に確認しておきましょう。
財産の額ごとの計算の考え方は家族構成と財産を入れて相続税を自分で計算する方法で、子が2人の場合は配偶者と子2人で遺産5億円を相続するケースで確認できます。
5億円規模で二次相続まで比べるには、妻自身の財産や土地の評価も入れた試算が欠かせません。分け方を決める前に、税理士に複数パターンを計算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
妻が全部相続すれば、今回の相続税は0円ですか?
課税価格5億円のうち、配偶者が取る分は法定相続分の2億5,000万円までが税額軽減の対象です。それを超えて取得すると、超えた分に対応する税額がかかります。どちらにしても申告は必要です。
二次相続では基礎控除はいくらになりますか?
子1人だけが相続人なら、3,000万円+600万円で3,600万円です。今回の相続より相続人が1人減るので、基礎控除も小さくなります。
10年以内に母も亡くなった場合、何か調整はありますか?
10年以内に続けて相続があった場合は、相次相続控除という仕組みで後の相続税が軽くなることがあります。この記事の試算には入れていません。
まとめ
- 配偶者と子1人で遺産5億円なら、基礎控除4,200万円・相続税の総額1億5,210万円
- 法定相続分どおりなら配偶者0円、子7,605万円
- 母の相続まで含めると、試算では妻1億6,000万円の分け方が合計1億3,602万8,000円で少なかった
- 配偶者の税額軽減は0円でも申告が必要
- 子1人に納税が集中するので、現金の準備と延納・物納も視野に