当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、相続人は一人っ子の自分だけ。遺産が5億円となると、税金を1人で全部背負うことになるので不安になりますよね。
結論から言うと、配偶者がいないケースで子1人が5億円を相続すると、相続税は1億9,000万円です。ここから、特例や生命保険の枠で課税価格がどれだけ下がるかによって、税額は大きく動きます。
子1人で遺産5億円なら相続税はいくら?
相続人が子1人だけなら、基礎控除は3,600万円です。課税価格の合計5億円から引くと課税遺産総額は4億6,400万円。税率50%の段階にあたり、相続税は1億9,000万円を子1人で納めることになります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 5億円 |
| 基礎控除(3,000万円+600万円×1人) | 3,600万円 |
| 課税遺産総額 | 4億6,400万円 |
| 法定相続分(全部) | 4億6,400万円 |
| 税額(税率50%・控除4,200万円) | 1億9,000万円 |
| 相続税の総額 | 1億9,000万円 |
| 子の納付額 | 1億9,000万円 |
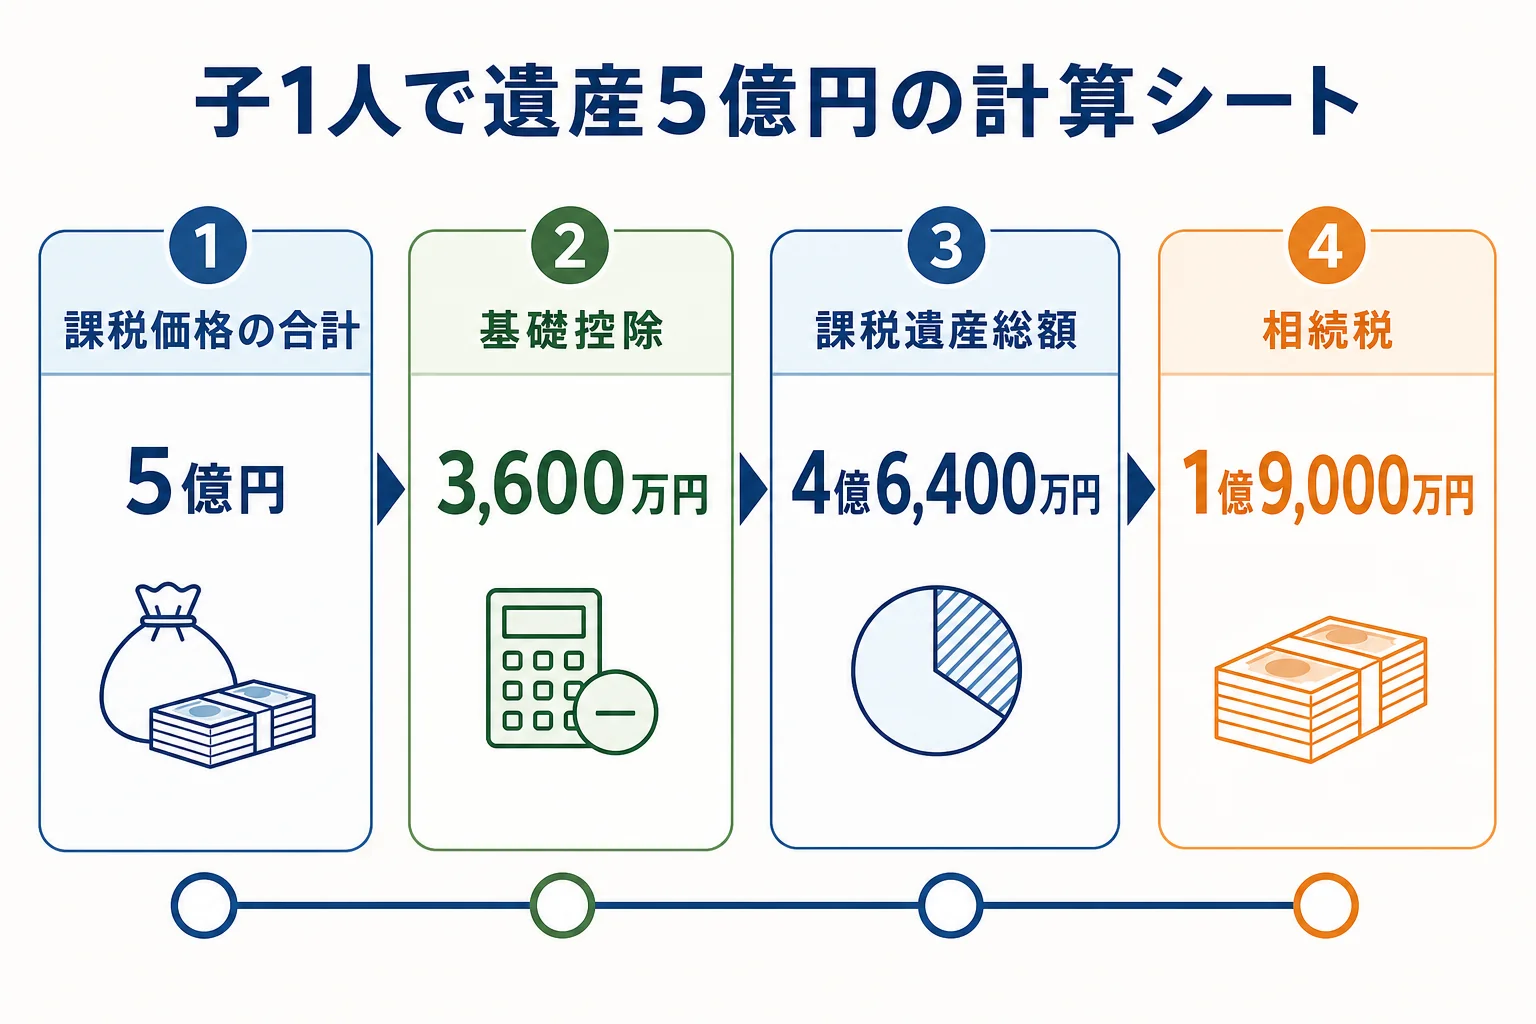
相続人が1人なので、課税遺産総額をそのまま速算表に当てはめます。分け方による調整がなく、計算そのものはシンプルなんです。
『1億9,000万円を現金で用意できるかな…』という心配が、このケースの本題になります。
財産額が違う場合の目安も並べておきます。いずれも子1人が相続人のケースです。
| 課税価格の合計 | 課税遺産総額 | 相続税 |
|---|---|---|
| 3億円 | 2億6,400万円 | 9,180万円 |
| 4億円 | 3億6,400万円 | 1億4,000万円 |
| 5億円 | 4億6,400万円 | 1億9,000万円 |
| 6億円 | 5億6,400万円 | 2億4,000万円 |
特例や家族の形で、5億円の税額はどこまで変わる?
『このまま1億9,000万円を払うしかないの?』という方も多いはずです。同じ5億円の財産でも、課税価格を下げる仕組みが使えるかで結果は変わります。代表的なケースを並べてみました。
| ケース | 課税価格の合計 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|
| 特例なし・子1人 | 5億円 | 1億9,000万円 | 基準になる形 |
| 生命保険金を500万円以上受け取った | 4億9,500万円 | 1億8,750万円 | 非課税枠は500万円×1人 |
| 評価額1億円の自宅の土地に小規模宅地等の特例(330㎡以内・80%減額) | 4億2,000万円 | 1億5,000万円 | 同居や持ち家の有無など要件あり |
| 孫養子1人がいて子と半分ずつ取得 | 5億円 | 1億6,731万円 | 孫養子の分は2割加算 |
小規模宅地等の特例が使えると、この例では4,000万円下がります。4つのケースの中で、差が大きいのはここなんです。
ただし、子1人のケースでは要件が問題になりやすい点に注意です。親と同居していた、あるいは持ち家がない別居の子(いわゆる家なき子)など、条件を満たすかで使えるかどうかが決まります。
孫養子がいる形は、基礎控除が4,200万円に増え、取り分が分かれて税率も下がります。内訳は子7,605万円、孫養子9,126万円です。
「孫を養子にすれば安くなるって聞いたけど」<br>「税額は下がっても、孫の分は2割増しになるし、相続人も増えるんだよ」
養子縁組は家族関係そのものを変える手続きです。税金だけを理由に決めるものではありません。
1人で1億9,000万円を納めるために確かめたいこと
『財産はあるのに、払うお金がない』という状況になることも。ここが大事なところです。相続税は、亡くなったことを知った日の翌日から10か月以内に、原則として現金一括で納めます。
- 預貯金で納税額をまかなえるか。足りない時は延納(分割払い)や物納の制度がある
- 土地を売って納めるなら、申告期限の翌日から3年以内の売却で取得費加算の特例の対象になる
- 小規模宅地等の特例は、申告して初めて使える
- 亡くなる前7年以内(2024年以降の贈与から段階的に延長)に受けた贈与は加算される
- 名義だけ家族の預金(名義預金)も相続財産に入る
延納には利子税がかかります。物納は延納でも納められない場合に限られるので、まずは手元の資金で足りるかを確かめておきましょう。
財産が5億円あると、相続税の税務調査を受けることも考えておきたいところです。国税庁の公表では、令和6事務年度の実地調査は9,512件、そのうち申告漏れ等が見つかった割合は82.3%でした。
計算の手順は家族構成と財産を入れて相続税を自分で計算する方法に、きょうだいがいる場合は子2人で遺産5億円を相続するケースにまとめています。
土地の評価と特例の要件、納税資金の段取りを1人で全部こなすのは大変です。財産に土地が含まれる一人っ子のケースは、税理士に任せると申告までの負担がかなり軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子1人なら遺産分割協議書はいりませんか?
相続人が1人なら、分け方を話し合う相手がいないので遺産分割協議は行いません。相続税の申告や名義変更は、戸籍などで相続人が1人だと示して進めます。
5億円の相続税は分割で払えますか?
延納という分割払いの制度があります。利子税がかかるので、使えるかどうかと手続きは税務署か税理士に確認しておきましょう。
相続放棄したら税金はかかりませんか?
放棄すると初めから相続人でなかったことになり、財産も受け取れません。その場合は次の順位の人が相続人になります。
まとめ
- 子1人で遺産5億円なら、基礎控除3,600万円・相続税は1億9,000万円
- 課税遺産総額4億6,400万円は税率50%の段階
- 評価額1億円の自宅の土地に小規模宅地等の特例が使えれば、例では1億5,000万円に下がる
- 生命保険金の非課税枠は500万円で、税額は1億8,750万円に
- 10か月以内の現金納付が原則なので、延納・物納や土地売却の段取りも早めに