当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、相続人は母と自分たちきょうだい2人。遺産が5億円ほどになりそうだと、まず税額の大きさが心配になりますよね。
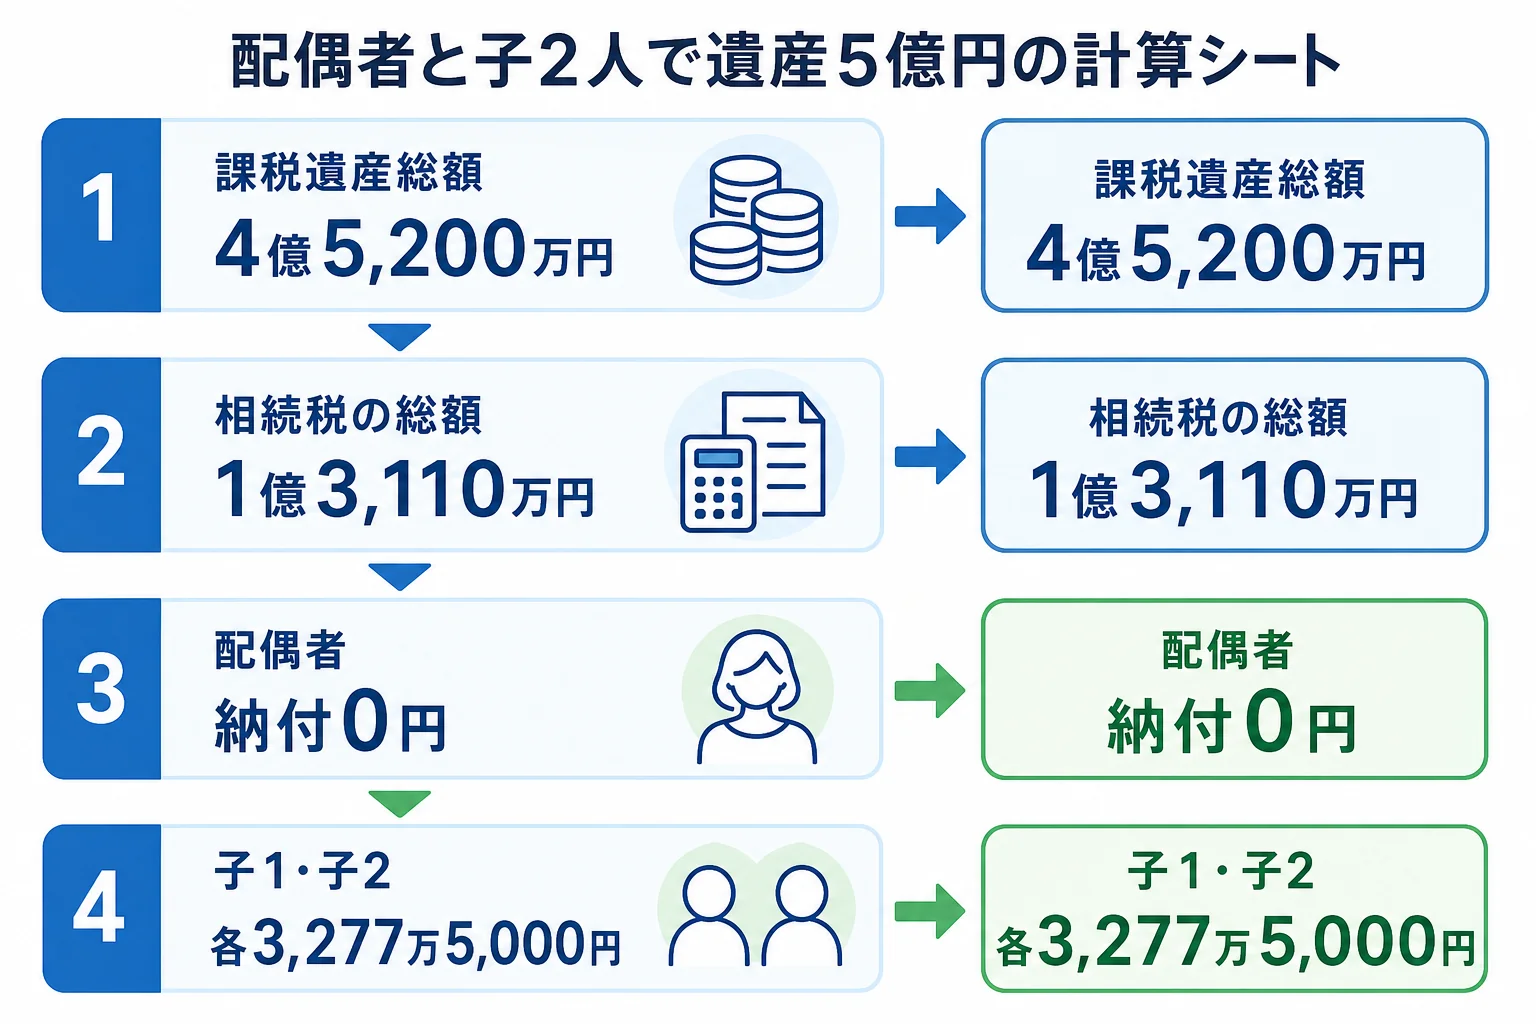
結論から言うと、法定相続分どおりに分けると母は0円、子2人がそれぞれ3,277万5,000円を納めます。この記事では計算の中身と、母の取り分をどう決めると家族全体の税金が変わるかを見ていきます。
配偶者と子2人で5億円、それぞれいくら納める?
相続人が配偶者と子2人なら基礎控除は4,800万円。課税価格の合計5億円で相続税の総額は1億3,110万円です。法定相続分どおり(配偶者2分の1、子4分の1ずつ)なら、配偶者0円、子は各3,277万5,000円、合計6,555万円になります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 5億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 4億5,200万円 |
| 配偶者の法定相続分(2分の1) | 2億2,600万円 |
| 配偶者分の税額(税率45%・控除2,700万円) | 7,470万円 |
| 子1人の法定相続分(4分の1) | 1億1,300万円 |
| 子1人分の税額(税率40%・控除1,700万円) | 2,820万円 |
| 相続税の総額(7,470万円+2,820万円×2) | 1億3,110万円 |
| 配偶者の納付額(税額軽減後) | 0円 |
| 子1・子2の納付額 | 各3,277万5,000円 |
『総額の計算で出た2,820万円と、実際の3,277万5,000円が違うのはなぜ?』と思った方もいるはずです。総額はいったん法定相続分で分けた前提で出し、実際に払う額は取得した割合で総額を割り振るからなんです。子は総額1億3,110万円の4分の1ずつを負担します。
母の取り分を変えたら、家族の税金はどう変わる?
『母さんに多めに渡せば税金は安くなるよね?』と考える方も多いはずです。母が多く受け取るほど今回の税金は下がります。ただ、母が亡くなった時に子2人へ相続される財産も増えます。
ここでは、母にもともと財産がなく、受け取った分がそのまま残ると仮定して2回分を足しました。母の相続では相続人が子2人なので、基礎控除は4,200万円です。相次相続控除は入れていません。
| 分け方(5億円) | 今回の子2人の納付合計 | 母の相続での子2人の納付合計 | 2回の合計 |
|---|---|---|---|
| 母2億5,000万円・子各1億2,500万円 | 6,555万円 | 4,920万円 | 1億1,475万円 |
| 母1億6,000万円・子各1億7,000万円 | 8,914万8,000円 | 2,140万円 | 1億1,054万8,000円 |
| 母0円・子各2億5,000万円 | 1億3,110万円 | 0円 | 1億3,110万円 |
この前提では、母1億6,000万円の形が3つのうち合計が少なくなりました。法定相続分どおりとの差は420万2,000円です。
一方で、母が何も受け取らない形は1億3,110万円と大きくなります。配偶者の税額軽減を使わない分、今回の税金がそのまま残るためです。
ただ、母の年齢や生活費、母自身の財産で答えは動きます。
「母さんにはどのくらい残しておけば安心かな」<br>「家と、当面の生活に要る預金は母さんにしておこう」
税額の比べっこより先に、こうした話をしておくと分け方を決めやすくなります。
子2人がいるこのケースで確かめておくこと
『きょうだいだから話せば分かる』と思っていても、3人で分ける遺産分割協議は、全員の合意がないとまとまりません。5億円規模で土地や株式が混ざると、話し合いに時間がかかることも。
- 期限(亡くなったことを知った日の翌日から10か月)までに分け方が決まりそうか
- 決まらない時は法定相続分で仮に申告し「申告期限後3年以内の分割見込書」を出す
- 配偶者の税額軽減は0円になる場合も申告が要る
- 母が住み続ける家は、配偶者居住権という選択肢もある
- 生命保険金の非課税枠は500万円×3人で1,500万円
分割見込書を出しておけば、後で分け方が決まった時に配偶者の税額軽減や小規模宅地等の特例を受け直せます。出し忘れると軽減が使えないまま納めることになるので注意しておきましょう。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法に、子が3人の場合は配偶者と子3人で遺産5億円を相続するケースにまとめています。
土地が複数ある、きょうだいで意見が分かれそう、期限が迫っている。こうした場合は、早めに税理士に入ってもらうと分け方ごとの税額比較から申告までまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子2人で取り分が違う場合、税額はどう変わりますか?
相続税の総額1億3,110万円は変わりません。それぞれが取得した割合に応じて総額を割り振るので、多く受け取った子ほど納付額が増えます。
母が法定相続分より多く受け取ると税金はかかりますか?
配偶者の取得額が1億6,000万円か法定相続分のどちらか多い方を超えると、超えた分に対応する税額がかかります。このケースでは2億5,000万円までが0円の範囲です。
子の1人が相続放棄したら基礎控除は減りますか?
減りません。相続放棄した人も基礎控除の人数に数えるので、4,800万円のままです。
まとめ
- 配偶者と子2人で遺産5億円なら、基礎控除4,800万円・相続税の総額1億3,110万円
- 法定相続分どおりなら配偶者0円、子は各3,277万5,000円
- 母の相続まで含めた試算では、母1億6,000万円の分け方が合計1億1,054万8,000円で少なかった
- 期限までに分け方が決まらない時は分割見込書を出しておく
- 配偶者の税額軽減は申告して初めて使える