当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続人は残された親と、きょうだい3人。財産は合わせて7,000万円ほど。『4人もいれば税金はかからないのでは?』と思っている方もいるはずです。
結論から言うと、法定相続分どおりなら子3人で合わせて79万9,800円の相続税がかかります。配偶者の分は税額軽減で0円です。
この記事では、計算の流れと、4人での分け方を変えた時に税額がどう動くかを見ていきます。
配偶者と子3人で7000万円を分けると相続税はいくら?
課税価格7,000万円・相続人が配偶者と子3人なら、基礎控除は5,400万円、相続税の総額は159万9,800円です。法定相続分どおりに取得すると、配偶者0円・子1人あたり26万6,600円で、合計79万9,800円です。
ここでの「遺産7,000万円」は、借入金や葬式費用、非課税の枠を差し引いた後の金額(課税価格の合計)として計算しています。
相続人が4人いると、基礎控除は5,400万円まで広がります。そのぶん課税遺産総額は1,600万円にとどまります。
| 計算の段階 | 金額 | ポイント |
|---|---|---|
| 課税価格の合計 | 7,000万円 | 債務・葬式費用などを引いた後 |
| 法定相続人の数 | 4人 | 配偶者+子3人 |
| 基礎控除 | 5,400万円 | 3,000万円+600万円×4人 |
| 課税遺産総額 | 1,600万円 | 7,000万円から5,400万円を引く |
| 配偶者の法定相続分の額 | 800万円 | 2分の1。速算表で80万円 |
| 子1人の法定相続分の額 | 266万6,000円 | 6分の1ずつ(千円未満切り捨て)。各26万6,600円 |
| 相続税の総額 | 159万9,800円 | 80万円+26万6,600円×3人 |
| 配偶者の納付額 | 0円 | 3,500万円を取得・税額軽減で0円 |
| 子1人あたりの納付額 | 26万6,600円 | 1,166万6,666円ずつ取得 |
| 納付額の合計 | 79万9,800円 |
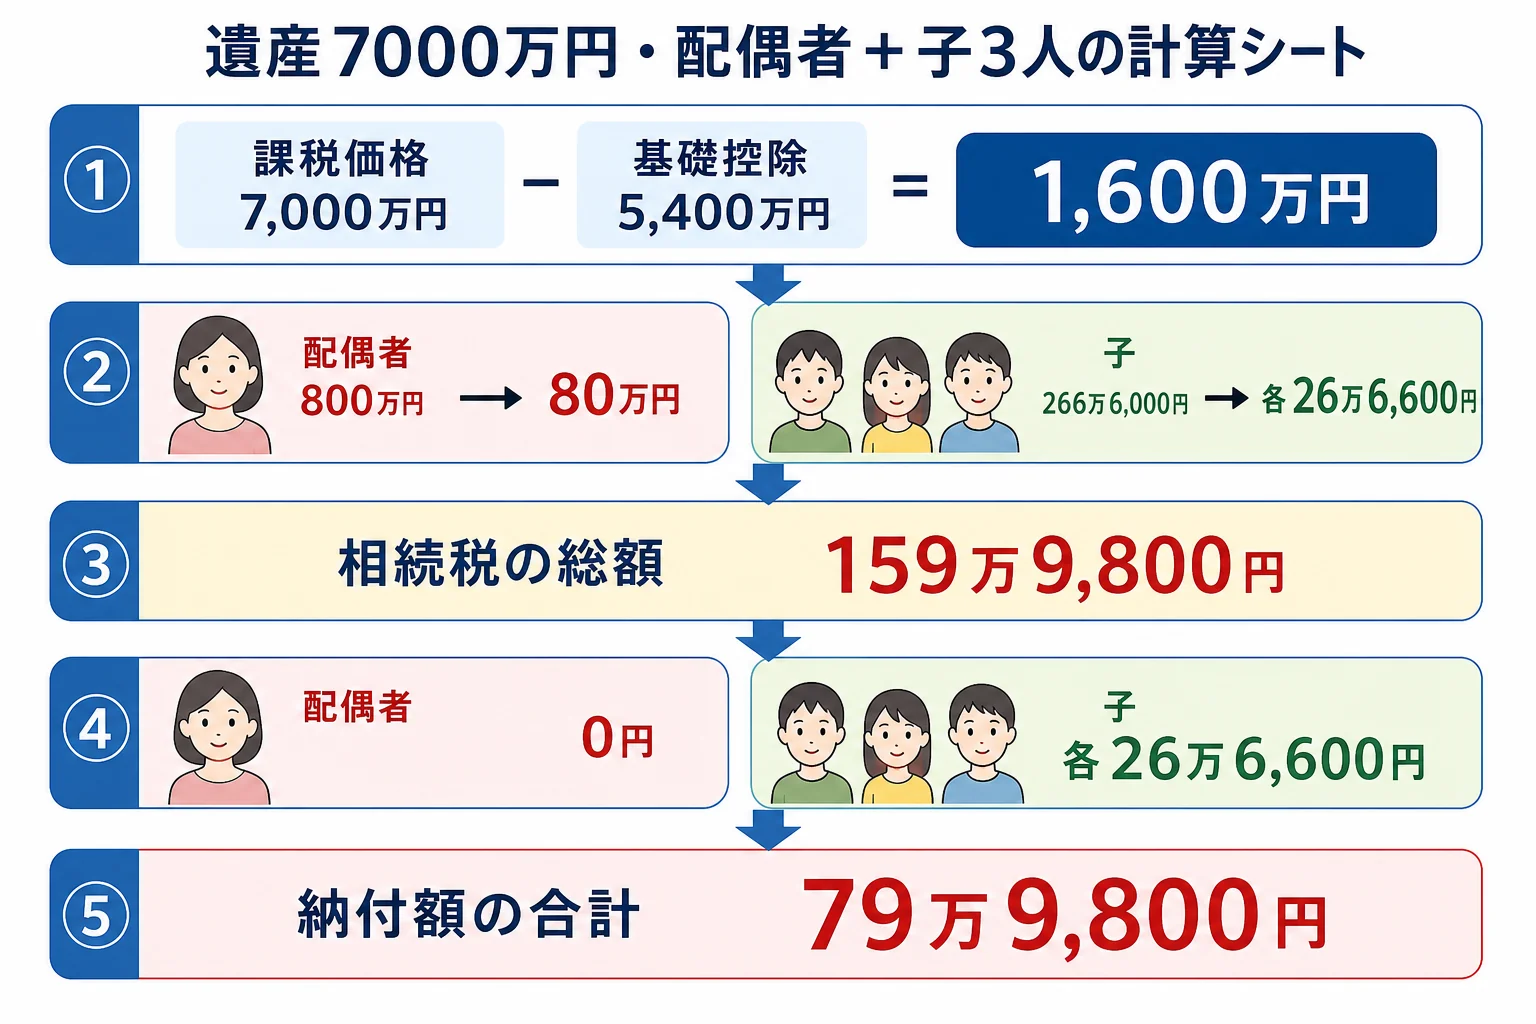
子1人の負担は30万円を下回ります。ただ、配偶者の0円は税額軽減の結果なので、申告しないと軽減は使えません。
4人の分け方を変えると税額はどう変わる?
『母が家を、長男が残りを、みたいに分けたらどうなるの?』という疑問もありますよね。
二次相続(配偶者が亡くなった時の相続)も含めて比べてみます。配偶者に自分の財産がなく、受け取った財産が増えも減りもしなかったという前提です。
| ケース | 今回の納付額 | 二次相続 | 2回の合計 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり | 79万9,800円 | 0円 | 79万9,800円 | 配偶者の3,500万円は子3人の基礎控除4,800万円以内 |
| 配偶者半分・子1人が半分 | 79万9,900円 | 0円 | 79万9,900円 | 合計はほぼ同じ。ほかの子2人は0円取得 |
| 4人で4分の1ずつ | 119万9,700円 | 0円 | 119万9,700円 | 配偶者の取り分が減った分、子の税が増える |
| 配偶者が全部 | 0円 | 219万9,900円 | 219万9,900円 | 二次相続は子3人で課税遺産総額2,200万円 |
| 子3人だけで3分の1ずつ | 159万9,600円 | 0円 | 159万9,600円 | 配偶者の税額軽減を使わない |
実は、子のうち誰が受け取っても、子の取り分の合計が同じなら税額の合計はほとんど変わりません。総額を取得した割合で分けるしくみだからなんです。
ただ、子1人だけが多く受け取ると、ほかの2人は納得しにくいことも。
「家は母さんと長男で、預金は母さんが持っておけばいいかな」
「それだと私たち2人は何ももらえないの?」
遺産分割は4人全員の合意が要ります。税額の差が小さい時ほど、気持ちの面を優先して話し合ってみてください。
自宅の特例で0円になっても申告は要る?
結論から言うと、要ります。ここがこのケースで見落としやすいところです。
例えば自宅の土地の評価が2,000万円で、小規模宅地等の特例で80%(1,600万円)減らせたとします。すると課税価格は5,400万円になり、基礎控除5,400万円とぴったり同じで相続税は0円です。
| ケース | 課税価格 | 納付額 | 申告 |
|---|---|---|---|
| 特例を使わない | 7,000万円 | 79万9,800円 | 必要 |
| 自宅の土地2,000万円に特例 | 5,400万円 | 0円 | 必要(特例を使うため) |
| もともと財産が5,400万円以下 | 5,400万円以下 | 0円 | 不要 |
『0円なら何もしなくていい』と思いがちですよね。でも特例や配偶者の税額軽減で0円になる場合は、申告して初めて0円になります。要件を満たすかは税理士に確認を。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。人数ごとの基礎控除は相続人の人数別の基礎控除の早見表、自分の家の数字で試すなら相続税の計算を自分でやる手順も見てみてください。
相続人が4人いて分け方がまとまりにくい、自宅の特例で0円にしたい。こんなケースは、計算と申告を税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子が2人の場合と比べると、どれくらい違いますか?
子2人だと基礎控除が4,800万円になり、法定相続分どおりの納付額は112万5,000円です。詳しくは配偶者と子2人で7000万円を相続するケースで計算しています。
子の1人が相続放棄したら基礎控除は減りますか?
減りません。相続放棄した人も基礎控除の人数に数えるので、5,400万円のままです。
期限までに4人の話し合いがまとまらない時は?
法定相続分で分けたと仮定して申告し、「申告期限後3年以内の分割見込書」を出しておくと、分けた後に配偶者の税額軽減や小規模宅地等の特例を受けられます。
まとめ
- 配偶者と子3人で遺産7,000万円なら、基礎控除5,400万円・相続税の総額159万9,800円
- 法定相続分どおりなら配偶者0円、子1人26万6,600円で合計79万9,800円
- 配偶者が全部取ると、二次相続で219万9,900円かかる計算になる
- 自宅の特例で0円になる場合も、申告しないと0円にならない