当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母が実家に一人で残った。『母はこのまま住めるの?家は誰の名義にすればいい?』と迷いますよね。
結論から言うと、母はこれまでの家に住み続けられます。決めるのは「家を誰が相続するか」で、その選び方で将来の税金も変わります。この記事では、よくある3つの形を比べていきます。
父が亡くなったら、母は実家に住み続けられる?
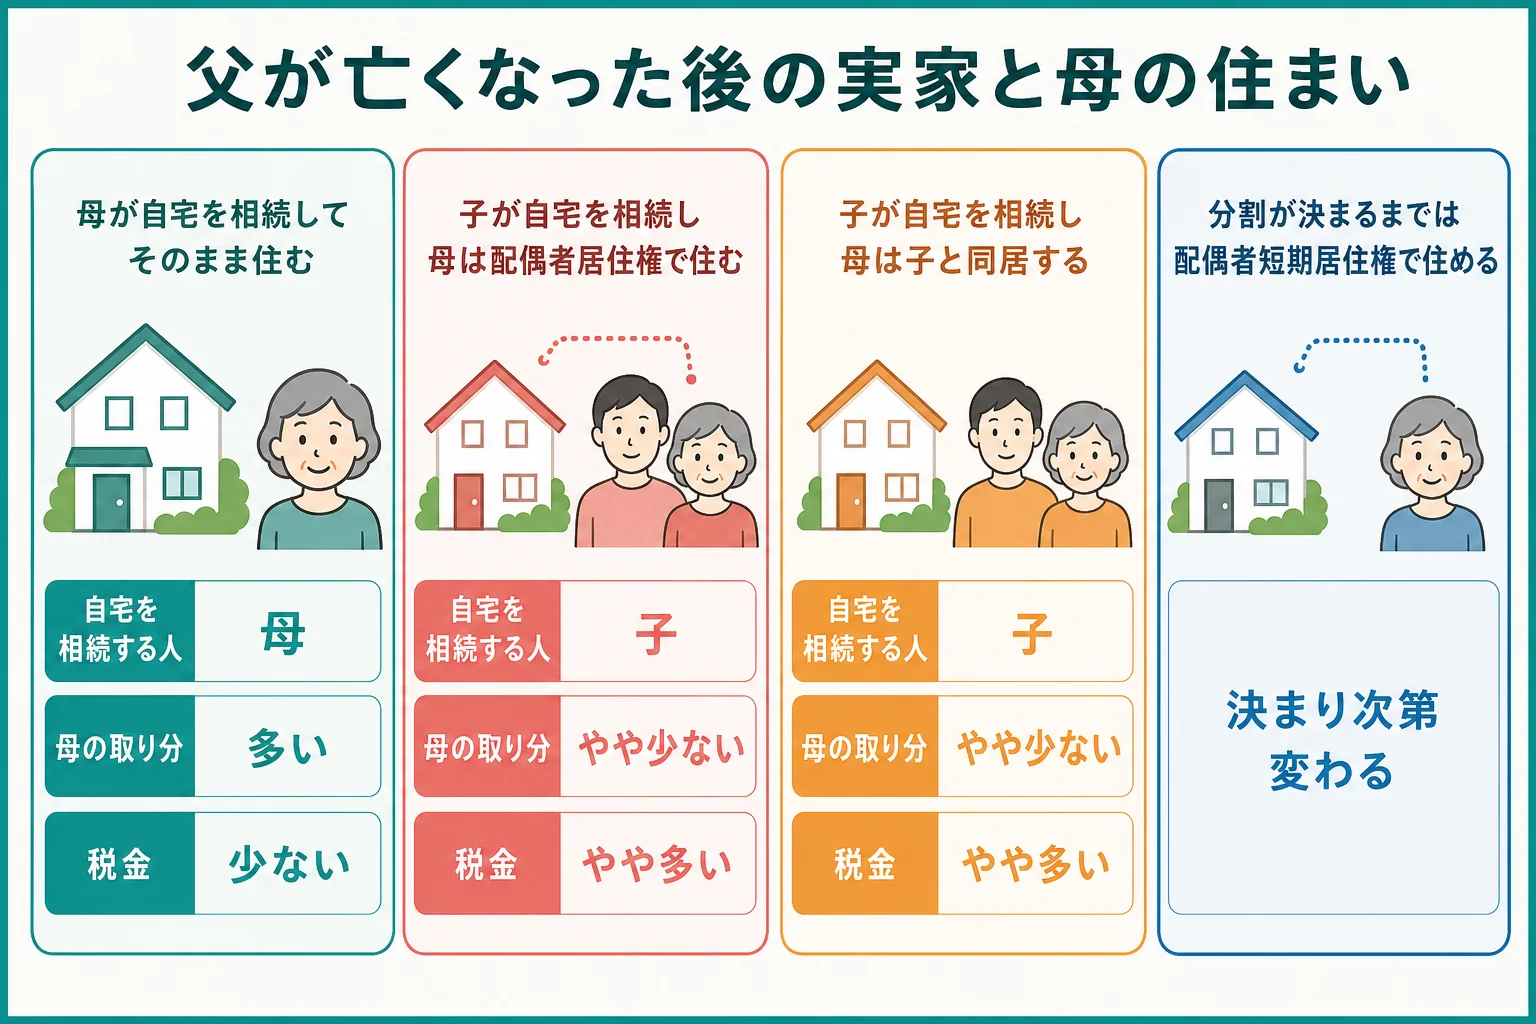
父名義の実家に母が住んでいたケース。遺産分割がまとまるまでの間も、母は配偶者短期居住権で住み続けられます。分け方は「母が自宅を相続する」「子が相続して母は配偶者居住権で住む」「母が子と同居する」の3つが基本で、遺産の額や二次相続まで見て選びます。
父が亡くなった瞬間に、母が家を出なければならないことはありません。配偶者には、分割が決まるまで住み続けられる配偶者短期居住権があります。
その間に、家族で「家を誰の名義にするか」を話し合います。ここからは、それぞれの形の特徴を見てみてください。
| ケース | 母の住まい | 理由・注意 |
|---|---|---|
| 母が自宅を相続する | そのまま住める | 配偶者の税額軽減で母の相続税は0円になりやすい。ただし預金が少なくなりがち |
| 子が自宅を相続し、母は配偶者居住権で住む | 亡くなるまで住める | 母は住む権利だけを取得するので、預金も多めに取りやすい |
| 子が自宅を相続し、母は子と同居する | 子の家・実家で同居 | 同居する子なら小規模宅地等の特例の要件を満たしやすい |
| 自宅を売って母は住み替える | 新しい住まいへ | 相続した家を売る時の税金は、取得費を父から引き継いで計算 |
母が自宅を全部相続すると、税金はどうなる?
母が相続すると、配偶者の税額軽減で相続税がかからないことが多いです。1億6,000万円か法定相続分のどちらか多い額までは、母に相続税がかかりません。
ただし、0円になる場合も申告は必要です。そして見落としやすいのが、母が亡くなった時の相続(二次相続)なんです。
例えば、父の遺産が8,000万円(自宅と預金)で、相続人が母と子2人のケース。計算の流れを見てみます。
| 計算の段階 | 8,000万円・母と子2人 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 相続税の総額 | 350万円 |
この総額350万円を、取り方で分けると次のようになります。二次相続は、母自身の財産が無く、父から受け継いだ財産がそのまま残ったと仮定した単純な計算です。
| 取り方 | 父の相続(一次)の納付額 | 母の相続(二次)・子2人 | 合計 |
|---|---|---|---|
| 母が8,000万円を全部相続 | 0円 | 8,000万円に470万円 | 470万円 |
| 母4,000万円・子2人が2,000万円ずつ | 子が87万5,000円ずつ、計175万円 | 4,000万円で基礎控除4,200万円以下のため0円 | 175万円 |
一次相続で0円でも、二次相続で子の負担が大きくなることがあるんです。実際には小規模宅地等の特例が使えると金額は下がるので、この表は傾向として見てください。
母の税額軽減の考え方は妻が相続すると相続税がかからないのはいくらまで?で詳しく見られます。
子が自宅を継ぐなら、配偶者居住権という選び方も
『家は長男に、でも母には住み続けてほしい』という家族は多いはずです。そんな時の選択肢が、2020年4月1日に始まった配偶者居住権です。
配偶者居住権を使うと、自宅の所有権は子、住む権利は母、と分けて相続できます。母は家の価値を全部取得しなくて済むので、生活費になる預金も受け取りやすくなります。
「お母さんの取り分が家だけになると、生活費が心配で」
「住む権利だけ母が取って、預金を多めに渡す分け方もあるよ」
ただ、住む権利を誰にどれだけの価値で分けるかは、評価の計算が必要です。家の売却や建て替えの自由度も下がるので、家族で将来の住み方まで話しておきましょう。
母が子と同居する場合は?
母が実家を出て子の家に移る、または子が実家に戻って同居する形もあります。相続人の誰が自宅を取得するかで、小規模宅地等の特例の使い方が変わります。
特定居住用宅地等なら330㎡まで評価を80%減らせます。配偶者が取得すれば使え、子が取得する場合は同居しているかなどの要件があります。
自宅の評価が大きい、二次相続まで考えたい、配偶者居住権を使うか迷っている。こんなケースは、分け方ごとの税金を税理士に並べてもらうと決めやすくなります。特例の要件を満たすかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続した不動産は、知った日から3年以内の相続登記も忘れずに。全体の流れは亡くなった日から遺産を分けるまでの流れで確認できます。
よくある質問
遺言で自宅が子に渡ることになっていても、母は住めますか?
一定の期間は配偶者短期居住権で住めます。その後も住み続けるなら、子と話し合って配偶者居住権を設定する方法などがあります。
母が一人暮らしを続けるのが心配な時は?
自宅を誰が相続するかと、母がどこで暮らすかは分けて考えられます。同居や住み替えも、遺産分割の中で一緒に話し合っておきましょう。
母がすべて相続すれば、手続きは楽になりますか?
一次相続の税金は0円になりやすいですが、申告は必要です。二次相続で子の負担が増えることもあるので、両方を見てから決めましょう。
まとめ
- 父が亡くなっても、母は配偶者短期居住権で実家に住み続けられる
- 母が自宅を相続すれば配偶者の税額軽減で0円になりやすいが、申告は必要
- 8,000万円・母と子2人の例では、母が全部取ると二次相続まで合計470万円、半分なら175万円
- 子が自宅を継ぐなら、母は配偶者居住権で住む分け方もある
- 小規模宅地等の特例の使い方は、誰が取得するかで変わる