当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家の敷地が昔からの広い土地で、路線価に面積をかけたらびっくりする金額になった。『この広さ、全部そのまま評価されるの?』と不安になりますよね。
結論から言うと、一定以上の広さがある宅地は「地積規模の大きな宅地」として評価を下げられることがあります。昔の「広大地」の評価に代わって設けられた仕組みです。
この記事では、どんな土地が対象になるか、評価がいくら下がるかを例で確かめられます。
広い土地を相続したら、評価はいくら下がる?
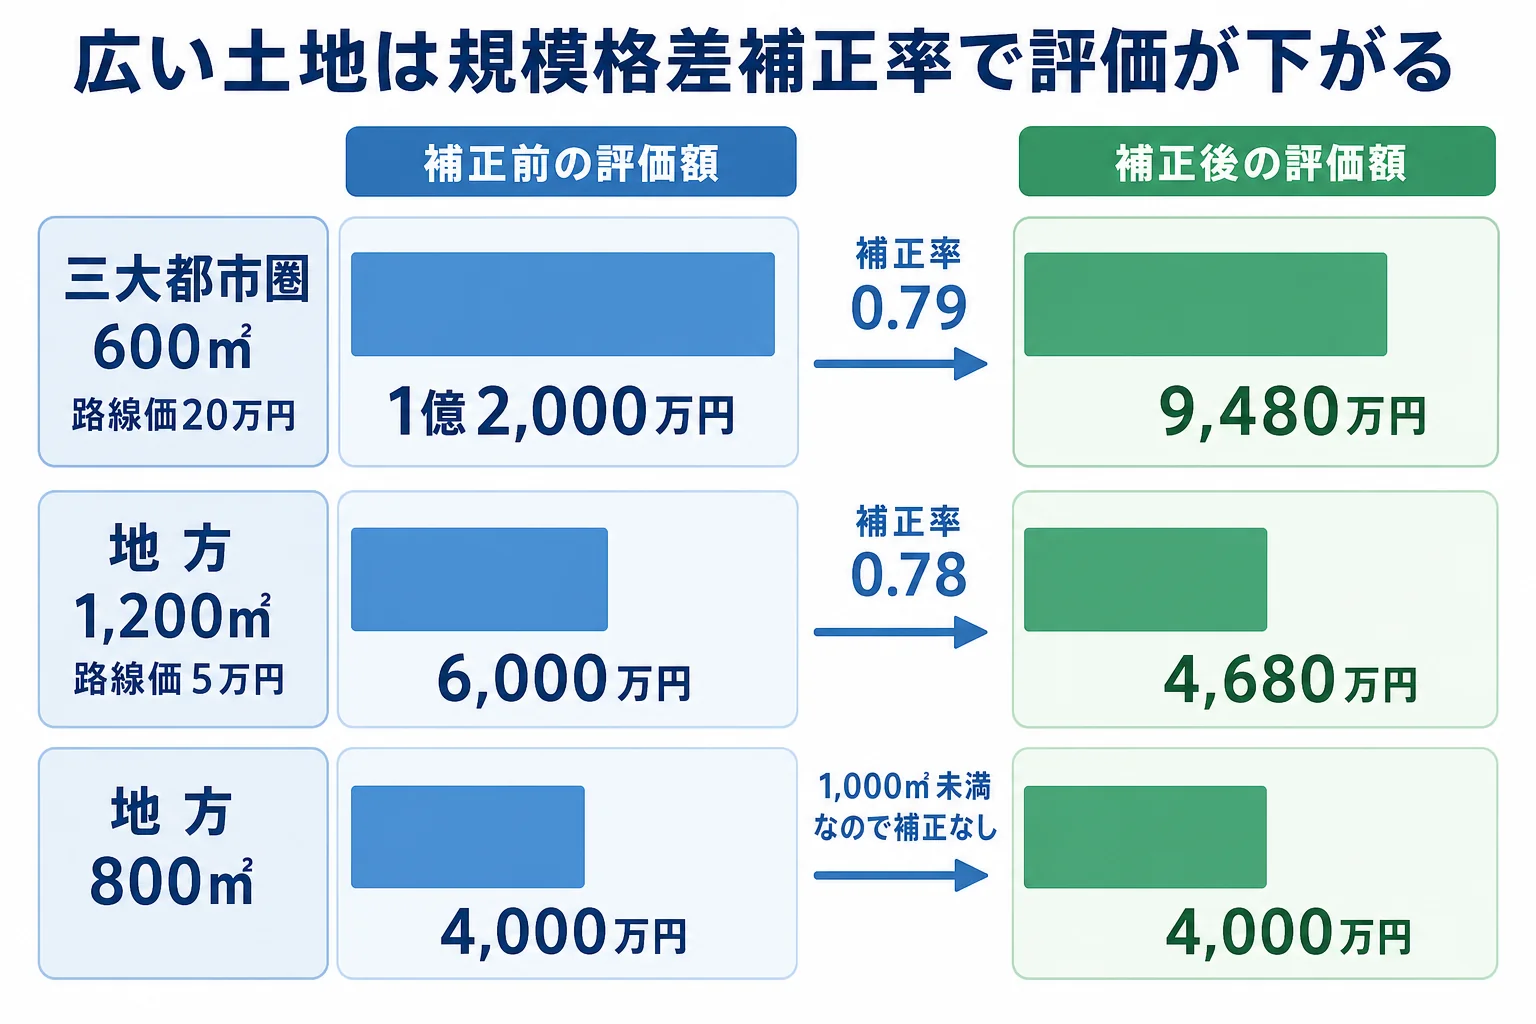
三大都市圏なら500㎡以上、それ以外の地域なら1,000㎡以上の宅地は、要件を満たせば「規模格差補正率」をかけて評価します。例えば三大都市圏の普通住宅地区にある600㎡の宅地なら、補正率は0.79です。ほかの補正が無いとすると、路線価に面積をかけた金額の0.79倍が評価額になります。
広い土地は、家を建てて売ろうとすると道路を通したり区画を分けたりする必要があります。そのぶん1㎡あたりの値段は下がりやすいんです。この事情を評価に反映させるのが規模格差補正率です。
下の表は、奥行などのほかの補正が無いものとして、路線価に面積と補正率をかけた例です。
| ケース | 路線価 × 面積 | 規模格差補正率 | 評価額 | 理由・注意 |
|---|---|---|---|---|
| 三大都市圏・600㎡・路線価20万円 | 1億2,000万円 | 0.79 | 9,480万円 | 500㎡以上なので対象 |
| 地方都市・1,200㎡・路線価5万円 | 6,000万円 | 0.78 | 4,680万円 | 1,000㎡以上なので対象 |
| 地方都市・800㎡・路線価5万円 | 4,000万円 | 使えない | 4,000万円 | 三大都市圏以外は1,000㎡未満だと対象外 |
同じ800㎡でも、三大都市圏にあれば対象、地方なら対象外です。『広さは同じなのに?』と思うかもしれません。面積の基準が地域で違うので、まず三大都市圏に入るかを確かめておきましょう。
規模格差補正率はどうやって計算する?
補正率は「(面積 × B + C) ÷ 面積 × 0.8」で計算し、小数点以下第2位未満は切り捨てます。BとCは地域と面積で決まった数字です。
| 地域 | 面積 | B | C |
|---|---|---|---|
| 三大都市圏 | 500㎡以上1,000㎡未満 | 0.95 | 25 |
| 三大都市圏 | 1,000㎡以上3,000㎡未満 | 0.90 | 75 |
| 三大都市圏 | 3,000㎡以上5,000㎡未満 | 0.85 | 225 |
| 三大都市圏 | 5,000㎡以上 | 0.80 | 475 |
| それ以外 | 1,000㎡以上3,000㎡未満 | 0.90 | 100 |
| それ以外 | 3,000㎡以上5,000㎡未満 | 0.85 | 250 |
| それ以外 | 5,000㎡以上 | 0.80 | 500 |
600㎡の例なら、(600 × 0.95 + 25) ÷ 600 × 0.8 で0.793…となり、切り捨てて0.79です。1,200㎡(三大都市圏以外)なら、(1,200 × 0.90 + 100) ÷ 1,200 × 0.8 で0.78になります。
『計算式が出てくると急に難しく感じる…』という方も多いはずです。ただ、実際は路線価図の地区区分を読み、奥行や形の補正と組み合わせる作業の方が手間がかかります。
路線価が無い倍率地域の土地でも、要件に当たれば対象です。この場合は倍率方式の金額と、規模格差補正率を使って計算した金額の低い方で評価します。倍率方式の基本は倍率方式の評価を例で説明した記事で確認できます。
広くても対象にならない土地は?
面積を満たしていても、次の土地は対象外です。実はここで外れるケースがけっこうあります。
- 市街化調整区域にある宅地(宅地分譲の開発ができる区域は除く)
- 用途地域が工業専用地域の宅地
- 指定容積率が400%以上の地域の宅地(東京都の特別区は300%以上)
- 大規模工場用地
- 路線価地域で、地区区分が普通住宅地区・普通商業併用住宅地区以外の宅地
例えば、都心の商業地のように容積率が高い場所は、広くても対象になりません。逆に、郊外の住宅地にある実家の広い敷地は、当てはまる可能性があります。
相続税への影響も見ておきます。例えば、三大都市圏の600㎡の宅地と預貯金3,000万円を子2人が相続するケースです。配偶者は先に亡くなっているとします。
| ケース | 土地の評価額 | 課税価格の合計 | 納付額の合計 |
|---|---|---|---|
| 補正を使わない | 1億2,000万円 | 1億5,000万円 | 1,840万円 |
| 地積規模の大きな宅地で評価 | 9,480万円 | 1億2,480万円 | 1,256万円 |
差は584万円です。広い土地ほど、評価の取りこぼしが税額に直結するんです。
親が住んでいた家の敷地なら、小規模宅地等の特例(330㎡まで80%減額)を併せて検討できることもあります。どの順番でどう組み合わせるかは、税理士に確認しておきましょう。
土地が500㎡や1,000㎡を超えていそうな人、地区区分や容積率の調べ方が分からない人は、土地評価の経験がある税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの財産と合わせた税額の出し方は、相続税の総額の計算で確認してみてください。
よくある質問
昔の「広大地」の評価とは何が違いますか?
広大地の評価に代わって設けられたのが、地積規模の大きな宅地の評価です。面積や地域などの要件が数字で決まっているので、当てはまるかを判断しやすくなっています。どちらを使うかは相続の時期で変わるので、昔の相続を見直す時は税理士に確認してみてください。
登記簿の面積と実際の面積が違う時はどうなりますか?
500㎡や1,000㎡の境目にある土地は、どちらの面積を使うかで対象になるかが変わることがあります。測量図などで実際の広さを確かめ、どう扱うかは税理士に相談してみてください。
三大都市圏に入っているかはどうやって確かめますか?
首都圏・近畿圏・中部圏の整備に関する法律で決まった区域が対象です。市区町村によっては一部だけが該当することもあるので、所在地ごとに確認が必要です。
まとめ
- 三大都市圏は500㎡以上、それ以外は1,000㎡以上の宅地が対象
- 規模格差補正率は「(面積 × B + C) ÷ 面積 × 0.8」で計算する
- 三大都市圏の600㎡なら補正率0.79、地方の1,200㎡なら0.78
- 市街化調整区域・工業専用地域・容積率の高い地域などは対象外
- 600㎡・路線価20万円・預貯金3,000万円・子2人の例で、納付額は584万円下がる