当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『相続財産って、亡くなった人の名義のものだけ数えればいいんですよね?』と思っている方は多いはずです。
結論から言うと、本来の相続財産は「亡くなった人が持っていた、お金に見積もれる財産すべて」で、名義だけでは決まりません。この記事では、財産の区分を表で見たうえで、名義預金がある家族のケースで税額の違いを確かめていきます。
父の預金と自宅のほかに、子ども名義の預金もある。どこまでが相続財産?
父が亡くなり子2人が相続するケースで、父名義の預金と自宅が3,800万円、父が子ども名義で積み立てていた預金が800万円あるとします。子ども名義の預金も、実質が父のお金なら本来の相続財産です。合計4,600万円が課税価格になり、相続税は2人で40万円かかります。
国税庁は、相続税がかかる財産を「現金、預貯金、有価証券、宝石、土地、家屋などのほか貸付金、特許権、著作権など金銭に見積もることができる経済的価値のあるすべてのもの」と説明しています。これが本来の相続財産です。
ポイントは「名義」ではなく「実際に誰のお金か」です。家族名義でも、お金を出したのが父で、通帳や印鑑も父が管理していた預金は名義預金と呼ばれ、父の財産として数えます。
| ケース | 課税価格の合計 | 基礎控除(2人) | 相続税(2人の合計) |
|---|---|---|---|
| 父名義の財産だけで計算した | 3,800万円 | 4,200万円 | 0円(申告不要に見える) |
| 子ども名義の名義預金800万円を加えた | 4,600万円 | 4,200万円 | 40万円(1人20万円) |
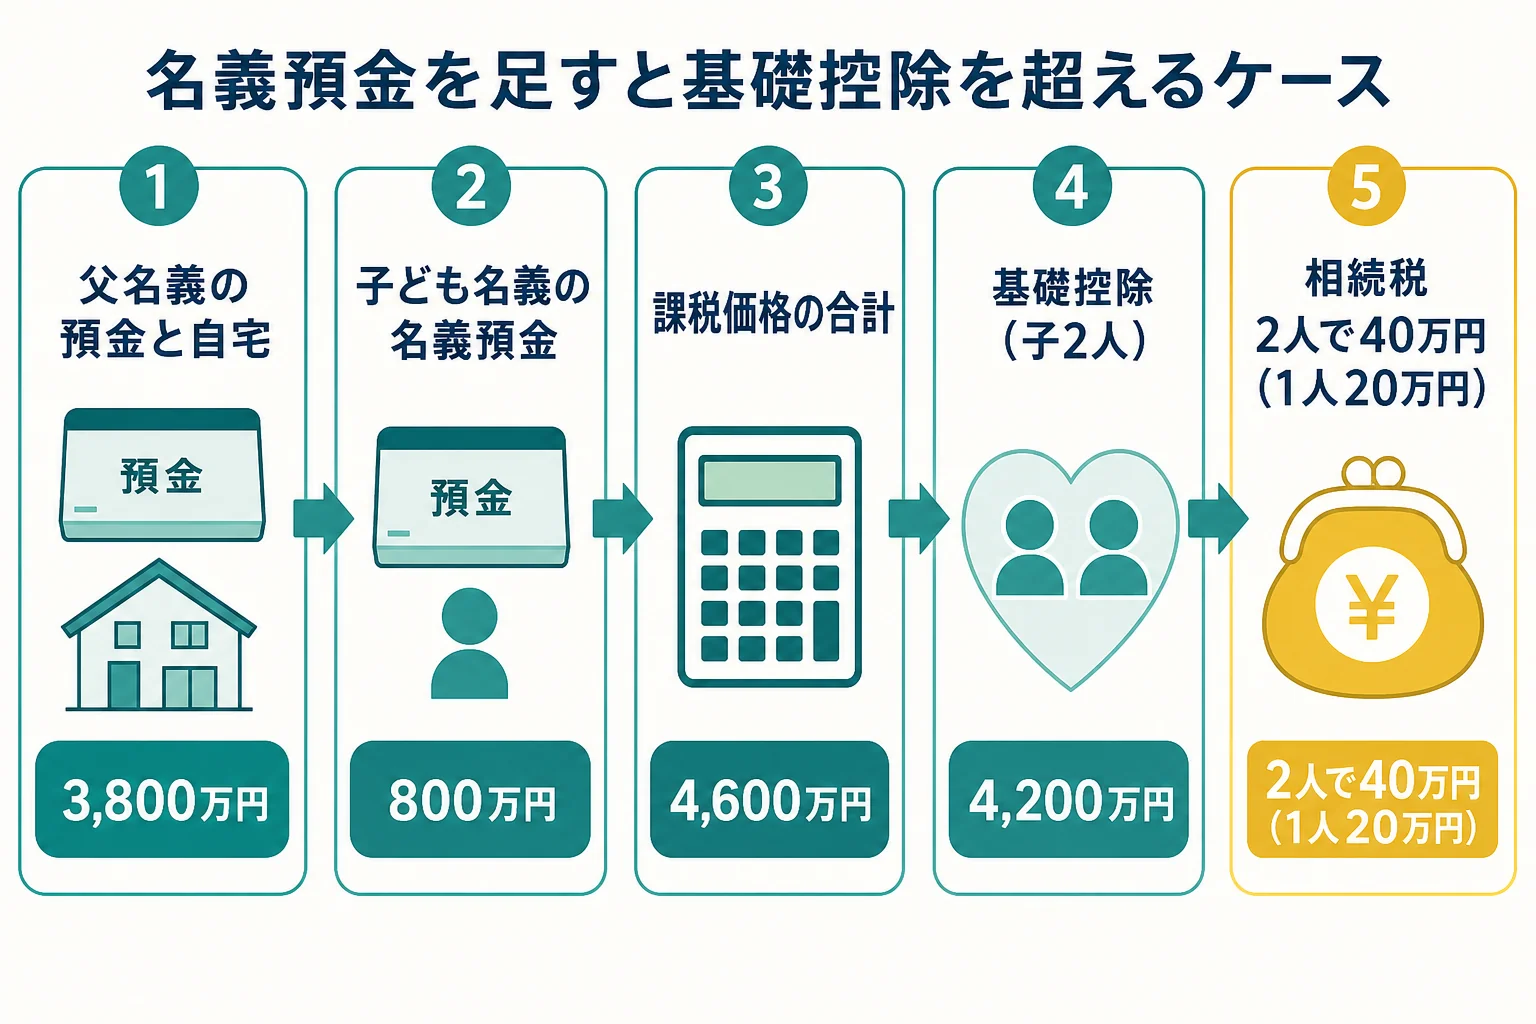
名義預金を見落として申告しなかった場合、後から税務調査で指摘されることがあります。国税庁の公表では、令和6事務年度の相続税の実地調査のうち、申告漏れなどが見つかった割合は82.3%でした。
見落としやすいのは名義預金だけではありません。父が生前に子へお金を貸していて、まだ返してもらっていない分も、貸付金として本来の相続財産になります。
「兄が家を買う時、父から借りたお金がまだ残っているはずです」
「その残りは父の貸付金なので、相続財産に入ります。借用書や振込の記録を探してみてください」
身内の貸し借りは書類がないことも多いので、通帳の出入りから確認していくのが近道です。
相続財産の種類はどう区分する?
『みなし相続財産とか非課税財産とか、言葉が多くて混乱する』という声もよく聞きます。相続税の計算に出てくる財産は、大きく5つに分けると分かりやすいです。
| 区分 | 主な例 | 相続税の計算 | 遺産分割の対象 |
|---|---|---|---|
| 本来の相続財産 | 預貯金、自宅の土地・建物、株式、貸付金、名義預金 | 入る | 対象(預貯金・不動産など) |
| みなし相続財産 | 死亡保険金、死亡退職金 | 入る(非課税枠あり) | 対象外(受取人のもの) |
| 生前贈与で加算する財産 | 相続開始前7年以内の暦年贈与、相続時精算課税の贈与 | 入る | 対象外 |
| 非課税財産 | 墓地、墓石、仏壇、保険金の非課税枠の部分 | 入らない | 祭祀財産は分割とは別に引き継ぐ |
| 差し引くもの | 借入金、未払いの税金、葬式費用 | 引く | 借入金は法定相続分で引き継ぐのが原則 |
生前贈与の加算期間は、2024年1月1日以降の贈与から7年に延びました。2027年1月以降の相続から段階的に伸びていくので、亡くなった時期で加算する年数が変わります。なお、加算の対象は相続や遺贈で財産を取得した人への贈与で、孫など相続人でない人への贈与は原則として加算されません。
本来の相続財産は、どうやって金額を出す?
本来の相続財産は、種類ごとに評価のしかたが決まっています。代表的なものを見ておきましょう。
- 預貯金:亡くなった日の残高(定期預金は既経過利息を足す)
- 自宅の土地:市街地は路線価方式、それ以外は倍率方式
- 自宅の建物:固定資産税評価額
- 上場株式:亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格
例えば自宅の土地なら、要件を満たせば小規模宅地等の特例で330㎡まで80%減額できます。ただし特例で税額が0円になる場合も、申告は必要です。
みなし相続財産について詳しくはみなし相続財産とは、課税されない財産の一覧は相続税の非課税財産で確認できます。
名義預金がありそう、自宅の土地の評価が分からない、基礎控除をぎりぎり超えそう。そんなケースは、財産の洗い出しから税理士に頼むと漏れを防ぎやすくなります。特例が使えるかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
亡くなった後に振り込まれた年金は本来の相続財産ですか?
未支給年金は相続税の対象外です。受け取った遺族の一時所得として所得税の対象になります。
借金も相続財産に入りますか?
借入金はマイナスの財産として相続します。相続税の計算では、借入金や未払いの税金を差し引けます。
名義預金かどうかは何で判断されますか?
お金を出したのは誰か、通帳や印鑑を誰が管理していたか、贈与の契約があったかなどで判断されます。迷う時は税理士に確認してください。
まとめ
- 本来の相続財産は、亡くなった人が持っていたお金に見積もれる財産すべて
- 家族名義でも実質が亡くなった人のお金なら、名義預金として相続財産になる
- 相続財産は本来・みなし・生前贈与加算・非課税・差し引くものの5つで考える
- 名義預金800万円を足すだけで、相続税がかからない計算から40万円に変わることもある