当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『保険金は受取人のものだから、相続税とは関係ないですよね?』と思っている方は少なくありません。
結論から言うと、死亡保険金や死亡退職金は、亡くなった人の遺産ではないのに相続税の計算に入ります。これがみなし相続財産です。この記事では、子2人が相続するケースで、税額がどう変わるかを数字で見ていきます。
預金と自宅4,000万円+保険金3,000万円、相続税はかかる?
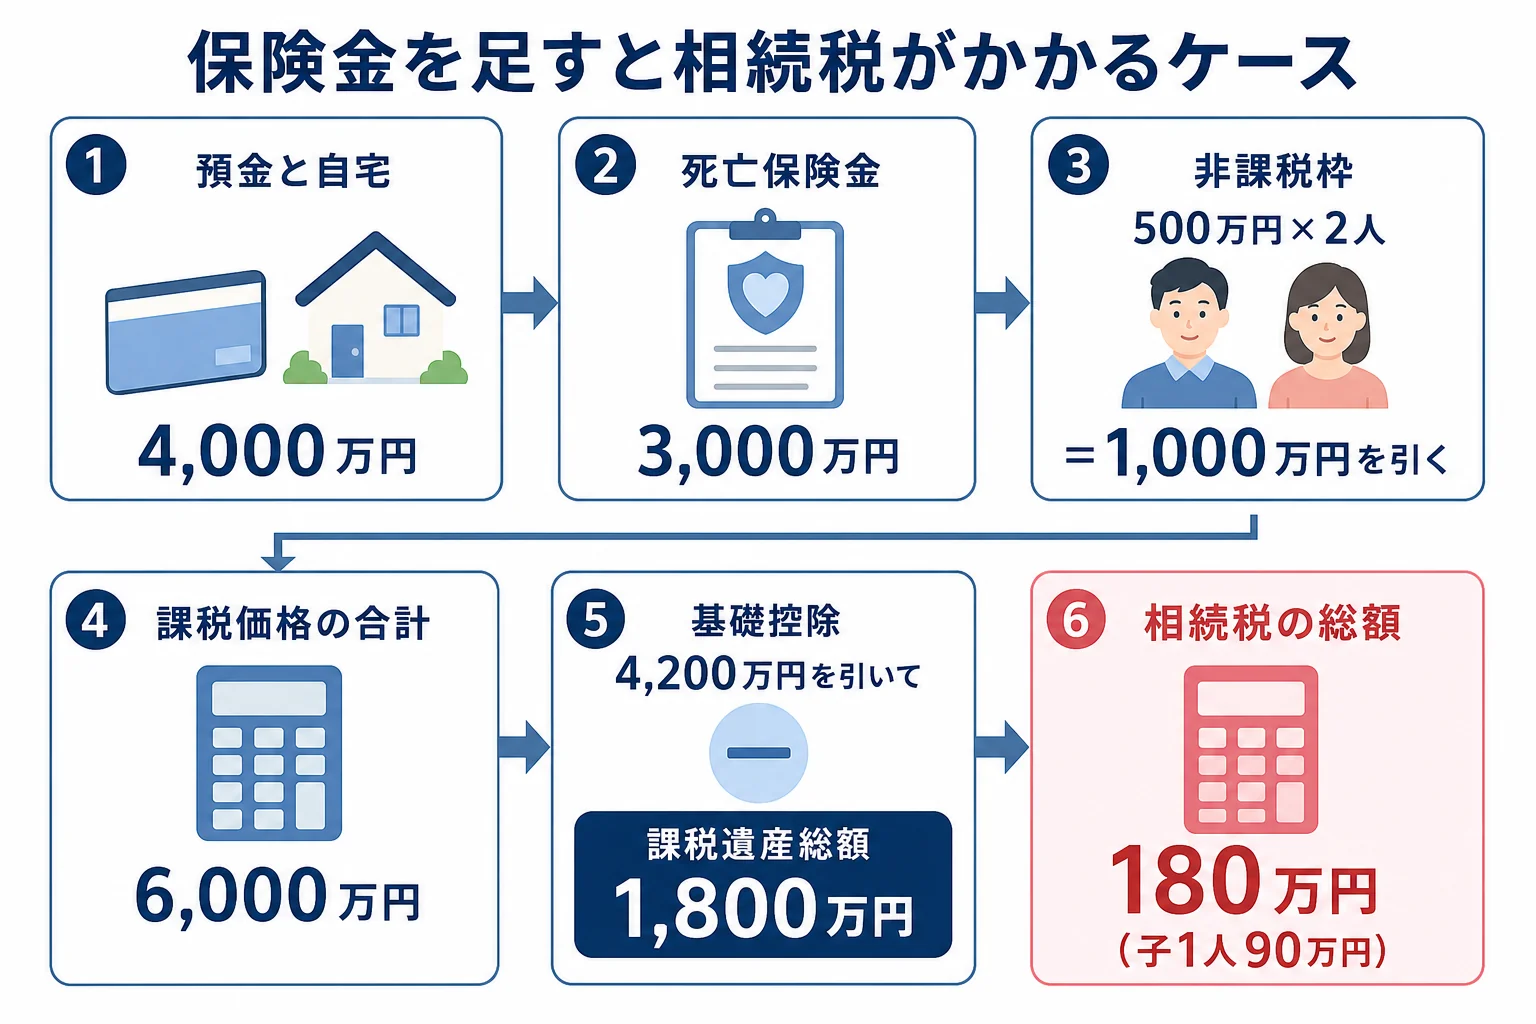
母が亡くなり、子2人が預金と自宅(合計4,000万円)と死亡保険金3,000万円(2人で半分ずつ)を受け取ったケースでは、相続税がかかります。保険金のうち非課税枠1,000万円を超えた2,000万円がみなし相続財産として加わり、課税価格の合計は6,000万円。相続税は2人で合計180万円です。
遺産の4,000万円だけを見ると、基礎控除(3,000万円+600万円×2人=4,200万円)より少ないので、税金はかからないように見えますよね。ところが、保険金を足すと話が変わるんです。
| 計算の段階 | 金額 |
|---|---|
| 預金と自宅(本来の相続財産) | 4,000万円 |
| 死亡保険金 | 3,000万円 |
| 保険金の非課税枠(500万円×2人) | マイナス1,000万円 |
| 課税価格の合計 | 6,000万円 |
| 基礎控除(2人) | 4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 相続税の総額 | 180万円 |
| 子1人あたりの納付税額 | 90万円 |
一方、同じケースで保険金が1,000万円だった場合は、非課税枠にすべて収まります。課税価格は4,000万円のままで、基礎控除以下なので相続税はかからず、申告も要りません。
みなし相続財産にはどんなものがある?
『保険金以外にも何かあるの?』と気になりますよね。国税庁が相続税のかかる財産として挙げているもののうち、代表的なものを一覧にしました。
| みなし相続財産の例 | どんな時に入るか | 注意 |
|---|---|---|
| 死亡保険金 | 亡くなった人が保険料を負担していた | 相続人が受け取れば非課税枠あり |
| 死亡退職金 | 死亡後3年以内に支給額が確定した | 相続人が受け取れば非課税枠あり |
| 弔慰金 | 業務上の死亡なら給与3年分、それ以外は半年分を超えた部分 | 超えた部分は退職金と同じ扱い |
| 教育資金・結婚子育て資金の一括贈与の管理残額 | 非課税の特例で受けた贈与の使い残し | 対象になる条件がある |
| 特別寄与料 | 介護などをした親族が受け取る | 長男の妻などが受け取ると2割加算 |
非課税枠(500万円×法定相続人の数)は、死亡保険金と死亡退職金でそれぞれ別に使えます。
例えば、在職中の父が亡くなり、妻と子1人が相続するケース。勤務先から死亡退職金が出て、死亡保険金も受け取ったなら、保険金に1,000万円、退職金にも1,000万円の非課税枠がそれぞれ使えます。
『退職金の額が決まるのは、ずっと後になりそう』という場合もありますよね。死亡後3年以内に支給額が確定すれば相続税の対象、3年を過ぎて確定したものは相続税ではなく受け取った人の所得税の対象になります。勤務先からの通知の日付は、捨てずに取っておきましょう。ただし、相続人でない人が受け取った分には使えません。
例えば、保険金の受取人が孫(相続人ではない)だったケース。孫が受け取った保険金には非課税枠がなく、さらに2割加算の対象にもなります。受取人が誰かで税額が変わるので、保険の契約内容は早めに確認しておきましょう。
みなし相続財産は遺産分割で分ける必要がある?
ここが大事なところです。死亡保険金は受取人固有の財産なので、遺産分割協議で分ける対象ではありません。
「兄だけが保険金を受け取ったのはずるい。分けてほしい」
「保険金は受取人のものなので、遺産分割の話し合いで分ける財産には入りません」
つまり、相続税の計算には入るのに、遺産としては分けない。このずれが、みなし相続財産の分かりにくいところなんです。
相続放棄をした人も保険金は受け取れますが、その場合は非課税枠が使えません。放棄を考えている時は、この点も頭に入れておいてください。
遺産そのもの(預金や自宅など)との違いは本来の相続財産とは、非課税になる財産の一覧は相続税の非課税財産で詳しく見られます。
遺産は基礎控除以下でも、保険金や退職金を足すと超えるケースは珍しくありません。保険金を受け取った、退職金が出る、受取人に相続人でない人がいる。そんな時は、申告が要るかどうかから税理士に確認しておくと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
保険料を払っていたのが受取人本人なら、相続税の対象ですか?
亡くなった人が保険料を負担していなければ、みなし相続財産にはなりません。この場合は所得税など別の税金の対象になります。契約者と保険料を払った人を確認してください。
遺族年金はみなし相続財産ですか?
いいえ。遺族年金は相続税の対象外で、所得税もかかりません。
非課税枠の「法定相続人の数」に相続放棄した人は入りますか?
入ります。放棄した人も人数に数えて非課税枠を計算します。
まとめ
- みなし相続財産は、遺産ではないのに相続税の計算に入る財産
- 代表は死亡保険金と死亡退職金で、非課税枠は500万円×法定相続人の数
- 子2人で保険金3,000万円なら、非課税枠を超えた2,000万円が加わる
- 保険金は受取人固有の財産で、遺産分割の対象ではない
- 相続人でない人が受け取ると非課税枠がなく、2割加算もある