当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が副業で始めたコインランドリーを、亡くなった後にどうするか。洗濯機や乾燥機のローンやリースも残っていて、『何が相続財産で、何が借金なの?』と迷いますよね。
結論から言うと、自前で買った設備は相続財産、リースの機械はリース会社の物、設備のローンは差し引ける債務です。店の土地が親の物なら、続けるかどうかで相続税も変わります。ケースごとに見ていきます。
コインランドリーを相続したら、何が財産になる?
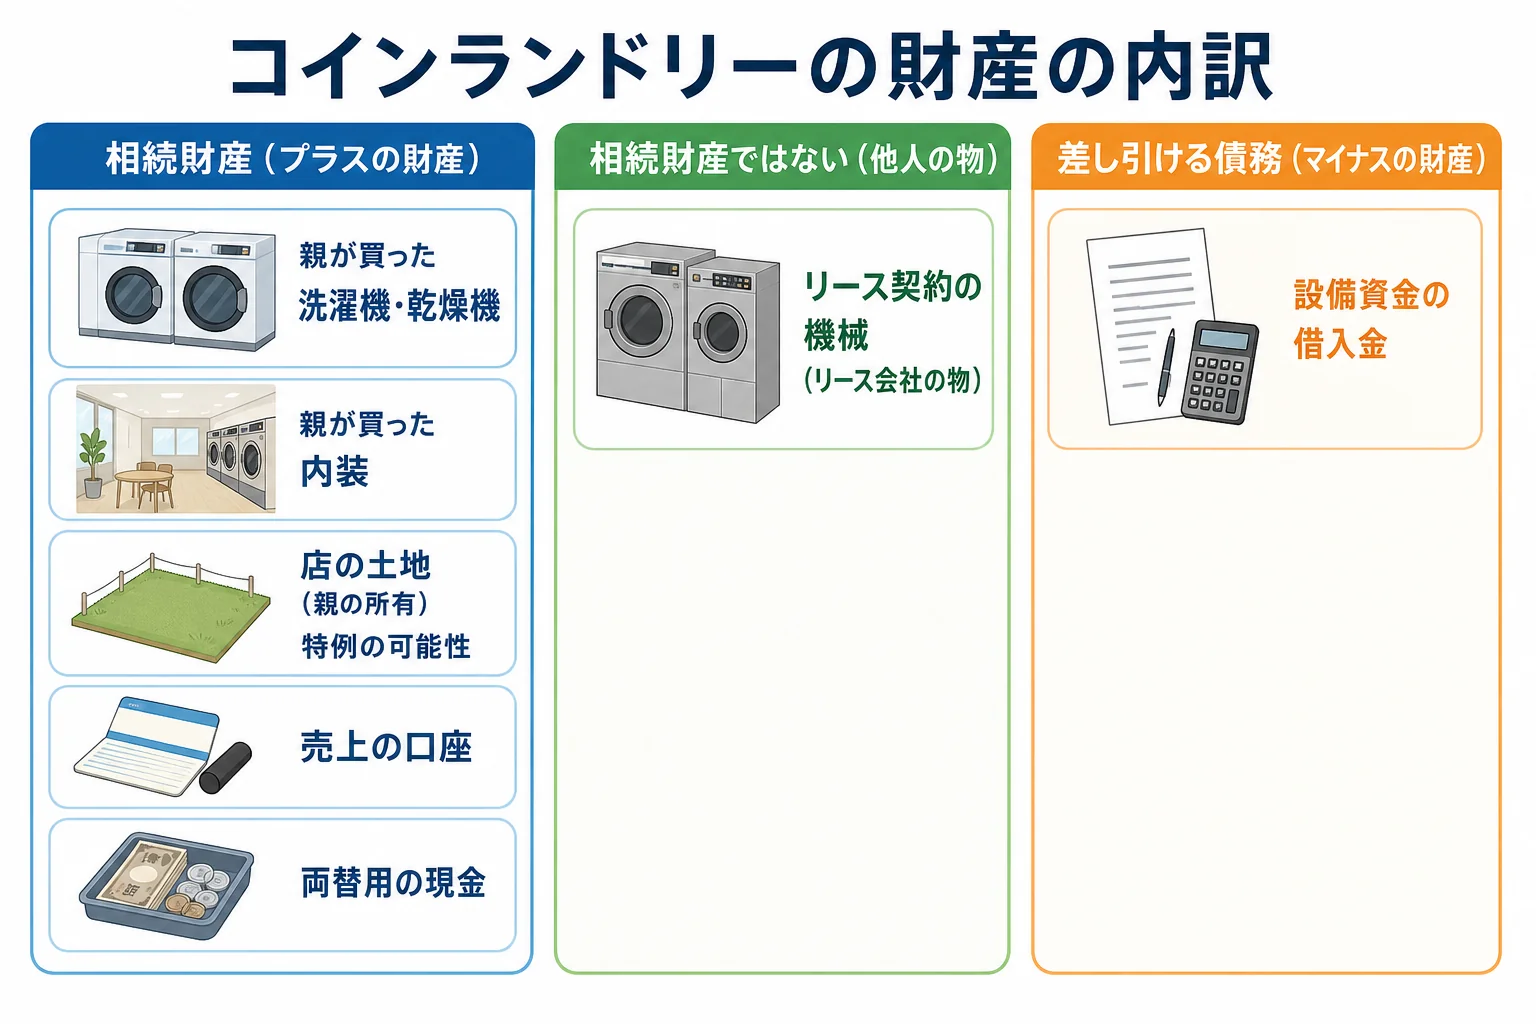
親が買った洗濯機・乾燥機・内装は、相続開始時の価額で評価して相続財産に入ります。リース契約の機械はリース会社の所有なので相続財産ではありませんが、契約は相続人に引き継がれます。設備資金の借入金は債務として差し引けます。
設備投資型の事業は、店の中に「親の物」と「他人の物」と「借金」が混ざっているのが特徴です。まずは分けて整理してみてください。
| 財産・契約 | 相続税での扱い | 理由・注意 |
|---|---|---|
| 親が買った洗濯機・乾燥機・内装 | 相続財産 | 相続開始時の価額で評価。評価の方法は税理士に確認を |
| リース契約の機械 | 相続財産ではない | 所有者はリース会社。契約は相続人が引き継ぐ |
| 設備資金の借入金 | 差し引ける債務 | 相続開始時に残っている借入金は債務控除できる |
| 残りのリース料 | 契約内容しだい | 債務として差し引けるかは契約を見て税理士に確認 |
| 店の土地(親の所有) | 相続財産 | 続けるなら小規模宅地等の特例を使える可能性がある |
| 売上の入った口座・両替用の現金 | 相続財産 | 店の両替機の中の現金も忘れずに |
「機械は全部うちの物だと思ってた」
「リースの機械は契約書を見ないと分からないから、まず書類を探そう」
店を続ける?やめる?何から確かめる?
続けるかやめるかを決める前に、契約の中身を確かめておきましょう。リースは途中で解約すると、残りのリース料をまとめて払う契約になっていることがあります。
- リース契約の残りの期間と、途中解約した時の条件
- 設備ローンの残高と、団体信用生命保険などが付いているか
- 店の土地・建物が親の物か、借りていた物か
- フランチャイズに加盟していた場合は、その契約の承継の条件
- 売上の記録と、親が出していた確定申告書
親が会社員で、副業としてコインランドリーを営んでいた場合も多いですよね。その場合、亡くなった年の事業の所得は準確定申告で申告します。期限は相続の開始を知った日の翌日から4か月以内です。
『会社員の副業だったから、申告は会社がやってくれるはず』と思いがちですが、事業の所得は会社の年末調整では清算されません。会社員の家族が手続きを抱える時の段取りは、会社員が親を亡くした時の休みと手続きの進め方も見てみてください。
やめる場合も、借入金やリースは相続人に引き継がれます。借金のほうが多そうなら、相続を知った時から3か月以内に相続放棄を考える道もあります。放棄を考えるなら、売上金を使ったり設備を売ったりする前に相談しておきましょう。
店の土地があると、相続税はどうなる?
ここが大事なところです。親が自分の土地でコインランドリーを営んでいたなら、特定事業用宅地等として400㎡までの部分を80%減額できる可能性があります。土地を人に貸して、相手がコインランドリーを営んでいた場合は、貸付事業用宅地等として200㎡まで50%減額の対象です。
特定事業用宅地等を使うには、相続税の申告期限までに事業を引き継いで続け、土地も持ち続けることが要件です。
例えば、父が亡くなり、母と子1人が相続するケース。遺産は7,000万円で、そのうち店の土地の評価が2,500万円(400㎡以内)だったとします。
| 計算の段階 | 店をやめる(特例なし) | 子が継いで続ける(特例あり) |
|---|---|---|
| 店の土地の評価 | 2,500万円 | 500万円(80%減額) |
| 課税価格の合計 | 7,000万円 | 5,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 2,800万円 | 800万円 |
| 相続税の総額 | 320万円 | 80万円 |
継いで続けると、相続税の総額は320万円から80万円になります。『赤字ぎみだし、すぐ閉めようか』と考えている家も、この差は確かめておきましょう。母が取得した分は配偶者の税額軽減で減らせますが、0円になる場合も申告は必要です。
設備投資型の事業で気をつけたいのが、相続の前3年以内に新しく事業に使い始めた土地です。この場合は原則として特定事業用宅地等の対象外になります。
ただし、親が持っていた土地の上の建物や、その事業に使っていた減価償却資産の価額が、その土地の価額の15%以上なら例外として対象になります。洗濯機や乾燥機を自前で買っていた店は、この例外に当たるかどうかが分かれ目になることも。詳しくは国税庁のタックスアンサー(小規模宅地等の特例)で確認できます。
開業から間もない、設備が自前とリースで混ざっている、土地の面積や使い方が複雑。こうしたケースは、特例の要件を満たすかの判断から税理士に任せると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
美容室など、店舗型の事業を継ぐ時の届出は美容室を経営していた親が亡くなったら店は続けられる?で紹介しています。事業の手続き全体の期限は個人事業主の親が亡くなった時の手続きと期限の一覧で確認してみてください。
よくある質問
リースで借りていた機械は相続税の対象になる?
リースの機械はリース会社の所有なので、相続財産には入りません。契約は相続人に引き継がれるので、続けるか解約するかを決めておきましょう。
設備のローンが残っていたら、相続税から差し引ける?
相続開始時に残っている借入金は、債務として差し引けます。団体信用生命保険などでローンが完済される場合は扱いが変わるので、契約を確認しておきましょう。
コインランドリーをやめたら、店の土地の特例は使えない?
特定事業用宅地等は事業を引き継いで申告期限まで続けることが要件なので、やめる場合は使えません。ほかの特例が使えるかは、要件を満たすか税理士に確認を。
まとめ
- 親が買った設備は相続財産、リースの機械は相続財産ではない
- 設備資金の借入金は債務として差し引ける
- 副業で営んでいた場合も、事業の所得は4か月以内の準確定申告で申告する
- 母と子1人・遺産7,000万円で店の土地2,500万円なら、やめると総額320万円、継ぐと80万円
- 相続前3年以内に事業に使い始めた土地は、設備の価額が土地の15%以上かが分かれ目