当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家や預金のことを考え始めると、『うちは相続税がかかるのかな』と気になりますよね。
結論から言うと、相続税を払う人の割合は1割ほどです。ただ、自宅の土地がある家は、その1割に入ることも珍しくありません。
この記事では、割合の数字と、わが家が対象かを基礎控除で判定するやり方がケース別に分かります。
相続税を払う人の割合は、実際どのくらい?
国税庁の発表では、令和5年分で亡くなった人のうち相続税の課税対象になったのは9.9%です。およそ10人に1人なんです。夫が亡くなり妻と子2人が遺産4,500万円を相続するケースなら、基礎控除4,800万円の内側なので相続税はかからず、申告も要りません。
国税庁の「令和5年分 相続税の申告事績の概要」によると、課税対象になった被相続人は約15.6万人です。
『10人に9人はかからないなら、うちも大丈夫だろう』と思う方も多いはずです。
ただ、この割合は全国の平均です。土地の値段が高い地域や、持ち家と預金がそろっている家では、課税対象になる割合はもっと身近に感じるはずです。
割合よりも大事なのは、わが家の財産が基礎控除を超えるかどうか。ここが判定のすべてと言ってもいいところです。
わが家は対象?基礎控除で判定するやり方
相続税は、遺産の合計が基礎控除を超えた時だけかかります。基礎控除は次の式で出します。
3,000万円 + 600万円 × 法定相続人の数
| 法定相続人の数 | 基礎控除 | 例えばこんな家族 |
|---|---|---|
| 1人 | 3,600万円 | 子が1人だけ |
| 2人 | 4,200万円 | 子2人/配偶者と子1人 |
| 3人 | 4,800万円 | 配偶者と子2人 |
| 4人 | 5,400万円 | 配偶者と子3人 |
| 5人 | 6,000万円 | 配偶者と子4人 |
相続放棄した人も人数に数えます。養子は、実子がいれば1人、いなければ2人までです。
人数ごとの早見表は相続人1人〜5人の基礎控除のケース別早見表でも確認できます。
- 法定相続人が誰で何人かを数える
- 基礎控除を上の式で出す
- 自宅・預貯金・株・生命保険金など財産をざっくり足す
- 借入金や葬式費用を差し引く
- 合計が基礎控除を超えるかを比べる
生命保険金は「500万円 × 法定相続人の数」まで非課税です。財産を足す時は、この非課税枠を引いてから比べてみてください。
財産を足す時に漏れやすいもの
判定でよくあるのが、財産を少なく見積もってしまうことです。『うちは預金が少しと家だけ』と思っていても、足してみると意外に大きくなります。
例えば、こんな物は見落とされがちです。
- 自宅の土地(固定資産税の評価額ではなく、市街地なら路線価で考える)
- 家族名義だけれど、亡くなった人がお金を入れていた預金
- 証券会社に預けている株や投資信託
- 亡くなった時に手元や自宅の金庫に置いてあった現金
- 亡くなる前の一定期間に相続人がもらった贈与(従来は3年以内。2027年1月以降の相続から段階的に延び、2031年1月以降の相続で7年になる)
逆に、差し引けるものもあります。借入金や未払いの税金、葬式費用です。ただ、香典返しや四十九日などの法要の費用、墓石の購入費は葬式費用に入りません。
墓地・墓石・仏壇などは、もともと相続税がかからない財産です。ただ、純金の仏具のように骨董的な価値や投資目的があるものは非課税にならないので、気をつけておきましょう。
どの財産が相続税の対象になるかは、保険金・退職金・名義預金のケース別判定で詳しく見られます。
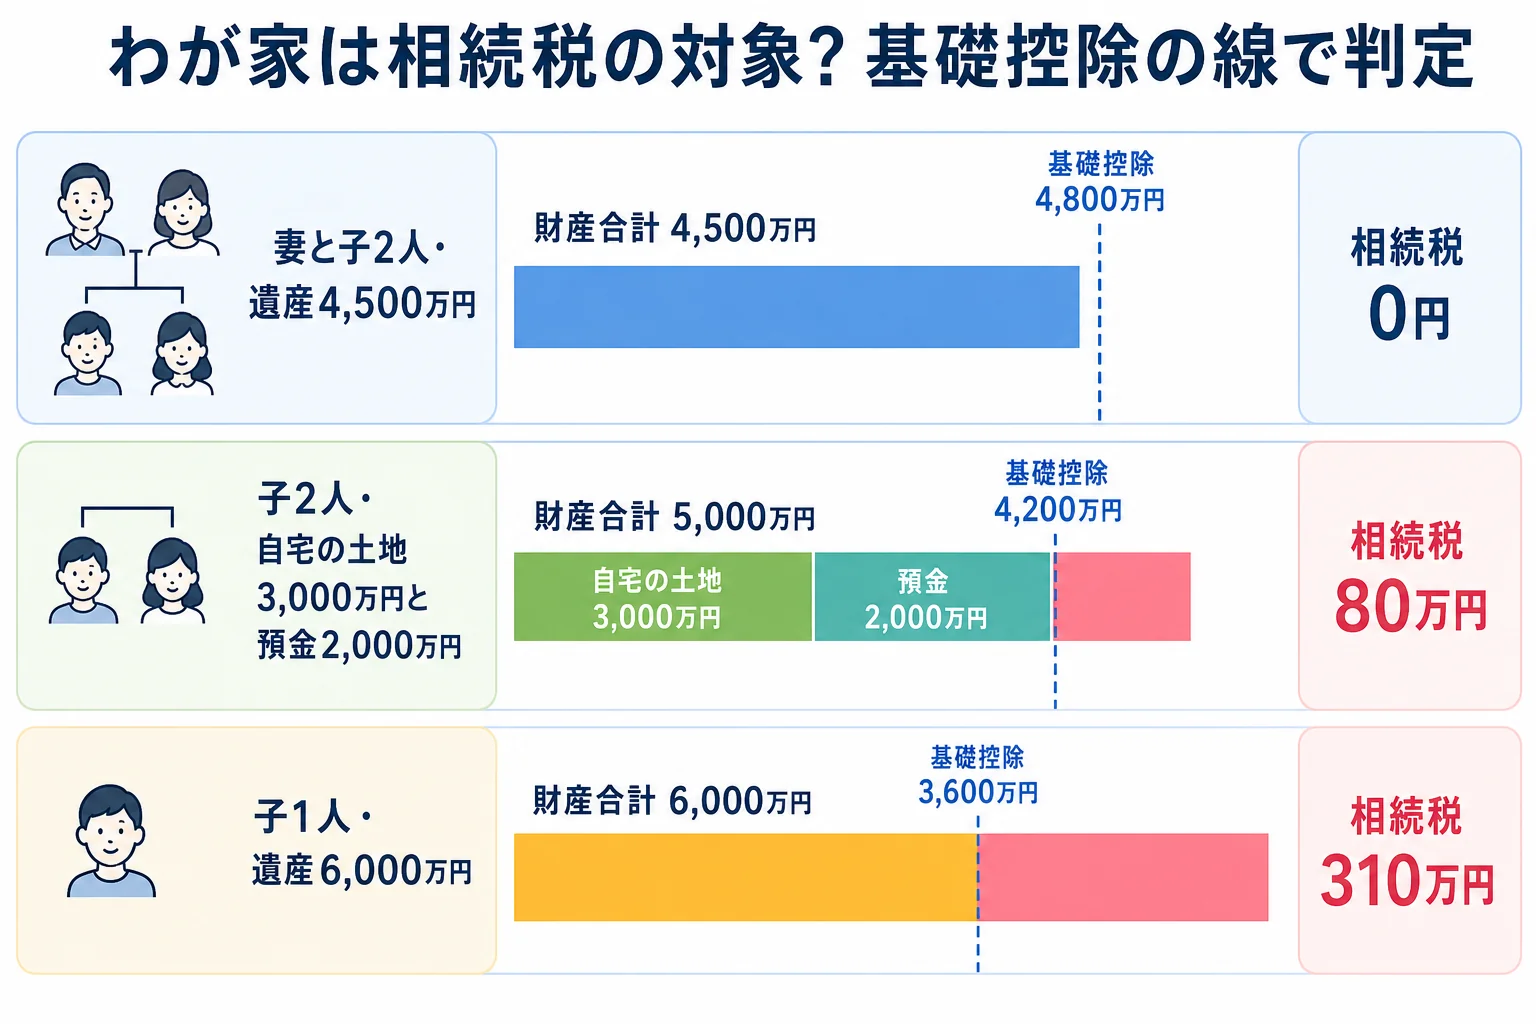
ケース別に見ると、どこで結論が分かれる?
同じくらいの遺産でも、家族の人数と自宅の扱いで結論が変わります。数字は計算ツールで検算した金額です。
| ケース | 遺産の合計 | 基礎控除 | 相続税 | 理由・注意 |
|---|---|---|---|---|
| 妻と子2人・預金と自宅で4,500万円 | 4,500万円 | 4,800万円 | 0円 | 基礎控除以下なので申告も不要 |
| 妻と子2人・5,000万円を法定相続分で分ける | 5,000万円 | 4,800万円 | 子2人で合計10万円 | 妻の分は配偶者の税額軽減で0円(申告は必要) |
| 子2人・自宅の土地3,000万円と預金2,000万円 | 5,000万円 | 4,200万円 | 合計80万円 | 母が先に亡くなっていると人数が減る |
| 上と同じだが、同居の子が自宅を取得 | 土地600万円で計算すると2,600万円 | 4,200万円 | 0円 | 小規模宅地等の特例で80%減額。申告は必要 |
| 子1人・6,000万円 | 6,000万円 | 3,600万円 | 310万円 | 1人っ子は基礎控除が小さい |
『え、0円なのに申告がいるの?』と驚きますよね。
実は、配偶者の税額軽減や小規模宅地等の特例を使って0円になる時は、申告をして初めて特例が使えるんです。申告しないと、特例が使えないまま税額が出てしまいます。
もう1つの分かれ目は、両親のどちらが先に亡くなるかです。
例えば、父が亡くなった時は妻と子2人の3人で基礎控除4,800万円。その後に母が亡くなると子2人だけになり、基礎控除は4,200万円に下がります。二回目の相続のほうが対象になりやすいことも。
小規模宅地等の特例が使えるかは、同居しているか、持ち家があるかなどの要件で決まります。わが家が要件を満たすかは税理士に確認しておきましょう。
金額をもう少し詳しく見たい方は、遺産額と家族の人数で分かるケース別チェックも参考にしてみてください。
申告した人のうち、追徴課税された割合は?
相続税の割合でもう1つ気になるのが、税務調査の数字です。
国税庁の「令和6事務年度における相続税の調査等の状況」では、実地調査は9,512件でした。そのうち申告漏れなどが見つかった割合は82.3%です。
1件当たりの追徴税額は867万円でした。
『調査に来られたら、8割は何か見つかるってこと?』と不安になりますよね。
調査は、申告内容に気になる点がある家から選ばれることが多いと言われます。全部の申告に来るわけではありません。
よく指摘されるのが、家族名義の預金です。名義が子や妻でも、実質が亡くなった人のお金なら名義預金として相続財産に入ります。
「この口座、名義は私だけど、お金を入れていたのはお父さんだよね」
「通帳も印鑑も、ずっとお父さんが持っていたかも」
こんな会話が出る家は、申告の前に一度確かめておきましょう。期限後になると、延滞税や加算税がかかることがあります。
自宅の土地がある、名義預金がありそう、基礎控除を少し超えるか微妙、というケースは税理士に頼むと楽です。土地の評価や特例の判断で、払う税額が大きく変わることがあります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税がかかるかどうかは、何を基準に判断すればいいですか?
遺産の合計(借入金や葬式費用、非課税枠を引いた後)が、3,000万円+600万円×法定相続人の数の基礎控除を超えるかで判断します。超えなければ原則として申告も要りません。
相続税の申告期限はいつですか?
亡くなったことを知った日の翌日から10か月以内です。提出先は亡くなった人の住所地の税務署です。
基礎控除をぎりぎり超えそうな時はどうすればいいですか?
土地の評価や小規模宅地等の特例で課税価格が下がる場合があります。特例が使えるかは要件しだいなので、早めに税理士に確認してみてください。
まとめ
- 相続税の課税対象は令和5年分で9.9%、およそ10人に1人
- 判定は「3,000万円+600万円×法定相続人の数」を超えるかどうか
- 妻と子2人で4,500万円なら0円、子1人で6,000万円なら310万円
- 特例で0円になる時も申告は必要
- 実地調査では申告漏れ等の割合が82.3%、名義預金に注意