当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どものいない夫婦で夫が亡くなり、夫の両親もすでに他界している。この場合、妻と一緒に相続人になるのは夫の兄弟姉妹です。
結論から言うと、夫の兄弟姉妹が2人で法定相続分どおりに分けると、納める相続税は合計2,130,000円です。この記事では、その内訳と、兄弟の人数や遺言の有無で税額がどう変わるかを見ていきます。
配偶者と兄弟姉妹が遺産1億円を相続すると、相続税はいくら?
妻と夫の兄弟姉妹2人が相続人なら、基礎控除は4,800万円、相続税の総額は7,100,000円です。法定相続分どおりなら妻は配偶者の税額軽減で0円、兄弟姉妹は2割加算がついて各1,065,000円を納めます。兄弟姉妹には遺留分がないので、遺言で妻に全部を渡せば納付額は0円にできます。
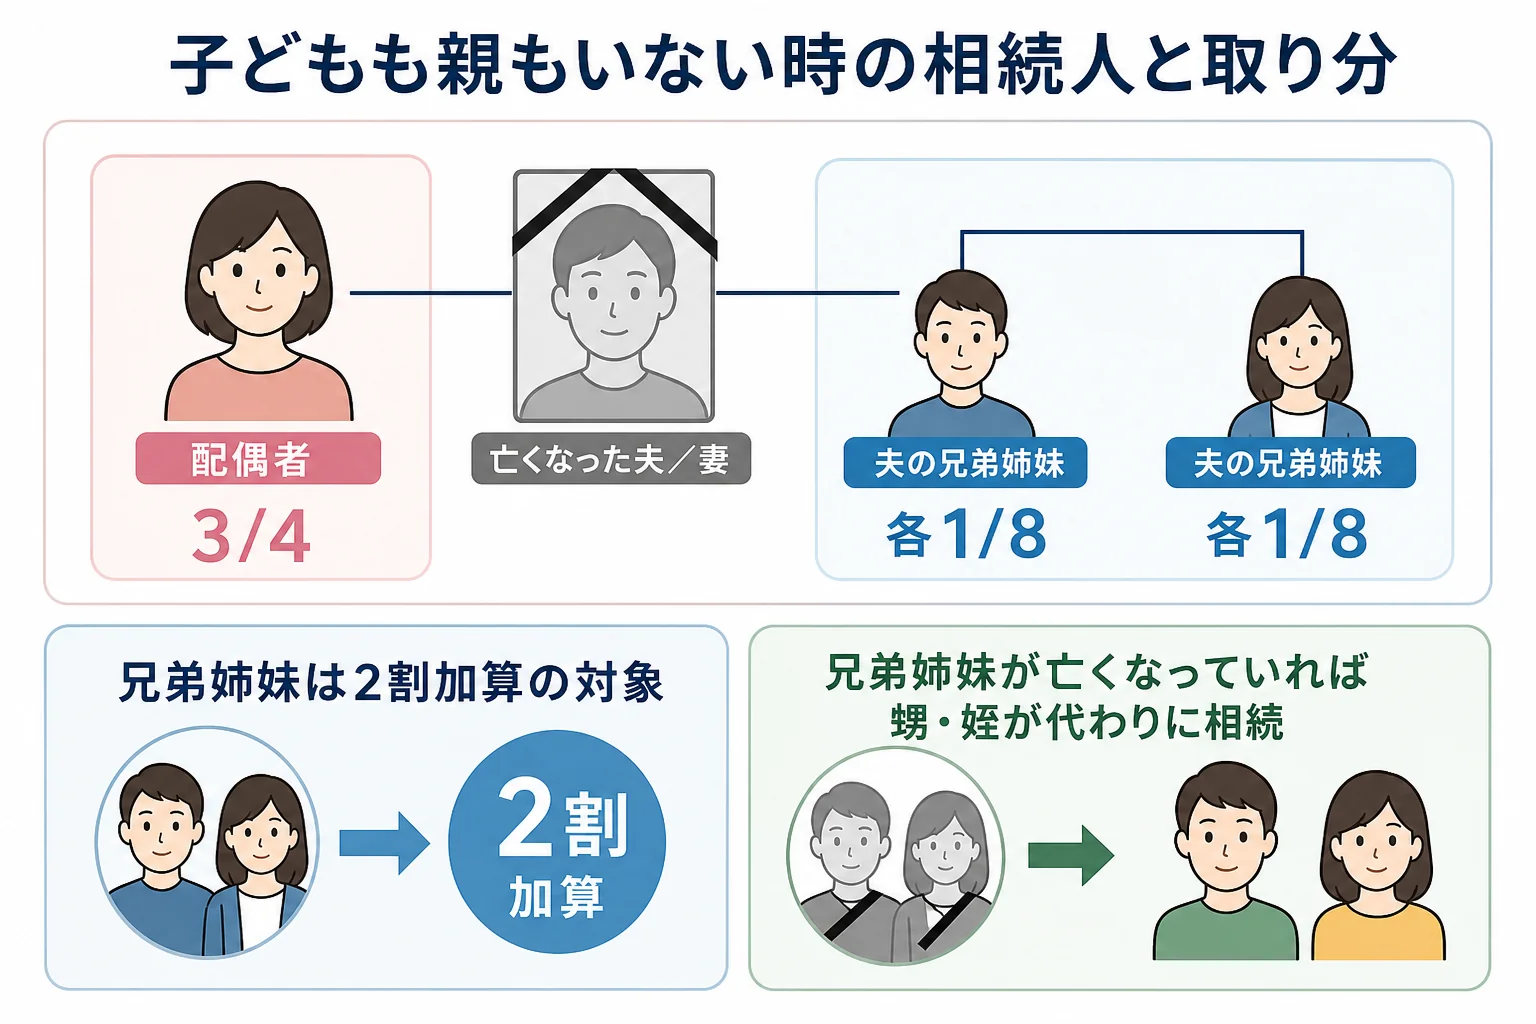
配偶者と兄弟姉妹が相続人の時の取り分は、配偶者が3/4、兄弟姉妹が1/4です。兄弟姉妹が2人なら1/4を半分ずつ分けるので、1人1/8になります。
『夫の兄弟とはほとんど付き合いがないのに…』と感じる方もいますよね。
それでも、遺言がなければ兄弟姉妹も遺産分割協議に加わります。ここが、子どもがいる家庭の相続との大きな違いなんです。
基礎控除から各人の納付額まで、計算の流れを全部見せます
課税価格の合計1億円は、借入金や葬式費用を引いた後の金額という前提です。
| 手順 | 内容 | 金額 |
|---|---|---|
| 1 | 課税価格の合計 | 1億円 |
| 2 | 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 3 | 課税遺産総額 | 5,200万円 |
| 4 | 妻の法定相続分(3/4)で分けた額と税額 | 39,000,000円、税額5,800,000円 |
| 5 | 兄弟姉妹の法定相続分(各1/8)で分けた額と税額 | 各6,500,000円、税額各650,000円 |
| 6 | 相続税の総額(4と5の合計) | 7,100,000円 |
| 7 | 妻の納付額(配偶者の税額軽減を適用) | 0円 |
| 8 | 兄弟姉妹の納付額(総額の各1/8に2割加算) | 各1,065,000円 |
| 9 | 納付税額の合計 | 2,130,000円 |
妻の分は「5,000万円以下」の区分で税率20%・控除額200万円、兄弟姉妹の分は「1,000万円以下」で税率10%です。
兄弟姉妹は配偶者・一親等の血族以外なので、税額が2割増しになります。総額の1/8は887,500円ですが、2割加算で1,065,000円になるんです。
兄弟姉妹が1人・2人・3人の時の早見表
夫の兄弟姉妹が何人いるかで、基礎控除も税率の区分も変わります。妻と兄弟姉妹が法定相続分どおりに取得した場合の早見表です。
| ケース | 基礎控除 | 相続税の総額 | 兄弟姉妹1人あたりの納付額 | 納付税額の合計 |
|---|---|---|---|---|
| 妻と兄弟姉妹1人 | 4,200万円 | 8,375,000円 | 2,512,500円 | 2,512,500円 |
| 妻と兄弟姉妹2人 | 4,800万円 | 7,100,000円 | 1,065,000円 | 2,130,000円 |
| 妻と兄弟姉妹3人 | 5,400万円 | 6,049,900円 | 604,900円 | 1,814,700円 |
兄弟姉妹の人数が多いほど、基礎控除が大きくなって納付税額の合計は下がります。妻の納付額はどのケースも0円です。
兄弟姉妹の誰かがすでに亡くなっている時は、その子(甥・姪)が代わりに相続人になります。甥姪も2割加算の対象で、甥姪の子までは代わりに相続しません。
甥姪が相続する時の計算は、子どものいない叔母の遺産を甥姪が相続するケースで詳しく見ています。
遺言があるかないかで、どこまで変わる?
このケースの節税の余地は、ほぼ「妻がどれだけ取得するか」で決まります。相続税の総額7,100,000円は変わりませんが、妻の取得分には配偶者の税額軽減がかかるからです。
| 分け方(妻・兄弟姉妹2人) | 妻の納付額 | 兄弟姉妹の納付額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 遺言で妻が全部取得 | 0円 | 0円 | 0円 | 兄弟姉妹に遺留分はない。申告は必要 |
| 法定相続分(3/4・1/8・1/8) | 0円 | 各1,065,000円 | 2,130,000円 | 兄弟姉妹の分に2割加算 |
| 妻が半分(1/2・1/4・1/4) | 0円 | 各2,130,000円 | 4,260,000円 | 兄弟姉妹の取り分が増えると税額も倍に |
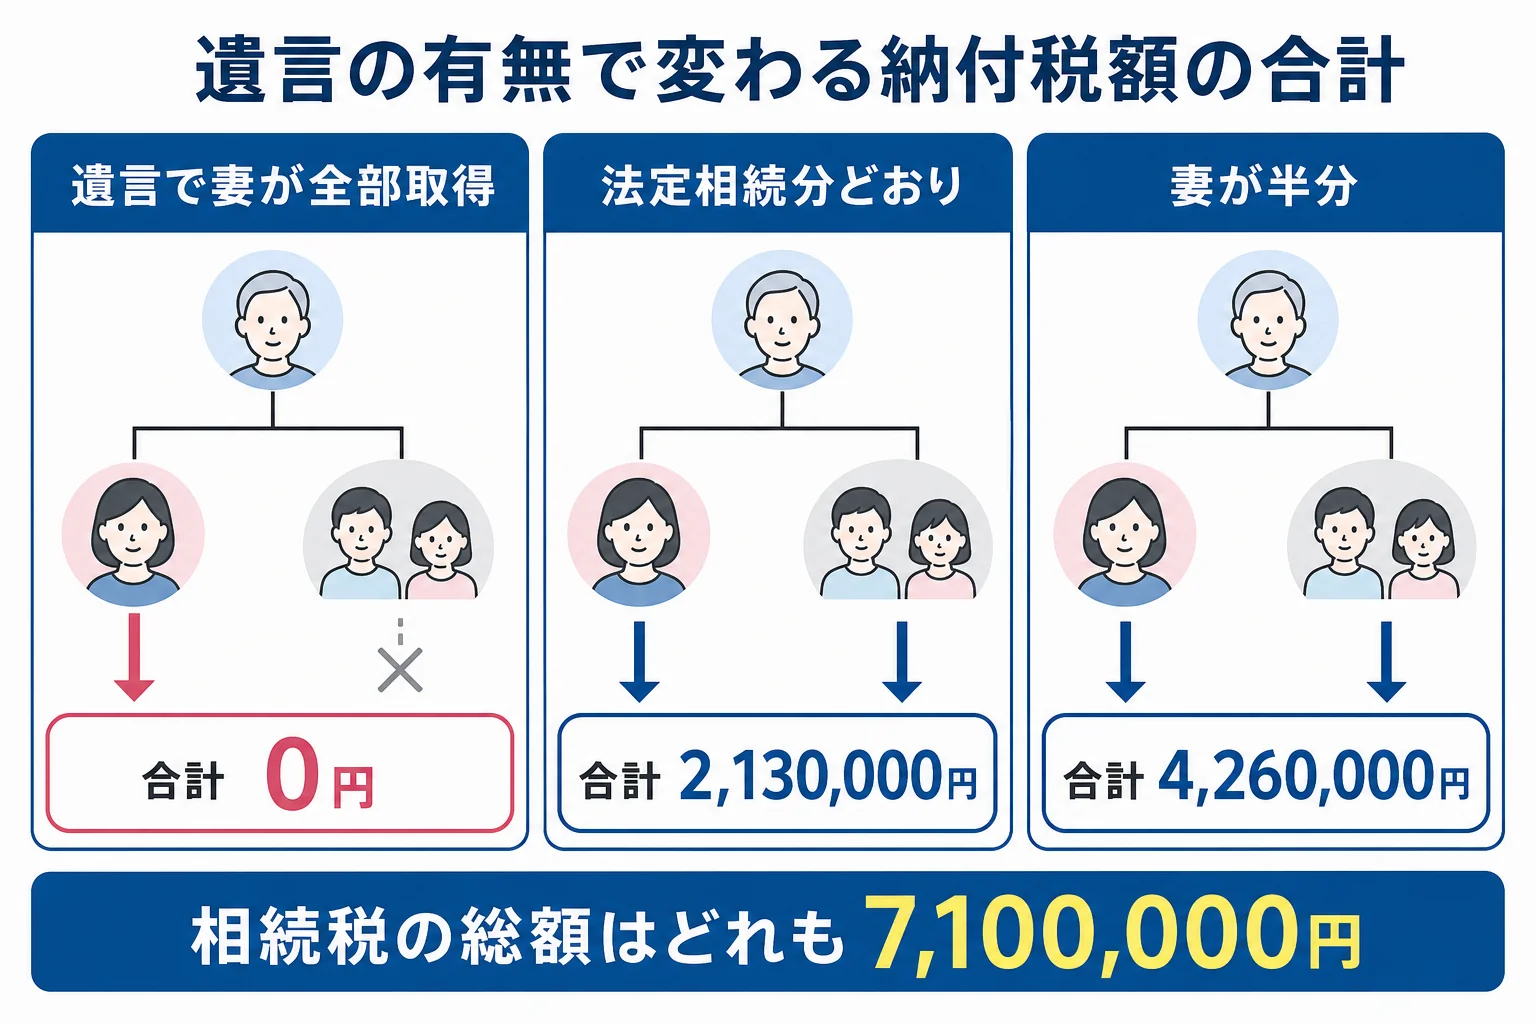
ここが大事なところです。遺留分は兄弟姉妹以外の相続人にだけ認められています。つまり、遺言で「全財産を妻に」と書いておけば、兄弟姉妹は取り分を請求できません。
『遺言がなくても、話し合いで妻が全部もらえばいいのでは?』と思いますよね。
もちろん、兄弟姉妹全員が同意すれば妻が全部を取得できます。ただ、遺産分割協議には全員の合意が要るので、1人でも反対すると話が進まないんです。
例えば、話し合いの場でこんな声が出ることもあります。
「兄の家は奥さんが住むのだから当然そのまま。でも預金は少し分けてほしい」
こうなると、妻は自宅を守るために預貯金を手放す選択を迫られることもあります。夫婦が元気なうちに遺言を用意しておくと、こうした話し合い自体が要らなくなります。
妻が亡くなった後の相続も考えておく
妻が夫の財産を全部受け継いだ場合、次に妻が亡くなった時の相続人は、妻の側の親や兄弟姉妹です。夫の兄弟姉妹には、原則として財産は行きません。
その時は配偶者の税額軽減がなく、妻の兄弟姉妹が相続人なら2割加算もかかります。夫の側の家族に一部を残したい気持ちがあるなら、一次相続の分け方や、妻自身の遺言で考えておく必要があります。
配偶者と兄弟姉妹の相続で、申告までに確認しておきたいこと
『戸籍なんて1通取れば済むのでは?』と思いがちですが、兄弟姉妹が相続人になると戸籍集めの範囲が広がります。亡くなった人の両親の出生から死亡までの戸籍が必要になるので、思ったより時間がかかることも。
- 夫の出生から死亡までの戸籍と、両親の出生から死亡までの戸籍を集め、相続人を確定する
- 法務局で法定相続情報一覧図の写しを取っておくと、銀行や申告で戸籍の束の代わりに使える
- 遺言があるか確認する(自筆の遺言は家庭裁判所の検認が必要。法務局保管分と公正証書は不要)
- 遺言がなければ、妻と兄弟姉妹全員で遺産分割協議を行う
- 亡くなったことを知った日の翌日から10か月以内に、妻の税額が0円でも申告書を出す
戸籍は2024年3月1日から、本籍地以外の市区町村の窓口でもまとめて請求できるようになりました。ただし請求できるのは本人・配偶者・父母・子などの戸籍で、郵送や代理人による請求はできません。
自宅の土地は、妻が取得すれば小規模宅地等の特例(330㎡まで80%減額)を検討できます。特例を使って税額が下がる場合も、申告は必要です。
専門家に頼むと楽なのはこんなケース
夫の兄弟姉妹と疎遠で連絡を取りにくい場合や、甥姪まで相続人が広がっている場合は、税理士に入ってもらうと手続きの負担がかなり軽くなります。相続人の確定から申告書の作成まで、まとめて相談できるからです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
両親が健在で親が相続人になるケースは、配偶者と親が遺産1億円を相続するケースで計算しています。親には2割加算がかからないので、比べてみてください。
よくある質問
配偶者と兄弟姉妹2人が遺産1億円を相続すると、相続税はいくらですか?
法定相続分どおりに分けた場合、相続税の総額は7,100,000円です。妻の納付額は配偶者の税額軽減で0円、兄弟姉妹は2割加算がついて各1,065,000円、合計2,130,000円になります。
兄弟姉妹に遺留分はありますか?
ありません。遺留分は兄弟姉妹以外の相続人にだけ認められています。遺言で全財産を配偶者に渡すと決めておけば、兄弟姉妹は取り分を請求できません。
夫の兄弟がすでに亡くなっている場合はどうなりますか?
その兄弟の子(甥・姪)が代わりに相続人になります。甥姪の取得分にも2割加算がかかります。甥姪の子は代わりに相続しません。
まとめ
- 妻と兄弟姉妹2人なら基礎控除は4,800万円、相続税の総額は7,100,000円
- 法定相続分どおりなら妻は0円、兄弟姉妹は2割加算で各1,065,000円
- 兄弟姉妹が多いほど基礎控除が増え、納付税額の合計は下がる
- 兄弟姉妹には遺留分がないため、遺言で妻に全部を渡せば納付額は0円