当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
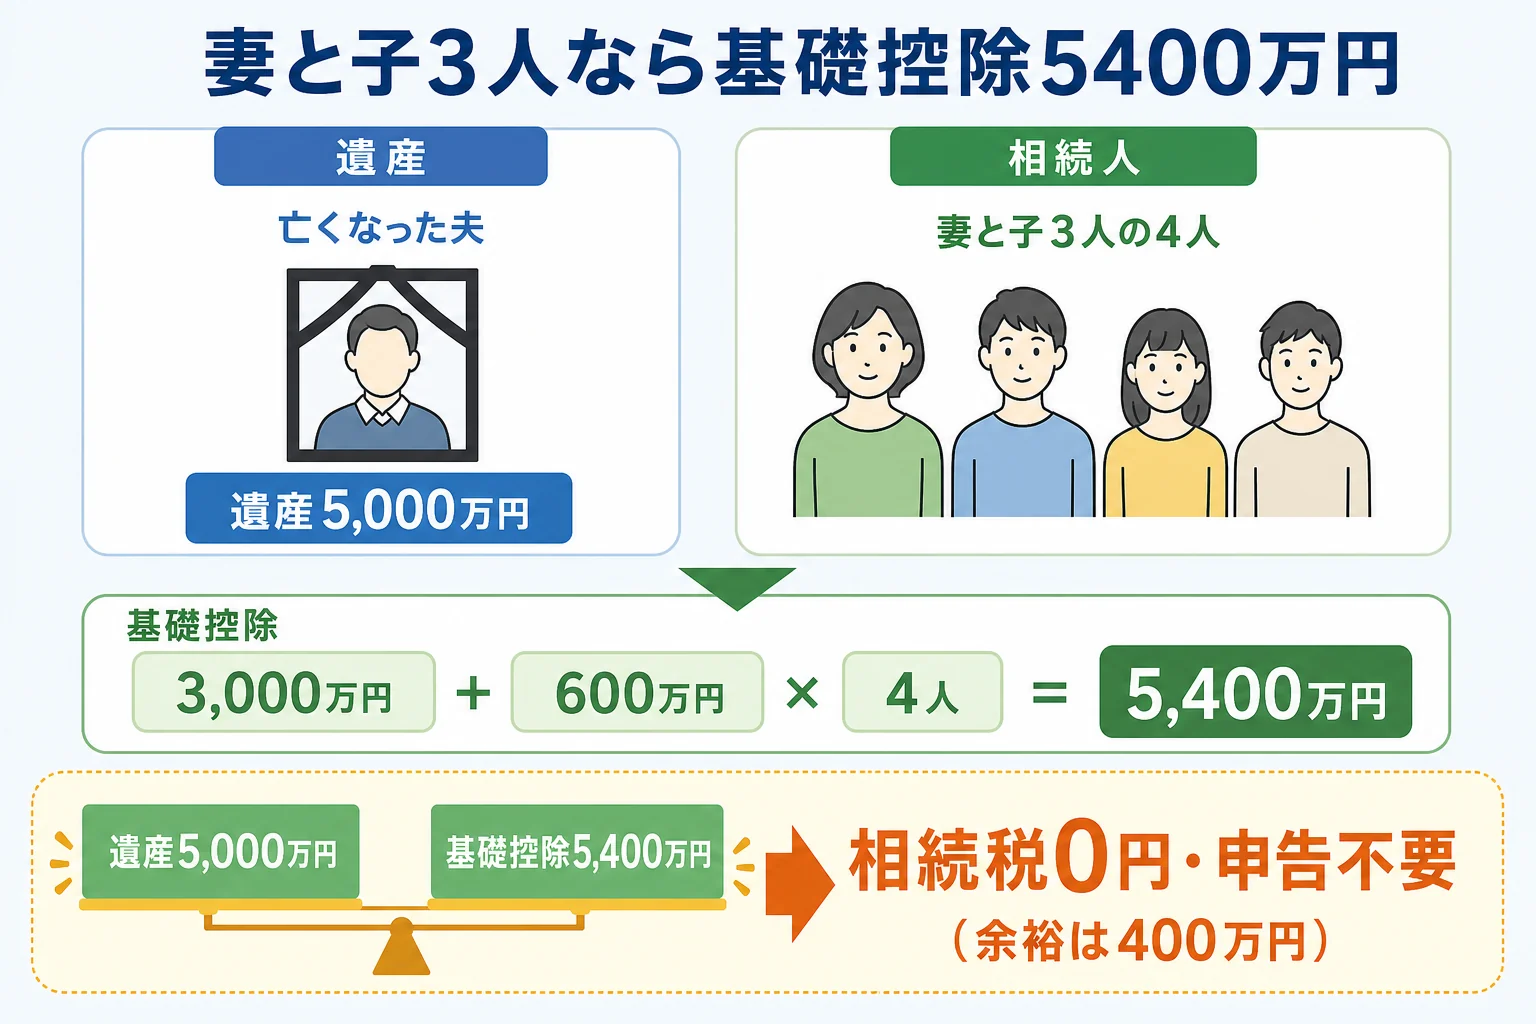
夫が亡くなり、妻と子ども3人が相続人。遺産は5,000万円ほど、というケースです。『うちは相続税がかかるのかな』と気になっている方もいますよね。
結論から言うと、課税価格の合計が5,000万円なら相続税は0円で、申告も要りません。相続人が4人いるので、基礎控除が5,400万円まで広がるからです。
ただ、余裕は400万円しかありません。この記事では、0円の根拠と、その余裕がなくなるケース、そして妻が亡くなった時に備えて考えておきたいことを見ていきます。
配偶者と子3人で5000万円なら、相続税はかかる?
課税価格の合計5,000万円に対して、基礎控除は3,000万円+600万円×4人で5,400万円です。基礎控除の内側に収まるので、相続税は0円、申告も不要です。
相続税は、課税価格の合計が基礎控除を超えた時にだけかかります。5,000万円は5,400万円より400万円少ないので、計算そのものが始まらないんです。
同じ5,000万円でも、家族構成が違えば結果は変わります。
| ケース | 基礎控除 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|
| 妻と子3人 | 5,400万円 | 0円 | 400万円の余裕。申告も不要 |
| 妻と子2人 | 4,800万円 | 10万円 | 200万円だけ超える |
| 子3人だけ(妻が先に亡くなっている) | 4,800万円 | 19万9,800円 | 配偶者の税額軽減がない |
子2人の家庭は配偶者と子2人が5000万円を相続するケース、子だけの家庭は子3人で5000万円を相続するケースで詳しく計算しています。
『0円なら、もう何も考えなくていいよね』と思うかもしれません。ここが落とし穴で、5,000万円という数字が本当に正しいかを先に確かめておく必要があります。
財産が400万円増えたら?名義預金が見つかったケース
相続の手続きを進めていくと、最初の見込みより財産が増えることがあります。よくあるのが、子や孫の名義になっている預金です。
家族の名義でも、実質は亡くなった人のお金なら「名義預金」として相続財産に含まれます。例えば、夫が子ども名義でこつこつ積み立てていた口座がある、というケースです。
| ケース | 課税価格 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 見込みどおり | 5,000万円 | 0円 | 0円 |
| 名義預金800万円が見つかり、法定相続分どおりに分ける | 5,800万円 | 39万9,800円 | 19万9,800円(子3人が6万6,600円ずつ) |
| 名義預金800万円が見つかり、妻が全部受け取る | 5,800万円 | 39万9,800円 | 0円(ただし申告が必要) |
| 財産が6,000万円だった(法定相続分どおり) | 6,000万円 | 60万円 | 30万円(子3人が10万円ずつ) |
5,800万円で法定相続分どおりに分けた時の計算を、順番に並べるとこうなります。
| 計算のステップ | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 5,800万円 | 見込みの5,000万円+名義預金800万円 |
| 基礎控除 | 5,400万円 | 3,000万円+600万円×4人 |
| 課税遺産総額 | 400万円 | 5,800万円から5,400万円を引く |
| 妻の法定相続分(1/2) | 200万円 | 速算表10%で20万円 |
| 子1〜子3の法定相続分(各1/6) | 各66万6,000円 | 千円未満を切り捨て、10%で各6万6,600円 |
| 相続税の総額 | 39万9,800円 | 20万円+6万6,600円×3人 |
| 妻の納付税額 | 0円 | 配偶者の税額軽減 |
| 子1〜子3の納付税額 | 各6万6,600円 | |
| 家族全体の納付税額 | 19万9,800円 |
5,000万円の時は0円だったのに、800万円増えただけで子3人に税金がかかります。基礎控除ぎりぎりの家庭ほど、財産の見込みのずれがそのまま税額に出るんです。
妻が全部受け取れば納付税額は0円にできます。ただし配偶者の税額軽減を使うので、申告書を出す必要があるんです。
家族の会話だと、こんな場面がよくあります。
「通帳を片付けてたら、私の名前の口座が出てきたんだけど」<br>「それ、お父さんが入れてくれてたお金じゃない?相続の財産に入るかもしれないよ」
もう1つ見落としやすいのが、生前の贈与です。相続人が亡くなる前に受け取った贈与は、一定期間の分が相続財産に足し戻されます。
この期間は、2024年1月以降の贈与から従来の3年が7年に延びました。2027年1月以降の相続から段階的に伸び、7年になるのは2031年1月以降の相続です。
孫など相続人でない人への贈与は、原則として足し戻しの対象外です。該当する贈与があれば、税理士に確認しておきましょう。
妻が全部受け取ると、二次相続はどうなる?
今回0円でも、妻が亡くなった時の相続(二次相続)では、相続人は子3人になります。基礎控除は4,800万円で、配偶者の税額軽減もありません。
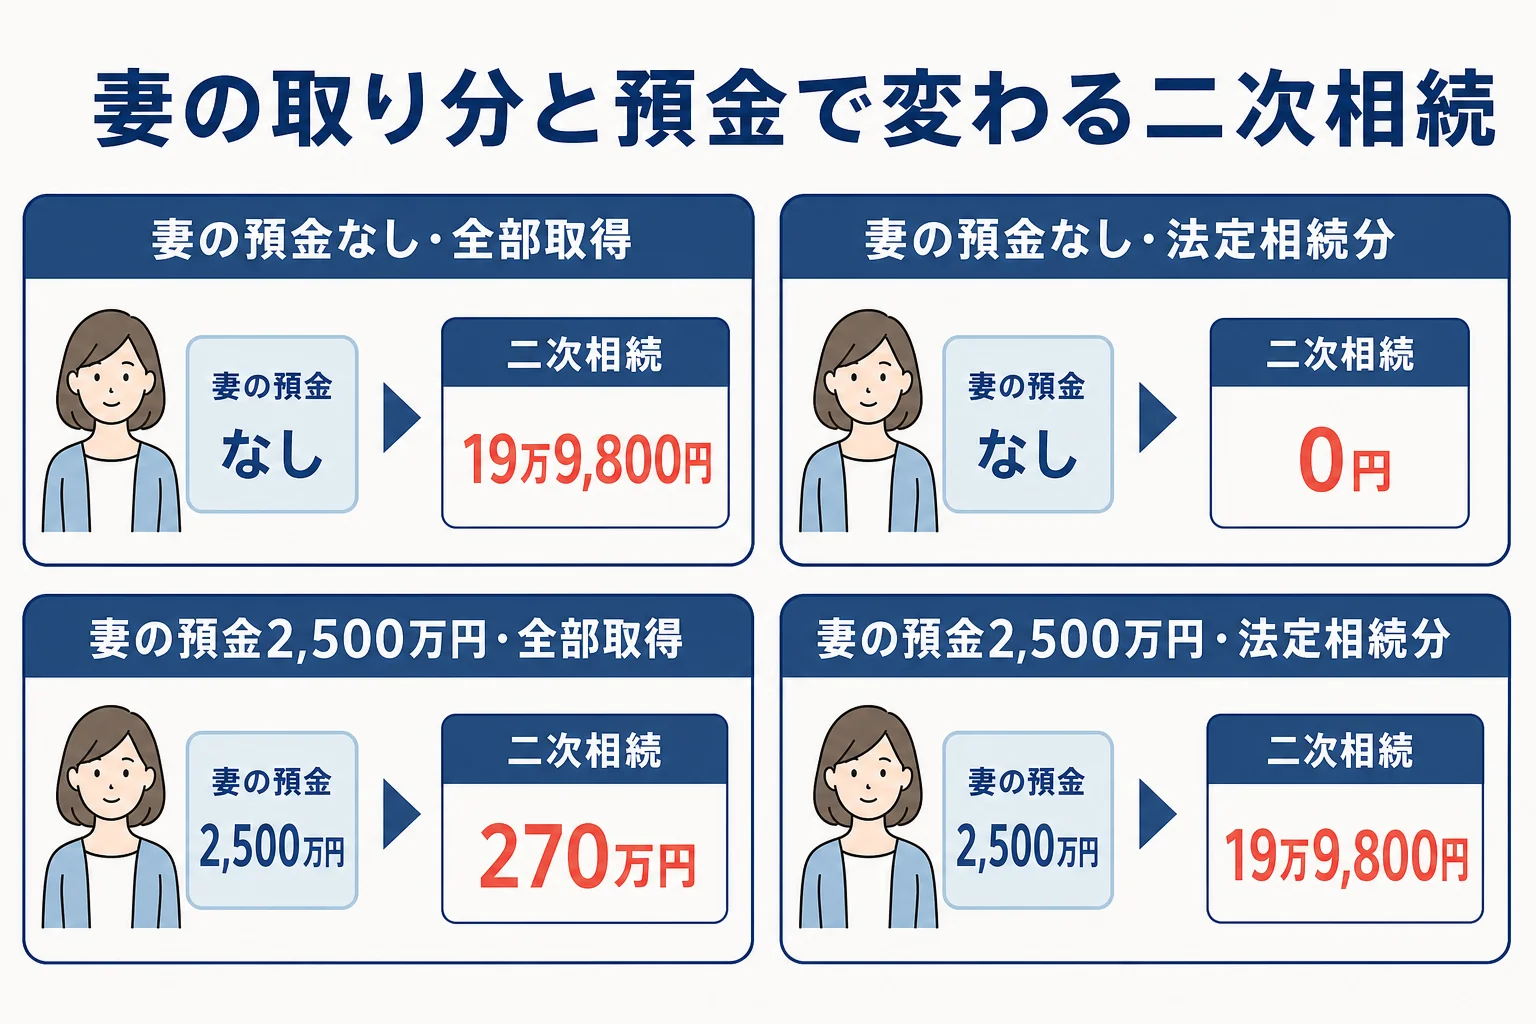
ここでは、妻にもともと預金がない場合と、2,500万円ある場合に分けて比べます。受け取った財産は減らないまま二次相続を迎えると仮定した試算です。
| 妻の取り分 | 妻の預金なし:二次相続(子3人) | 妻の預金2,500万円:二次相続(子3人) |
|---|---|---|
| 5,000万円(全部) | 19万9,800円 | 270万円(7,500万円に課税) |
| 2,500万円(法定相続分) | 0円 | 19万9,800円(5,000万円に課税) |
今回の相続税はどちらの分け方でも0円です。差がつくのは二次相続のほうなんです。
妻に自分の預金が2,500万円ある家庭で、夫の財産を全部妻に集めると、二次相続は7,500万円になり270万円かかります。法定相続分どおりなら5,000万円で、19万9,800円に収まります。
二次相続を子の人数別に比べたい方は、二次相続の相続税早見表が参考になります。
節税の余地はある?今のうちに確かめたいこと
今回の相続が0円のケースでは、「今回の税金を減らす」余地はもうありません。考える余地があるのは、財産の見込みを正しくつかむことと、二次相続への備えです。
『それなら専門家に相談する必要もないのでは?』と思いますよね。0円で終わるなら、それで大丈夫です。ただ、0円の判断を間違えると、あとから申告漏れになるおそれがあります。
- 家族名義の預金に、実質は亡くなった人のお金が入っていないか
- 亡くなる前の一定期間に、相続人へまとまった贈与をしていないか
- 土地の評価を路線価(市街地)や倍率(それ以外)で出したか
- 生命保険金の非課税枠(500万円×4人で2,000万円)を正しく引いたか
- 妻自身の預金を足した時、二次相続の基礎控除4,800万円を超えないか
生命保険金は、相続人が受け取った分について2,000万円まで非課税です。保険金を含めて5,000万円を少し超えていても、非課税枠を引くと基礎控除に収まることがあります。
土地がある家庭や、家族名義の口座がいくつもある家庭は、財産の洗い出しで課税価格が変わりやすいです。0円で済むかどうかの判断と、必要な時の申告をまとめて任せられるので、税理士に一度見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産5000万円を配偶者と子供3人で相続すると、相続税はいくらですか?
課税価格の合計が5,000万円なら、基礎控除5,400万円の内側なので0円です。特例を使わずに0円になるため、申告も要りません。
基礎控除をいくら超えたら相続税がかかりますか?
1円でも超えれば計算の対象です。例えば課税価格が5,800万円になると、相続税の総額は39万9,800円、法定相続分どおりなら子3人が6万6,600円ずつ納めます。
配偶者が全部相続すると何か問題がありますか?
今回の税額は0円のままですが、配偶者が亡くなった時の二次相続で子3人の負担が増えることがあります。配偶者に預金が2,500万円ある場合、全部受け取ると二次相続で270万円かかる試算になります。
まとめ
- 妻と子3人が相続人なら基礎控除は5,400万円で、遺産5,000万円は0円・申告不要
- 余裕は400万円だけ。名義預金や生前贈与の足し戻しで超えることがある
- 課税価格5,800万円なら、法定相続分どおりで子3人が6万6,600円ずつ
- 妻に預金がある家庭で全部を妻に集めると、二次相続で270万円かかる試算になる
- 0円の判断の前に、家族名義の口座と土地の評価を確かめておく