当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親とも亡くなり、ひとりっ子の自分が実家と預金を受け継ぐことに。合わせると4000万円ほど。『4000万円なら税金はかからないって聞いたけど?』と思っている方も多いはずです。
結論から言うと、子1人で遺産4000万円なら相続税は40万円かかります。この記事では40万円の内訳と、自宅の土地や生命保険があると0円まで下がるのかを見ていきます。
子1人で遺産4000万円、相続税はいくら?
相続人が子1人だけなら、基礎控除は3,600万円です。遺産4000万円は400万円はみ出すので、相続税は40万円。申告と納付が必要です。
ここでいう4000万円は、借入金や葬式費用を引いた後の金額(課税価格の合計)です。
配偶者がいないので、配偶者の税額軽減はありません。相続人が1人なので、基礎控除も最も小さい3,600万円になります。
同じ4000万円でも、配偶者と子1人の家なら基礎控除は4,200万円で0円です。相続人が1人減るだけで、税金がかかる側に回ってしまうんです。
40万円になる計算の流れ
子1人の法定相続分は全部(1/1)です。表で追ってみます。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 4000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 400万円 | 4000万円−3,600万円 |
| 法定相続分(全部)の税額 | 40万円 | 1,000万円以下の段で税率10% |
| 相続税の総額 | 40万円 | |
| 子の納付額 | 40万円 | 1人で全部を取得 |
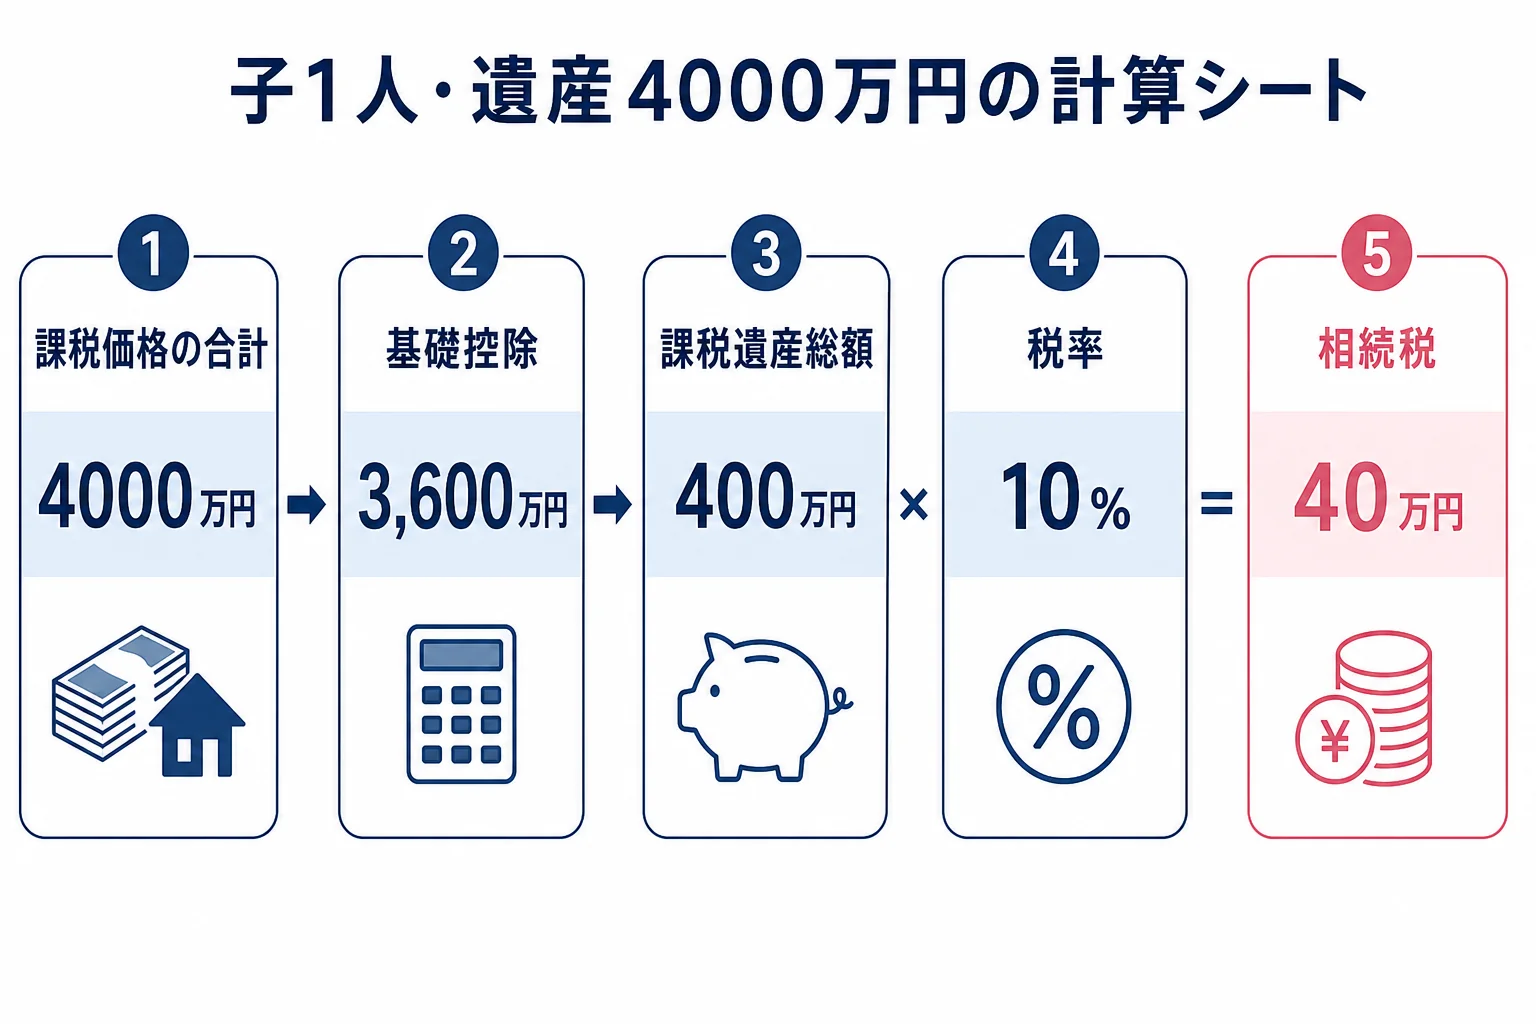
400万円は速算表の最も低い段なので、税率は10%です。
子1人の相続税早見表(遺産3000万円〜5000万円)
評価し直したら金額が少し違った、ということもありますよね。子1人の場合の税額を並べてみました。
| 課税価格の合計 | 課税遺産総額 | 相続税 |
|---|---|---|
| 3000万円 | 0円 | 0円 |
| 3,600万円 | 0円 | 0円 |
| 4000万円 | 400万円 | 40万円 |
| 4,500万円 | 900万円 | 90万円 |
| 5000万円 | 1,400万円 | 160万円 |
5000万円になると税率15%の段に入り、160万円に増えます。3,600万円を境に税額が出始めるので、まずは財産の合計を正しく出すのが先なんです。
節税の余地1 実家に同居していたなら特例で0円に
遺産に自宅の土地があり、亡くなった親と同居していた子が受け取るなら、小規模宅地等の特例が使えるかもしれません。特定居住用宅地等は330㎡まで評価額が80%減ります。
| ケース | 課税価格の合計 | 相続税 | 申告 | 理由・注意 |
|---|---|---|---|---|
| 預貯金と株式で4000万円 | 4000万円 | 40万円 | 必要 | 特例を使える土地が無い |
| 同居していた自宅の土地が評価額2000万円、預貯金2000万円 | 2,400万円 | 0円 | 必要 | 土地が1,600万円減額され400万円で計算 |
| 持ち家に住む子が実家の土地を受け取る | 4000万円 | 40万円 | 必要 | 家なき子の要件に当たらない |
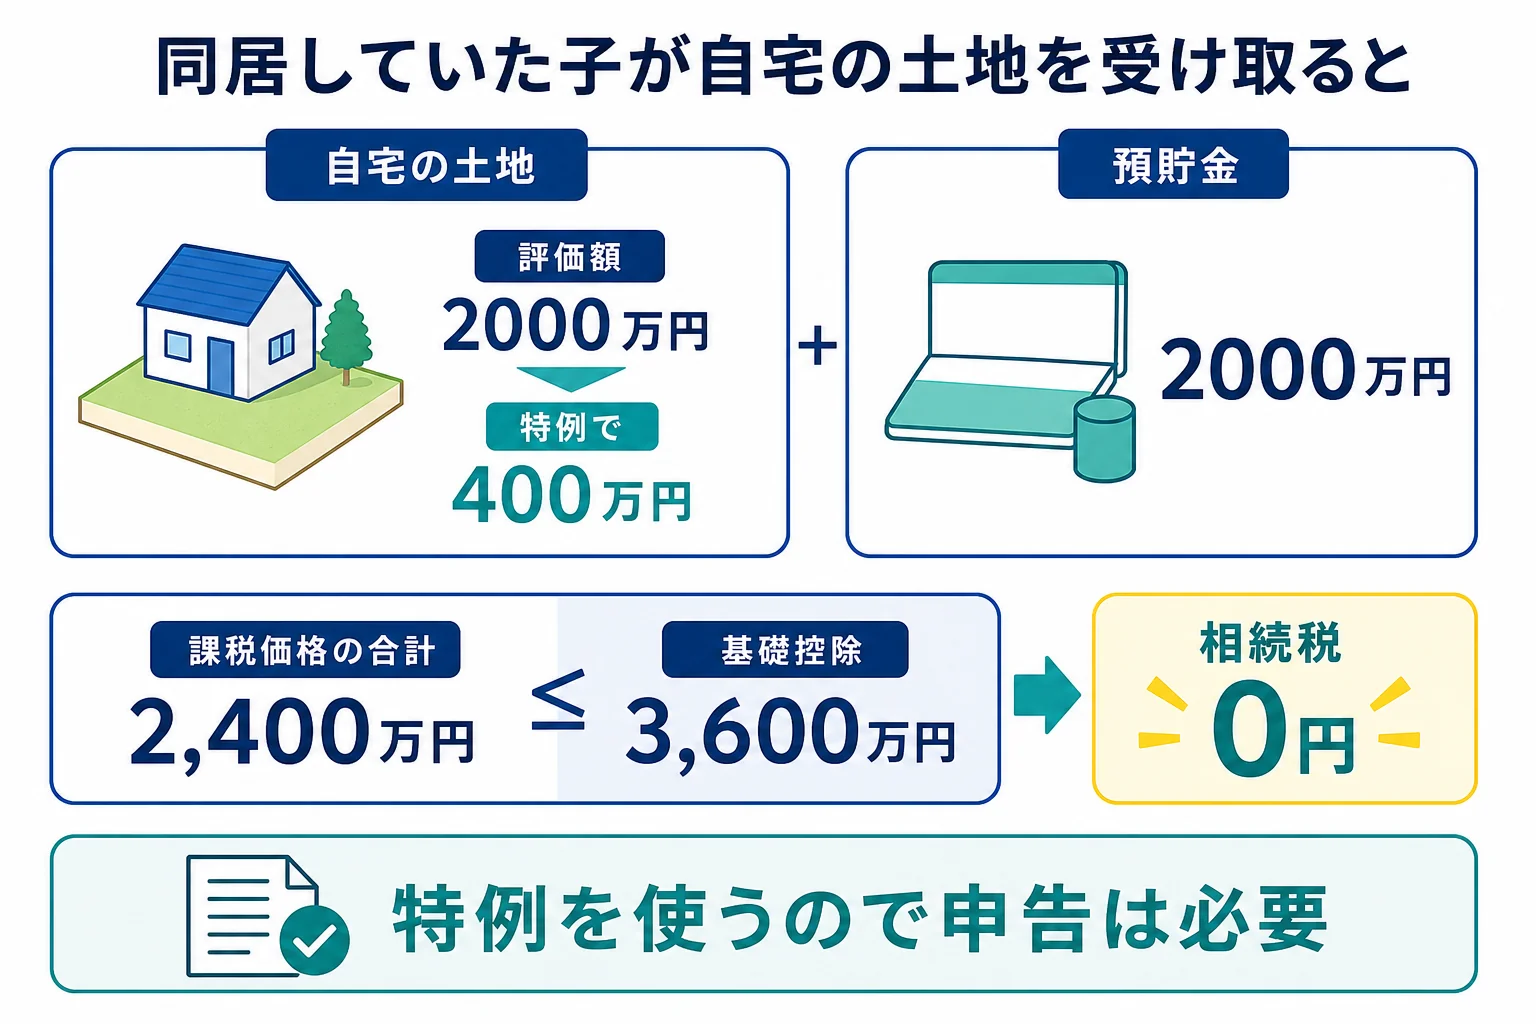
特例で0円になっても、申告をしないと特例は受けられません。『0円なら出さなくていいよね』と思いがちですが、ここは注意したいところです。
別居していても、持ち家のない子なら使える場合があります。要件を満たすかは税理士に確認してみてください。
節税の余地2 生命保険金は500万円まで非課税
子1人が相続人なら、生命保険金の非課税枠は500万円×1人で500万円です。
| ケース | 課税価格の合計 | 相続税 | 申告 |
|---|---|---|---|
| 預貯金4000万円 | 4000万円 | 40万円 | 必要 |
| 預貯金3,500万円+死亡保険金500万円 | 3,500万円 | 0円 | 不要 |
受け取る合計は同じ4000万円でも、保険の形なら基礎控除の内側に収まります。この場合は特例を使っていないので、申告も要りません。
例えば、こんな会話になることも。
「親の保険、受取人は自分になってた。これも相続税の対象?」
「500万円までは非課税だから、うちは0円で済むかもしれないよ」
ひとりっ子の相続で気をつけたいこと
相続人が1人なので、分け方で揉める相手はいません。そのぶん、財産の洗い出しも申告も全部ひとりで抱えることになります。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。40万円は原則として現金で一括納付します。
親から生前にまとまったお金をもらっていた場合は、亡くなる前の一定期間の贈与が相続財産に足し戻されます。そのぶん4000万円より増えるかもしれません。
実家の土地がある、仕事をしながら手続きを進めるのが大変、特例が使えるか自信がない。そんな方は、税理士に頼むと40万円が0円になるかまで見てもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が2人や3人の家だと、同じ4000万円でも結果が変わります。子2人で遺産4000万円を相続する計算例や配偶者と子1人で4000万円のケースと比べてみてください。
よくある質問
子1人で遺産4000万円なら、相続税はいくらですか?
基礎控除3,600万円を引いた400万円に税率10%がかかり、40万円です。
小規模宅地等の特例で0円になった場合も申告は必要ですか?
必要です。特例は申告して初めて使えるので、0円でも期限内に申告書を出します。
生命保険金を受け取ったら、遺産に足して計算しますか?
子1人なら500万円までは非課税です。500万円を超えた分だけを遺産に足して計算します。
まとめ
- 子1人で遺産4000万円なら、基礎控除3,600万円を超えて相続税は40万円
- 同居していた自宅の土地に特例が使えれば0円まで下がるが、申告は必要
- 生命保険金は500万円まで非課税で、0円かつ申告不要になるケースも
- 生前の贈与が足し戻されると、4000万円より増えることがある