当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、残された財産は5,000万円ほど。相続するのは妻と子ども1人だけ、という家庭は多いですよね。
結論から言うと、法定相続分どおりに分ければ、払う相続税は子の40万円だけです。妻の分は0円になります。
ただ、子が1人だけの家庭は、妻が亡くなった時の相続で基礎控除が一気に狭くなります。この記事では、今回の税額と、分け方を変えた時の「家族の合計」を数字で比べていきます。
配偶者と子1人で5000万円なら、相続税はいくら?
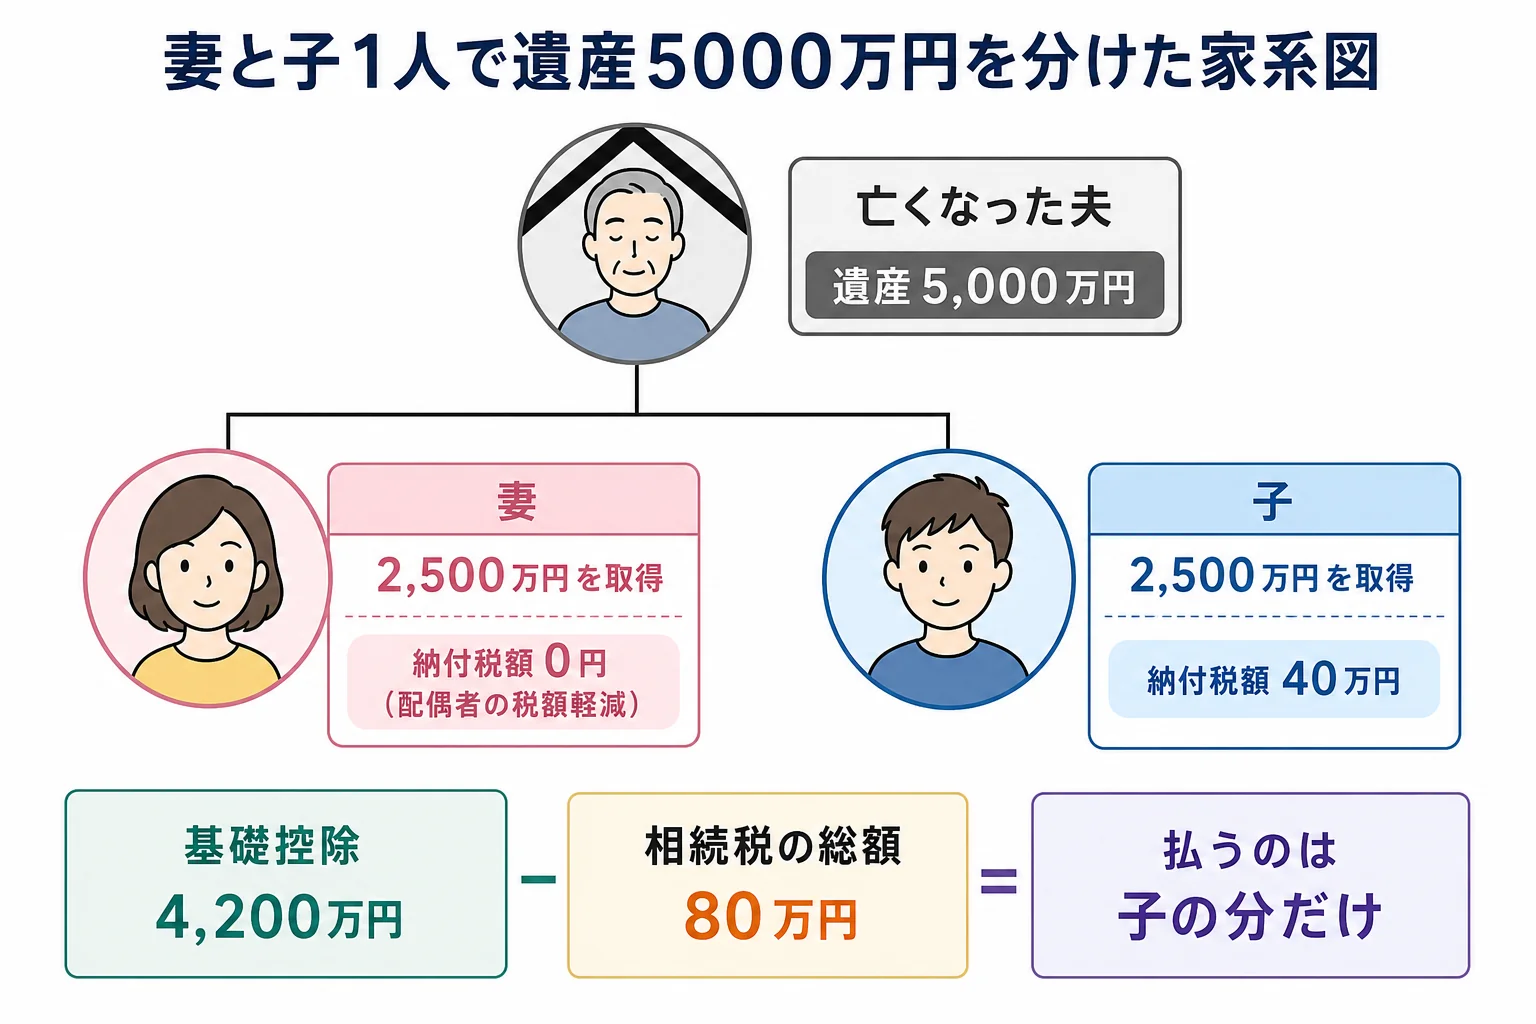
課税価格の合計が5,000万円で、妻と子1人が半分ずつ受け取ると、相続税の総額は80万円です。妻は配偶者の税額軽減で0円、子が40万円を納めます。家族全体の負担は40万円です。
相続人が妻と子の2人なので、基礎控除は3,000万円+600万円×2人で4,200万円です。5,000万円から引くと、800万円に税金がかかる計算になります。
『800万円なら、税率もそんなに高くないのでは?』と思う方も多いはずです。実はその通りで、法定相続分ごとに分けると1人400万円になり、速算表では税率がもっとも低い10%の段で収まります。
5,000万円クラスの遺産では、この10%の段に収まるケースがよくあります。
| ケース | 納付税額の合計 | 理由・注意 |
|---|---|---|
| 妻と子1人(法定相続分どおり) | 40万円 | 妻の分は配偶者の税額軽減で0円 |
| 子1人だけ(妻が先に亡くなっている) | 160万円 | 基礎控除が3,600万円に狭まり、軽減もない |
| 妻と子2人(法定相続分どおり) | 10万円 | 相続人が1人多く、基礎控除が4,800万円 |
同じ5,000万円でも、妻がいるか、子が何人かで、これだけ差が出ます。子2人の家庭の試算は配偶者と子2人が5000万円を相続するケースで詳しく見ています。
計算の流れを順番に追うとどうなる?
ここでは、夫が亡くなり妻と子1人が相続するケースを、上から順番に計算してみます。『自分の家の数字に置き換えて確かめたい』という方は、この表をなぞってみてください。
| 計算のステップ | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 5,000万円 | 非課税財産・債務・葬式費用を差し引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 800万円 | 5,000万円から4,200万円を引く |
| 妻の法定相続分(1/2) | 400万円 | 速算表10%で40万円 |
| 子の法定相続分(1/2) | 400万円 | 速算表10%で40万円 |
| 相続税の総額 | 80万円 | 40万円+40万円 |
| 妻の納付税額 | 0円 | 配偶者の税額軽減で0円 |
| 子の納付税額 | 40万円 | 総額80万円×取得割合1/2 |
| 家族全体の納付税額 | 40万円 |
大事なのは、相続税の総額80万円は「どう分けても変わらない」ところです。変わるのは、その80万円を誰が何割ずつ受け持つか、なんです。
そして妻が受け持つ分は、配偶者の税額軽減で消えます。つまり、妻の取り分を増やすほど、今回の納付税額は減っていきます。
自分の家の財産や家族構成で同じ計算をする手順は、相続税の計算シミュレーションを自分でやる手順にまとめています。
妻が多めに取ると、二次相続まで含めて得なの?
ここが、このケースで特に気をつけたいところです。子が1人だけの家庭では、妻が亡くなった時の相続(二次相続)で、相続人は子1人になります。
その時の基礎控除は3,600万円です。今回の4,200万円より600万円狭くなり、配偶者の税額軽減もありません。
妻は自分の財産を持っておらず、受け取った分が減らないまま二次相続を迎えると仮定して、分け方ごとの合計を比べてみます。
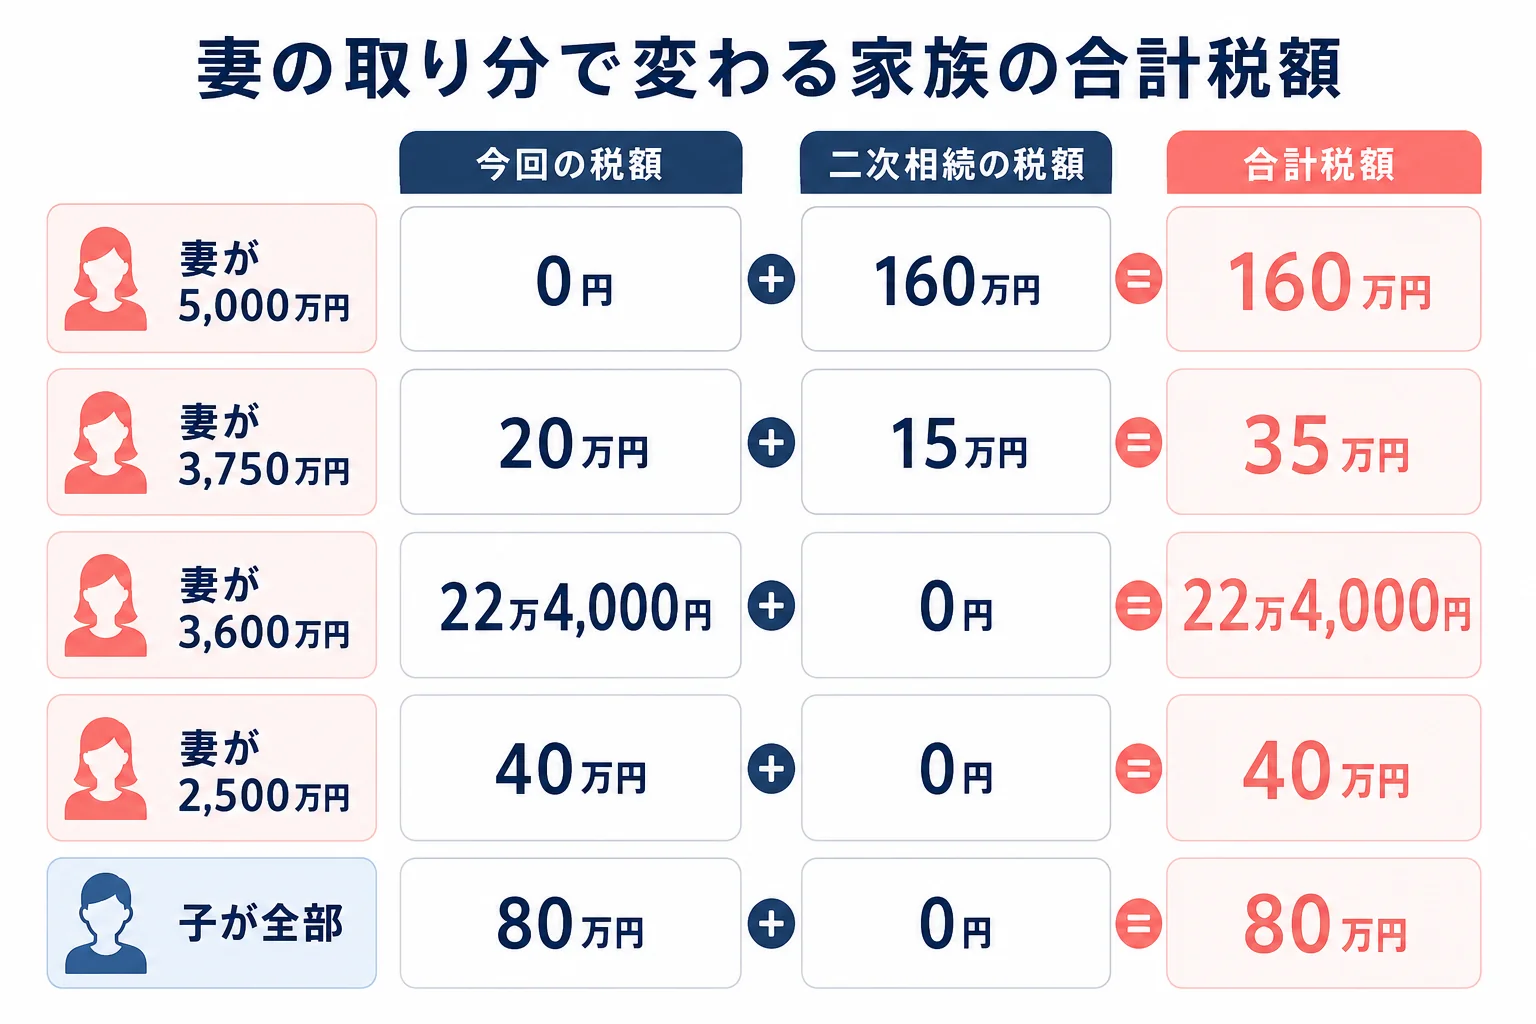
| 妻の取り分 | 今回の納付税額 | 二次相続(子1人) | 家族の合計 |
|---|---|---|---|
| 5,000万円(全部) | 0円 | 160万円 | 160万円 |
| 3,750万円(3/4) | 20万円 | 15万円 | 35万円 |
| 3,600万円 | 22万4,000円 | 0円 | 22万4,000円 |
| 2,500万円(法定相続分) | 40万円 | 0円 | 40万円 |
| 0円(子が全部) | 80万円 | 0円 | 80万円 |
『今回0円になるなら、全部お母さんに』と考えがちですよね。でもこの例では、合計の負担がもっとも重くなるのがその分け方なんです。
逆に、妻の取り分を二次相続の基礎控除3,600万円に合わせると、合計は22万4,000円まで下がりました。法定相続分どおりの40万円よりも軽い結果です。
ただし、この試算は「妻の財産が増えも減りもしない」前提です。妻に自分の預金や年金の蓄えがあれば、二次相続の財産はその分ふくらみます。
家族で話すと、こんな会話になりがちです。
「お母さんの老後のお金は、多めに残しておいた方が安心だよね」<br>「でも、あとで僕1人が相続する時の税金も考えておきたいな」
どちらも大事な視点です。生活費と住まいを先に決めてから、残りの分け方を税額で調整する順番がおすすめです。子の人数ごとの二次相続の目安は二次相続の相続税早見表で比べられます。
自宅の土地があると0円になる?申告はどうする?
5,000万円の遺産の中身が、自宅の土地と建物、それに預金という家庭も多いですよね。ここで効いてくるのが小規模宅地等の特例です。
特定居住用宅地等は、330㎡までの部分について評価額が80%減額されます。例えば土地の評価が2,000万円なら1,600万円減り、課税価格は3,400万円になります。
| ケース | 課税価格 | 納付税額の合計 | 注意 |
|---|---|---|---|
| 特例を使わない | 5,000万円 | 40万円 | 法定相続分どおりに分けた場合 |
| 妻が自宅の土地を取得し特例を使う | 3,400万円 | 0円 | 基礎控除4,200万円の内側。ただし申告が必要 |
『0円なら何も出さなくていいのでは?』と思いますよね。実は、配偶者の税額軽減や小規模宅地等の特例を使って0円になる時は、申告書を出さないと特例そのものが使えません。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。期限までに分け方が決まらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておく方法があります。
- 妻の生活費と住まいを、分け方の前に決めたか
- 妻自身の預金など、二次相続で上乗せされる財産を見積もったか
- 自宅の土地を誰が相続するか、面積が330㎡以内か
- 生命保険金があれば、非課税枠(500万円×法定相続人の数)を引いたか
- 0円になる場合でも、申告書を出す準備をしたか
小規模宅地等の特例の要件を満たすかは、誰がどこに住んでいるかで変わります。要件の判断は税理士に確認しておきましょう。
二次相続まで見て妻の取り分を決めたい家庭や、自宅の土地で特例を使う家庭は、税理士に試算と申告をまとめて任せると楽です。分け方を何通りか計算してもらうだけでも、家族の話し合いが進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産5000万円を配偶者と子供1人で相続すると相続税はいくらですか?
法定相続分どおり半分ずつ分けた場合、相続税の総額は80万円で、配偶者は税額軽減により0円、子が40万円を納めます。家族全体の負担は40万円です。
配偶者が全部相続すれば相続税は0円になりますか?
今回の相続では0円になります。ただし配偶者が亡くなった時の二次相続で、子1人が5,000万円を相続すると160万円かかり、合計では重くなる例があります。
相続税が0円なら申告しなくていいですか?
配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。課税価格の合計が基礎控除4,200万円以下なら、特例を使わなくても0円なので申告は要りません。
まとめ
- 遺産5,000万円を妻と子1人で法定相続分どおりに分けると、納付税額は子の40万円だけ
- 基礎控除は4,200万円、課税遺産総額は800万円、相続税の総額は80万円
- 妻が全部受け取ると今回は0円でも、二次相続で子1人に160万円かかる
- 妻の取り分を3,600万円にすると、この試算では合計22万4,000円まで下がる
- 自宅の土地の特例や配偶者の税額軽減で0円になる時も、申告は必要