当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産を相続することになった。『税金って相続税だけ?ほかにも何か払うの?』と不安になりますよね。
結論から言うと、遺産相続で払う税金は「何を相続して、その後どうするか」で変わります。この記事では、よくあるケースごとに、どの税金がかかるのかを見ていきます。
遺産相続で払う税金は、ケースでこう変わります
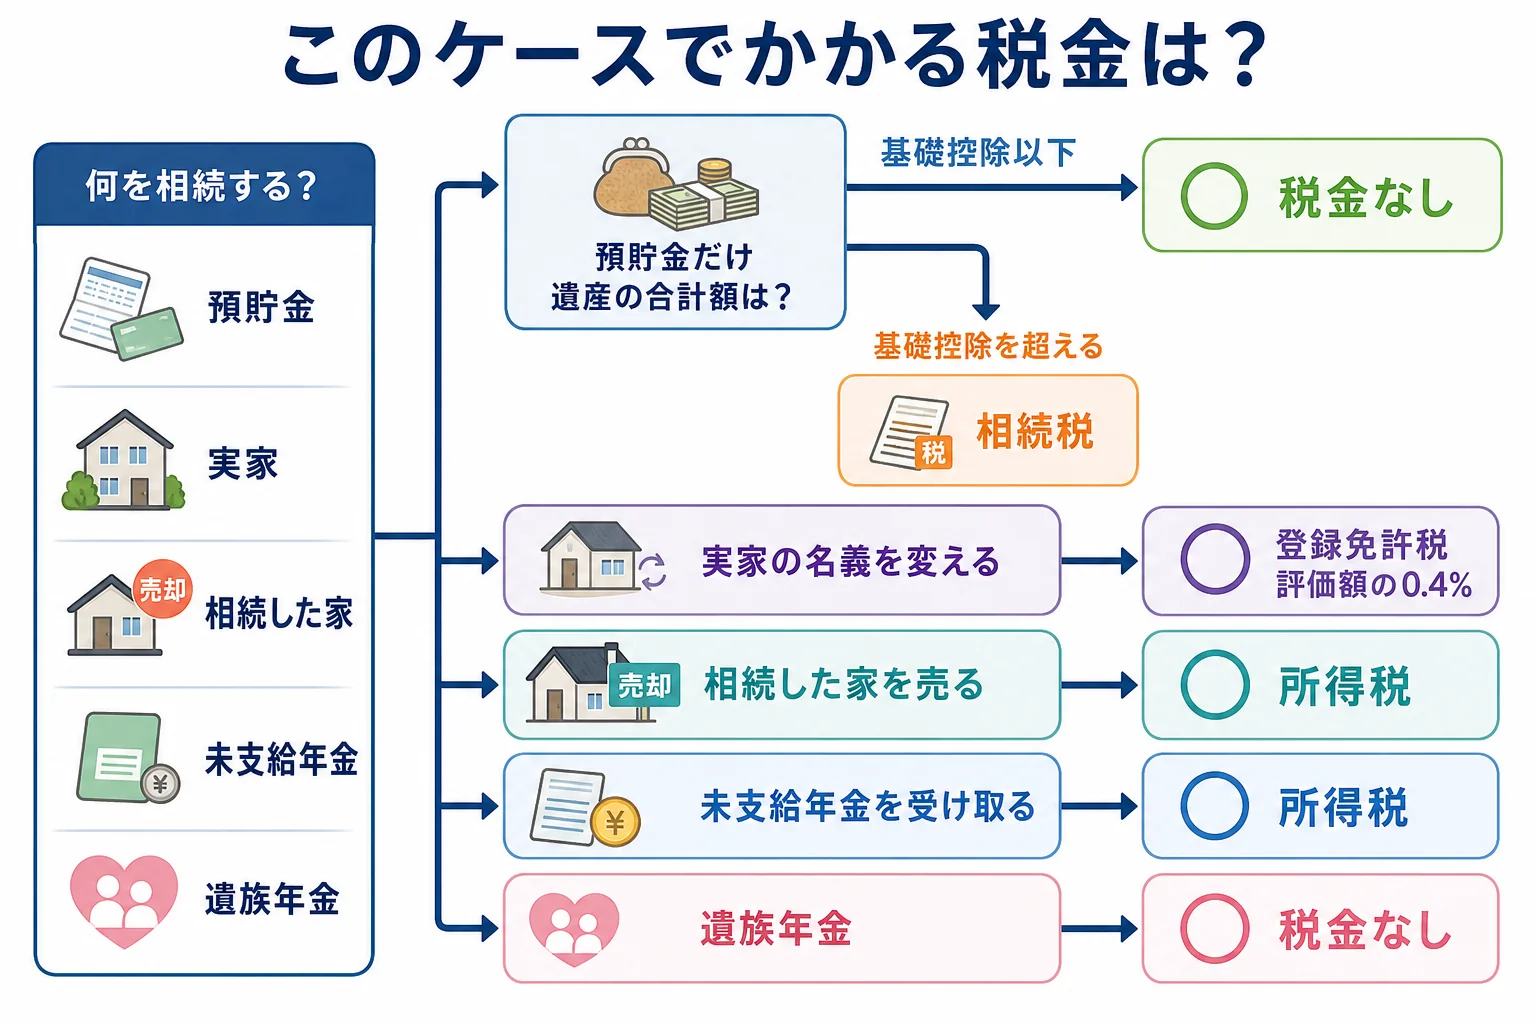
預貯金だけを相続して、遺産の合計が基礎控除以下なら、払う税金はありません。実家の土地・建物を相続して名義を変えるなら、遺産額に関係なく登録免許税(固定資産税評価額の0.4%)がかかります。相続した家を売ったり、未支給年金を受け取ったりすると、所得税がかかることがあります。
『相続税がかからないなら、何も払わなくていい』と思っている方も多いはずです。実は、相続税がかからない家庭でも、不動産があれば登録免許税はかかるんです。
遺産相続のまわりで出てくる税金は、主にこの4つです。
| 税金 | どんな時にかかる? | 金額の決まり方 |
|---|---|---|
| 相続税 | 遺産の合計が基礎控除を超えた時 | 超えた部分に税率をかける |
| 登録免許税 | 相続した不動産の名義を変える時 | 固定資産税評価額×0.4% |
| 所得税 | 亡くなった人の所得の申告、相続した家の売却、未支給年金など | 所得の種類ごとに計算 |
| 贈与税 | 生前に財産をもらっていた時 | 1年110万円を超えた部分に税率をかける |
何を相続して、どうする?ケース別にかかる税金
同じ相続でも、財産の中身とその後の行動で、かかる税金は変わります。家族のケースに近いものを探してみてください。
| ケース | かかる税金 | 理由・注意 |
|---|---|---|
| 預貯金だけ相続、遺産は基礎控除以下 | なし | 相続税の申告も原則不要 |
| 預貯金だけ相続、遺産が基礎控除を超える | 相続税 | 期限は10か月以内 |
| 実家を相続して名義を変える | 登録免許税 | 遺産額が少なくてもかかる |
| 相続した実家を売る | 所得税(譲渡所得) | 取得費は亡くなった人から引き継ぐ |
| 亡くなった親に年金や事業の収入があった | 所得税(準確定申告) | 期限は4か月以内 |
| 未支給年金を受け取った | 所得税(一時所得) | 相続税の対象ではない |
| 遺族年金を受け取った | なし | 相続税も所得税もかからない |
| 亡くなる前の7年以内に生前贈与を受けていた | 相続税(遺産に加算) | 相続や遺言で財産をもらう人が対象 |
「父の年金、最後の分が振り込まれるんだって。これも相続税?」
「未支給年金は相続税じゃなくて、受け取った人の所得税の方みたい」
未支給年金は、亡くなった人の財産ではなく、受け取った遺族の一時所得として扱われます(国税庁のタックスアンサーより)。遺族年金の方は、相続税も所得税もかかりません。
相続税は、遺産がいくらからかかる?
相続税がかかるのは、遺産の合計が基礎控除を超えた時だけです。基礎控除は「3,000万円+600万円×法定相続人の数」で計算します。
| 家族のケース | 法定相続人 | この額までは相続税がかからない |
|---|---|---|
| 子1人だけ | 1人 | 3,600万円 |
| 子2人だけ、配偶者と子1人 | 2人 | 4,200万円 |
| 配偶者と子2人 | 3人 | 4,800万円 |
| 配偶者と子3人 | 4人 | 5,400万円 |
例えば、父が亡くなり母と子2人が相続するケースで、遺産が7,000万円だったとします。基礎控除4,800万円を超えた2,200万円に相続税がかかります。
法定相続分どおりに分けると、相続税の総額は225万円です。母は配偶者の税額軽減で0円になり、子1人が納めるのは56万2,500円、家族全体では112万5,000円になります。
同じ7,000万円でも、母がすでに亡くなっていて子2人だけなら、基礎控除は4,200万円です。この場合、子1人160万円、合わせて320万円になります。
わが家がかかりそうか、もう少し細かく見たい方は相続税がかかるかを遺産額と人数で判定する記事を見てみてください。遺産の規模ごとの納税額は相続税を実際いくら払うかの記事にまとめています。
実家を相続したら、登録免許税はいくら?
ここは見落とされがちなところです。相続税がかからない家庭でも、実家の名義を変える時は登録免許税がかかります。
税額は「固定資産税評価額×0.4%」です。固定資産税評価額は、毎年届く固定資産税の納税通知書で確認できます。
| ケース | 固定資産税評価額(土地と建物の合計) | 登録免許税 |
|---|---|---|
| 地方の実家 | 1,000万円 | 4万円 |
| 郊外の実家 | 2,000万円 | 8万円 |
| 都市部の実家 | 5,000万円 | 20万円 |
『登記なんて、急がなくてもいいでしょう?』と思うかもしれません。ただ、2024年4月1日から相続登記は義務になりました。
不動産を相続したことを知った日から3年以内に登記しないと、正当な理由がなければ10万円以下の過料の対象になります。それより前に相続した不動産も対象です。
一定の土地には登録免許税の免税措置がありますが、対象や期限は変わることがあるので、最新の内容は法務局で確認しておきましょう。
相続した家を売ったら、所得税はかかる?
相続した実家を売って現金にする、というケースも多いですよね。売って利益が出れば、譲渡所得として所得税がかかります。
利益を計算する時の「買った値段(取得費)」と「持っていた期間」は、亡くなった人のものを引き継ぎます。何十年も前に買った家だと、取得費が小さく利益が大きく見えることも。
税金を軽くできる特例が2つあります。
| 特例 | 使えるケース | 注意 |
|---|---|---|
| 空き家の3,000万円特別控除 | 1981年5月31日以前に建てられた親の家を相続して売る | 2027年12月31日までの売却。相続人が3人以上なら1人2,000万円 |
| 取得費加算の特例 | 相続税を納めた人が、相続した財産を売る | 相続税の申告期限の翌日から3年以内の売却が対象 |
どちらも細かい要件があります。売る前に、使えるかどうかを税理士に確認しておくと安心です。
税金の期限は、早いものから順に
相続のまわりの税金は、期限がばらばらです。早いものから並べておきます。
- 亡くなった人の所得税の準確定申告: 相続の開始を知った日の翌日から4か月以内
- 相続税の申告と納付: 相続の開始を知った日の翌日から10か月以内
- 相続登記(登録免許税を納める): 不動産の取得を知った日から3年以内
- 取得費加算の特例を使った売却: 相続税の申告期限の翌日から3年以内
相続税は原則として現金で一括納付です。期限に遅れると延滞税や無申告加算税がかかることがあります。
亡くなった当日から順に何をするかは亡くなった当日にやることの記事でまとめています。
不動産が複数ある、亡くなった親に事業や不動産の収入があって準確定申告も必要、という家族は、相続税とまとめて税理士に任せると手間が減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税がかからない場合、ほかの税金もかかりませんか?
不動産を相続して名義を変えるなら、登録免許税はかかります。亡くなった人に所得があれば準確定申告、未支給年金を受け取れば受け取った人の所得税も関係します。
相続税は誰が、どこに納めますか?
遺産を受け取った人が、受け取った割合に応じて納めます。申告書は亡くなった人の住所地の税務署に出します。2019年10月からはe-Taxでも申告できます。
生前にもらったお金にも相続税はかかりますか?
2024年1月1日以降の贈与は、相続開始前7年以内の分が相続財産に足されます。延長された4年分は合計100万円までは足しません。孫など相続や遺言で財産をもらわない人は原則対象外です。
まとめ
- 遺産相続の税金は、相続税・登録免許税・所得税・贈与税の4つが中心
- 相続税は遺産の合計が基礎控除を超えた時だけかかる
- 実家の名義を変えるなら、遺産額に関係なく登録免許税(評価額の0.4%)
- 相続した家を売ると所得税。空き家の特例や取得費加算の特例がある
- 未支給年金は所得税、遺族年金は相続税も所得税もかからない
- 期限は準確定申告4か月、相続税10か月、相続登記3年