当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告が必要らしい。でも、税理士に頼むほどの遺産なのか分からないし、自分でできるならやってみたい。そう考えている方も多いはずです。
結論から言うと、相続税の申告は自分でもできます。ただ、自力で進めやすいのは、財産が預金や上場株が中心で、相続人が少ないケースです。
この記事を読めば、自分で申告する時の10ステップと、わが家が自力向きかどうかの見分け方が分かります。
相続税の申告は自分でもできる?向いているケース・向かないケース
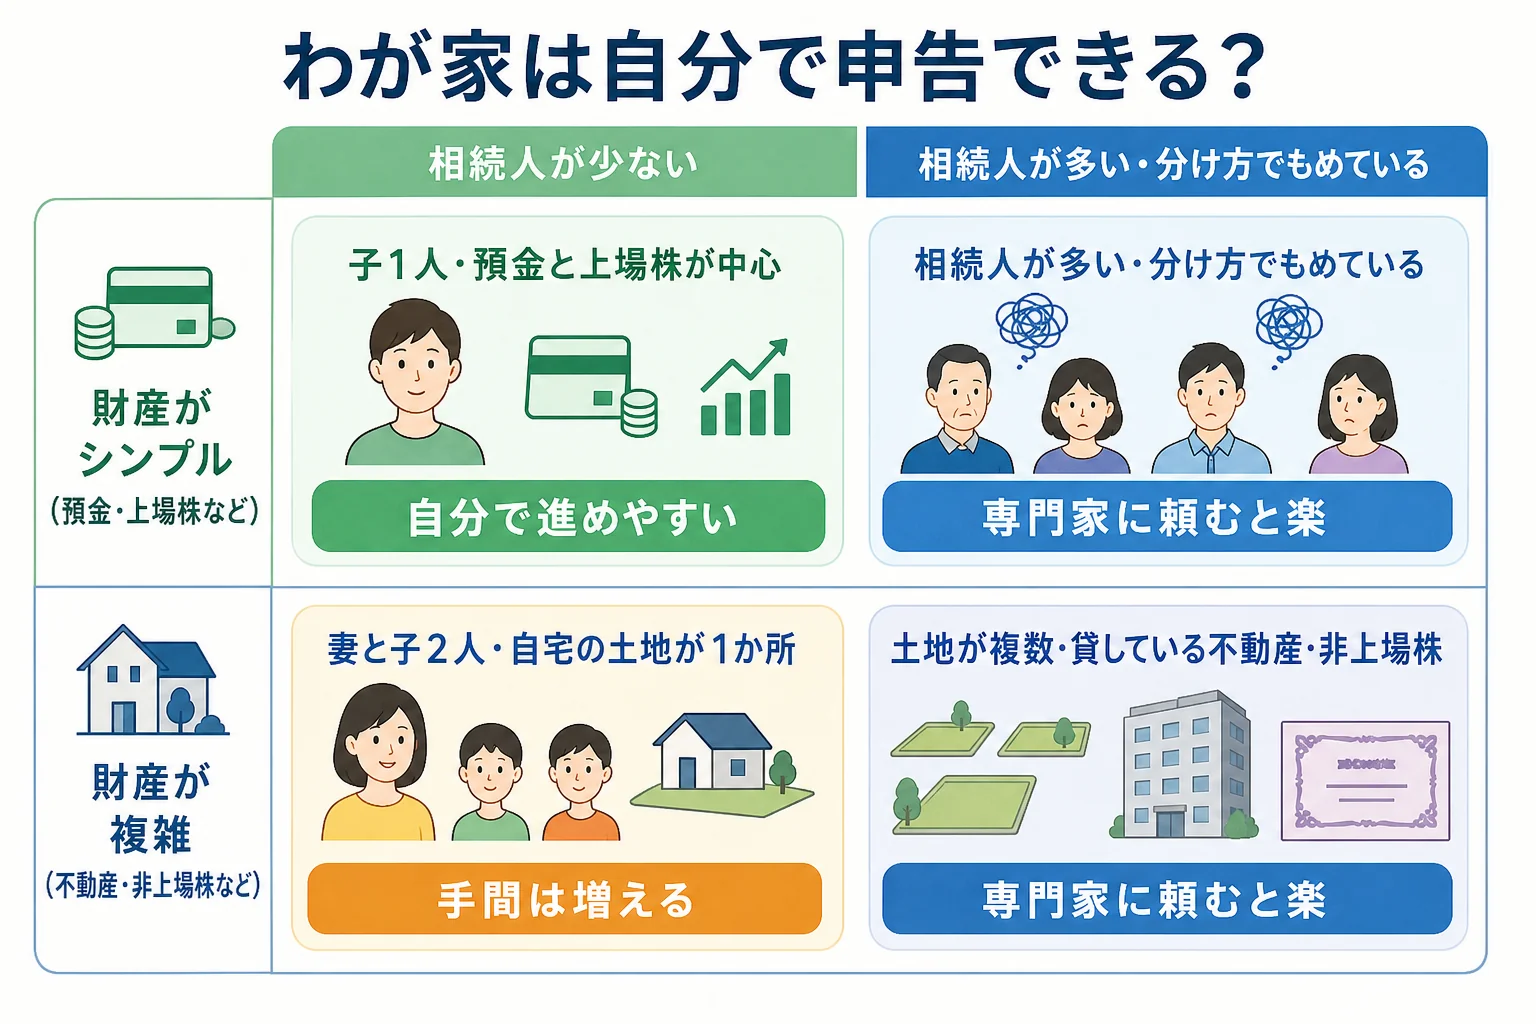
財産が預金中心で、相続人が1〜2人、分け方にも争いがない家なら、自分で申告する人もいます。土地が複数ある、自社株がある、相続人が多いケースは、評価と計算の手間が一気に増えるので専門家に頼むと楽です。期限は亡くなった日の翌日から10か月以内です。
まず、わが家がどちらに近いかを確かめてみてください。
| ケース | 自分での申告 | 理由・注意 |
|---|---|---|
| 子1人が相続・財産は預金と上場株 | 進めやすい | 預金は残高、上場株は終値などで評価が決まる |
| 妻と子2人・自宅の土地が1か所 | 手間は増えるが進められることも | 路線価で土地を評価し、小規模宅地等の特例の要件を確かめる |
| 土地が複数・貸している不動産がある | 専門家に頼むと楽 | 貸家建付地の評価や特例の選び方で税額が変わる |
| 家族の会社の株(非上場株)がある | 専門家に頼むと楽 | 評価の方式を要件で使い分ける必要がある |
| 相続人が多い・分け方でもめている | 専門家に頼むと楽 | 10か月以内に分割がまとまらない時の手続きも要る |
『自分でやれば、費用が浮くのでは?』と考えますよね。その考え自体は自然です。
ただ、相続税の税務調査では、国税庁の発表で令和6事務年度の実地調査9,512件のうち82.3%で申告漏れなどが見つかっています。1件あたりの追徴税額は867万円です。自分でやるなら、財産の漏れがないことを何度も確かめる覚悟が要ります。
申告の準備を遺産の規模ごとに見たい方は、遺産規模別に見る準備から提出までの手順も参考になります。
自分で申告する時の流れを10ステップで見る
自分で申告する時の流れは、次の10ステップです。目安の時期もあわせて並べておきます。
- 亡くなった日を確かめ、申告期限(翌日から10か月以内)をカレンダーに書く
- 遺言書があるかを確かめる
- 戸籍を集めて相続人を確定する
- 財産と借金を全部書き出す
- 財産を相続税の評価額に直す
- 基礎控除と比べて、申告が要るかを判定する
- 相続人全員で分け方を決め、遺産分割協議書を作る
- 使える特例・控除を当てはめる
- 税額を計算し、申告書を作る
- 税務署に提出し、期限までに納付する
| 時期の目安 | ステップ | このケースの注意 |
|---|---|---|
| 1〜2か月目 | 1〜3 | 相続放棄を考えるなら、3か月以内に決める |
| 2〜4か月目 | 4 | 亡くなった人に申告が要る収入があれば、準確定申告は4か月以内 |
| 4〜7か月目 | 5〜7 | 分け方がまとまらない時の対応もここで決める |
| 8〜10か月目 | 8〜10 | 納付は原則現金一括。資金の準備も並行して |
10か月は長く見えますが、葬儀や役所の手続きで最初の1〜2か月はあっという間に過ぎます。申告書の作業に入る前の準備が、全体の半分以上を占めるんです。
相続人と財産は、どこまで書き出せばいい?
ステップ2〜4は、申告の土台づくりです。ここで漏れがあると、後のステップを全部やり直すことになります。
相続人を確定するには、亡くなった人の出生から死亡までの戸籍が要ります。2024年3月1日からは、本籍地以外の市区町村窓口でもまとめて請求できるようになりました。
相続人の数は、基礎控除の計算にそのまま使います。相続放棄をした人がいても、基礎控除の人数には数えます。養子は、実子がいれば1人、いなければ2人までです。
『放棄した弟は、人数から外すんだよね?』と迷う方もいますよね。ここを間違えると、基礎控除が600万円ずれてしまいます。
戸籍がそろったら、法務局で法定相続情報一覧図の写しを作っておくと便利です。無料で交付され、相続税の申告書にも戸籍の束の代わりに添付できます。使うべきかどうかは法定相続情報証明制度は使うべき?で確かめられます。
- 家族名義でも、実際は亡くなった人のお金だった預金(名義預金)
- 亡くなる前に受けた生前贈与(相続や遺贈で財産を受け取った人の分)
- 受取人が相続人の生命保険金・死亡退職金
- ネット銀行・ネット証券の口座
- 借入金・未払いの税金・葬式費用(差し引けるもの)
『家族名義の口座は、家族のものでしょう?』と思いますよね。実は、亡くなった人がお金を出し、通帳も印鑑も管理していた口座は、名義が家族でも相続財産になることがあるんです。
生前贈与は、亡くなる前の一定期間の分が相続財産に足し戻されます。2024年1月1日以降の贈与から、加算の期間は3年から7年に延びました。実際に延び始めるのは2027年1月以降の相続からで、2031年1月以降の相続で7年になります。
葬式費用は差し引けますが、香典返し・四十九日などの法要・墓石の購入費は含まれません。ここは間違えやすいところです。
財産の評価で、つまずきやすいのはどこ?
ステップ5の評価が、自分で申告する時の大きな山場です。財産ごとに評価の決まりが違います。
| 財産 | 評価のしかた | つまずきやすい点 |
|---|---|---|
| 預貯金 | 亡くなった日の残高 | 定期預金は既経過利息を足す |
| 上場株式 | 亡くなった日の終値と、その月・前月・前々月の終値平均のうち最も低い価格 | 4つの価格を比べる手間がある |
| 市街地の土地 | 路線価方式 | 形や道路との関係で補正が要る |
| 郊外の土地 | 倍率方式(固定資産税評価額 × 倍率) | 倍率は国税庁の評価倍率表で調べる |
| 建物 | 固定資産税評価額 | 貸家は借家権割合30% × 賃貸割合を差し引く |
| 非上場株式 | 類似業種比準方式・純資産価額方式・配当還元方式 | 要件で使い分けるので自力は難しい |
路線価は毎年7月1日に国税庁が公表する、その年1月1日時点の価格です。亡くなった年の路線価を使います。
自宅の土地には、小規模宅地等の特例が使えることがあります。特定居住用宅地等なら330㎡まで評価が80%減ります。同居していた家族や配偶者が相続する場面が代表的です。
ただし、要件を満たすかどうかの判断は家ごとに違います。特例は申告しないと使えないので、要件を満たすかは税理士に確認してみてください。
評価が終わったら、ステップ6で基礎控除と比べます。基礎控除は3,000万円 + 600万円 × 法定相続人の数です。遺産の合計がこれ以下なら、申告は要りません。
2つのケースで税額を計算してみる
ここでは、自分で申告する時の計算を2つのケースでやってみます。どちらも課税価格の合計が決まった後からの計算です。
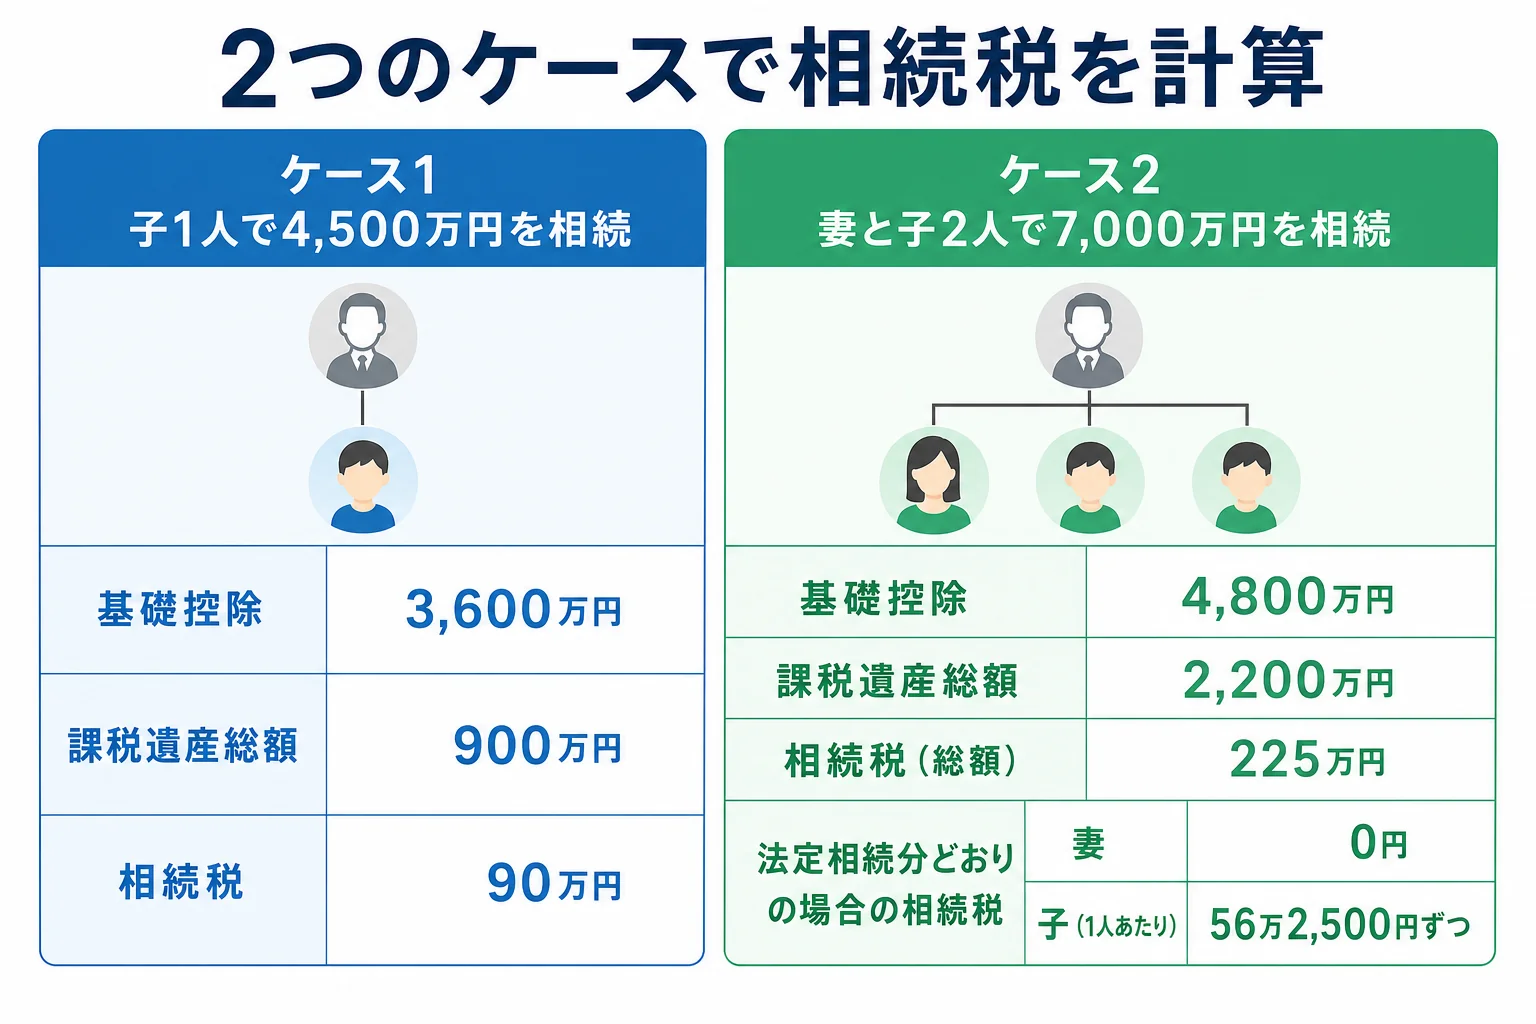
ケース1: 子1人が預金中心の4,500万円を相続
| 計算の順番 | 金額 |
|---|---|
| 課税価格の合計 | 4,500万円 |
| 基礎控除(3,000万円 + 600万円 × 1人) | 3,600万円 |
| 課税遺産総額 | 900万円 |
| 法定相続分の取得金額(900万円 × 1)と税額(10%) | 900万円・90万円 |
| 相続税の総額 | 90万円 |
| 子の納付額 | 90万円 |
相続人が1人で財産が預金中心なら、計算そのものはシンプルです。こういうケースは、自分で申告する人が比較的多いところです。
ケース2: 妻と子2人が自宅を含む7,000万円を相続
| 計算の順番 | 金額 |
|---|---|
| 課税価格の合計(特例を当てはめた後) | 7,000万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 |
| 課税遺産総額 | 2,200万円 |
| 妻の法定相続分の取得金額(2,200万円 × 1/2)と税額 | 1,100万円・115万円 |
| 子1人あたりの取得金額(2,200万円 × 1/4)と税額 | 550万円・55万円ずつ |
| 相続税の総額 | 225万円 |
この225万円を、実際に受け取った割合で分けます。妻には配偶者の税額軽減があるので、分け方で家族の納付額が変わります。
| 分け方 | 妻 | 子1 | 子2 | 家族の合計 |
|---|---|---|---|---|
| 法定相続分どおり(妻1/2・子1/4ずつ) | 0円 | 56万2,500円 | 56万2,500円 | 112万5,000円 |
| すべて妻が相続 | 0円 | 0円 | 0円 | 0円 |
『妻が0円なら申告しなくていい?』と思った方もいますよね。配偶者の税額軽減も、小規模宅地等の特例も、申告して初めて使えます。0円でも申告書は出しましょう。
特例を使うか使わないかで、ケース2はどう変わる?
ケース2の7,000万円は、自宅の土地に小規模宅地等の特例を当てはめた後の金額です。例えば、330㎡以内の自宅の土地の評価が4,000万円だったとします。
特例で80%減ると、土地の評価は800万円になり、3,200万円下がります。特例を使わなければ、課税価格の合計は1億200万円です。
| 比べる点 | 特例を使った場合 | 特例を使わなかった場合 |
|---|---|---|
| 課税価格の合計 | 7,000万円 | 1億200万円 |
| 課税遺産総額 | 2,200万円 | 5,400万円 |
| 相続税の総額 | 225万円 | 660万円 |
| 法定相続分どおりの家族の納付額 | 112万5,000円 | 330万円 |
同じ家族、同じ財産でも、特例1つで納付額が200万円以上変わります。自分で申告する時ほど、特例の要件の確認と、申告書への記入漏れに気をつけたいところです。
ケース2は、自宅の土地の評価と特例の判定が入るぶん、ケース1より手間がぐっと増えます。自分でやるか迷うなら、このあたりが分かれ目です。
分け方が決まったら、提出と納付まであと少し
ステップ7〜10は、決めたことを書類にして出す段階です。
分け方がまとまったら、相続人全員で遺産分割協議書を作り、署名と実印の押印をします。10か月以内にまとまらない時は、法定相続分で分けたと仮定して申告し、「申告期限後3年以内の分割見込書」を出しておきます。
こうしておけば、分け方が決まった後に、配偶者の税額軽減や小規模宅地等の特例を使って更正の請求ができます。
申告書はどの順番で作る?
申告書は、いきなり税額の表から書くとうまくいきません。次の順番で埋めていくと、数字の行き来が少なく済みます。
| 作る順番 | 中身 | ポイント |
|---|---|---|
| 1 | 財産の明細(土地・建物・預金・株など) | 評価額をここで確定させる |
| 2 | 生命保険金・退職金の非課税の計算 | 500万円 × 法定相続人の数 |
| 3 | 債務・葬式費用の明細 | 差し引ける費用だけを入れる |
| 4 | 小規模宅地等の特例の計算 | 適用する土地と面積を書く |
| 5 | 課税価格と相続税の総額の計算 | 基礎控除を引き、速算表で税額を出す |
| 6 | 各人の税額と税額控除 | 配偶者の税額軽減・2割加算をここで反映 |
「全部の表を埋めないといけないんですか?」
「使わない特例の表は出さなくて大丈夫ですよ」
税務署の窓口でこんなやり取りになることもあります。わが家に関係する表だけを選んで作れば大丈夫です。
申告書の提出先は、亡くなった人の住所地の税務署です。e-Taxでも申告できます。納付は原則として現金一括で、期限に遅れると延滞税や加算税がかかることがあります。
分割で払いたい時は延納、それも難しい時は物納の制度があります。どちらも申請が要るので、早めに税務署に相談してみてください。
土地の評価がある、特例の要件に自信がない、10か月の期限が近い。そんなケースなら、相続税にくわしい税理士に任せると、評価から申告書の作成まで一度に片付きます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告は自分でもできますか?
相続税の申告は自分でもできます。財産が預金や上場株が中心で、相続人が少なく、分け方に争いがないケースが進めやすい家です。土地が複数ある、非上場株がある場合は、評価が難しいので専門家に頼むと楽です。
申告の準備は、いつから始めればいいですか?
期限は亡くなった日の翌日から10か月以内です。戸籍集めと財産の書き出しに時間がかかるので、葬儀や役所の手続きが落ち着いたら始めるのが目安です。
分け方が決まらないまま10か月が過ぎそうです。
法定相続分で分けたと仮定して期限内に申告し、「申告期限後3年以内の分割見込書」を出しておきます。分け方が決まった後に、配偶者の税額軽減や小規模宅地等の特例を使って更正の請求ができます。
申告書はどこに出せばいいですか?
亡くなった人の住所地を管轄する税務署に出します。窓口・郵送のほか、e-Taxでも申告できます。
納めすぎたことに後から気づいたら、どうなりますか?
更正の請求をすれば、納めすぎた税金を返してもらえます。期限は原則として法定申告期限から5年以内です。
まとめ
- 相続税の申告は自分でもできる。預金中心・相続人が少ない家が進めやすい
- 流れは、期限確認から提出・納付までの10ステップ。準備が全体の半分以上
- 名義預金・生前贈与・ネット口座は書き出しで漏れやすい
- 子1人で4,500万円なら相続税は90万円、妻と子2人で7,000万円なら法定相続分どおりで家族の合計112万5,000円
- 配偶者の税額軽減や小規模宅地等の特例で0円になっても、申告は必要