当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の家を相続して、名義を変える登記をしようと思ったら、登録免許税という税金がかかると知った。『実家1軒で、いったいいくらになるの?』と気になっている方も多いはずです。
結論から言うと、相続登記の登録免許税は「固定資産税評価額×0.4%」で、家1軒ならケースによって数千円から十数万円ほどまで幅があります。この記事では、評価額別の計算例と、税金がかからない2つの条件を見ていきます。
実家1軒の登録免許税はいくらになる?
土地の固定資産税評価額が2,500万円、建物が500万円の家を子が相続するケースなら、評価額の合計3,000万円に0.4%をかけて、登録免許税は12万円です。評価額が小さい地方の家なら、数千円で済むこともあります。
相続による所有権の移転登記の税率は、土地も建物も1,000分の4、つまり0.4%です(国税庁 No.7191 登録免許税の税額表)。
計算のもとになるのは、登記を申請する年度の固定資産税評価額です。毎年春ごろに市区町村から届く固定資産税の課税明細書に載っている金額ですね。
売ったらいくらになるかという時価や、相続税の路線価ではありません。ここを取り違えると、思っていたより高く見積もってしまうんです。
課税明細書が見当たらない時は、市区町村で固定資産評価証明書を取れば金額が分かります。不動産が別の市区町村にもある場合は、それぞれの市区町村で確認することになりますね。
評価額別に計算すると、いくら違う?
評価額ごとに、家1軒(土地と建物)の登録免許税を計算してみます。
| ケース | 土地の評価額 | 建物の評価額 | 登録免許税 |
|---|---|---|---|
| 都市部の一戸建て | 2,500万円 | 500万円 | 12万円(3,000万円×0.4%) |
| 郊外の一戸建て | 1,000万円 | 300万円 | 5万2,000円(1,300万円×0.4%) |
| 地方の家(土地が100万円以下) | 80万円 | 200万円 | 8,000円(土地は免税、建物200万円×0.4%) |
| 地方の古い家(土地が100万円以下、建物も古い) | 80万円 | 20万円 | 1,000円(建物20万円×0.4%=800円だが、1,000円未満は1,000円) |
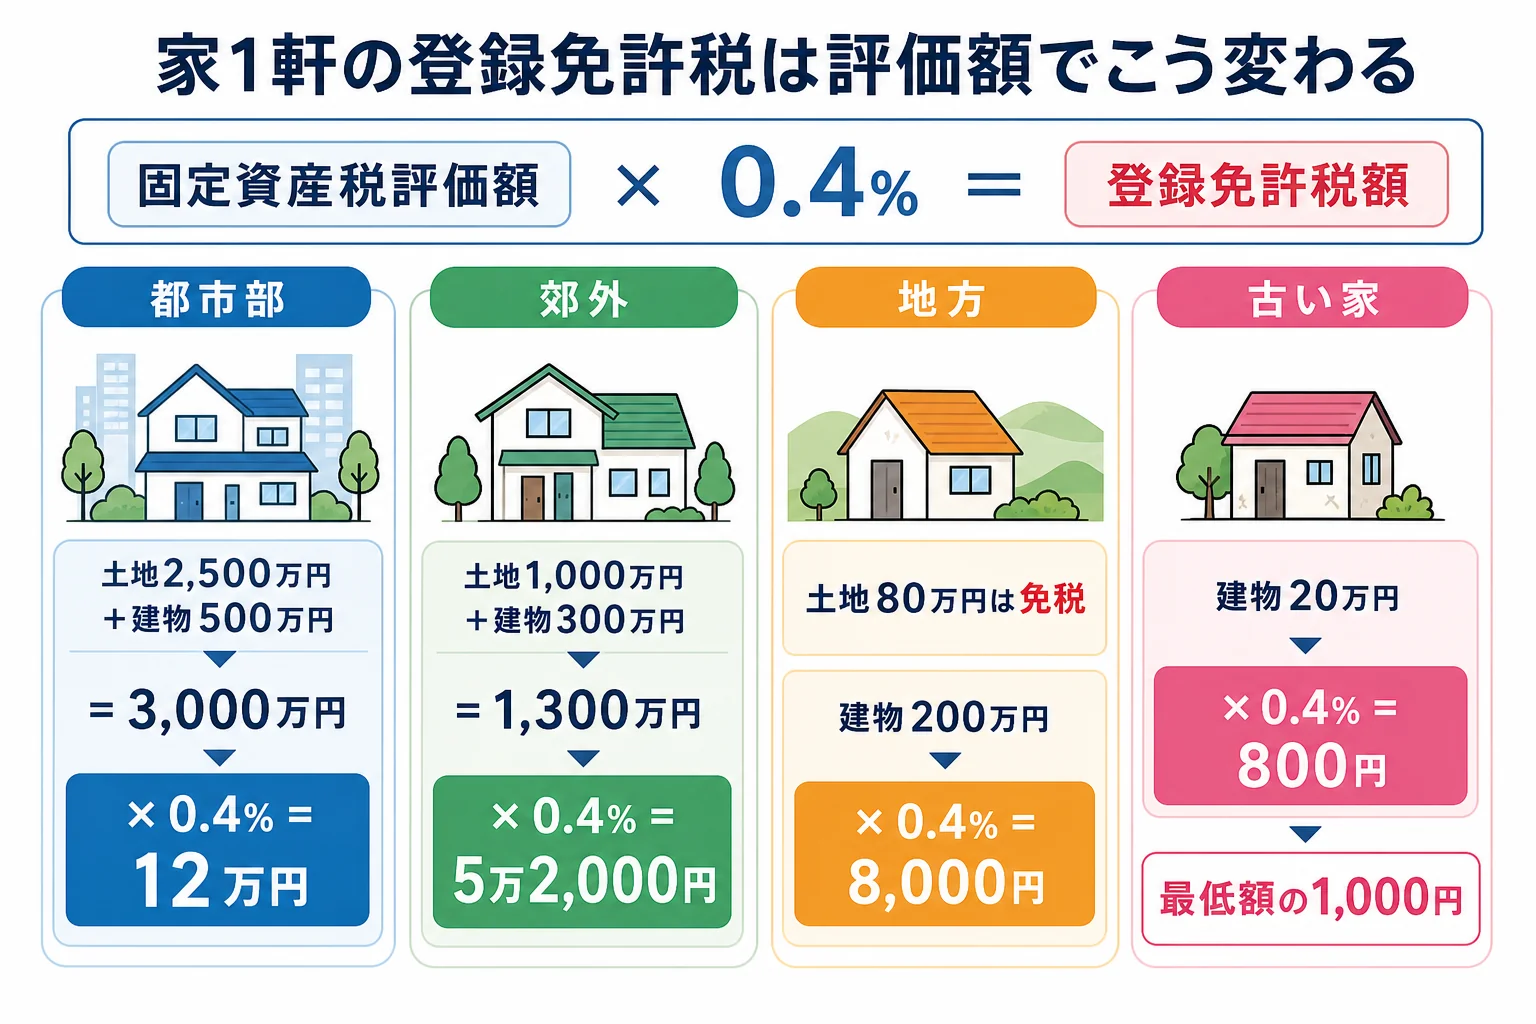
都市部の一戸建てと地方の古い家では、同じ家1軒でも100倍以上の差がつきます。土地の評価額が大きいほど、税金も大きくなるんです。
『兄弟2人で半分ずつ相続したら、税金も2倍になるの?』と心配する方もいますよね。実は、家1軒を2人の共有で登記しても、計算のもとは家全体の評価額です。
例えば郊外の一戸建て(評価額の合計1,300万円)を兄弟で2分の1ずつ相続するケースでも、登録免許税は5万2,000円のままです。誰が払うかは、相続人同士で話し合って決めておきましょう。
ただ、共有にすると、将来売る時や次の相続の時に、共有者全員の手続きが必要になります。税金の額は同じでも、後々の手間は変わってくるんです。
計算した金額が1,000円に満たない時は、1,000円になります(盛岡地方法務局 長期間相続登記等がされていないことの通知が届いた皆様へ Q5)。評価額がとても小さい建物だけでも、0円にはならないので注意しておきましょう。
「うちの実家、土地は80万円って書いてあるけど、これって安いの?」
「100万円以下なら、土地の分は登録免許税がかからない可能性があるよ」
登録免許税が免除になるのはどんな時?
ここが大事なところです。相続登記には、登録免許税がかからない免税措置が2つあります。どちらも国税庁の税額表に載っている制度で、令和9年3月31日までの登記が対象です。
- 土地の評価額が100万円以下: 相続による土地の移転登記で、課税標準となる土地の価額が100万円以下なら、その土地の登録免許税はかからない
- 登記をする前に次の相続が起きた: 相続で土地を取得した人が、登記をしないまま亡くなった場合、その亡くなった人を名義人にするための登記は登録免許税がかからない
どちらも対象は土地です。建物には免税措置がないので、地方の家でも建物の分の税金は残ります。土地が何筆かに分かれている時は、1筆ごとに評価額を見てみてください。
2つ目は、例えば祖父名義のままの土地を父が相続したのに、登記をしないうちに父も亡くなったケースです。祖父から父への登記には税金がかからず、父から子への登記の分だけ0.4%がかかります。
『免税なら、自分で何か申請しないといけないの?』と思いますよね。免税を受ける時は、登記の申請書に免税の根拠となる法令の条項を書くことになります。書き方は法務局の案内や窓口で確かめてみてください。
登記を何年も放っておくと、次の相続が起きて手続きが複雑になります。放置した時のリスクは相続登記をしないとどうなるかで詳しく紹介しています。
相続人以外が受け取る時や、ほかの費用は?
同じ不動産でも、誰が受け取るかで税率が変わることがあります。
| 受け取る人 | 登録免許税の税率 | 注意 |
|---|---|---|
| 相続人(相続人への遺贈を含む) | 1,000分の4(0.4%) | 評価額3,000万円なら12万円 |
| 相続人以外への遺贈(例: 遺言で甥に渡す、子がいる時の孫) | 1,000分の20(2%) | 評価額3,000万円なら60万円 |
遺言で相続人ではない人に不動産を渡すと、税率は5倍になります。遺言を書く段階で知っておきたいポイントですね。
例えば、子がいる親が遺言で孫に実家を渡すケースです。孫は相続人ではないので、同じ評価額3,000万円の家でも、子が相続する時の12万円に対して60万円になります。
相続登記には、登録免許税のほかにも費用がかかります。戸籍謄本や住民票の取得費、司法書士に頼む場合はその報酬です。
自分で登記するか司法書士に頼むか迷ったら、財産と家族の状況で決める手続きの判定も参考にしてみてください。期限については土地の名義変更の期限と過料もあわせて確認しておきましょう。
不動産が複数の市区町村にある、相続人が多い、相続税の申告も必要になりそう。こんなケースは、登記と申告の段取りを含めて専門家に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続登記の登録免許税はどうやって計算しますか?
登記を申請する年度の固定資産税評価額に0.4%をかけて計算します。例えば土地と建物の評価額が合計1,300万円なら、5万2,000円です。計算した額が1,000円に満たない時は1,000円になります。
土地の評価額が100万円以下なら、登録免許税は0円ですか?
令和9年3月31日までの相続登記なら、課税標準となる土地の価額が100万円以下の土地は免税になります。ただ、建物には免税措置がないので、建物の分の税金はかかります。
登録免許税の計算に使う評価額はどこで分かりますか?
毎年春ごろに市区町村から届く固定資産税の課税明細書に載っています。登記を申請する年度のものを使います。手元にない時は、市区町村で固定資産評価証明書を取れます。
まとめ
- 相続登記の登録免許税は、申請年度の固定資産税評価額×0.4%
- 評価額3,000万円の家なら12万円、1,300万円なら5万2,000円
- 計算した額が1,000円に満たない時は1,000円
- 令和9年3月31日までは、評価額100万円以下の土地と、登記前に次の相続が起きた土地が免税
- 相続人以外への遺贈は税率が1,000分の20になる