当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
銀行や役所の書類で「被相続人」という欄を見て、手が止まってしまった。『これって亡くなった父のこと?それとも私?』と迷う方は本当に多いんです。
結論から言うと、被相続人は「亡くなって財産を遺した人」、相続人は「その財産を受け継ぐ人」です。この記事では、書類の記入例と家族のケースで、どっちがどっちかを確かめていきます。
被相続人とは?読み方と「どっちがどっち」をひと目で
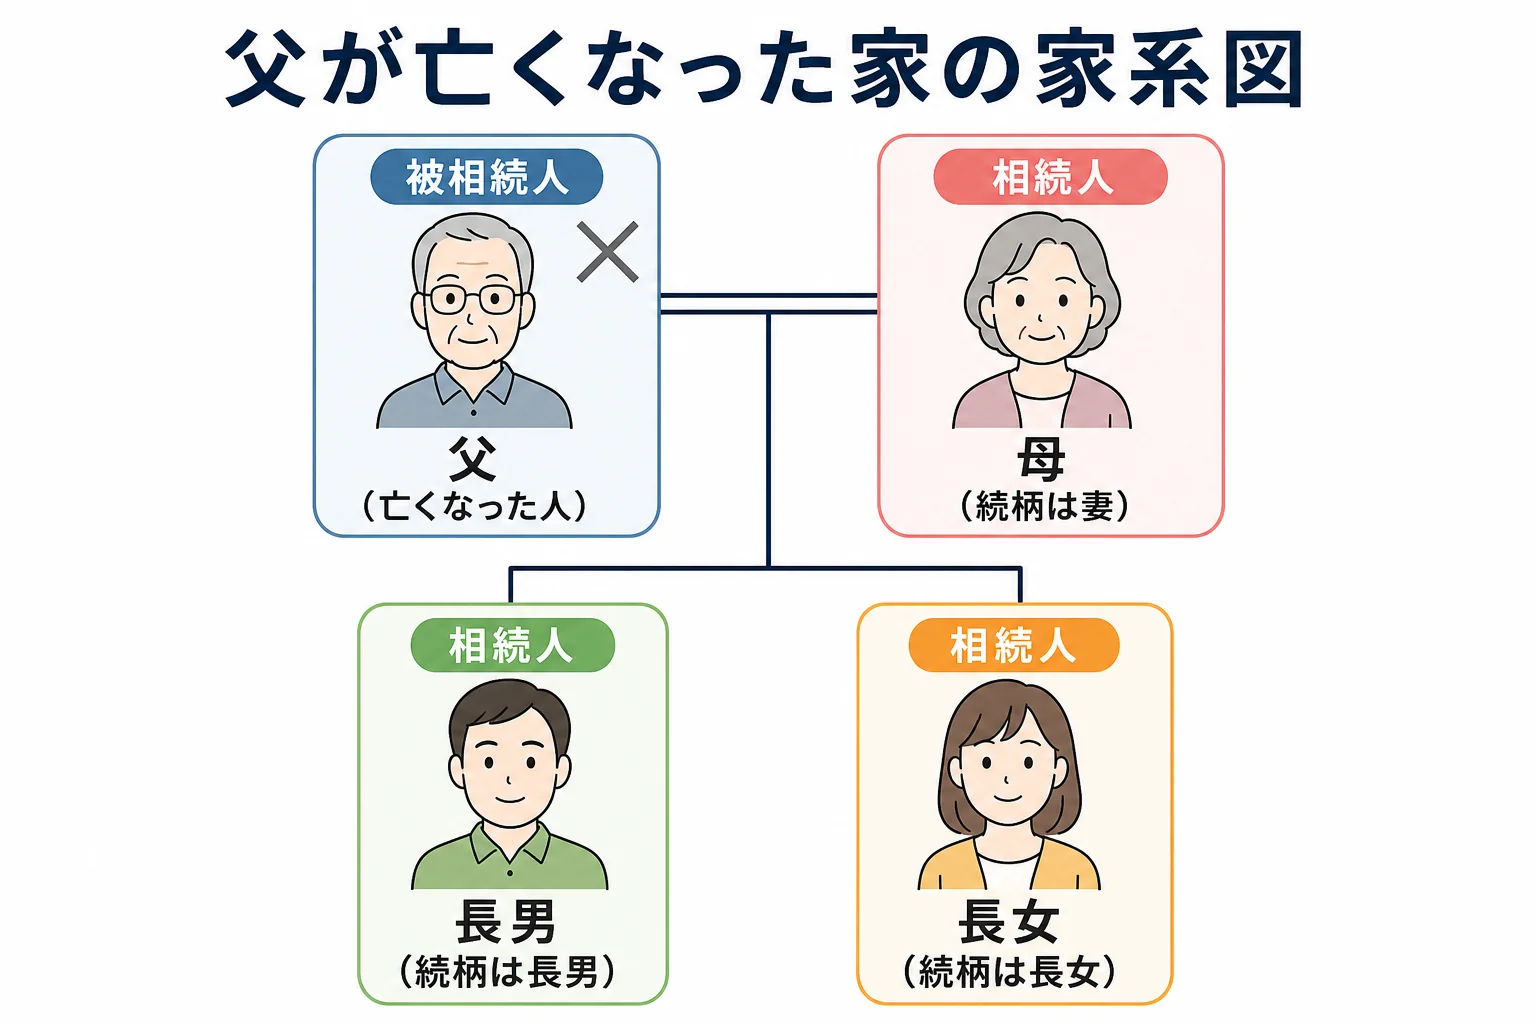
父が亡くなり、母と子2人が遺産を受け継ぐケースなら、被相続人は父です。母と子2人が相続人になります。書類の「被相続人」の欄には、亡くなった父の氏名・最後の住所・亡くなった日を書きます。
読み方は「ひそうぞくにん」です。「被」は「〜される」という意味なので、「相続される人」と読むと覚えやすいですよね。
相続人は「相続する人」。被相続人は「相続される人」。言葉の上では一文字違いですが、立場は正反対なんです。
| 用語 | 読み方 | 誰のこと | 父が亡くなった家では |
|---|---|---|---|
| 被相続人 | ひそうぞくにん | 亡くなって財産を遺した人 | 父 |
| 相続人 | そうぞくにん | 財産を受け継ぐ人 | 母・長男・長女 |
| 法定相続人 | ほうていそうぞくにん | 民法で決められた相続人 | 母・長男・長女 |
| 受遺者 | じゅいしゃ | 遺言で財産をもらう人 | 遺言で指定された人 |
相続は、人が亡くなった時に始まります。だから被相続人は、すでに亡くなっている人だけを指す言葉です。
まだ元気な親について「将来の被相続人」という意味で話す時は、別の言葉を使います。生前の対策で出てくる言い方は推定相続人と法定相続人の違いで確かめてみてください。
「どっち?」と迷った時の見分け方
迷ったら「その人は今、生きているか」で考えるのが簡単です。亡くなっている人が被相続人、書類を書いているあなたは相続人の側です。
「被相続人の欄って、私の名前を書くの?」
「ううん、そこはお父さんの名前。あなたは相続人の欄だよ」
このやりとり、窓口でもよく聞かれる場面なんです。
書類では「被相続人」をどこに書く?4つの記入例
被相続人という言葉は、相続の手続きのほとんどの書類に出てきます。どの書類も、亡くなった人を特定するための情報を書く欄です。
| 書類 | 被相続人の欄に書くこと | 相続人の欄に書くこと |
|---|---|---|
| 相続税の申告書 | 氏名・生年月日・住所・亡くなった日 | 財産を取得した人ごとの氏名・住所・被相続人との続柄 |
| 遺産分割協議書 | 冒頭に「被相続人 ○○○○(令和○年○月○日死亡)」 | 末尾に相続人全員の住所・署名・押印 |
| 相続放棄の申述書 | 本籍・最後の住所・氏名・亡くなった日 | 申述する本人の情報と被相続人との関係 |
| 法定相続情報一覧図 | 氏名・最後の住所・生年月日・亡くなった日 | 各相続人の氏名・生年月日と続柄 |
遺産分割協議書の書き出しの例
遺産分割協議書は、相続人全員で決めた分け方を書面にしたものです。冒頭はこんな書き方が一般的です。
被相続人 山田一郎(令和○年○月○日死亡)の遺産について、相続人全員で協議した結果、次のとおり分割することに合意した。
ここでの「被相続人」は亡くなった父。合意する「相続人全員」は、母と子どもたちです。
相続放棄の申述書で迷いやすいところ
相続放棄は、亡くなった人の最後の住所地の家庭裁判所に申し立てます。期限は、自分のために相続が始まったと知った時から3か月以内です。
申述書には、申述人(放棄する本人)の欄と被相続人の欄が分かれています。被相続人の欄の住所は、あなたの住所ではなく、亡くなった人の最後の住所なんです。
法定相続情報一覧図も被相続人が起点
法定相続情報一覧図は、被相続人をいちばん上に書き、そこから線を引いて相続人を並べた家系図です。法務局で無料で写しを出してもらえて、銀行や相続登記、相続税の申告で戸籍の束の代わりに使えます。
提出先や期限も「被相続人」が基準になる
実は、書類をどこに出すか、いつまでに出すかも、被相続人を基準に決まります。相続人が遠くに住んでいても、手続きの窓口は亡くなった人の住所で決まるんです。
| 手続き | 基準になること | 期限 |
|---|---|---|
| 相続税の申告 | 被相続人の住所地の税務署に出す | 亡くなったことを知った日の翌日から10か月以内 |
| 相続放棄 | 被相続人の最後の住所地の家庭裁判所に申し立てる | 相続が始まったと知った時から3か月以内 |
| 準確定申告(亡くなった人の所得税) | 被相続人のその年の所得について出す | 相続の開始を知った日の翌日から4か月以内 |
| 相続登記 | 被相続人名義の不動産を相続人の名義に変える | 取得を知った日から3年以内 |
例えば、東京に住む長男が、地方で一人暮らしをしていた父の相続税を申告するケース。申告書の提出先は、長男の住まいの近くではなく、父が住んでいた地域の税務署になります。
『自分の家の近くの税務署に持って行けばいい』と思っていると、出し直しの手間がかかることも。期限が近い時ほど、提出先を先に確かめておきましょう。e-Taxなら、遠方でも自宅から相続税の申告ができます。
「被相続人との続柄」はどう書く?よくある間違い
書類でとくに迷いやすいのが「被相続人との続柄」の欄ですよね。ここは「亡くなった人から見て、あなたは誰か」を書きます。
『父が亡くなったから「父」と書けばいい?』と思いがちですが、逆なんです。亡くなった父から見れば、あなたは「長男」や「長女」になります。
| 亡くなった人 | 書く人 | 書く続柄 | よくある間違い |
|---|---|---|---|
| 父 | 長男 | 長男(または子) | 父 |
| 夫 | 妻 | 妻 | 夫 |
| 母 | 次女 | 二女(または子) | 母 |
| 祖父(父が先に死亡) | 孫 | 孫 | 祖父 |
| 独身の兄 | 弟 | 弟 | 兄 |
戸籍では「二男」「二女」と書くのが一般的です。書類によって「子」でよい場合もあるので、記入例を見ながら合わせておきましょう。
「被相続人との関係」と書かれている欄も、中身は同じです。どちらも、亡くなった人を中心に見た呼び方を書きます。
養子や前の結婚の子も、同じ考え方で書く
養子は、実子と同じ相続分を持つ相続人です。続柄の欄は、戸籍の記載に合わせて「養子」などと書きます。
前の結婚で生まれた子も、亡くなった人の子として相続人になります。今の家族と別に暮らしていても、続柄は「長男」「子」のように、亡くなった人から見た立場で書けば大丈夫です。
迷った時は、亡くなった人の戸籍に書かれている呼び方をそのまま写すのが迷わない近道です。
自分から見た呼び方(父・母・夫)を書いてしまい、窓口で書き直しになるケースがよくあります。亡くなった人の側から見た呼び方を書くと覚えておきましょう。
夫が亡くなった家と、独身の人が亡くなった場合で何が変わる?
誰が被相続人かが決まると、相続人が決まります。そして相続人の顔ぶれで、相続税の基礎控除や税率の負担まで変わってくるんです。
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。ここでは2つのケースを比べてみます。
ケース1:夫が亡くなり、妻と子2人が相続する
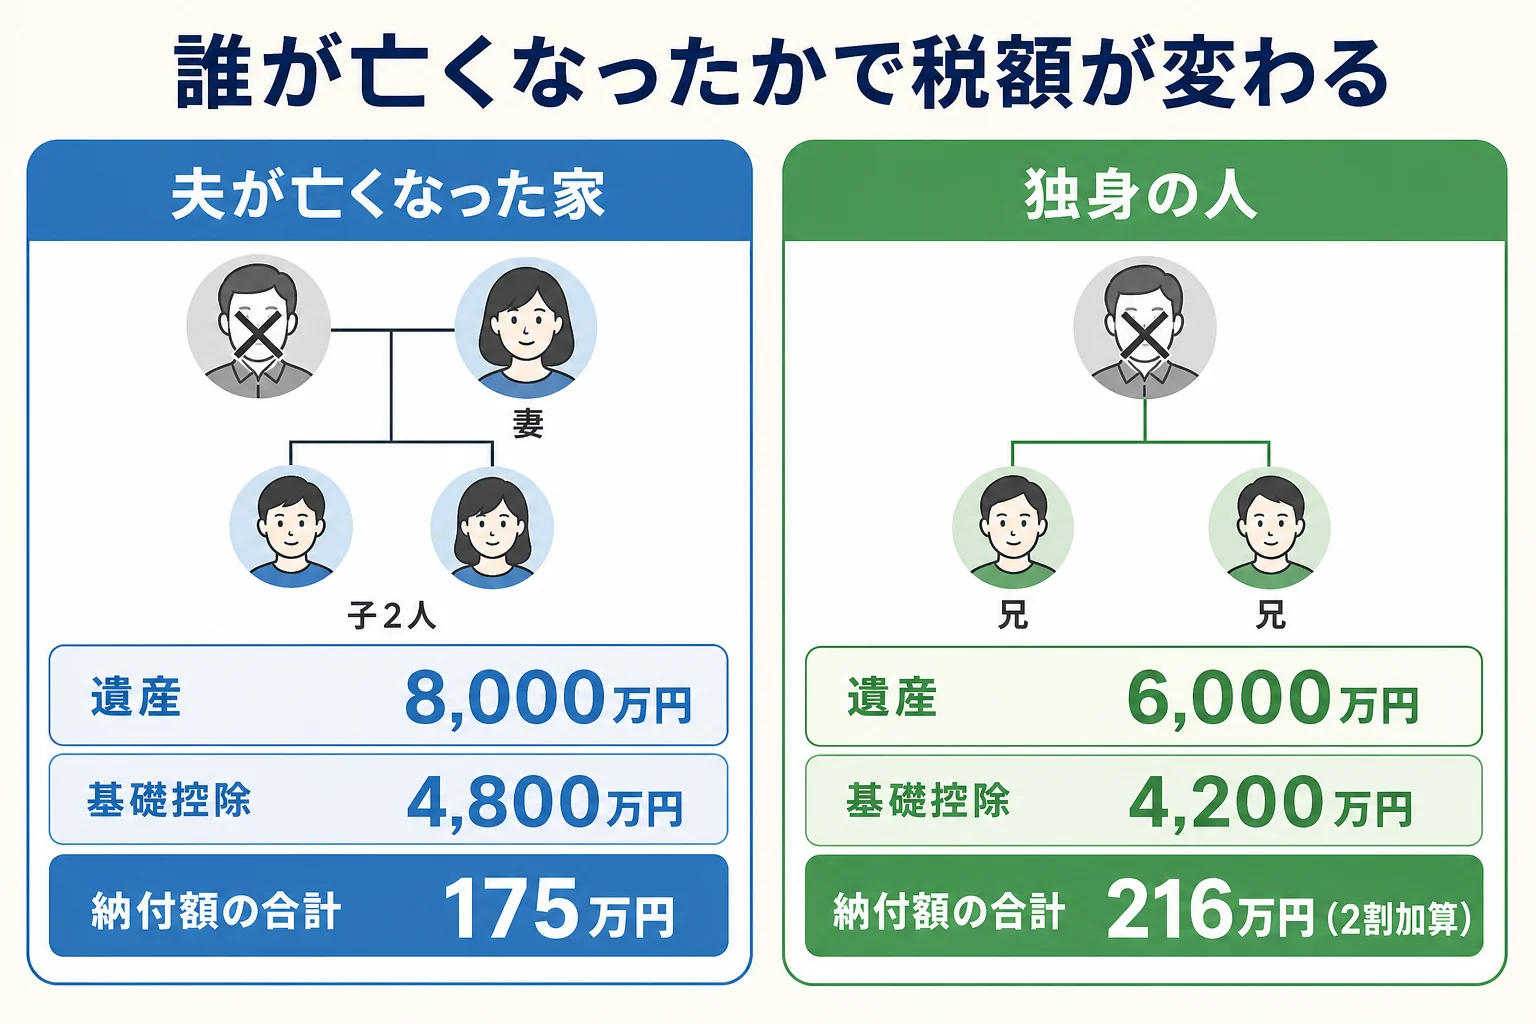
例えば、夫が亡くなり、遺産(課税価格の合計)が8,000万円、相続人が妻と子2人のケースです。法定相続分どおりに分けたとして計算します。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 相続税の総額 | 350万円 |
| 妻(取得4,000万円) | 0円(配偶者の税額軽減) |
| 子1人あたり(取得2,000万円) | 87万5,000円 |
| 家族の納付額の合計 | 175万円 |
妻の税額が0円になるのは、配偶者の税額軽減があるからです。ただし、この特例を使うには申告が要ります。0円でも申告書は出すと覚えておきましょう。
ケース2:独身の人が亡くなり、兄2人が相続する
次は、配偶者も子もいない人が亡くなったケースです。両親もすでに亡くなっていて、相続人は兄2人、遺産は6,000万円とします。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 6,000万円 |
| 基礎控除(相続人2人) | 4,200万円 |
| 課税遺産総額 | 1,800万円 |
| 相続税の総額 | 180万円 |
| 兄1人あたり(取得3,000万円) | 108万円(2割加算後) |
| 兄弟の納付額の合計 | 216万円 |
兄弟姉妹が相続すると、税額が2割増しになります。遺産はケース1より少ないのに、家族全体の税金はケース1より多くなりました。
| ケース | 被相続人 | 相続人 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| ケース1 | 夫 | 妻・子2人 | 4,800万円 | 175万円 | 配偶者の税額軽減で妻は0円。申告は必要 |
| ケース2 | 独身の人 | 兄2人 | 4,200万円 | 216万円 | 兄弟姉妹は2割加算。配偶者の税額軽減はない |
家族の形ごとに誰が相続人になるかは、配偶者・子・親・兄弟の家族図10パターンで確かめられます。
土地や自宅があって評価額がはっきりしない、配偶者の税額軽減を使って申告したい、といったケースでは、計算と申告を税理士にまとめて頼むと手間がぐっと減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
同じ家族でも、誰が被相続人かで相続税は変わる?
ケース1の続きを考えてみます。夫の相続で妻が4,000万円を受け取り、その後、妻が亡くなったとします。
今度は妻が被相続人です。相続人は子2人だけになります。妻の遺産が、夫から受け取った分を含めて6,000万円だったとすると、こうなります。
| 計算の段階 | 夫が被相続人(1回目) | 妻が被相続人(2回目) |
|---|---|---|
| 課税価格の合計 | 8,000万円 | 6,000万円 |
| 相続人 | 妻・子2人 | 子2人 |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 課税遺産総額 | 3,200万円 | 1,800万円 |
| 相続税の総額 | 350万円 | 180万円 |
| 家族の納付額の合計 | 175万円 | 180万円 |
2回目は配偶者がいないので、配偶者の税額軽減が使えません。相続人も1人減って、基礎控除が600万円小さくなっています。
『1回目で妻が多めに受け取れば、税金はゼロで済むのでは?』と考える方も多いはずです。ただ、そのぶん2回目の妻の遺産が増えて、子の負担が後から大きくなることもあるんです。
1回目にどう分けるかは、2回目まで通して考えるのがおすすめです。ここは家族の財産の中身で答えが変わるので、税理士に試算してもらうと安心ですね。
相続人が亡くなったら?被相続人が2人になるケース
相続の手続き中に、相続人の一人が亡くなることがあります。この時は、その人が今度は「被相続人」になるんです。
| 起きたこと | 被相続人 | 誰が手続きに加わるか |
|---|---|---|
| 父の死亡後、遺産を分ける前に母が死亡 | 父と母の2人 | 母の相続人(子たち)が母の立場も引き継ぐ |
| 父より先に長男が死亡していた | 父だけ | 長男の子(父の孫)が代わりに相続人になる |
| 遺言で孫に財産を渡すと書かれていた | 父 | 孫は受遺者として財産をもらう |
1つ目のように、相続が終わる前に次の相続が起きることを数次相続と言います。詳しい流れは数次相続のケースを図で確認で説明しています。
2つ目は代襲相続です。被相続人より先に子が亡くなっていた時に、孫が代わりに相続人になります。
3つ目の受遺者は、相続人ではありません。孫が遺言で財産を受け取ると、相続税は2割加算の対象になります(代襲相続人として相続する孫は対象外)。
古い登記簿を見ると、名義人がずっと前に亡くなった曽祖父のまま、ということもあります。その場合は、被相続人ごとに当時の法律を確かめる必要が出てきます。昔の相続の考え方は家督相続と古い登記の手続きで確認できます。
被相続人が受け取るはずだった保険金や退職金のように、遺産でなくても相続税がかかる物もあります。みなし相続財産の判定も合わせて見ておきましょう。
よくある質問
被相続人と相続人は、どっちが亡くなった人ですか?
亡くなった人が被相続人です。相続人は、亡くなった人の財産を受け継ぐ家族などのことです。「被」は「〜される」の意味なので、相続される人と覚えておくと迷いません。
「被相続人との続柄」には何を書きますか?
亡くなった人から見た、あなたの立場を書きます。亡くなったのが父で、あなたが長男なら「長男」です。自分から見た「父」と書くのは間違いです。
まだ生きている親のことも被相続人と呼びますか?
呼びません。相続は亡くなった時に始まるので、被相続人は亡くなった人を指します。生前の対策の話では、親を「被相続人になる予定の人」、子を推定相続人と呼ぶのが一般的です。
相続放棄をした人は、まだ相続人ですか?
相続放棄をすると、初めから相続人でなかったことになります。ただし相続税の基礎控除を計算する時は、放棄した人も法定相続人の数に入れます。
被相続人が2人になることはありますか?
あります。父の遺産を分ける前に母が亡くなった場合などは、父と母それぞれが被相続人になり、2つの相続を同時に進めることになります。
まとめ
- 被相続人(ひそうぞくにん)は亡くなって財産を遺した人、相続人は受け継ぐ人
- 書類の被相続人欄には、亡くなった人の氏名・最後の住所・亡くなった日を書く
- 「被相続人との続柄」は、亡くなった人から見たあなたの立場(長男・妻など)
- 夫が亡くなった家(遺産8,000万円)は合計175万円、独身の人(遺産6,000万円・兄2人)は216万円
- 同じ家族でも、誰が被相続人かで相続人・基礎控除・税額が変わる