当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が生前に孫の1人を養子にしていた。父が亡くなり、子2人とその孫養子の3人で遺産1億円を相続することになった。『孫養子がいると税金は得なの?損なの?』と気になっている方も多いはずです。
結論から言うと、3人で均等に分けた場合の納付税額の合計は6,719,700円で、孫養子がいない場合より980,300円少なくなります。この記事では、その計算の中身と、孫養子の取り分による違いを見ていきます。
子2人と孫養子1人が遺産1億円を相続すると、相続税はいくら?
子2人と孫養子1人なら、法定相続人は3人で基礎控除は4,800万円、相続税の総額は6,299,800円です。3等分で取得すると子は各2,099,900円、孫養子は2割加算がついて2,519,900円を納め、合計は6,719,700円です。
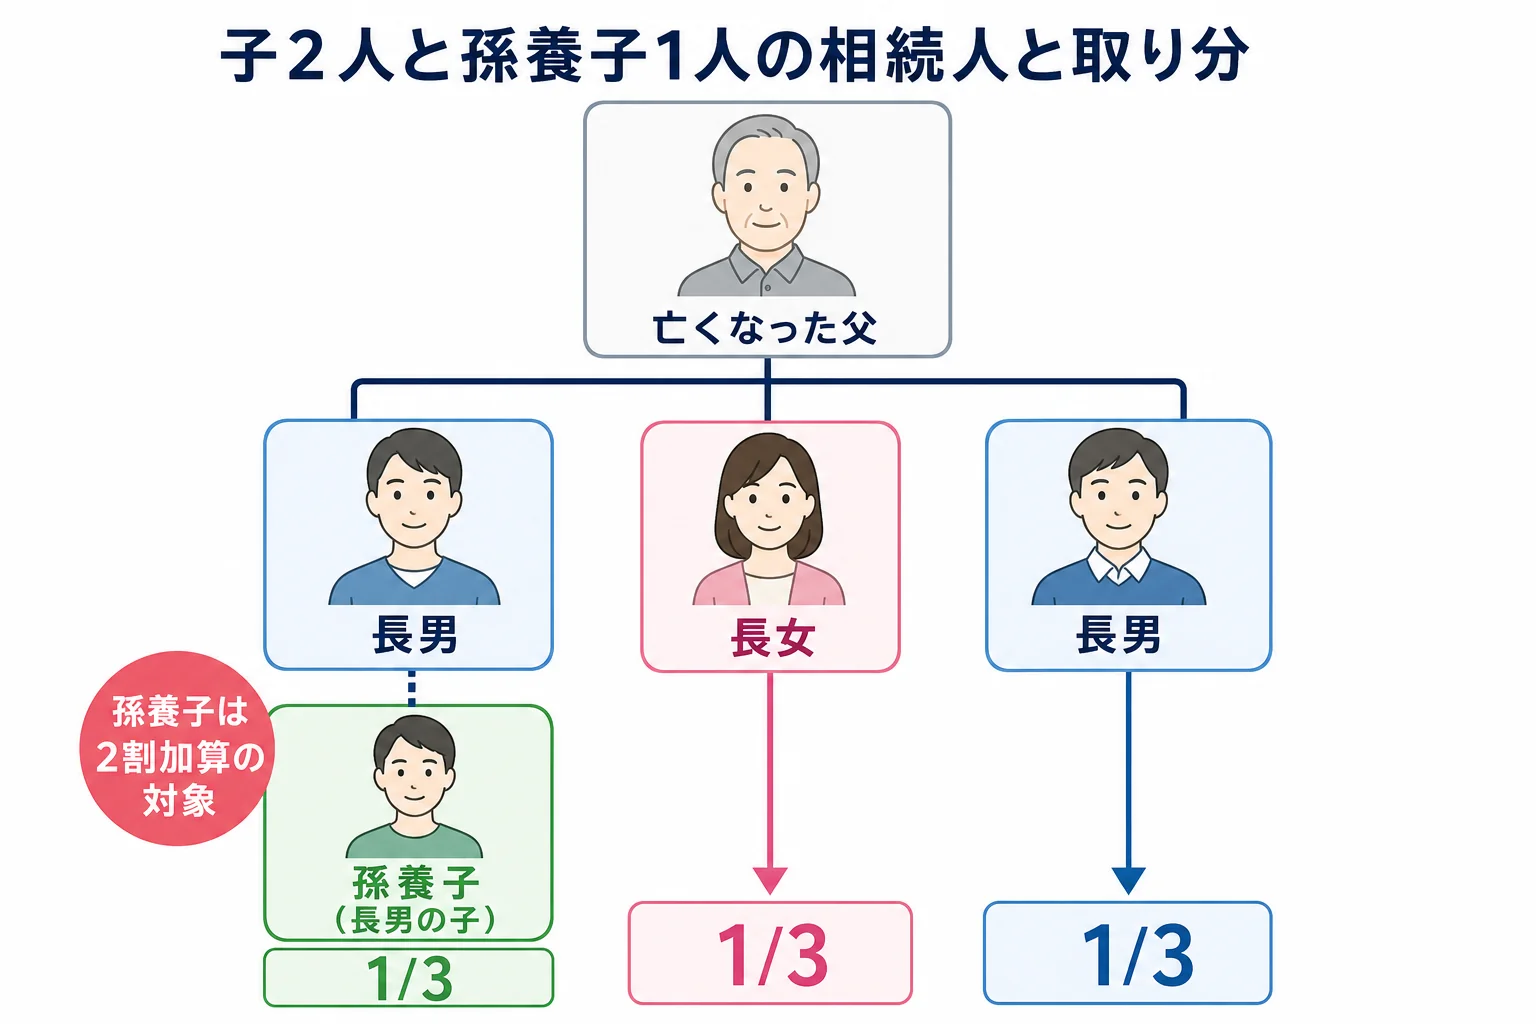
養子は実子と同じ相続分を持つので、子2人と孫養子1人はそれぞれ1/3ずつの法定相続分になります。孫養子は「子」として相続人に加わるんです。
ただ、相続税では孫養子に2つの扱いがあります。一つは基礎控除の人数に入ること、もう一つは2割加算がつくことです。
例えば、亡くなった父の財産が預貯金と自宅、借入金や葬式費用を引いた後で1億円だったとします。このケースで計算していきます。
基礎控除から各人の納付額まで、計算の流れを全部見せます
| 手順 | 内容 | 金額 |
|---|---|---|
| 1 | 課税価格の合計 | 1億円 |
| 2 | 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 3 | 課税遺産総額 | 5,200万円 |
| 4 | 法定相続分(各1/3)で分けた1人分 | 17,333,000円 |
| 5 | 1人分に速算表を当てた税額(税率15%・控除額50万円) | 2,099,950円 |
| 6 | 相続税の総額(5の3人分・100円未満切捨て) | 6,299,800円 |
| 7 | 子2人の納付額(総額の各1/3) | 各2,099,900円 |
| 8 | 孫養子の納付額(総額の1/3に2割加算) | 2,519,900円 |
| 9 | 納付税額の合計 | 6,719,700円 |
1人分の17,333,000円は千円未満を切り捨てた金額で、「3,000万円以下」の区分に入ります。
孫養子の分は、総額の1/3に2割を上乗せし、100円未満を切り捨てて2,519,900円です。ここは代襲相続で孫が相続する場合とは違うので、気をつけておきたいところなんです。
『孫が相続するなら、いつも2割加算がつくの?』と疑問に思いますよね。
実は、親(亡くなった人の子)がすでに亡くなっていて孫が代わりに相続する代襲相続なら、2割加算はつきません。2割加算がつくのは、子が健在のまま孫を養子にした孫養子の場合です。
孫養子がいない時と比べると、いくら違う?
同じ遺産1億円を、子2人だけで相続した場合と比べてみます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 子2人だけ | 2人 | 4,200万円 | 7,700,000円 | 7,700,000円 | 1人分が29,000,000円で税率15% |
| 子2人と孫養子1人(3等分) | 3人 | 4,800万円 | 6,299,800円 | 6,719,700円 | 孫養子の分に2割加算 |
孫養子がいると基礎控除が600万円増え、1人分の金額も小さくなります。その結果、相続税の総額は7,700,000円から6,299,800円に下がります。
2割加算の分を足しても、納付税額の合計は980,300円少なくなります。遺産1億円のケースでは、孫養子による人数の効果のほうが2割加算より大きいということです。
ここで注意したいのが、基礎控除の人数に入れられる養子の数です。実子がいる場合は養子1人まで、実子がいない場合は2人までと決まっています。
孫を2人養子にしても、このケースでは人数に入るのは1人だけ。基礎控除は4,800万円のままです。人数の数え方は相続人の人数別の基礎控除の早見表でも確認できます。
孫養子の取り分を変えると、合計の税額はどう変わる?
孫養子には2割加算がつくので、孫養子の取り分が多いほど合計の納付額は増えます。反対に、取り分を減らすと合計は下がります。
| 分け方(子・子・孫養子) | 子の納付額 | 孫養子の納付額 | 納付税額の合計 |
|---|---|---|---|
| 3等分(各33,333,333円) | 各2,099,900円 | 2,519,900円 | 6,719,700円 |
| 子が4割ずつ・孫養子が2割 | 各2,519,900円 | 1,511,900円 | 6,551,700円 |
| 孫養子は取得しない(子が半分ずつ) | 各3,149,900円 | 0円 | 6,299,800円 |
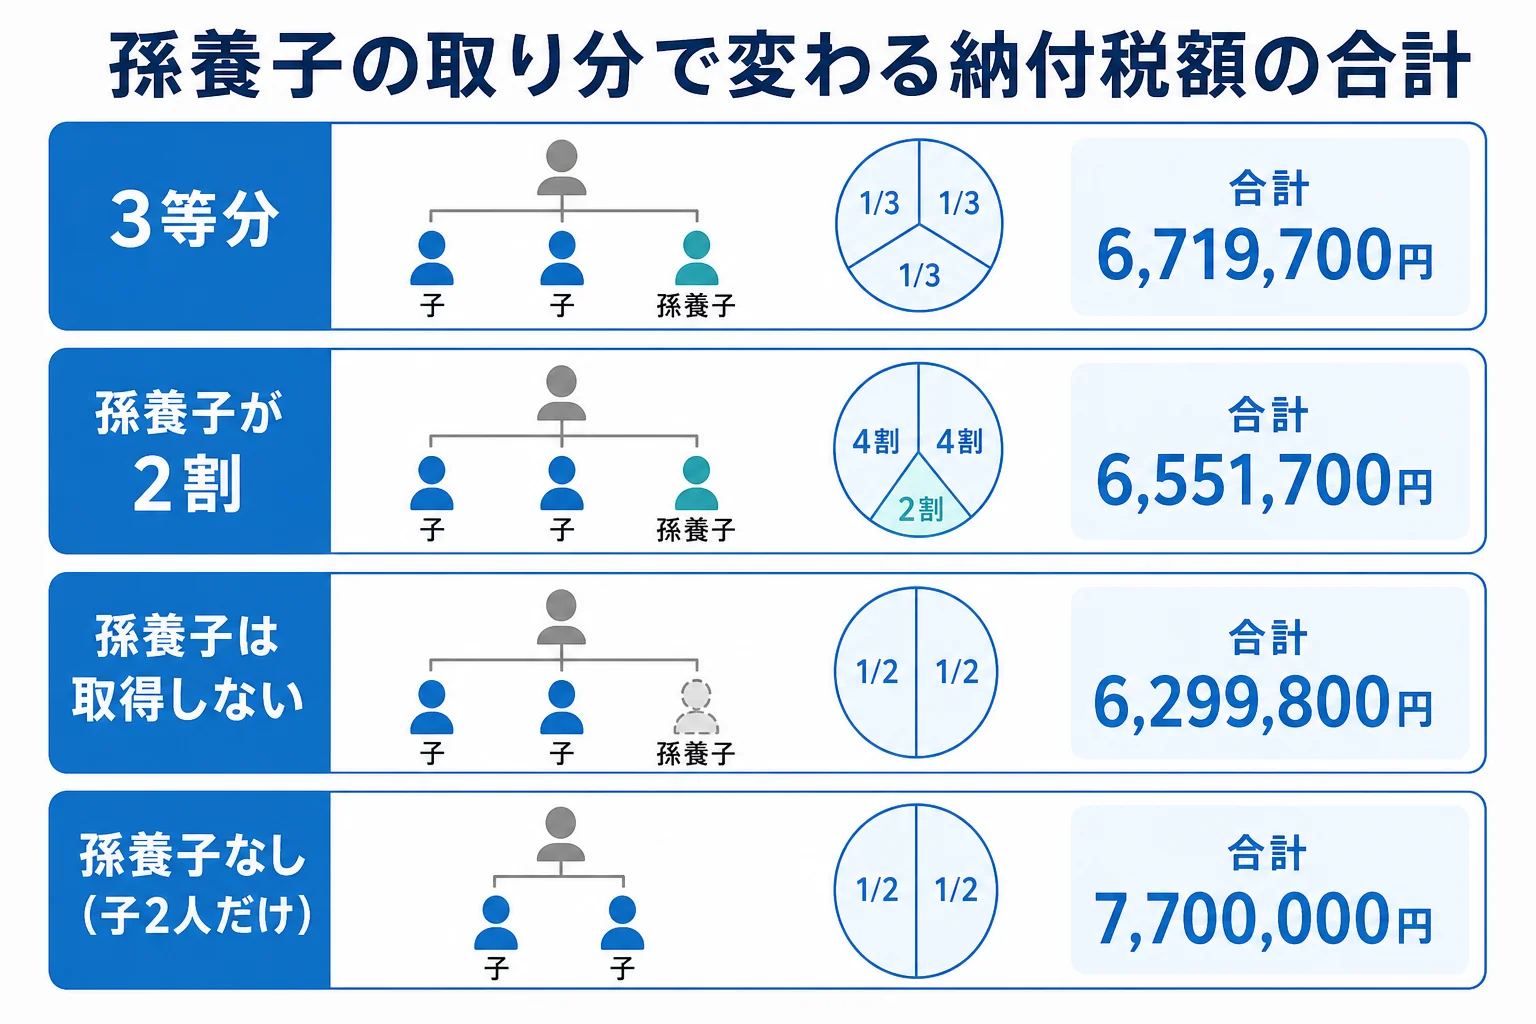
孫養子が何も受け取らなくても、法定相続人の数には入ります。基礎控除4,800万円と相続税の総額6,299,800円はそのままなので、合計は6,299,800円まで下がるんです。
ただ、税額だけで分け方を決めるのはおすすめしません。孫を養子にしたのは、孫に財産を残したい気持ちがあったからというご家庭も多いですよね。
例えば、家族でこんな話になることがあります。
「父さんは孫にも残したいと言っていたから、孫の分はきちんと分けたい」
「それなら、2割増しになる分も含めて、納税資金を誰が用意するか決めておこう」
孫が受け取った財産は、親の世代を飛ばして孫に渡ります。親の世代でもう一度相続税がかかる場面を1回減らせる、という見方もあります。
孫養子がいる相続で、申告までに確認しておきたいこと
孫養子は法律上「子」なので、遺産分割協議にも加わります。孫養子の合意がないと協議は成立しないので、早めに話をしておきましょう。
- 基礎控除の人数に入る養子は、実子がいれば1人まで(実子がいなければ2人まで)
- 孫養子の取得分には2割加算がつく(代襲相続の孫はつかない)
- 孫養子が相続や遺贈で財産を取得すると、相続開始前7年以内の贈与(2024年1月1日以降の贈与から段階的に延長)が加算の対象になる
- 生命保険金の非課税枠は500万円×3人=1,500万円(相続人が受け取った分)
- 孫養子が18歳未満なら、未成年者控除(18歳から相続時の年齢を引いた年数×10万円)を受けられる
- 申告・納付は、亡くなったことを知った日の翌日から10か月以内
『孫には毎年110万円以内で贈与してきたから大丈夫』と思っていた方もいるはずです。
見落としやすいのが、生前贈与の加算です。孫が相続人でなければ原則として加算されませんが、孫養子は相続人なので、財産を取得すれば加算の対象になります。
毎年の暦年贈与を孫に続けてきたご家庭では、この点で税額が変わることがあります。どこまで加算されるかは、贈与の時期を一覧にして税理士に確認してみてください。
専門家に頼むと楽なのはこんなケース
孫養子に生前贈与をしてきた場合や、孫養子が18歳未満で未成年者控除も関わる場合は、税理士に任せると判断の漏れを防げます。2割加算・贈与の加算・未成年者控除が重なると、自分で計算するのはかなり大変だからです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
孫養子がいない子2人だけのケースは、遺産1億円を子2人で相続するケースで計算しています。
よくある質問
子2人と孫養子1人が遺産1億円を相続すると、相続税はいくらですか?
3等分で取得した場合、相続税の総額は6,299,800円です。子は各2,099,900円、孫養子は2割加算で2,519,900円を納め、合計は6,719,700円になります。
孫養子がいると相続税は安くなりますか?
遺産1億円・子2人のケースでは安くなります。基礎控除が600万円増えて総額が下がるため、孫養子の2割加算を含めても合計は孫養子がいない場合より980,300円少なくなります。
孫を2人養子にしたら、基礎控除はさらに増えますか?
実子がいる場合、基礎控除の人数に入る養子は1人までです。孫を2人養子にしても、このケースの基礎控除は4,800万円のままです。
まとめ
- 子2人と孫養子1人なら基礎控除は4,800万円、相続税の総額は6,299,800円
- 3等分なら子は各2,099,900円、孫養子は2割加算で2,519,900円、合計6,719,700円
- 孫養子がいない場合(合計7,700,000円)より980,300円少ない
- 孫養子の取り分が多いほど合計は増える。生前贈与の加算対象になる点にも注意