当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どもがいない夫婦で、夫の両親もすでに他界している。そんな時、夫の兄弟姉妹も相続人になると知って驚く方は少なくありません。
結論から言うと、遺産9,000万円を法定相続分どおりに分けると、妻は0円、夫の兄弟姉妹2人が80万2,500円ずつです。この記事では、その内訳と、遺言があると結果がどう変わるかが分かります。
妻と夫の兄弟2人で9000万円を分けると、いくらかかる?
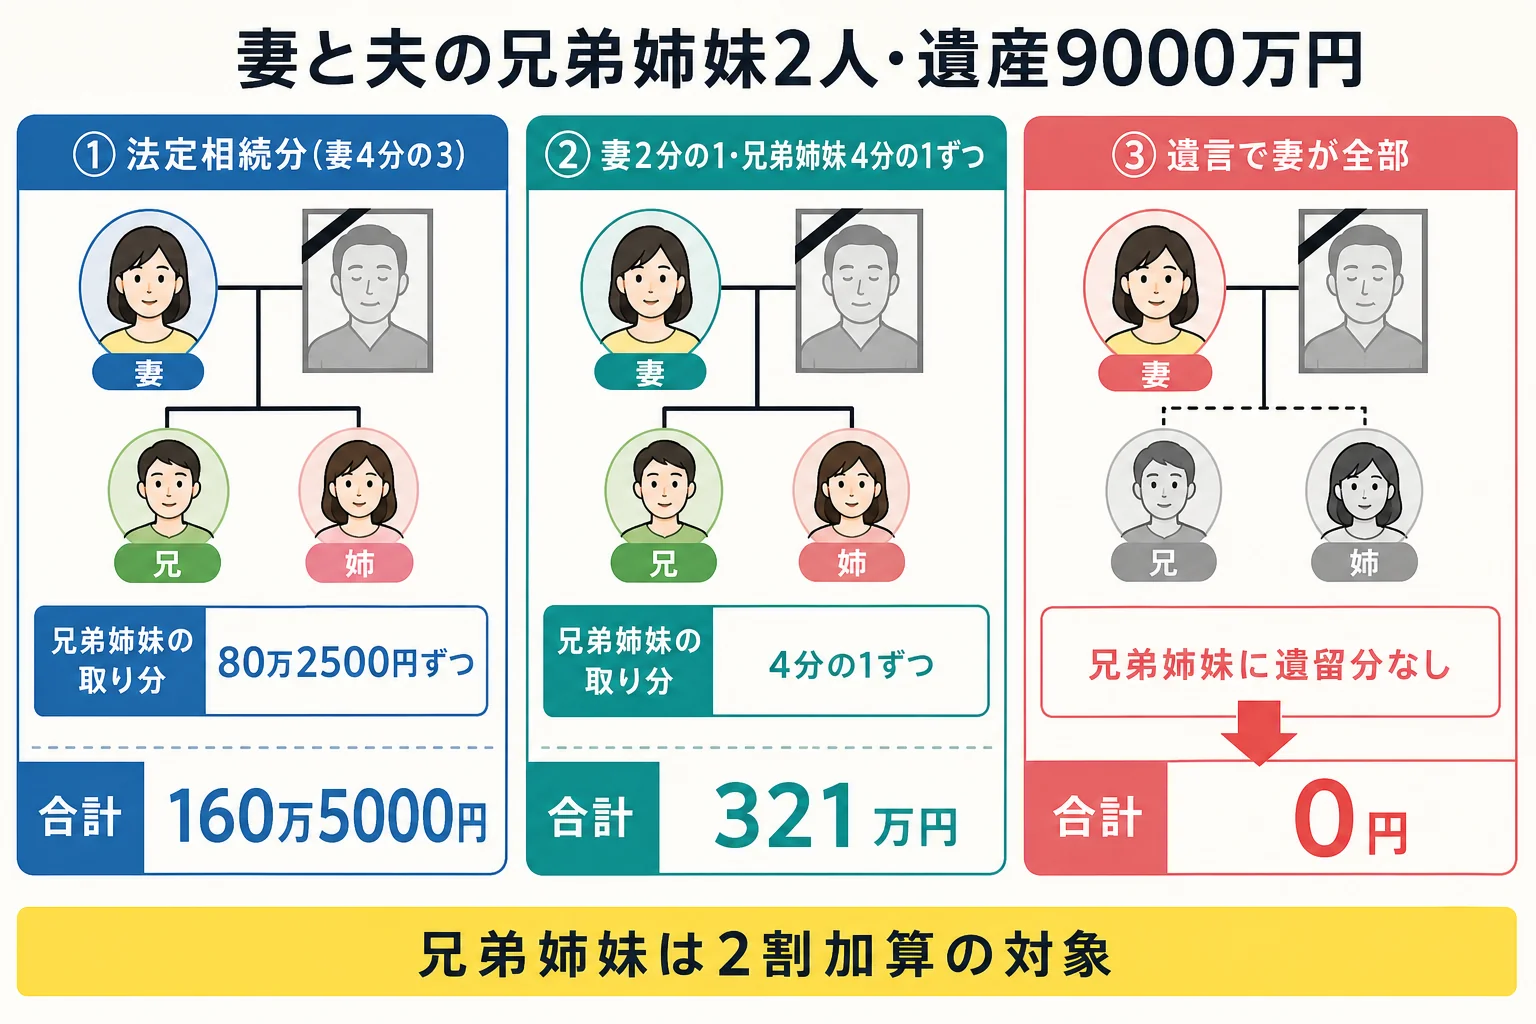
課税価格9,000万円を配偶者(4分の3)と兄弟姉妹2人(8分の1ずつ)で相続すると、相続税の総額は535万円。配偶者は税額軽減で0円、兄弟姉妹は2割加算込みで80万2,500円ずつ、合計160万5,000円です。
『夫のきょうだいとは、ほとんど付き合いがないのに』と思う方もいますよね。ただ、子も親もいなければ、配偶者と兄弟姉妹が一緒に相続人になります。法定相続分は配偶者4分の3、兄弟姉妹4分の1です。
| 計算の段階 | 配偶者 | 兄 | 妹 | 合計 |
|---|---|---|---|---|
| 取得する財産 | 6,750万円 | 1,125万円 | 1,125万円 | 9,000万円 |
| 基礎控除(相続人3人) | 4,800万円 | |||
| 課税遺産総額 | 4,200万円 | |||
| 法定相続分で分けた額 | 3,150万円 | 525万円 | 525万円 | 4,200万円 |
| 速算表をあてた税額 | 430万円 | 52万5,000円 | 52万5,000円 | 535万円 |
| 取得割合で按分 | 401万2,500円 | 66万8,750円 | 66万8,750円 | 535万円 |
| 2割加算・配偶者軽減のあと | 0円 | 80万2,500円 | 80万2,500円 | 160万5,000円 |
配偶者の3,150万円は「5,000万円以下は20%・控除200万円」の段、兄弟姉妹の525万円は「1,000万円以下は10%」の段です。
ここが大事なところです。兄弟姉妹は配偶者と一親等の血族(子・父母)にあたらないので、2割加算がかかります。按分した66万8,750円が、1.2倍の80万2,500円になっているんです。
遺言で「全部妻に」としていたら?
実は、兄弟姉妹には遺留分がありません。夫が「全財産を妻に」と遺言を残していれば、その内容どおりに妻が全部を受け取れます。
| 分け方 | 妻の取得 | 兄弟姉妹の取得(1人あたり) | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり | 6,750万円 | 1,125万円 | 160万5,000円 | 兄弟姉妹は2割加算 |
| 妻2分の1・兄弟姉妹4分の1ずつ | 4,500万円 | 2,250万円 | 321万円 | 兄弟姉妹が160万5,000円ずつ |
| 遺言で妻が全部 | 9,000万円 | 0円 | 0円 | 兄弟姉妹に遺留分はない |
妻が全部受け取る場合、配偶者の税額軽減で税額は0円です。兄弟姉妹に渡す分が増えるほど、2割加算のぶん税額が膨らんでいきます。
遺言がないと、遺産分割協議には兄弟姉妹全員の合意が必要です。付き合いの薄い義理のきょうだいとハンコのやり取りをするのは、思った以上に大変なことも。
例えば、こんな会話になりがちです。
「法律で決まった分はもらえるんですよね?」
「そうなんですが、家は私が住み続けたくて…」
子のいない夫婦なら、元気なうちに遺言を用意しておく意味はとても大きいんです。
夫の兄弟が1人だけ、または甥姪がいる場合は?
兄弟姉妹が1人だけなら、相続人は妻とその1人の2人。基礎控除は4,200万円です。人数ごとの基礎控除は相続人1人〜5人の基礎控除早見表で確かめられます。
| ケース | 法定相続人 | 相続税の総額 | 兄弟姉妹の納付税額 |
|---|---|---|---|
| 兄弟姉妹2人 | 3人 | 535万円 | 80万2,500円ずつ(合計160万5,000円) |
| 兄弟姉妹1人 | 2人 | 650万円 | 195万円(取得2,250万円) |
兄弟姉妹が1人だと、その人の取り分4分の1(2,250万円)に2割加算込みで195万円かかります。
兄弟姉妹がすでに亡くなっていれば、その子(夫の甥・姪)が代わりに相続人になります。甥姪の子までは代襲しません。甥姪も2割加算の対象です。
夫の両親が健在だった場合は相続人の顔ぶれが変わるので、配偶者と親で9,000万円を相続するケースと比べてみてください。
妻が先に知っておきたい手続きのポイント
妻の税額が0円になる場合でも、配偶者の税額軽減は申告しないと使えません。申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
兄弟姉妹が相続人になると、亡くなった夫の出生から死亡までの戸籍に加えて、夫の両親の戸籍まで必要になることがあり、集める書類が増えます。法務局の法定相続情報証明制度を使えば、一覧図の写しを無料で交付してもらえて、銀行や申告の手続きが楽になります。
- 夫の遺言書があるか、法務局に預けていないか
- 夫の兄弟姉妹は何人か、亡くなった人に子(甥姪)がいるか
- 兄弟姉妹と分け方を話し合える関係か
- 10か月の申告期限に間に合いそうか
義理のきょうだいとの連絡、戸籍の取り寄せ、2割加算の計算。妻1人で抱えるには負担が大きいケースです。相続人の人数が多い、甥姪まで広がっている、という時は税理士に頼むとぐっと楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
夫の兄弟姉妹に相続放棄してもらったら、基礎控除は減りますか?
減りません。相続放棄した人も法定相続人の数に数えるので、兄弟姉妹2人なら基礎控除は4,800万円のままです。
遺言がない場合、妻が全部受け取ることはできますか?
兄弟姉妹全員が遺産分割協議で合意すれば可能です。全員の合意が必要で、まとまらなければ家庭裁判所の調停で話し合うことになります。
自筆の遺言書が見つかったら、すぐ使えますか?
自筆証書遺言は、家庭裁判所の検認を受けてから使います。法務局の自筆証書遺言書保管制度で預けてあったものは、検認が要りません。
まとめ
- 妻と夫の兄弟姉妹2人で遺産9,000万円を法定相続分どおりに分けると、納付税額は兄弟姉妹の合計160万5,000円
- 兄弟姉妹は2割加算の対象で、按分した税額の1.2倍になる
- 兄弟姉妹に遺留分はなく、遺言で妻が全部受け取れば税額は0円
- 妻の税額が0円でも、配偶者の税額軽減を使うには申告が要る